「買い」を叫び、ゴールドマン・サックスはなぜ依然としてサムスン、SKハイニックスに強気なのか

TL;DR
・サムスン電子とSKハイニックスは過去1ヶ月でそれぞれ23%と35%下落したが、ゴールドマン・サックスは依然として買い推奨を維持し、市場が収益の持続性を過小評価していると判断。
・ゴールドマン・サックスは両社の2027年のHBM混合ASPがともに1Gbあたり約2.9ドルに達すると予想。うち同種製品の値上げは約60%、残りの上昇は製品構成の改善によるもの。
・3〜5年の長期契約、下限価格、前払い金により需要の可視性が高まるが、AIサーバー需要、増産ペース、LTA最終条件、CXMTの追撃が依然として主要リスク。
サムスン電子とSKハイニックスの株価は過去1ヶ月でそれぞれ23%と35%下落したが、ゴールドマン・サックスは両社に対する買い推奨を改めて表明した。レポートでは、2027年のHBM再値上げ、長期供給契約の拡大、サプライヤー在庫の低水準により、今回のメモリサイクルにおける収益変動が緩和され、将来の収益と利益の可視性が高まると考えている。
市場は現時点でこのロジックを完全には受け入れていない。投資家は、メモリ価格見通しの弱含み、長期契約条件の不透明さ、モジュールメーカーの在庫増加、中国の供給増加、そして増産が最終的に再び過剰をもたらすことを懸念している。ハイニックスの第2四半期営業利益が予想を下回ったことも、収益の持続性に対する疑念を強めている。
ゴールドマン・サックスの回答は3点に要約できる。HBMは2027年に従来型DRAMに対する価格プレミアムを再構築する。顧客は複数年にわたる契約で事前に生産能力を確保している。低在庫とエンタープライズ向けSSD需要により、業界が短期的に過剰供給へ転じるリスクが低下している。
1Gbあたり2.9ドルの背後で、HBMがプレミアムを取り戻す
HBMはAIアクセラレーターの重要な記憶部品であり、その価格はサムスン電子とSKハイニックスの今後2年間の利益弾力性に直接影響を与える。
ゴールドマン・サックスは、2027年のサムスンとハイニックスのHBM混合平均販売価格がともに1Gbあたり約2.9ドルに近づき、前年同期比でそれぞれ87%と100%の増加になると予想している。うち主要製品の同種口径での価格上昇率は約60%、残りの成長は主に製品構成の改善によるもので、新世代・高積層HBMの比率上昇が含まれる。
2027年の値上げの基盤は、まず需給にある。AIサーバー需要はHBM供給よりも速く伸びる可能性があり、最新世代のHBMの製造難易度は上昇している。コアダイとベースダイに先端プロセスが採用され始め、高積層化はプロセス複雑度を高め、歩留まりを低下させる。新世代HBMはウェハー生産能力の消費が大きく、実効供給をさらに制限する。
もう一つの理由は、HBMと従来型DRAMの価格関係が変化したことだ。HBMは通常年単位で交渉され、価格は1年間比較的固定される。一方、従来型DRAMは月次または四半期ごとに価格が調整され、市場の変化をより迅速に反映できる。2026年第2四半期時点で、従来型DRAMの価格はすでにHBMを上回っている。ゴールドマン・サックスは、従来型DRAMの平均販売価格が2026年末までに約2ドル/Gbに上昇し、2025年末の0.5〜0.6ドル/Gbを大幅に上回ると予測している。
HBMが引き続きハイエンド製品にふさわしい利益率と価格プレミアムを維持するには、2027年の価格再設定が必要となる。Visible AlphaによるSKハイニックス2027年HBM平均販売価格の市場コンセンサスは約2.3ドル/Gbであり、ゴールドマン・サックスの2.9ドルという予測は約24%高い。
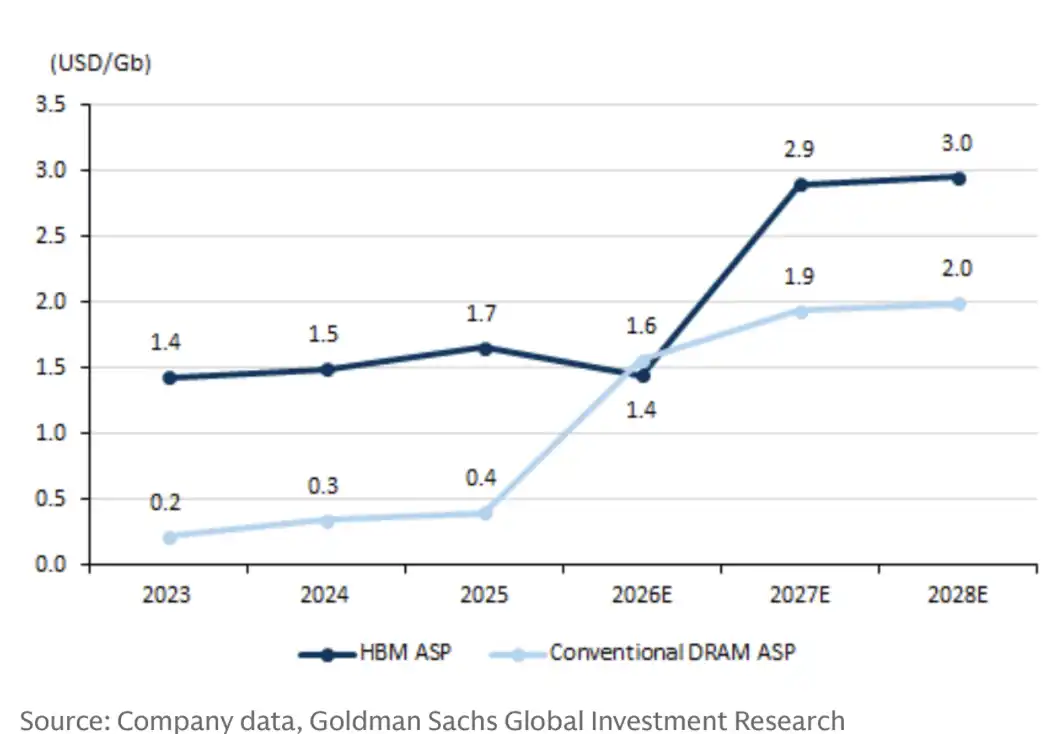
SKハイニックスのHBMミックスASPは2027年に2.9ドル/Gbまで上昇し、従来型DRAMとの価格差を再び広げる。
HBMの収益比率もそれに伴って上昇する。ゴールドマン・サックスは、HBMがサムスンとSKハイニックスのDRAM収益に占める割合が、2026年の8%と14%から、2027年には16%と22%に上昇し、2028年にはさらに18%と25%に達すると予測している。価格と出荷が実現すれば、AI関連ストレージは両社の利益構造においてより重要で、可視性の高い一部となるだろう。
長期契約で3〜5年の数量を固定、顧客が先に生産能力を確保
HBMの年次価格設定は2027年の値上げ余地を説明し、複数年にわたるLTAは今回のメモリサイクルがなぜより安定する可能性があるのかという問いに答える。
従来のメモリサイクルでは、顧客は供給が逼迫した際に集中的に発注し、需要が弱まると迅速に購買を削減することが多かった。サプライヤーは高景気の見通しに基づいて生産能力を拡大した後、価格下落と在庫増加のリスクを単独で負いやすい。新たな長期契約は、より長い契約期間、より高いカバレッジ率、価格保護、前払いを通じて、リスクの一部を事前に顧客に分散し始めている。
ゴールドマン・サックスによると、現在のLTA期間は通常3〜5年で、多くの契約は5年を基本とし、一部の顧客は3年である。サムスンはローリング契約構造を採用しており、毎年交渉を通じて契約期間を1年延長するため、実際の協力期間は5年を超える可能性がある。
カバレッジ率も拡大している。サムスンは世界トップ5のデータセンター顧客との契約を完了しており、さらにAI需要関連の大手顧客5社と最終交渉を進めている。関連契約が完了すれば、複数年の契約は計画生産能力の60%〜70%をカバーすると見込まれる。
SK海力士は、主要顧客を含む約10社との間でLTA交渉を完了したと発表した。マイクロンは、契約期間中のDRAM出荷量の約20%、NAND出荷量の約3分の1をカバーする戦略的顧客契約を16件締結したことを開示し、最終的にこうした契約が会社の収益の50%以上をカバーすると見込んでいる。
長期契約の拘束力も強まっている。現在議論されている価格設定方式には、固定価格、上下限付きの価格レンジ、フロア価格が主に含まれる。価格レンジは激しい変動を抑えることができ、フロア価格はサプライヤーの下振れリスクを制限しつつ、市場価格上昇時の利益を保持する。
一部の契約には、テイク・オア・ペイ、前払金、違約金条項も追加されている。マイクロンは220億ドルの現金預金および関連する財務コミットメントを得る見込みであり、サンディスクは110億ドル超の財務保証と前払金を開示した。サムスンも、契約総前払金の約4分の1を受領済みであると表明している。
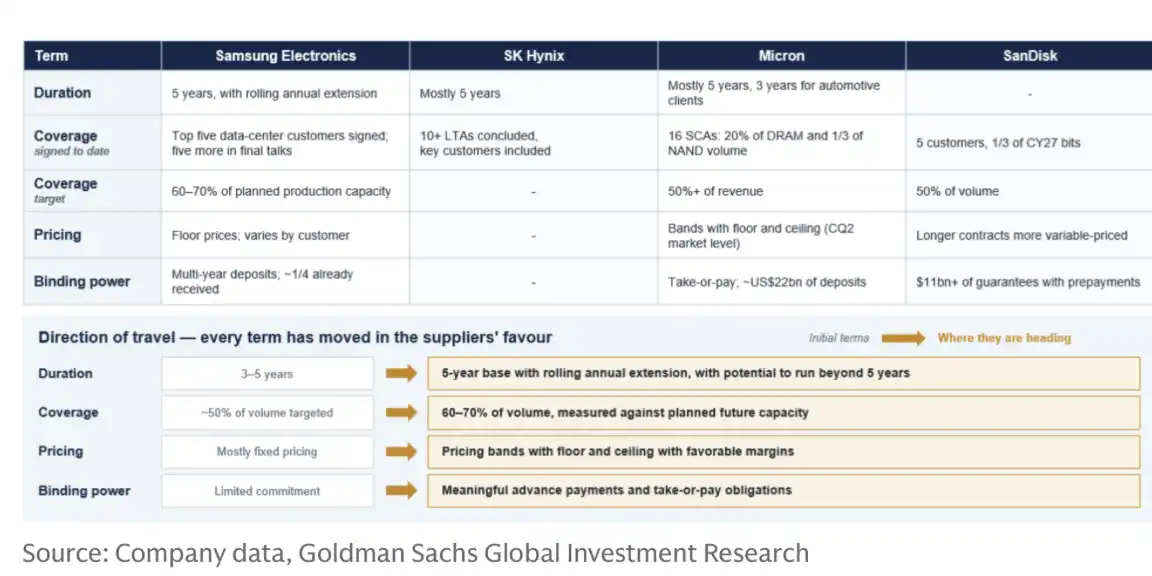
長期契約(LTA)条項サマリーテーブル。3年から5年の期間、60%から70%のカバー目標、価格レンジ、フロア価格、前払金、財務保証に焦点を当てる。
メモリメーカーにとって、増産前に多くの顧客コミットメントを得ることで、将来の需要変動による受動的な状況を軽減できる。設備投資の増加は依然として供給圧力をもたらす可能性があるが、将来の生産能力が契約で高い割合カバーされていれば、価格下落時の緩衝材はより厚くなる。
低在庫が一時的にサイクル反転懸念を抑える
最近の市場におけるモジュールメーカーの在庫増加懸念は根拠がないわけではない。スマートフォンとPCの需要が比較的弱含んでおり、確かに一部のモジュールメーカーの在庫増加を後押ししている。
ゴールドマン・サックスは、この変化は業界ファンダメンタルズよりも市場心理への影響が大きいと見ている。モジュールメーカーが存在する市場は全体のメモリ市場のわずか一桁台の割合を占めるに過ぎず、より重要なサプライヤーと主要顧客の在庫は依然として健全な水準にある。
2026年第2四半期末時点で、ゴールドマン・サックスはサプライヤーのDRAMおよびNAND在庫がともに2〜4週間と推定しており、通常の4〜5週間を下回り、メモリ下降サイクル前に一般的だった10週間超の水準をはるかに下回っている。今後12〜18ヶ月の生産能力拡大と供給増加率が需要増加を下回る可能性が高いことを考慮すると、低在庫状態は続く見込みだ。
顧客側の在庫もほぼ正常水準に近いと考えられている。過去数四半期の購買力は比較的大きかったものの、サーバー用メモリ供給は主に即時生産に使用されており、顕著な買いだめは形成されていない。低在庫とLTAカバー率の向上が相まって、メモリ価格が短期的に急反転する確率は比較的低い。
エンタープライズSSDが需要を吸収、NANDはまだ過剰には向かわず
HBMの好調さは、ストレージ業界全体にリスクがないことを意味するわけではない。NANDや従来型DRAMは、スマートフォン、PCなどの民生用電子機器の需要低迷の影響を依然として受ける。
ゴールドマン・サックスは、NANDの主要な増分需要がAIサーバーとエンタープライズ向けSSDにシフトしつつあると判断している。レポートでは、2026年から2028年のエンタープライズ向けSSD需要はそれぞれ474EB、619EB、755EBに達し、前年比で66%、31%、22%の成長が見込まれると予測している。民生用需要が弱含みでも、サーバー需要がその圧力の一部を相殺する機会は依然としてある。
供給側の拡大も比較的抑制的だ。主要メーカーの設備投資の重点はDRAMにより多く振り向けられ、NAND投資は大規模なウェハー生産能力の増強ではなく、技術移行に偏っている。ゴールドマン・サックスはこのため、中期的にはNANDの供給成長率は需要成長率を下回る可能性が高いと予測している。
最近のNANDスポット価格の軟化も、主にTLC 512Gbなどの特定製品に集中しており、TLC 1Tbなどの他の製品の値動きは比較的安定している。TLC 512Gbは過去1年間で価格が約600%上昇しており、今回の調整は他製品を大幅にアウトパフォームした後の動きであり、直ちにNAND市場全体の過剰への転換と見なすことはできない。
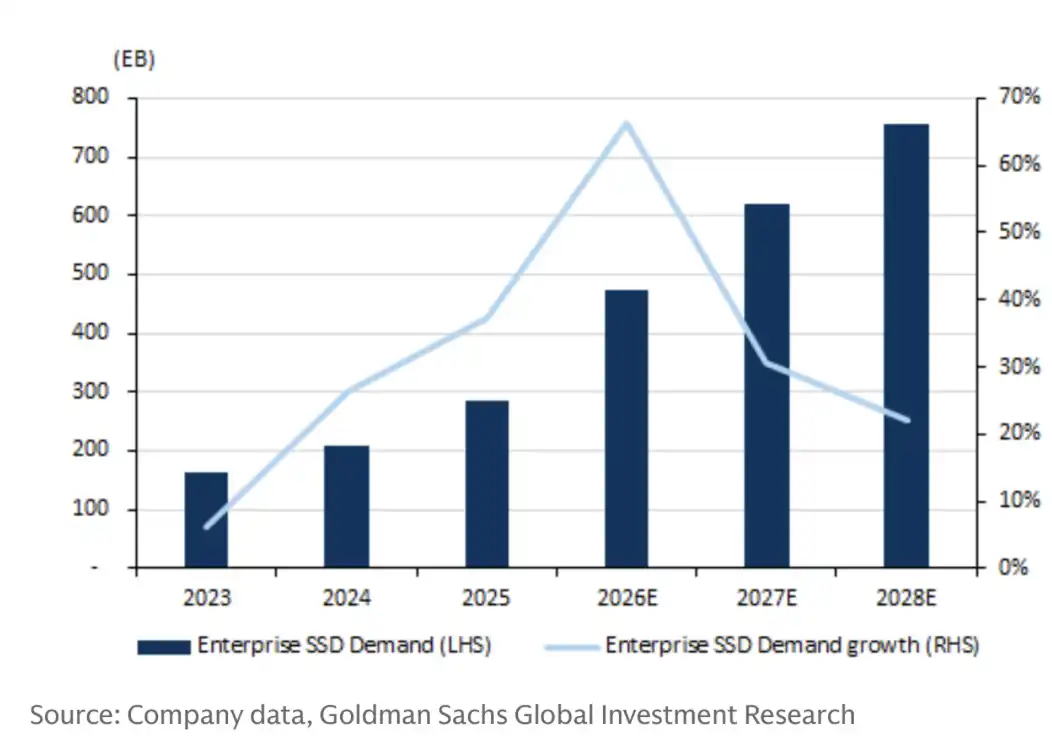
エンタープライズ向けSSD需要と前年比成長率。2026E、2027E、2028Eの需要はそれぞれ474EB、619EB、755EBで、前年比66%、31%、22%の成長。
ゴールドマン・サックスの需給モデルも同様にタイトだ。2027年のDRAM、NAND、HBMの需給ギャップはそれぞれ約5.9%、4.6%、6.0%と予測され、HBMが最も逼迫している。需給ギャップは価格が必ずしも持続的に上昇することを意味しないが、低在庫とAIサーバー需要に牽引され、NANDが民生用需要の弱さによって直接過剰に陥ってはいないことを示している。
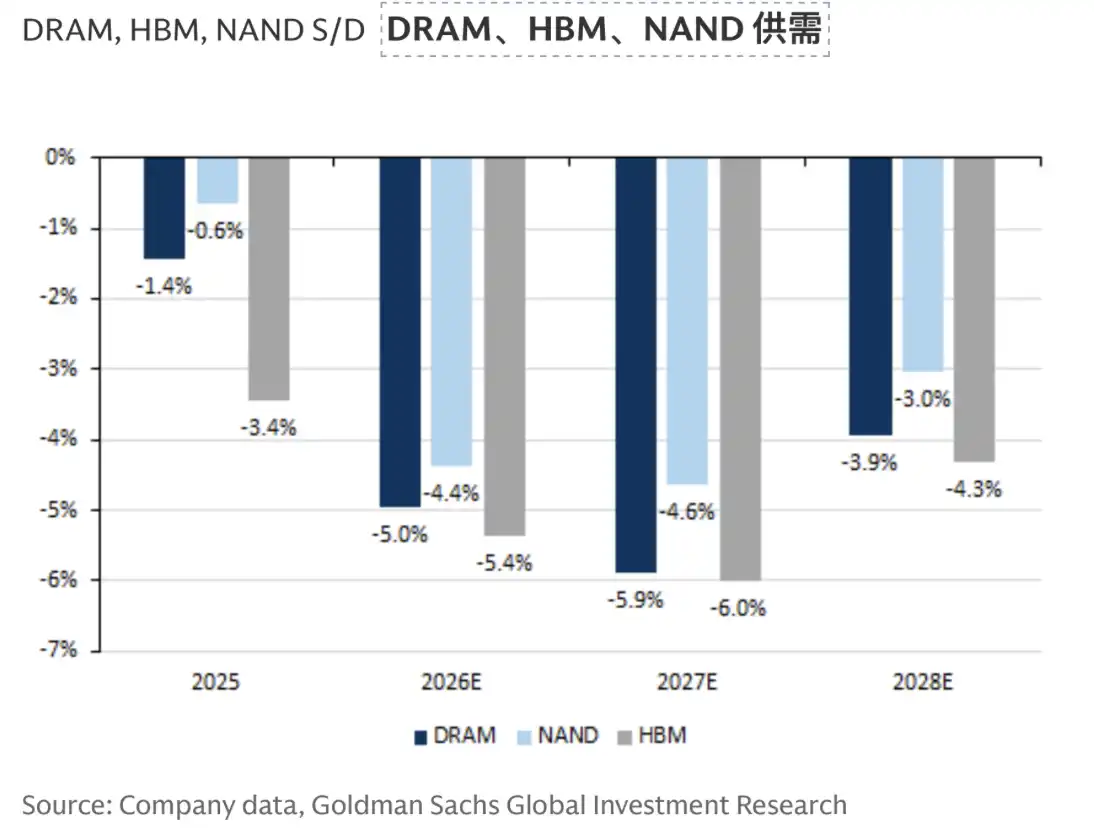
2027年のDRAM、NAND、HBMはいずれも供給ギャップが存在し、HBMの需給が最も逼迫している
CXMTは短期的には逼迫を変えにくく、長期的には依然として供給変動要因
市場は長江儲存(CXMT)の増産が世界のDRAM需給に与える影響にも注目している。ゴールドマン・サックスは、CXMTは主に中国本土の需要に依存して市場シェアを拡大し、海外販売は商業条件と地政学的要因の両方の影響を受けると予測している。技術格差を考慮すると、CXMTは短中期において世界のストレージ需給逼迫の構図を実質的に変えるにはまだ十分ではない。
CXMTのモバイルDRAM分野における成長は、現在主に中国のスマートフォンメーカーによる調達に支えられている。レポートが引用するTrendForceのデータによると、CXMTの今年のモバイルDRAM出荷の約70%は依然としてLPDDR4(X)であり、サムスンとSKハイニックスはすでにLPDDR5(X)を主力としており、関連製品がモバイルDRAM出荷に占める割合は75%から85%に達すると見込まれている。
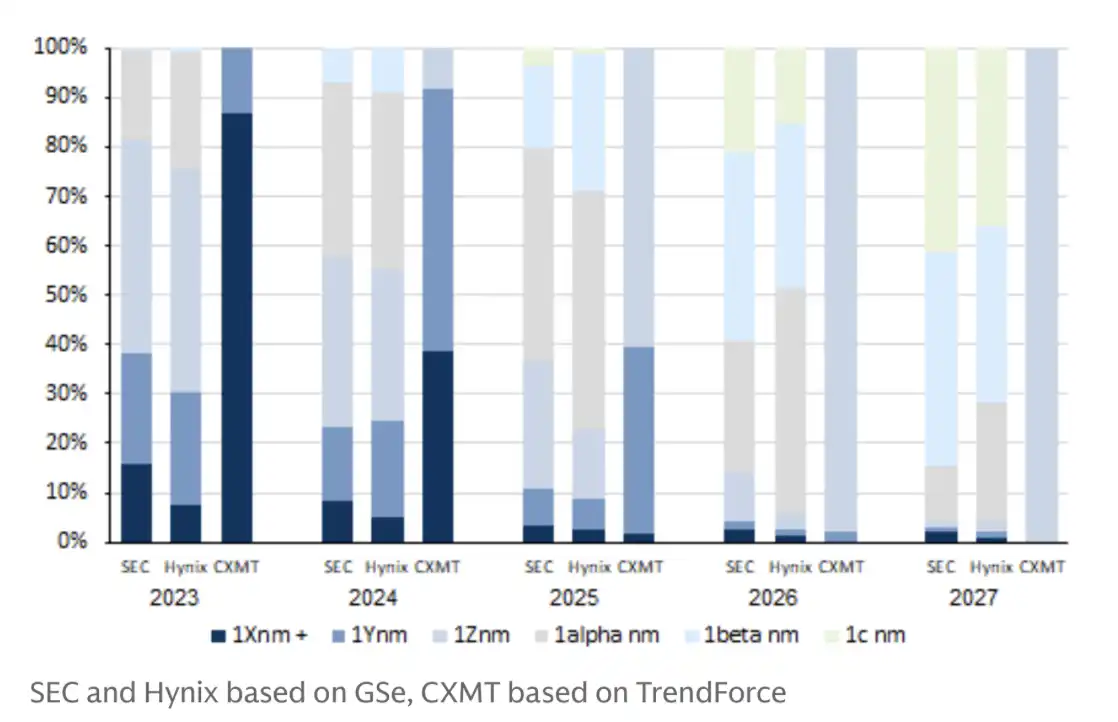
CXMTと韓国メーカーとの間には依然としてプロセス格差が存在する。CXMTの現在の主力プロセスは、世界のトップメーカーより約2〜3世代遅れており、短期的な増産だけではハイエンドDRAMの需給を直接変えることは難しい。
技術ノードにも同様に格差がある。CXMTの現在の主力プロセスはおおよそ1zノードに相当し、世界のトップメーカーは1a、1bから1cノードへの移行を進めており、その差は約2〜3世代である。歴史的に各世代のプロセス移行には通常数年を要し、追い上げは生産能力の拡大だけで直ちに完了するものではない。
設備の制約もそのアップグレード速度に影響を与える。より先進的なDRAMプロセスにはEUVなどのウェーハ製造設備が必要であり、中国メーカーは関連設備の調達に依然として制限を受けている。国産のリソグラフィー設備がEUV性能に到達するには、長い研究開発期間も必要である。
HBMの追い上げはさらに困難である。従来のDRAMプロセスに加え、HBMは先進パッケージング、データ転送速度、消費電力、歩留まり、ベースダイのファウンドリ能力にも関わる。CXMTがHBM分野で競争力を築くには、中国国内の先進プロセスとパッケージングサプライチェーンの同時アップグレードも必要となる。
したがって、リスクは消えていない。AIサーバー需要が期待を下回れば、HBMの値上げ余地は縮小する。LTA最終条項における価格保護、前払い、または調達義務が現在の想定より弱い場合、収益の可視性も割引される。成熟プロセスの供給が拡大し続ければ、従来型DRAMとコンシューマー向け製品の価格は依然として圧力を受ける可能性がある。
サムスン電子とSKハイニックスの調整後の低バリュエーションは、投資家が今回のメモリサイクルが過去の激しい変動から脱却できるかどうか依然として疑念を抱いていることを反映している。ゴールドマン・サックスが強気と見る核心は、HBMの値上げ、長期契約による数量固定、低在庫が同時に出現することである。今後実際に検証が必要なのは、AIサーバー受注が引き続き成長するか、LTA条項が実行されるか、そして新規生産能力が需要拡大の前に抑制を維持できるかである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事