27年の王者が譲位:SKハイニックス時価総額、初めてサムスンを超える——AIが駆動する韓国半導体の権力再編
原文タイトル:「27年の王者が譲位:SKハイニックス時価総額が初めてサムスンを超え、AIが駆動する韓国半導体の権力再編」
原文出典:ウォールストリート・ジャーナル
2026年6月22日、かつて140億ドルの負債を抱え倒産寸前だったSKハイニックスが、時価総額で韓国資本市場を27年間支配してきたサムスン電子を初めて上回り、韓国「時価総額トップ」の座に輝いた。その背後には、緻密な歴史的賭けがあった——AIの波がHBMを周辺製品から演算の中核へと押し上げる中、SKハイニックスは59%の市場シェア、1日あたり200億元超の純利益という驚異的な成果で、ビジネス史上最も衝撃的な逆転劇を成し遂げた。
2026年6月22日の取引時間中、韓国資本市場の歴史を塗り替える瞬間が訪れた。
SKハイニックスの時価総額が初めてサムスン電子を超え、韓国で最も時価総額の高い上場企業となった。これは1999年以来、サムスン電子が初めて韓国「時価総額トップ」の座を譲った瞬間だ。取引時間中、SKハイニックスの時価総額は2080兆ウォン(約1.35兆ドル)に達し、サムスン電子の同期時価総額は2066兆ウォンだった。
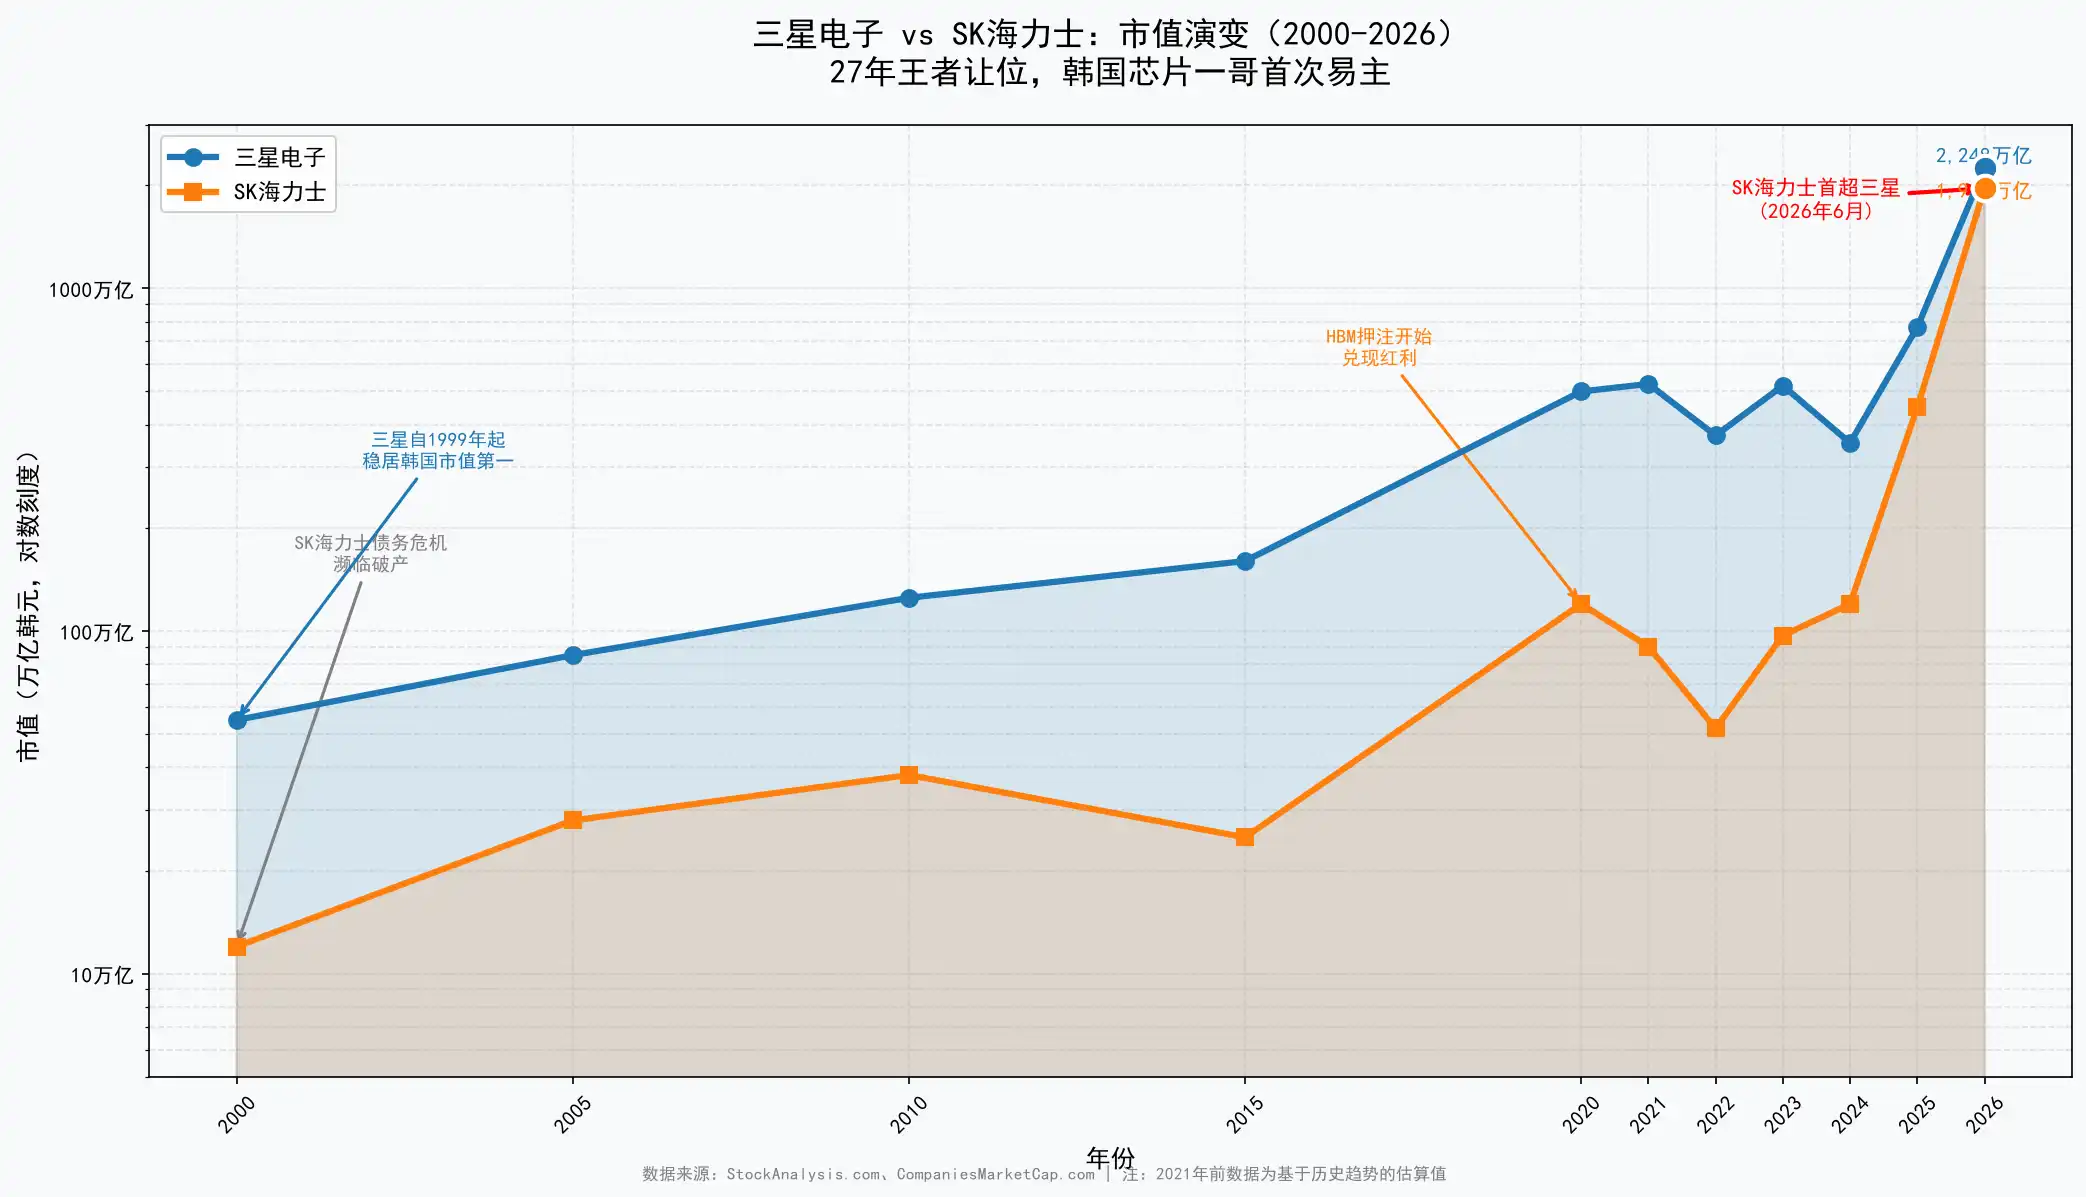
倒産寸前の債務企業から、国家の象徴であるサムスン電子を超える兆ドル帝国へ——SKハイニックスは20年をかけて、ビジネス史上最も驚くべき逆転劇を成し遂げた。これは単なる2社の順位交代ではなく、AIの波が世界の半導体産業の権力構造を再編する縮図でもある。
HBM:周辺製品からAI時代の中核インフラへ
SKハイニックスの逆転劇は、本質的に「HBMに賭けた」歴史である。
高帯域メモリ(HBM)はかつてストレージチップの中でもニッチなカテゴリーだった。しかし、AI大規模モデルのトレーニングでは、GPUとメモリ間で極めて高速なデータスループットが必要となる——NVIDIA H100には80GBのHBM、H200には141GB、最新のB200には192GBが必要だ。世界でHBMを生産できる企業は3社のみ:SKハイニックス、サムスン、マイクロンである。
SKハイニックスはこの分野でほぼ独占的な優位性を築いている。TrendForceのデータによると、SKハイニックスは2025年に世界のHBM市場の59%のシェアを占めた。さらに重要なのは、最も利益率の高いHBM4分野で、Counterpoint ResearchはSKハイニックスの2026年の市場シェアが54%に達すると予測し、すでにNVIDIAの次世代Vera RubinプラットフォームのHBM4受注の3分の2以上を確保しており、一部の機関はシェアが70%を超える可能性があると予測している。
この優位性は財務データに如実に表れている。2026年第1四半期、SKハイニックスの連結売上高は52兆5800億ウォンに達し、前年同期比198.1%増加、初めて50兆ウォンの大台を突破した。純利益は40兆3500億ウォンで、前年同期比約4倍増となった。単純計算すると、SKハイニックスは今年の最初の3ヶ月間で1日平均20億元以上の利益を稼いだことになる。
営業利益率72%はエヌビディアを上回るだけでなく、従来のDRAM事業を大きく引き離している。Counterpoint Researchの推計によると、SKハイニックスのHBM事業の営業利益率は75%から83%の間にあり、通常のDRAM事業より約10ポイント高い。HBM事業は同社の売上高の約40%を占め、名実ともに利益のエンジンとなっている。
サムスンの苦境:多角化の代償
SKハイニックスの鋭さと比較すると、サムスン電子の問題は「広さ」が重荷になっている点にある。
サムスンの事業は、ストレージチップ、スマートフォン、半導体受託生産、家電など多岐にわたる。2025年の売上高333兆6000億ウォンはSKハイニックスを大きく上回るが、ストレージ以外の事業の低迷がリソースと戦略の焦点を分散させている。
ストレージチップ分野では、サムスンのHBMへの取り組みは明らかに遅れを取っている。サムスンもHBM3EやHBM4の開発を進めているが、顧客認証と量産の進捗でSKハイニックスに後れを取っている。その結果、AIコンピューティング需要が最も爆発的に高まった時期に、サムスンは競合他社がプレミアムを独占するのを指をくわえて見ているしかなかった。
さらにサムスンを悩ませているのは、他の事業の同時的な失速だ。スマートフォン事業の市場シェアは54%から45%に低下。半導体受託生産事業は技術格差からハイエンド顧客の受注を得られず、稼働率不足の苦境に直面している。ストレージ事業が本来提供すべき利益は、他の事業の損失によって絶えず希薄化されている。
加えて、経営陣と従業員間の労使紛争がくすぶり続けている。SKハイニックスが昨年、画期的なボーナス契約を結んだ後、サムスンの労使対立は利益回復にさらなる課題をもたらしている。SKハイニックスの従業員がAIバブルの恩恵で厚い報酬を得ている一方で、サムスンの組織の結束力は試練に直面している。
負債140億ドルから兆ウォン帝国へ
SKハイニックスの台頭の物語は、韓国半導体産業の縮図とも言える。
その前身は1983年に設立された現代電子に遡る。韓国政府の支援と財閥の資金投入により、現代電子は急速に成長し、DRAMチップを主力として、90年代には韓国第2位の半導体企業に成長した。1999年、現代電子はLG半導体と合併してハイニックス(Hynix)となり、現代グループに属した。
しかし、2000年代初頭の半導体寒冬により、この企業はほぼ破産の淵に追い込まれた。当時、SKハイニックスの負債は140億ドルに達し、一時は崩壊寸前だった。韓国政府が産業統合を推進した結果、DRAM分野ではサムスンとハイニックスの二大寡占体制が形成された。その後、数回にわたる重要な再編と技術の逆周期投資を経て、ハイニックスは徐々に息を吹き返した。
真の転機はHBMへの先行的な布石だった。市場がHBMをまだ周辺的な製品と見なしていた頃、SKハイニックスはこれを将来のハイパフォーマンスコンピューティングの方向性と定めていた。この戦略的眼差しはAIブームの中で過剰なリターンをもたらした――今日、HBMは一般的な商品から、ChatGPTや先進的なAIモデルを支える重要なインフラコンポーネントへと変貌を遂げている。
SKハイニックスの逆襲は、韓国資本市場の生態系も変えた。韓国金融監督院の院長は最近、「個別株レバレッジETFの導入を当初止めなかったことを後悔している」と述べ、サムスンやSKハイニックス関連の高リスク商品の悪影響が顕著に拡大していると指摘した。個人投資家によるこれら2銘柄のレバレッジETFへの需要は高止まりしており、規制当局は個別の安定化措置を検討している。
時価総額を超えて:韓国経済構造の深層的な再編
SKハイニックスの時価総額がサムスンを超えたことは、資本市場のランキング以上の意味を持つ。
韓国銀行の李昌鏞(イ・チャンヨン)総裁は最近、半導体産業の拡大による恩恵が企業収益、消費、投資の改善を通じて、ますます経済全体に波及していると明確に述べた。SKハイニックスのような企業が国家経済の新たなエンジンとなる中、韓国の成長モデルは従来の家電製品主導から、AIインフラ主導へと移行しつつある。
グローバルな視点から見ると、この出来事はストレージチップ産業が「コモディティ化」から「高価値特化型」へと転換する節目を示している。従来のDRAMやNANDは周期性が極めて強い商品であり、価格変動が激しい。しかしHBMはAIコンピューティングパワーとの深い結びつきにより、コモディティとしての性質を脱し、長期的な価格決定力を持つ高級製品へと変わりつつある。
サイクルの下では、永遠の王者は存在しない
しかし、SKハイニックスの頂点到達は安泰を意味しない。
2028年前後には、マイクロンのニューヨーク工場、SKハイニックスの龍仁(ヨンイン)団地、サムスンの平沢(ピョンテク)増設による生産能力が一斉に放出される見込みだ。TrendForceはストレージチップの値上げが少なくとも2027年末まで続くと予測しているが、新たな生産能力の稼働が需給バランスを変える可能性がある。その時、HBMの希少性プレミアムが縮小するかどうかが、SKハイニックスの堀の深さを試すことになるだろう。
さらに、サムスンは王座を簡単に譲るつもりはない。サムスンは3D NANDや先端プロセス分野で依然として深い蓄積を持っており、HBM4でブレークスルーを達成すれば、市場競争は急速に激化するだろう。現在の時価総額の差はわずか14兆ウォン程度であり、王座交代の行方はまだまだ予断を許さない。
しかし、2026年6月22日、SKハイニックスは確かに歴史を塗り替えた。債務危機から再生した企業が、AI時代の中核インフラへの的確な賭けによって、韓国資本市場を27年間支配してきた巨人を打ち負かしたのだ。これは終着点ではなく、世界の半導体産業における権力再編の最新の注釈に過ぎない。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事