韓国株式市場が「イカゲーム」に:サムスン、SKハイニックスが支えるも、外国人投資家は撤退中
TL;DR
· WSJの報道によると、KOSPIは過去1年で約165%上昇したが、2026年上半期に外国人投資家はKOSPI株式を約1000億ドル純売却した。
· サムスン電子とSKハイニックスが指数の上昇と下落を主導し、個別株レバレッジ商品が半導体株の変動を個人投資家にさらに波及させている。
· 韓国規制当局は過度なレバレッジリスクについて警告を発しているが、相場がすぐに反転するとは限らず、下落時の損失は地元投資家が負う可能性が高い。
WSJ Markets A.M. 7月6日の記事によると、韓国総合株価指数KOSPIは過去1年で約165%上昇し、世界で最も注目される主要株価指数の一つとなった。一方で、外国人投資家は高値圏で撤退している。韓国取引所の関連データによると、2026年上半期に外国人投資家はKOSPI株式を約148兆~150兆ウォン(約950億~1000億ドル)純売却した。相場を追い続けているのは、ますます地元の個人投資家と、個別株レバレッジ商品でリターンを拡大する投資家が中心となっている。
この強気相場の主役を見つけるのは難しくない。サムスン電子とSKハイニックスは、AIサーバーや高帯域メモリなどの需要に支えられ、アジアのAI取引の重要な入り口として資金を集めている。問題は、指数の上昇、外国人投資家の減倉、個人投資家のレバレッジ活用がほぼ同時に発生している点だ。相場が少数の半導体株に牽引され、変動が高リスク商品で増幅される中、韓国市場は高リターンで高淘汰率のゲームのように見える。上昇時には誰もが参入したがるが、下落時に誰が強制決済や損失を負うのかが、より深刻な問題となる。
1年で約165%上昇も、KOSPIの変動は米国株よりはるかに大きい
KOSPIの表面的な成績は十分に驚異的だ。WSJの基準によると、過去1年の上昇率は約165%である。公開市場データも、韓国株式市場が過去1年で大きく上昇した方向性を裏付けている。The Korea Fundのデータによると、KOSPIは2025年に年間75.6%上昇し、2025年末には4214ポイントで引けた。韓国メディアMKの報道によると、2026年1月2日から7月1日までに、KOSPIは4309.63ポイントから8476.48ポイントに上昇し、上昇率は約96.6%となった。
しかし、これは安定した上昇のスローバルではない。WSJの記事はFactSetなどの市場データを引用し、過去1年間にKOSPIで少なくとも2%の日次変動が77回、3%超が44回、5%超が23回発生したと報じている。同じ期間に、S&P 500指数では少なくとも2%の日次変動はわずか5回で、3%超や5%超の変動はほとんどなかった。
短期的な資金にとって、高いボラティリティ自体が魅力となる。一般投資家にとっては、一度の方向性の誤判断で、それまでの利益が瞬時に失われる可能性もある。韓国市場は単にマクロ的な期待に押されているわけではなく、少数の主力株の影響をますます強く受けている。サムスン電子とSKハイニックスが指数に占める割合が高まるにつれ、AIチップ関連のストーリーが利益効果を拡大する一方、期待が揺らぐと売り圧力が指数全体に波及する。
2つの半導体株が相場を支え、個別株レバレッジ商品がさらに拍車をかける
韓国の今回の相場の核心は、AIチップ関連の連鎖にある。サムスン電子とSKハイニックスは、データセンター投資と高性能メモリー需要の恩恵を受けている。多くの投資家にとって、韓国市場に投資することは、ある意味でAIメモリー需要のさらなる高まりに賭けることと同義だ。
相場の熱気は現物株だけから来ているわけではない。SKハイニックスなどの個別株を対象としたレバレッジ商品が、上昇をより刺激的にし、市場をより脆弱にしている。
最も注目されているのは、SKハイニックスを2倍でロングする日次レバレッジ商品だ。その仕組みは直接的で、対象株が当日上昇すれば、商品は約2倍の日内リターンを提供しようとし、下落すれば損失も拡大する。こうした商品は通常、日次でリバランスが必要なため、原株価が激しく変動すると、商品自体の売買需要が市場の変動をさらに増幅させる可能性がある。
韓国国内で同様の商品が承認される前、一部の投資家は香港上場商品を通じて取引に参加していた。香港取引所とCSOPの資料によると、香港市場には「CSOP SK Hynix Daily 2x Leveraged Product」などの商品が存在する。SKハイニックスの株価上昇に伴い、こうしたツールは急速に人気を博し、個人投資家が半導体株の弾力性を追い求める入り口となっている。
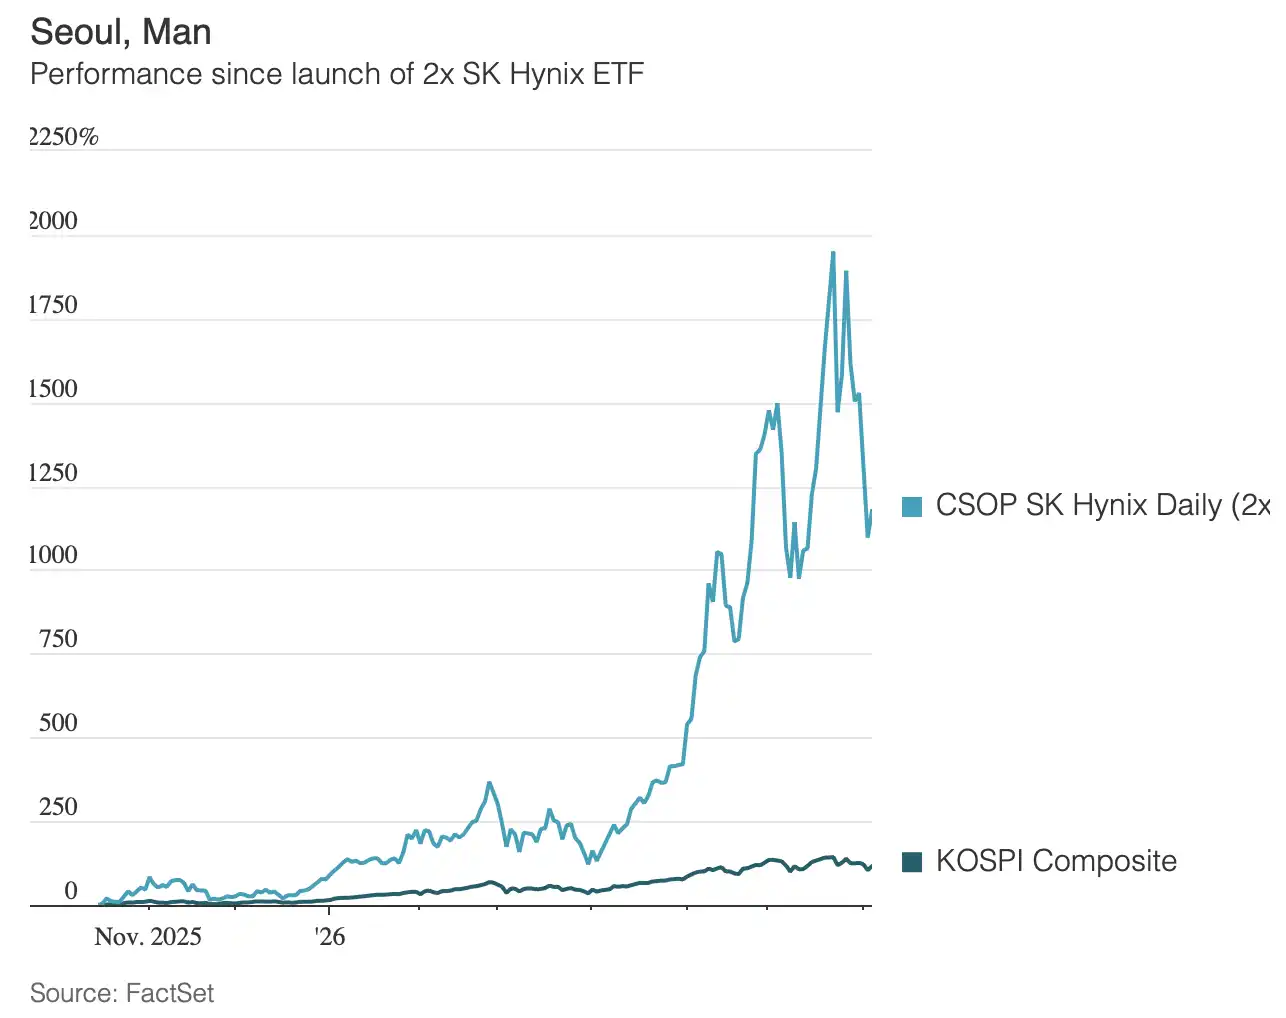
韓国の金融規制当局はすでにリスクを警告し始めている。Aju Pressの報道によると、韓国金融監督院は6月17日、関係機関を招集し、集中投資と過度なレバレッジの問題を警告した。国内の16の個別株レバレッジ・インバースETFの資産規模は約11.3兆ウォン、1日平均取引高は約8.3兆ウォンに上り、SKハイニックス個別株レバレッジETFの取引高は一時、原株の取引高の37.7%に達した。
これが「イカゲーム」の比喩の由来でもある。Arkevium Capitalの創業者Maxence Visseau氏はWSJの記事で、刺激を求める一部の個人投資家にとって「ボラティリティ自体が魅力である」と表現している。しかし、日次レバレッジ商品は長期保有とは異なる。値動きの激しい相場では損失が生じ、大幅な下落局面では、投資家は通常の株価下落ではなく、拡大された損失を負うことになる。
外国人売りは半導体に集中、国内資金が高ボラティリティ市場を引き継ぐ
今回の韓国株式市場で最も矛盾を感じさせる点は、指数が驚異的に上昇する一方で、外国人投資家が買い増しを続けるどころか、むしろKOSPI銘柄を大量に売却していることだ。
韓国取引所の集計によると、2026年上半期に外国人投資家はKOSPI銘柄を約148兆~150兆ウォン純売却した。SBSの報道によれば、外国人売りは2大半導体銘柄に集中しており、サムスン電子とSKハイニクスで外国人純売却額の約92%を占めた。MKも、サムスン電子とSKハイニクスがそれぞれ72.6兆ウォン、57.1兆ウォンの外国人純売却を記録したと報じている。
月次データも圧力が続いていることを示している。Aju Pressの報道によると、5月の外国人による韓国株売却額は約47.02兆ウォン(約305億ドル)に上った。6月26日時点でも、KOSPIは外国人による大規模な純売却を記録している。ただし、これらの数字は主に韓国上場株式を指しており、韓国資産全体を意味するわけではない。一部の月では外国人投資家が韓国債券を買い続けているためだ。
資金構造はここで分化している。一方では、外国人投資家が高集中・高ボラティリティに対して慎重姿勢を取っている。他方では、国内の個人投資家が最も人気の高い半導体銘柄やレバレッジ商品を追いかけ続けている。規制当局はより十分なリスク開示、投資家教育、適切性管理を求めることができるが、リスクは特定の商品から生じるのではなく、いくつかの要因が重なることで生じている。すなわち、指数が少数の半導体銘柄に依存していること、AI関連のストーリーが追い上げ資金を引き寄せていること、レバレッジ商品が短期的なボラティリティを増幅させていること、そして外国人投資家が株式エクスポージャーを減らしていることだ。
相場が上昇を続ける限り、これらの要因は市場によって強いトレンドと解釈される。しかし、トレンドが反転すれば、これらは同時に下落を増幅させる要因にもなり得る。
相場がすぐに終わるとは限らないが、損失配分の問題はすでに表面化している
韓国市場はまだ暴落しておらず、AI向けメモリ需要も否定されていない。サムスン電子とSKハイニクスは依然として世界の半導体サプライチェーンにおける重要な企業であり、AIサーバー建設はHBMなどの需要を支え続けている。今回の相場を単純にバブル崩壊の前夜と書くのは正確ではない。
より現実的な問題は、上昇幅が大きすぎ、ボラティリティが高すぎ、そしてチップが国内の個人投資家やレバレッジ商品にますます集中している中で、リスクを誰が負うのかということだ。
韓国の事例は、米国市場にも警鐘を鳴らしている。米国市場はより大きく、より深く、類似の商品が現時点で指数の動きを支配するには至っていないかもしれないが、大型テクノロジー株とAI関連ストーリーの指数におけるウェイトは同様に高く、高弾性商品への投資家の需要も高まっている。単一テーマ、少数のリーダー銘柄、レバレッジ商品が結びついた時、市場の上昇は急速になり得るが、リスクの蓄積も急速になる。
短期的に韓国市場の好調が続くかどうかは、依然としてAIチップ需要、サムスン電子とSKハイニクスの収益、外国人投資家の資金が戻るかどうか、そして規制が高レバレッジ取引を抑制できるかにかかっている。外国人投資家の資金流出が残した問題は、自動的には解決しない。個人投資家がボラティリティを受け入れる意思がある間は、市場はカジノのように見える。しかし、ボラティリティが不利な方向に転じた時、損失の配分を真に決定するものが、この「イカゲーム」の最終関門となるのだ。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事