IPO撤回、株価急落、AI融資は再価格設定されつつある
TL;DR
· 星展グループのCEO、陳淑珊氏は、市場がAI関連投資のリスクを再価格設定しており、投資家はより高いリターンとより厳格な取引構造を求めていると述べた。
· 同じ週、Firmusは約300億ドル評価の上場計画を撤回し、Voltaの50億ドル融資のうち37億ドルのチップ部分はJPモルガンとゴールドマン・サックスの引き受けを得られず、Cerebrasの株価は初日終値からほぼ半減した。
· 関連銘柄:CBRS、NVDA、D05.SI(星展)、JPM、GS。
10月12日、星展グループのCEO陳淑珊氏はブルームバーグテレビのインタビューで、市場はすでに意思表示しており、AI関連投資のリスクが再価格設定されていると述べた。投資家はより高いリターンを求め、より厳格な取引構造も要求しており、AI資本支出に投じた資金が最終的に返済可能な長期的リターンを生み出すことを確保しようとしている。
同氏はこれを健全な現象と呼び、弱い企業は格下げに直面する可能性があると述べた。
この発言に重みを与えているのは、同時に起きた3件の取引である。10月9日、エヌビディアが支援するオーストラリアのデータセンター企業Firmus Gridは、最大約55億ドルの上場計画を撤回した。
10月12日、AIクラウドインフラプラットフォームVoltaの50億ドル融資のうち、37億ドルのチップ融資はJPモルガンとゴールドマン・サックスの引き受けを得られなかった。同じ日、ウェハレベルチップ企業Cerebrasは約147ドルで引け、初日終値からほぼ半減した。
市場が取引している変数は、すでにAIに投資するかどうかから、どのような構造、どの段階、どのような収益率に投資するかに変わっている。かつては未完成のデータセンターでも数百倍の販売倍率で資金調達できたが、今や買い手はこの資産が返済できるのか、誰が保証するのかを問い始めている。
星展は警告しながら、200億ドルのAI取引を主導
陳淑珊氏の発言は空論ではない。同氏は同時に、星展が今年約250億シンガポールドル(約200億ドル)のAI関連取引を主導したことを明らかにした。半導体、ストレージ、データセンターに集中しており、多くはシンジケートローンアレンジャーとしての立場で、自身はごく一部のリスクしか留保していない。
この違いは明確にすべきである。主導とはローンを組織して他の機関に売却し、アレンジメントフィーを稼ぐことである。引き受けとは売れない場合に自分でまず引き受け、リスクを負うことである。
星展が200億ドルの主導と言い、Voltaでは37億ドルが引き受けられなかったというのは、同じことを語っている。銀行はオーガナイザーになることを望むが、リスクをバランスシートに留めることは望まない。したがって、警告しながら融資するのは矛盾ではなく、ビジネスモデルなのである。
真の試練は流通にある。買い手はより高い利回りとより強力な担保を求め、ローンは売れるのが遅ければ遅いほど高くなり、幹事行の余地は狭まる。資金調達の蛇口は閉まっていない。変わったのは流れの方向と価格設定だ。
Firmus、300億ドルのIPOを撤回:公開市場は高倍率を受け入れず
Firmus Gridは当初、約11豪ドルで価格設定し、評価額約306億ドル、8月の約105億ドル評価額のほぼ3倍に相当し、調達額は最大約55億ドルで、オーストラリアでここ30年で最大級の上場案件の一つになる可能性があった。
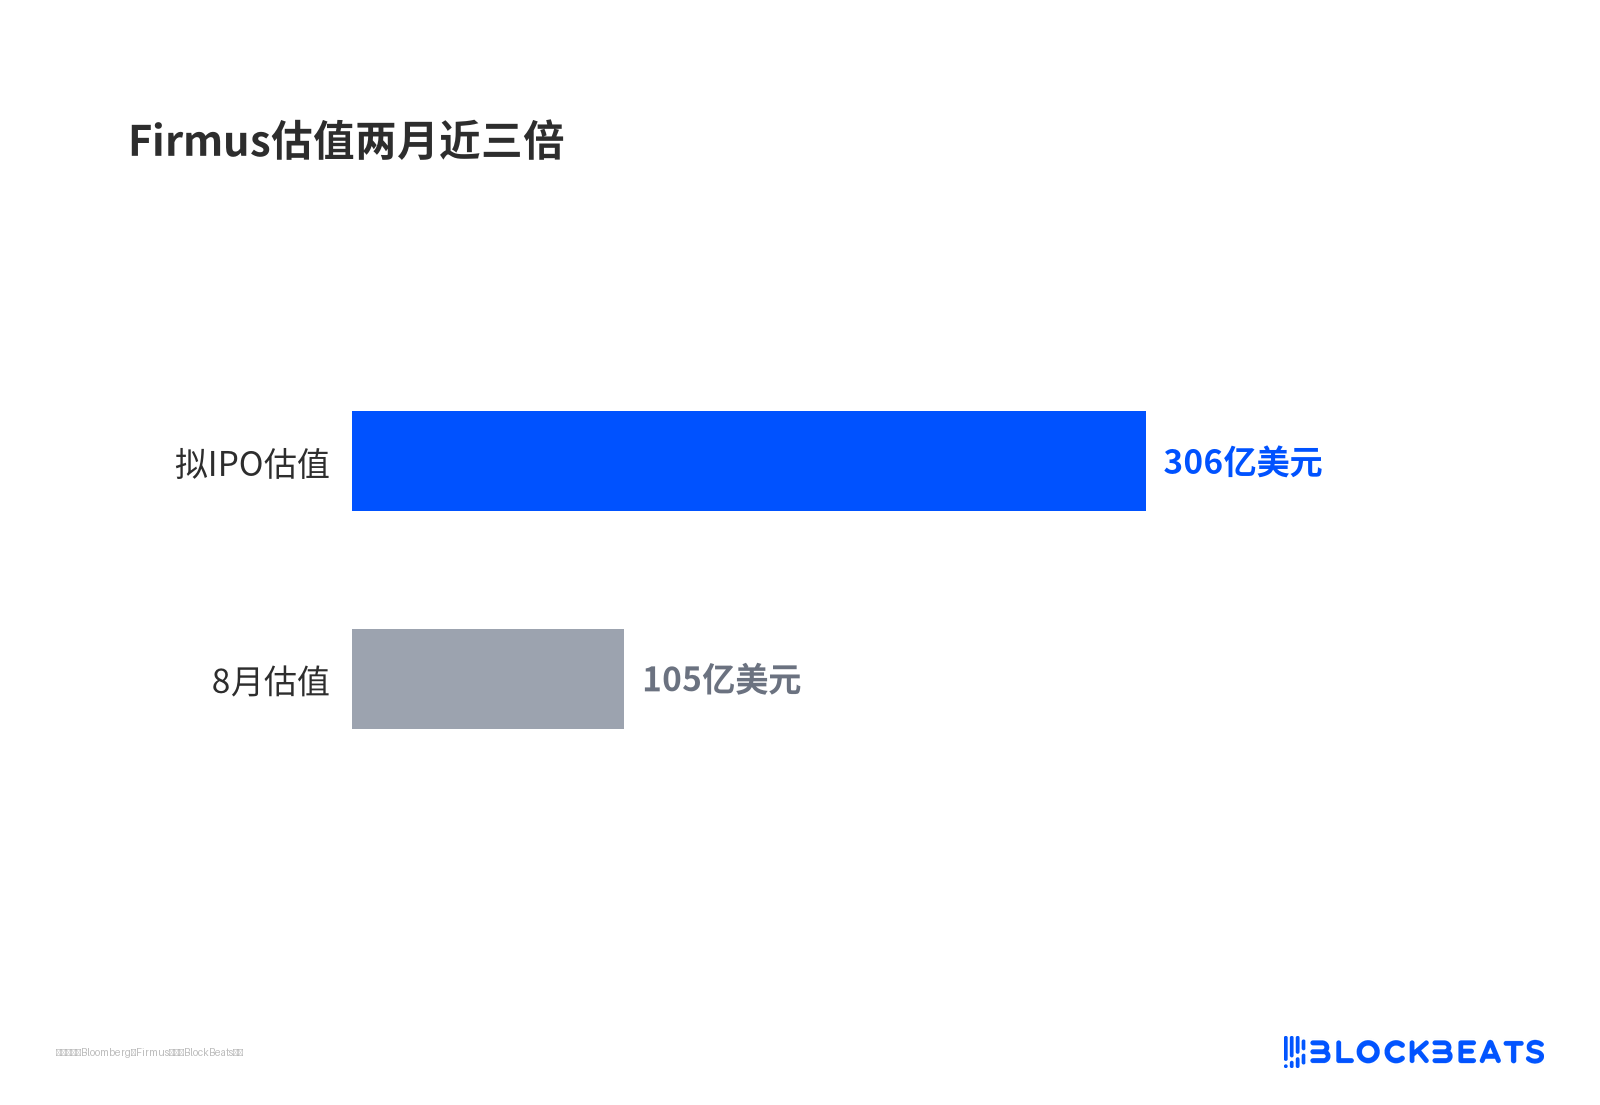
Firmusの評価額は2ヶ月でほぼ3倍
10月9日、同社は撤回を発表した。公式理由は市場の変動であり、現在の条件では会社の価値を反映できないとして、私募方案を模索する方針に転換した。
買い手の懸念は数字の乖離にある。上場資料によると、Firmusの現在の収入は約5100万ドルで、売上高の約600倍に相当する。同社は約728億ドルの将来収入コミットメントがあると主張するが、残り5つのデータセンターはまだ建設中で、建設費は約377億ドル、債務規模は約300億ドル。株主にはNVIDIA、Coatue、Blackstoneが含まれる。
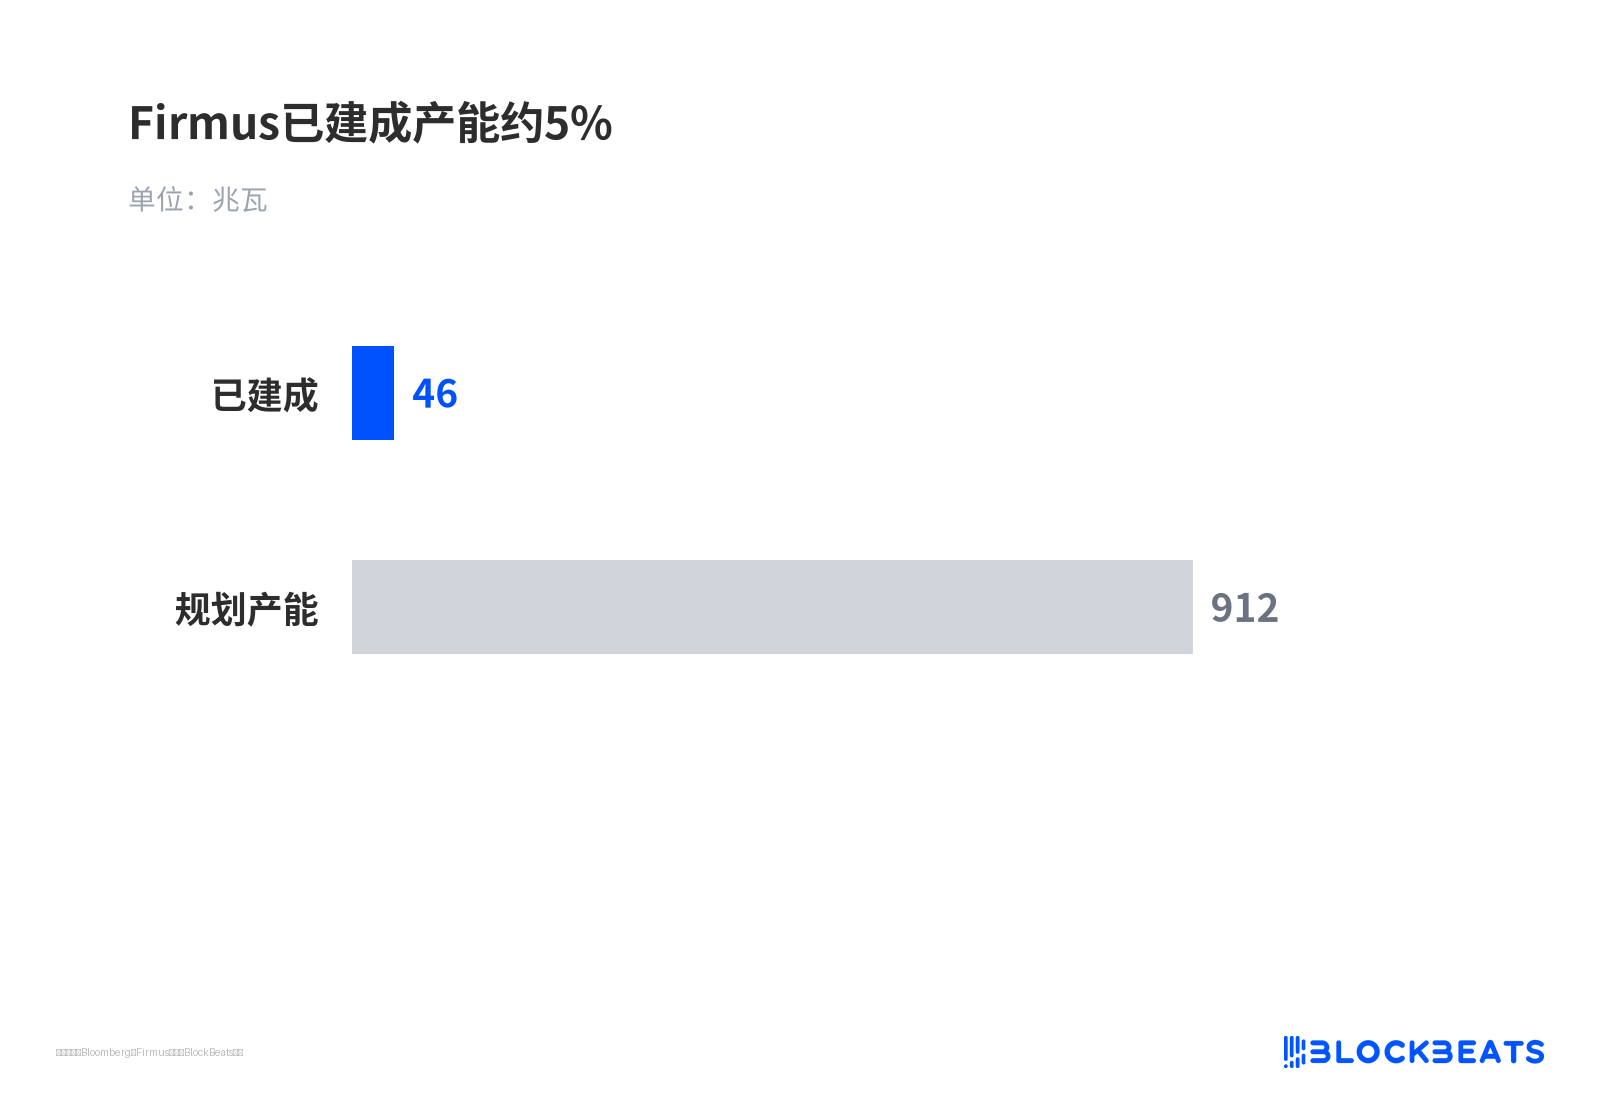
Firmusの完成済み产能は約5%
コミットされた収入と完成済み产能の間のギャップが、今回の価格設定の核心だ。公開市場はもはや私募段階の高倍率ナラティブに金を払おうとしない。特に資産がまだ実質的な収入を生んでいない場合には。
Voltaの50億ドルローン:引受はわずか13億ドル、37億ドルのチップローンは11%の要求
同じ週、Volta Infrastructureは約50.12億ドルの6年物ローンを打ち出した。13億ドルのタームローンはJPモルガンとゴールドマン・サックスが引き受けたが、37.12億ドルのGPUローンは这两行の引受を得られなかった。資金はデータセンター賃貸契約の信用状担保と、約3.6万枚のNVIDIA GPUの調達に充てられる。
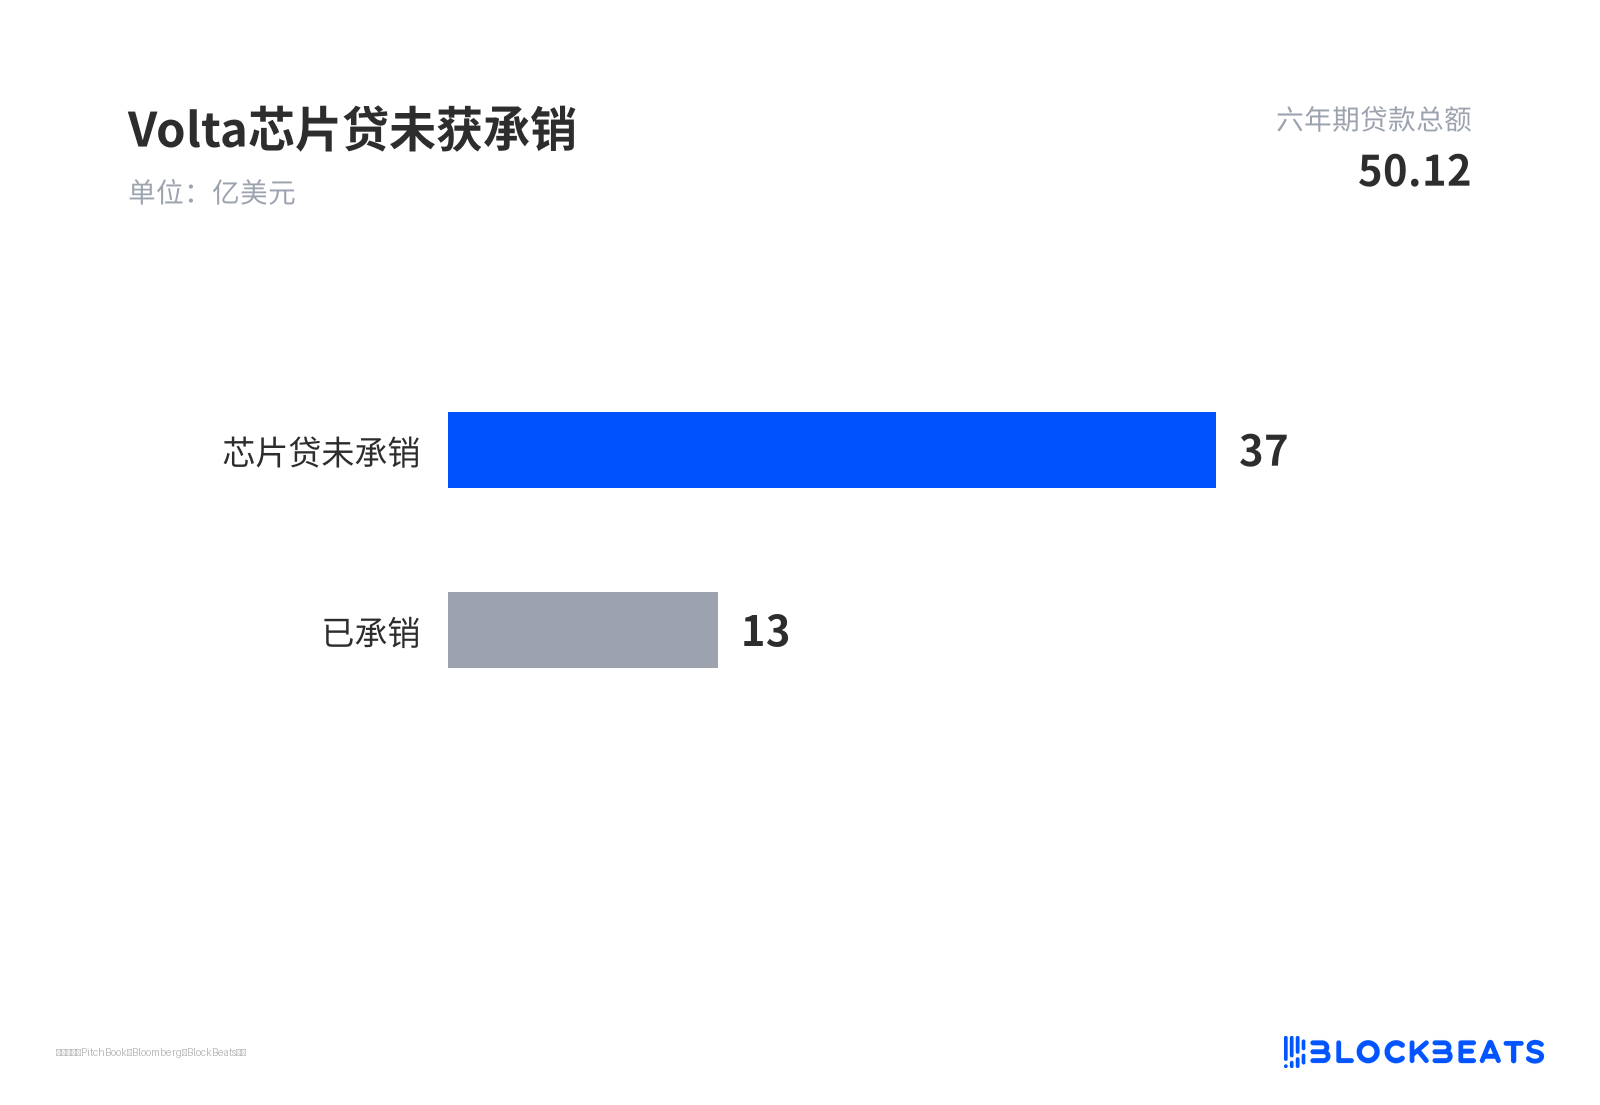
Voltaのチップローンは引受を得られず
このチップローンには信用格付けがなく、価格はSOFRプラス625~650ベーシスポイント、発行ディスカウントは97~98、全体の満期利回りは約11.2%~11.75%、コミットメント期限は10月14日で、以前のCoreWeaveなどのGPUローンよりも明らかに割高である。
無格付けのGPUローンは、まだ十分に減価していないチップを担保に高利で資金を借りるものである。格付機関はスコアを付けず、買い手は自分で価格を決めるしかない。2行の銀行が主導を申し出たが、優良な部分のみを引き受け、より難しい37億を市場に押し出したことは、リスク管理が厳格化している最も直接的な証拠である。
Cerebrasがほぼ半減:顧客集中とロックアップ解除が同時に価格を押し下げ
Cerebras Systems(CBRS)は5月に185ドルで上場し、初日の終値は311.07ドルだったが、その後は下落を続けた。10月12日には約147ドルで引け、初日終値の半分を下回り、公開価格も割り込み、当日の下落率は約8%~10%だった。
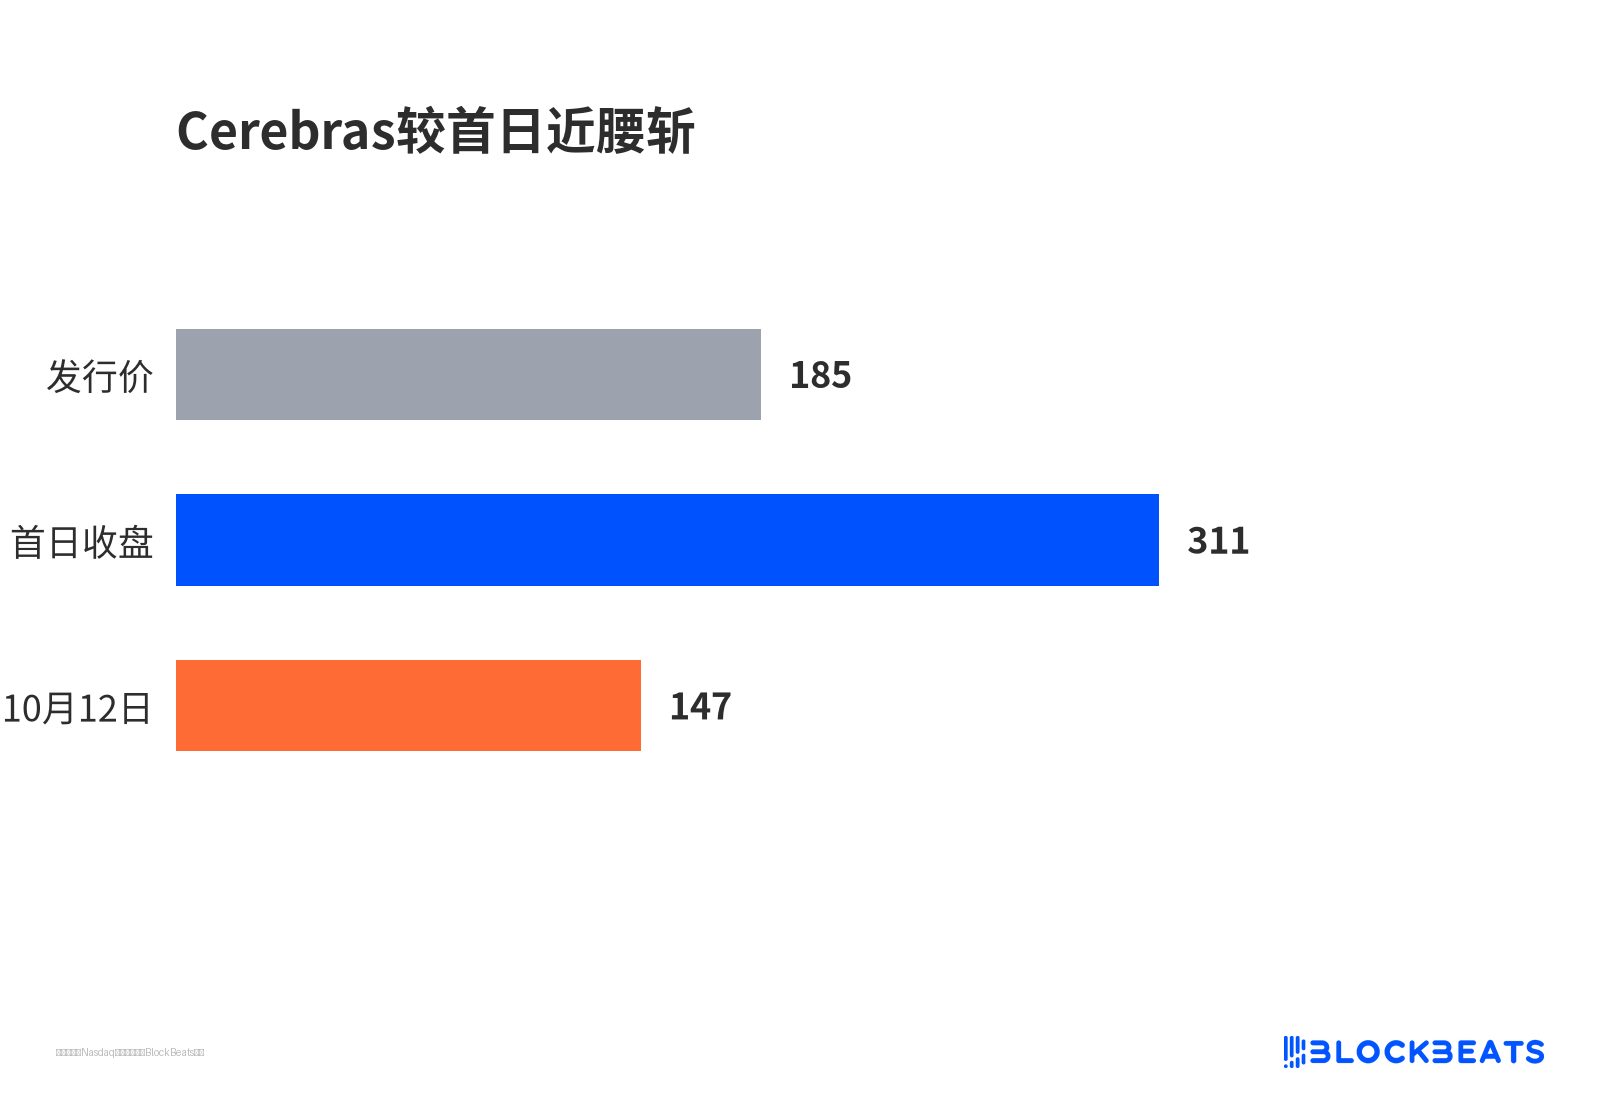
Cerebrasは初日からほぼ半減
引き金の一つは、業界調査機関SemiAnalysisが9月末に、OpenAIの新モデルGPT-6.1 Solの最速推論枠がNVIDIA GPUに切り替わったと述べたことである。以前はGPT-5.6 Solの同じ枠をCerebrasが提供し、速度は約750トークン/秒だった。双方ともこの切り替えを確認しておらず、OpenAIのアルトマンCEOはその後Xで、Cerebrasは依然として緊密なパートナーであると述べた。
もう半分の圧力は供給から来ている。約1940万株のロックアップ株がまもなく解除され、上場後しばらくは内部関係者が株を売れず、期限到来後に供給が集中放出される。市場は同時に、顧客集中度の高さと流出の可能性を価格に織り込んでおり、双方に100億ドル超、2028年まで続く計算力契約があってもである。
37億のチップローンが売れるかどうかが二重構造を決める
三つの事柄に共通するのは、AI需要が否定されたことではなく、価格決定権が買い手に移ったことである。公募は2か月以内に3倍近くになった私募評価額をそのまま公開化することを拒み、銀行は無格付けチップローンの保証を引き受けたがらず、流通市場は顧客集中にディスカウントを与えている。
三つの取引はそれぞれ異なる段階に属するが、買い手の答えは一致している。まず計算できるキャッシュフローを求め、それから成長ストーリーを語るのだ。
検証ノードは非常に具体的だ。10月14日以降、Voltaの37億ドルのチップローンが現在の価格で分配を完了できるかどうかは、二重軌道構造を検証する最も直接的なサンプルである。
Firmusがプライベートエクイティに転向した後、どのような条件を獲得したかは、優良プロジェクトが依然として合理的な評価を得られるかどうかを示している。Cerebrasの次の決算が、OpenAIとの契約以外での独立した実装能力を証明できるかどうかは、顧客集中ディスカウントが短期か長期かを決定する。
現在の証拠は選択的な再価格設定のみを支持しており、業界全体の退潮を導き出すには不十分である。高利回りローンが順調に売却され、優良プロジェクトが依然として資金調達できるならば、構造の堅い企業は借り続け、物語だけの企業は調整を迫られるということが、このAI資金調達サイクルの常態となるだろう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia