民主党によるAIへの規制が顕在化し始め、マイクロソフトは拡張権を放棄し、IPO企業は再評価されている。

TL;DR
· マイクロソフトはNscaleのテキサス拠点の拡張オプションを行使せず、11月5日にneocloudセクターが一斉に下落、NebiusとIRENは16%超下落、CoreWeaveは約12%下落した。
· このオプションはそもそもNscaleが開示した1034億ドルの契約総額には含まれておらず、撤回されたのは成長期待であり、既存契約には影響しない。
· 関連銘柄:Nscale(上場予定、コードNSCL)、マイクロソフト、NVIDIA。間接銘柄:Nebius、IREN、CoreWeave。
マイクロソフトはNscaleのテキサス計算能力契約をキャンセルしていないが、それを倍増させないことを決めた。11月5日、FTの報道によると、マイクロソフトはテキサスのリースを倍以上に拡大できるオプションの行使を拒否し、潜在的増分は数十億ドル規模に達する。報道後、NebiusとIRENは午後に16%超下落し、CoreWeaveは約12%下落した。
Nscaleは英国の計算能力リース事業者で、ニューヨーク証券取引所への上場を準備しており、目標評価額は300億から350億ドル。neocloudに属し、GPU計算能力を大手テック企業に貸し出す新興クラウド事業者であり、同じ分野にはNebius、IREN、CoreWeaveがいる。こうした企業はまず長期契約で収入を確保し、その契約を担保に資金を借りて発電所を建設し、カードを購入する。
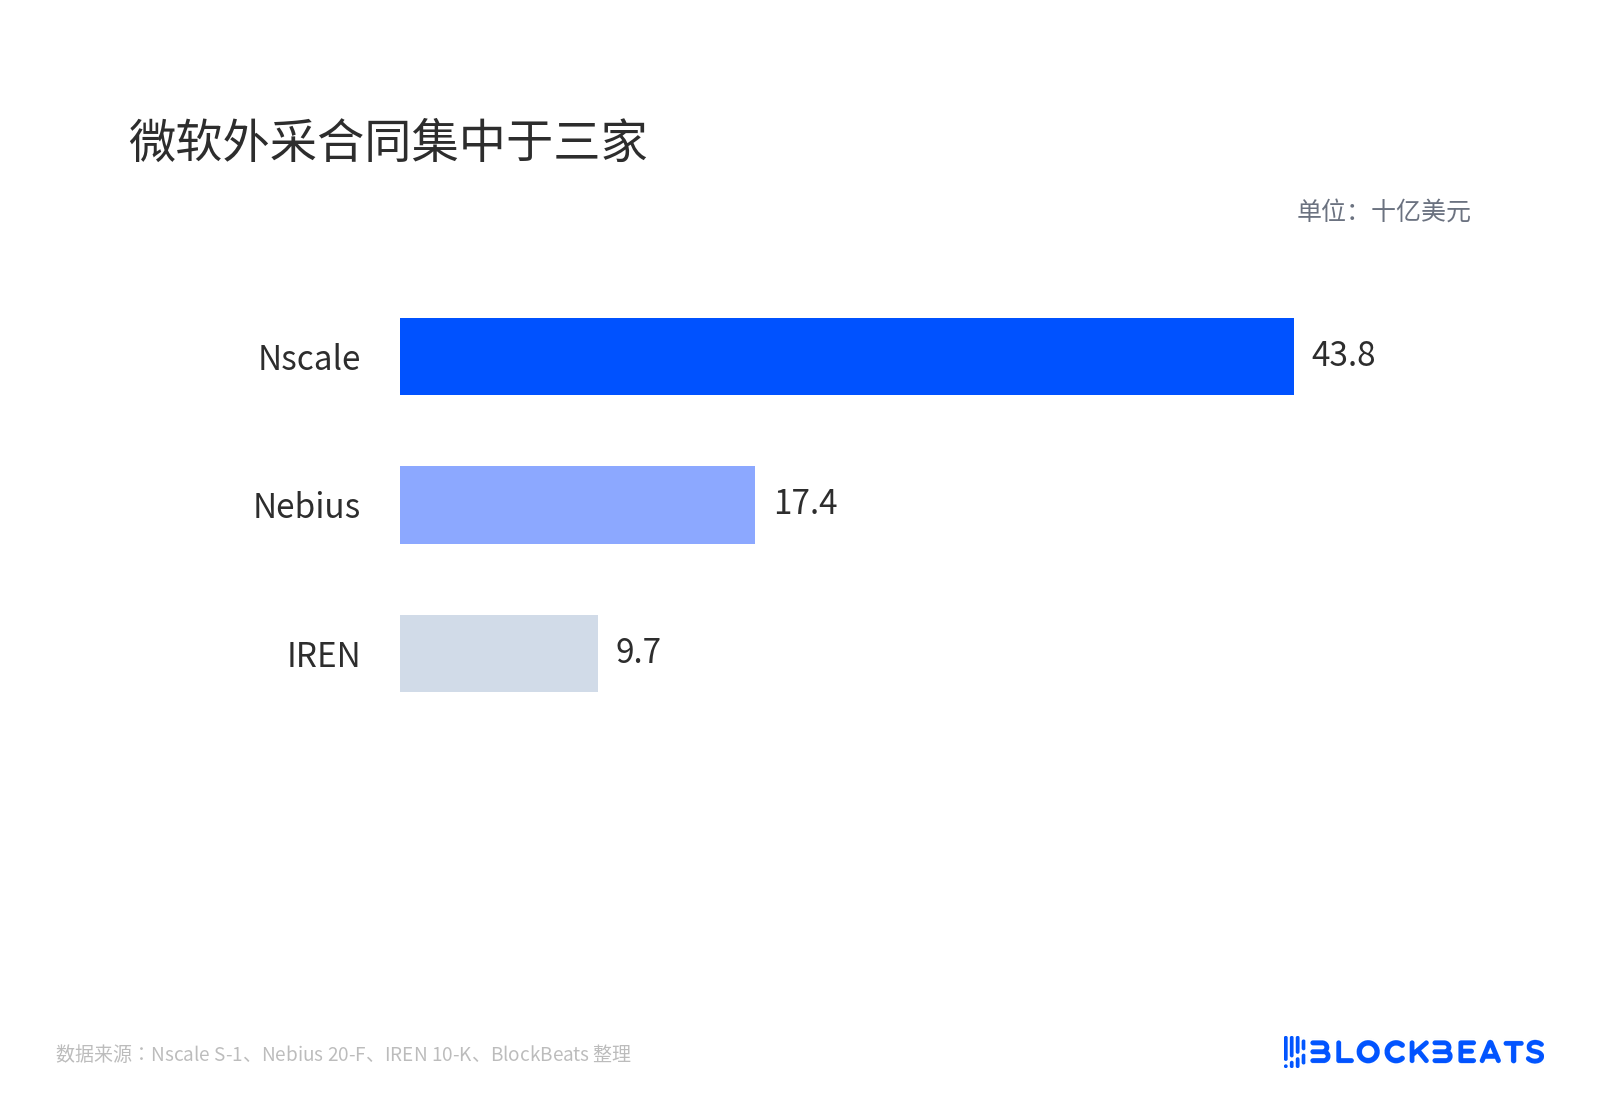
マイクロソフトの外部調達契約は3社に集中
マイクロソフトが放棄したのは拡張権
契約は thus 二つの層に分かれる。署名すれば支払うテイク・オア・ペイ条項は、使わなくても有効だ。オプションは逆で、買い手は約定価格で容量を追加する権利を持つが、行使する義務はない。前者は帳簿上の注文であり、後者は成長期待である。
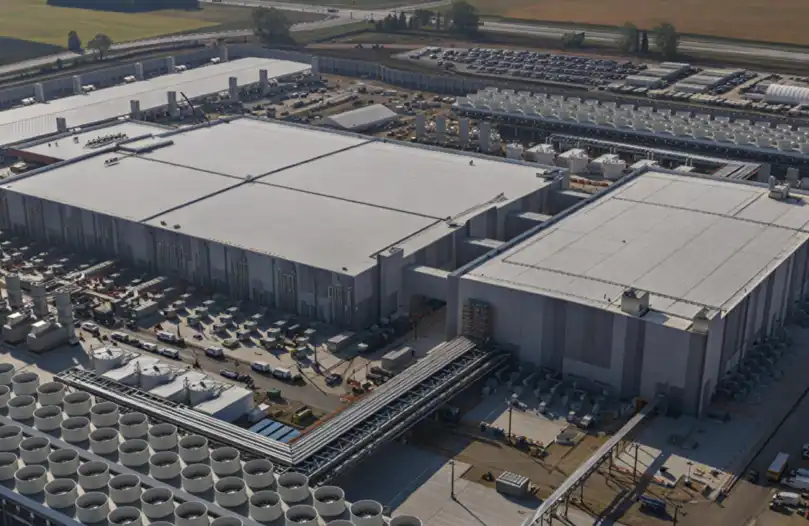
マイクロソフトが放棄したのは後者だ。テキサスの既存契約は依然有効で、Nscaleがマイクロソフトに供給する拠点はすでに納品中である。同社は同時に、行使されなかったオプションは当初宣伝された700MWの第2期ではなく、500MWに近く、隣接する自社用地に対応すると明らかにした。
しかしマイクロソフトの姿勢は確かに厳しくなっている。同日、Bloombergは関係者筋の話として、マイクロソフトがNebius、IREN、Nscaleのプロジェクトに対する監督を強化しており、一部の経営陣が納品遅延と規制の不確実性について「買い手の後悔」を抱いていると報じた。マイクロソフトの報道官の説明はより保守的で、戦略は依然として自社保有、リース、第三者並行の組み合わせだと述べた。
1034億ドルのうち稼働しているのはわずか26億ドル
Nscaleが9月18日に提出した目論見書には、8月31日時点でアクティブおよび契約済みの総額(TCV)が1034億ドルであると明記されている。これは文書全体の核心的なセールスポイントであり、300億から350億ドルの評価額を支える根拠でもある。
同じ文書にはもう一つの側面も明記されている。実際に稼働している部分はわずか26億ドルで、全体の2.5%に過ぎない。
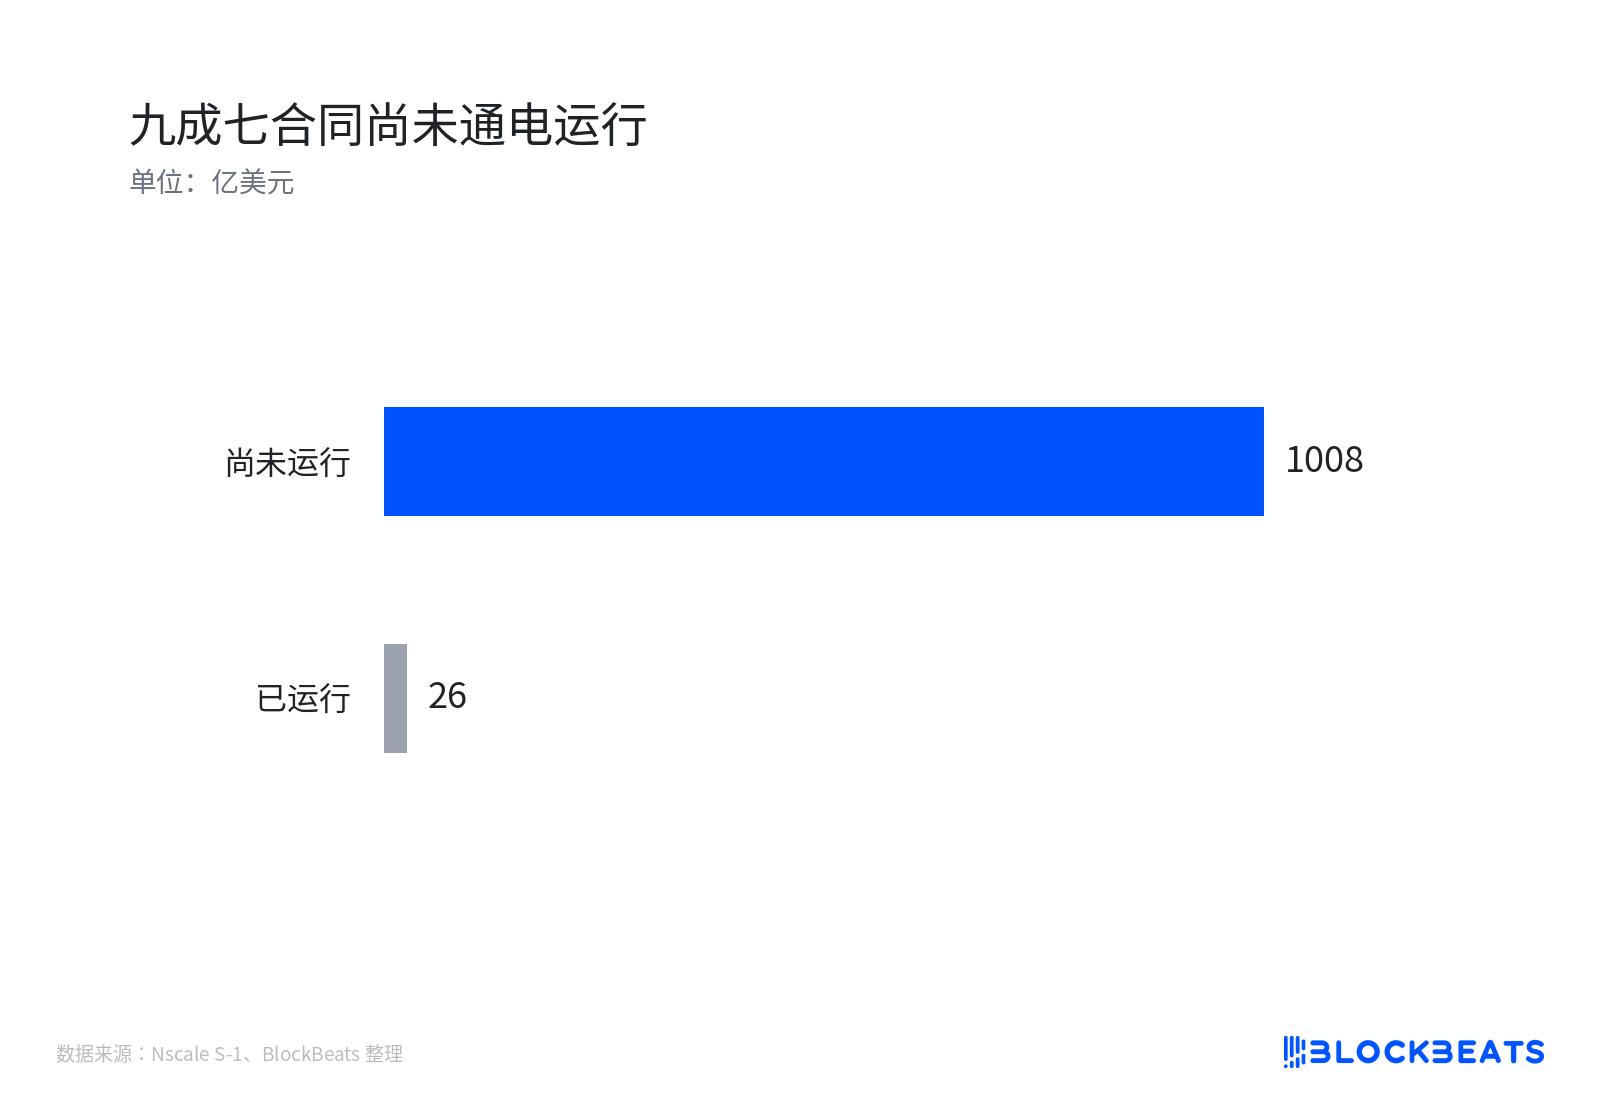
契約の97%はまだ通電稼働していない
TCVは契約済みの全期間にわたるコミット収入のみを計上し、未行使の拡張オプションや任意延長は明確に除外している。
まさにこれが論争の核心だ。マイクロソフトが行使しなかったオプションは、会社自身の定義によれば、そもそもその1034億ドルには含まれていない。したがって「受注残が動揺した」というのは厳密には成立せず、「ファンダメンタルズは無傷」も同様に成立しない。
集中度も明らかだ。マイクロソフトの契約上限は約438億ドル、Anthropicは約446億ドルで、合計でTCVの85%を占める。今年上半期、Nscaleの収入は1億4060万ドル、純損失は10億2000万ドルだった。
代替顧客はどこまで埋められるか
Nscaleが示す答えは、テキサス州の自社敷地で既に契約済みのFigure、約35億ドル、10万個のNVIDIA次世代Vera Rubinチップだ。同社は同時に、大手クラウド事業者を含む他の顧客とも交渉中であると述べている。
この契約はテキサス州の土地がマイクロソフトにしか売れないわけではないことを証明しているが、あの500MWのオプションを代替できると証明するにはまだ不十分だ。価格、稼働時期、支払条件はいずれもまだ公開されていない。
過小評価されている潜在負債は別のところにあるかもしれない。AnthropicのMonarch第一期プロジェクトはウェストバージニア州に位置し、資金調達はまだ最終確定しておらず、期限を過ぎれば契約が解除される可能性がある。AnthropicはTCVの約44%を占めており、この資金調達に問題が生じれば、一度のオプション失効よりもはるかに大きな打撃となる。
NVIDIAもまた変数だ。チップサプライヤーであると同時に、協力プロジェクトIonicのリース義務に対して最大約8億6000万ドルの保証を提供しており、さらに11月中旬に10億ドルの転換社債の決済を完了する予定だ。
電力供給開始時期がこの1034億ドルの価値を決める
最初の問いに戻ろう。これは受注の喪失なのか、それとも成長期待の撤回なのか。証拠は後者をより支持しているが、市場が取引するのは定義ではなく期待だ。
1034億ドルの契約額面は変わっておらず、マイクロソフトのテキサス主契約も依然として存在する。変わったのは、投資家が「将来収益になり得る部分」にいくら払う用意があるかだ。ある企業の収益の97.5%がまだ図面上にあるなら、評価は契約の長さではなく、電力供給開始時期によって決まる。
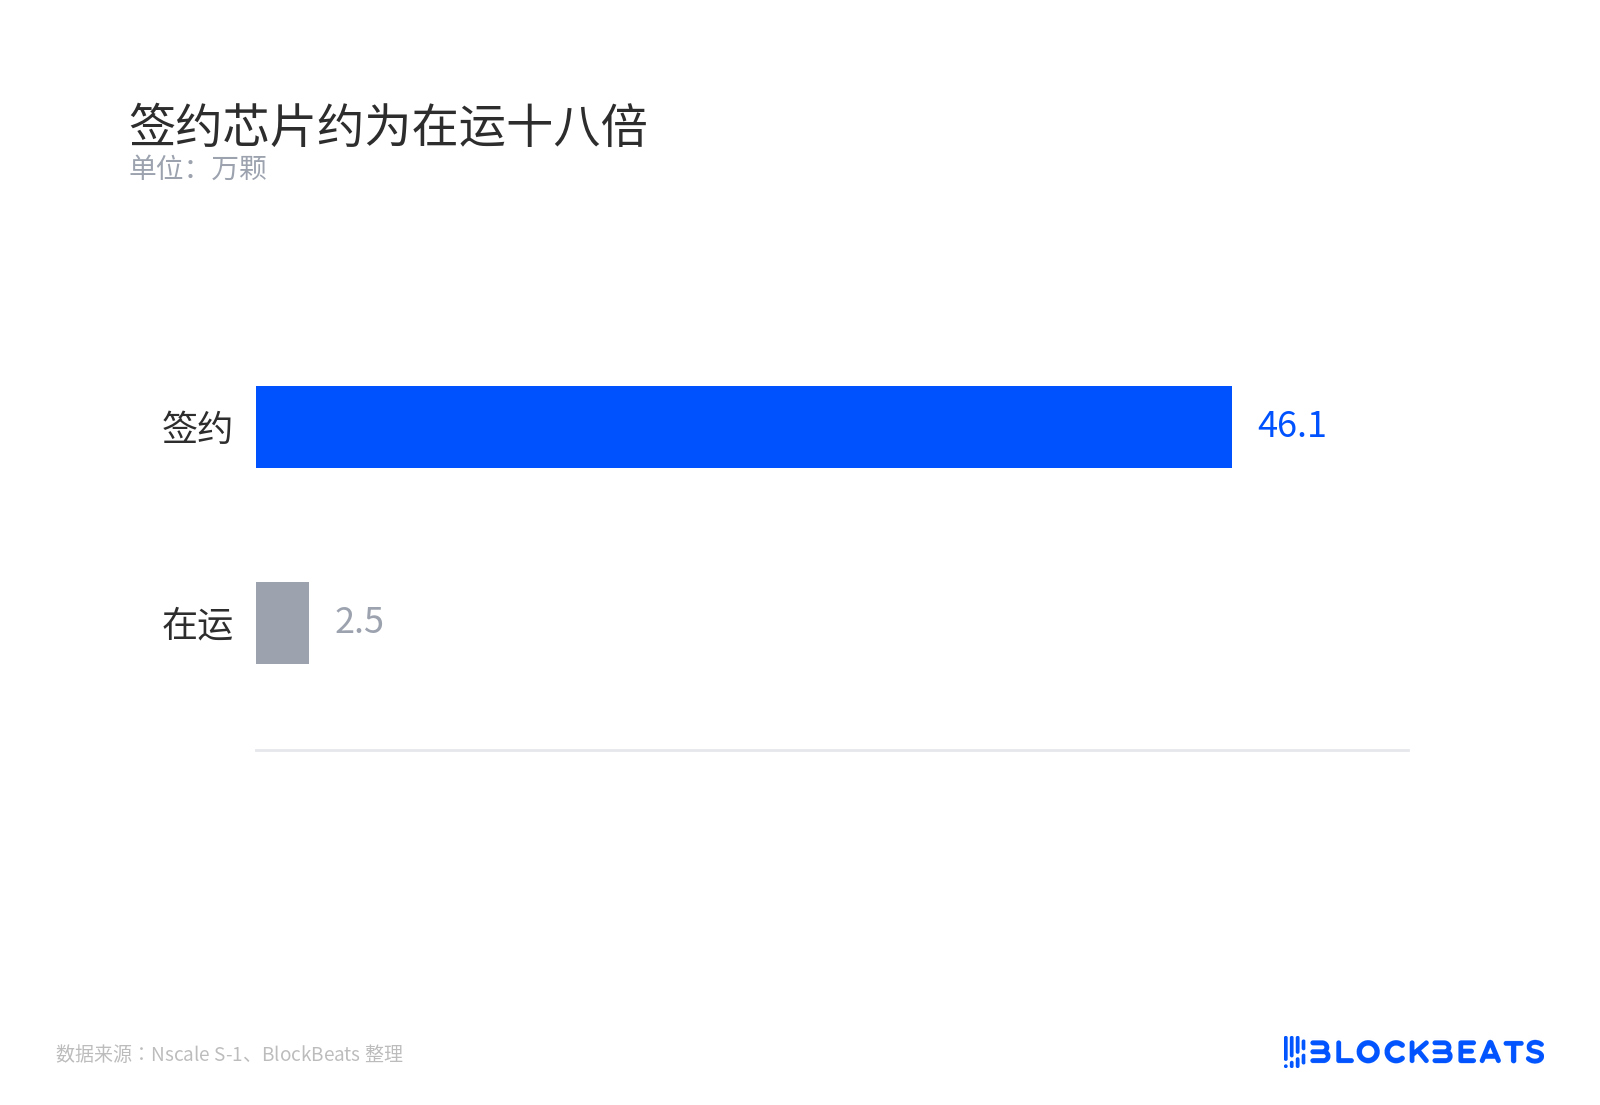
契約済みチップは稼働中の約18倍
次に注目すべきはいくつかの具体的な節目だ。Figureの35億ドル受注の単価と稼働開始時期が、テキサスのあの土地がどれだけのキャッシュフローを生み出せるかを決める。Anthropicのウェストバージニア第1期の資金調達が予定通り確定できるかは、TCVの44%が安定を保てるかに関わる。Loughtonの30億ドルがすでにTCVから除外されたかは、現時点で公開確認されていない。
Nebius、IREN、CoreWeaveを保有する投資家にとって、マイクロソフトがAIインフラから撤退するかどうかは今答えるべき問題ではない。次の「未行使オプション」が現れたとき、市場が依然としてまず売ってから問うのかどうかが、本当の問題だ。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事