長期米国債はすでにFRBの利上げを代行しており、市場は何に注目すべきか?
TL;DR
· 10月12日、クリーブランド連銀のハマック総裁は、現在の政策は制限的なままである必要があり、金利はさらに上昇する可能性があると述べた。根拠は需要の強さとインフレ圧力の広範な源泉である。
· 10年米国債利回りは同期間に5.3%を突破し、2002年以来の最高水準となった。長端が織り込んでいるのはタームプレミアムと財政供給であり、今後の数回の会合の利上げパスではない。
· 関連銘柄:米国債、住宅ローン担保証券(MBS)ファンド、ラッセル2000小型株、米国住宅関連セクター、一部の新興国通貨。
10月12日、クリーブランド連銀のベス・ハマック総裁は講演で、現在の金融政策は依然として制限的である必要があり、インフレを速やかに2%に戻すには金利がさらに上昇する必要があるかもしれないと述べた。
彼女は、企業との対話で見えたのは需要の強さであり、企業には依然として価格設定力があり、インフレ圧力はエネルギーだけから来ているわけではないと指摘した。同じ週、10年米国債利回りは5.2%から5.3%の間で推移し、一時5.35%を上回り、2002年以来の最高水準となった。
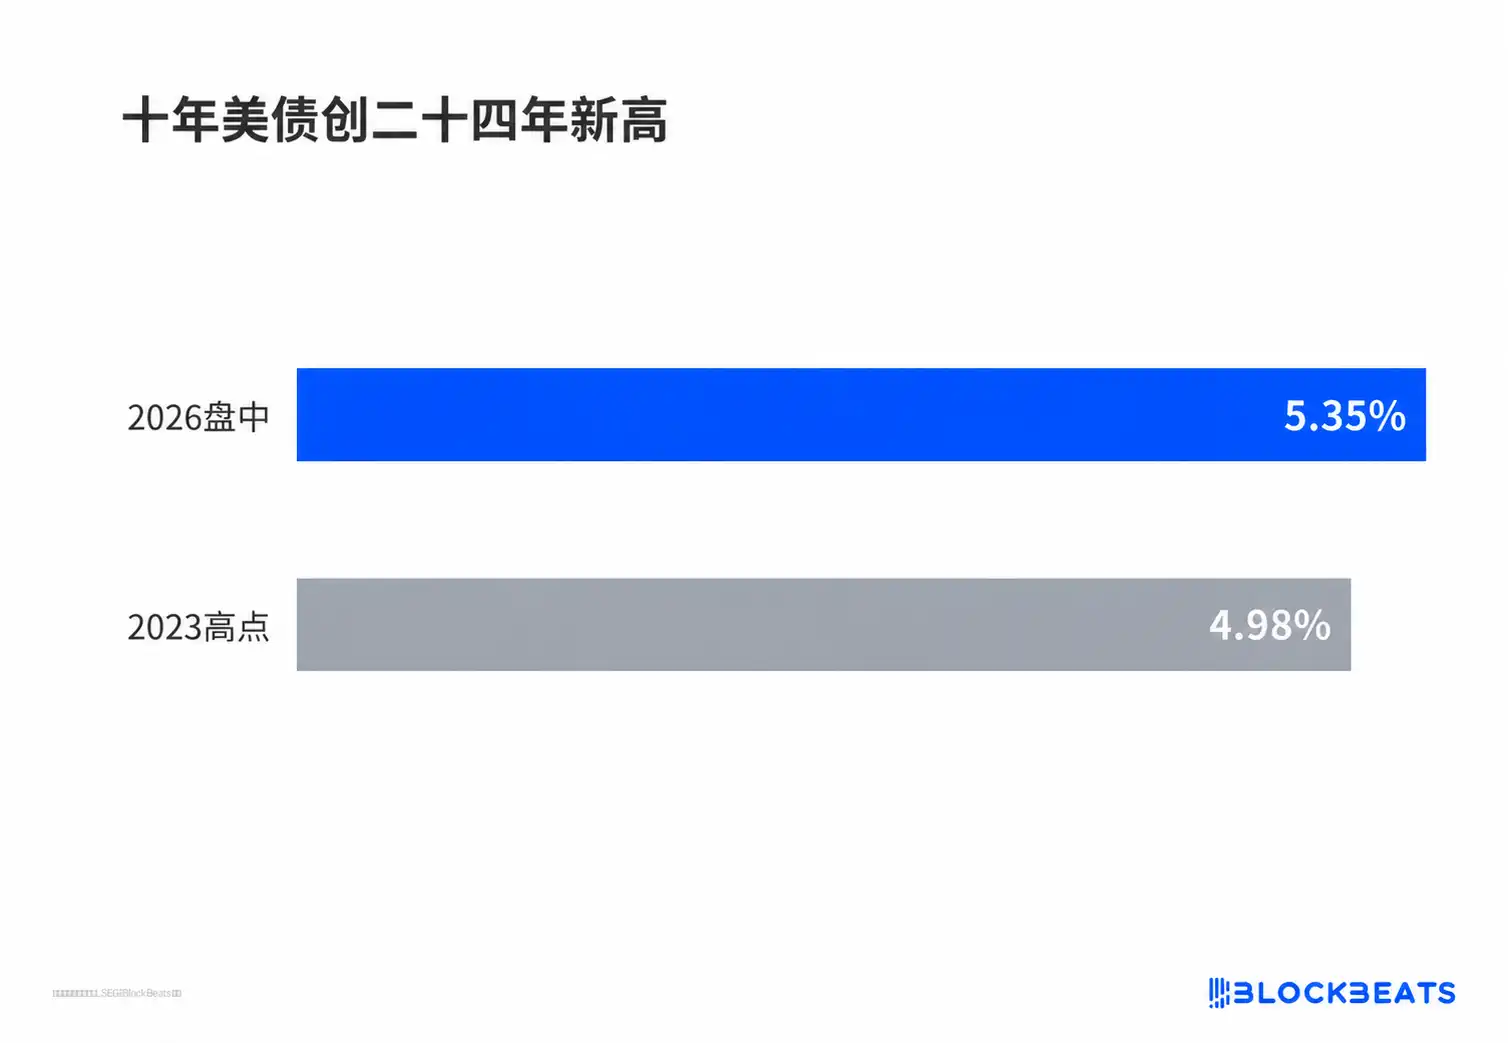
10年米国債が24年ぶりの高値
一方で長端はすでに中央銀行に代わって金融条件を引き締めており、他方で政策当局者はまだ全く不十分だと考えている。分歧点は、短端と長端がすでにデカップリングしており、短端の予想は下向き、長端は上向きであることだ。
長端で上がっているのは資金の卸売価格
投資家にとって、10年米国債利回りはグローバル資産の価格基準である。住宅ローン、社債、株式の割引率はすべてこれを参照しており、これが上昇すれば、経済全体が借りる卸売価格が高くなることを意味する。
今回動いているのは短端ではない。2年債利回りは4.8%付近にあり、フェデラルファンド金利の目標レンジは3.75%から4%で、10年債は政策金利を約130ベーシスポイント上回っている。
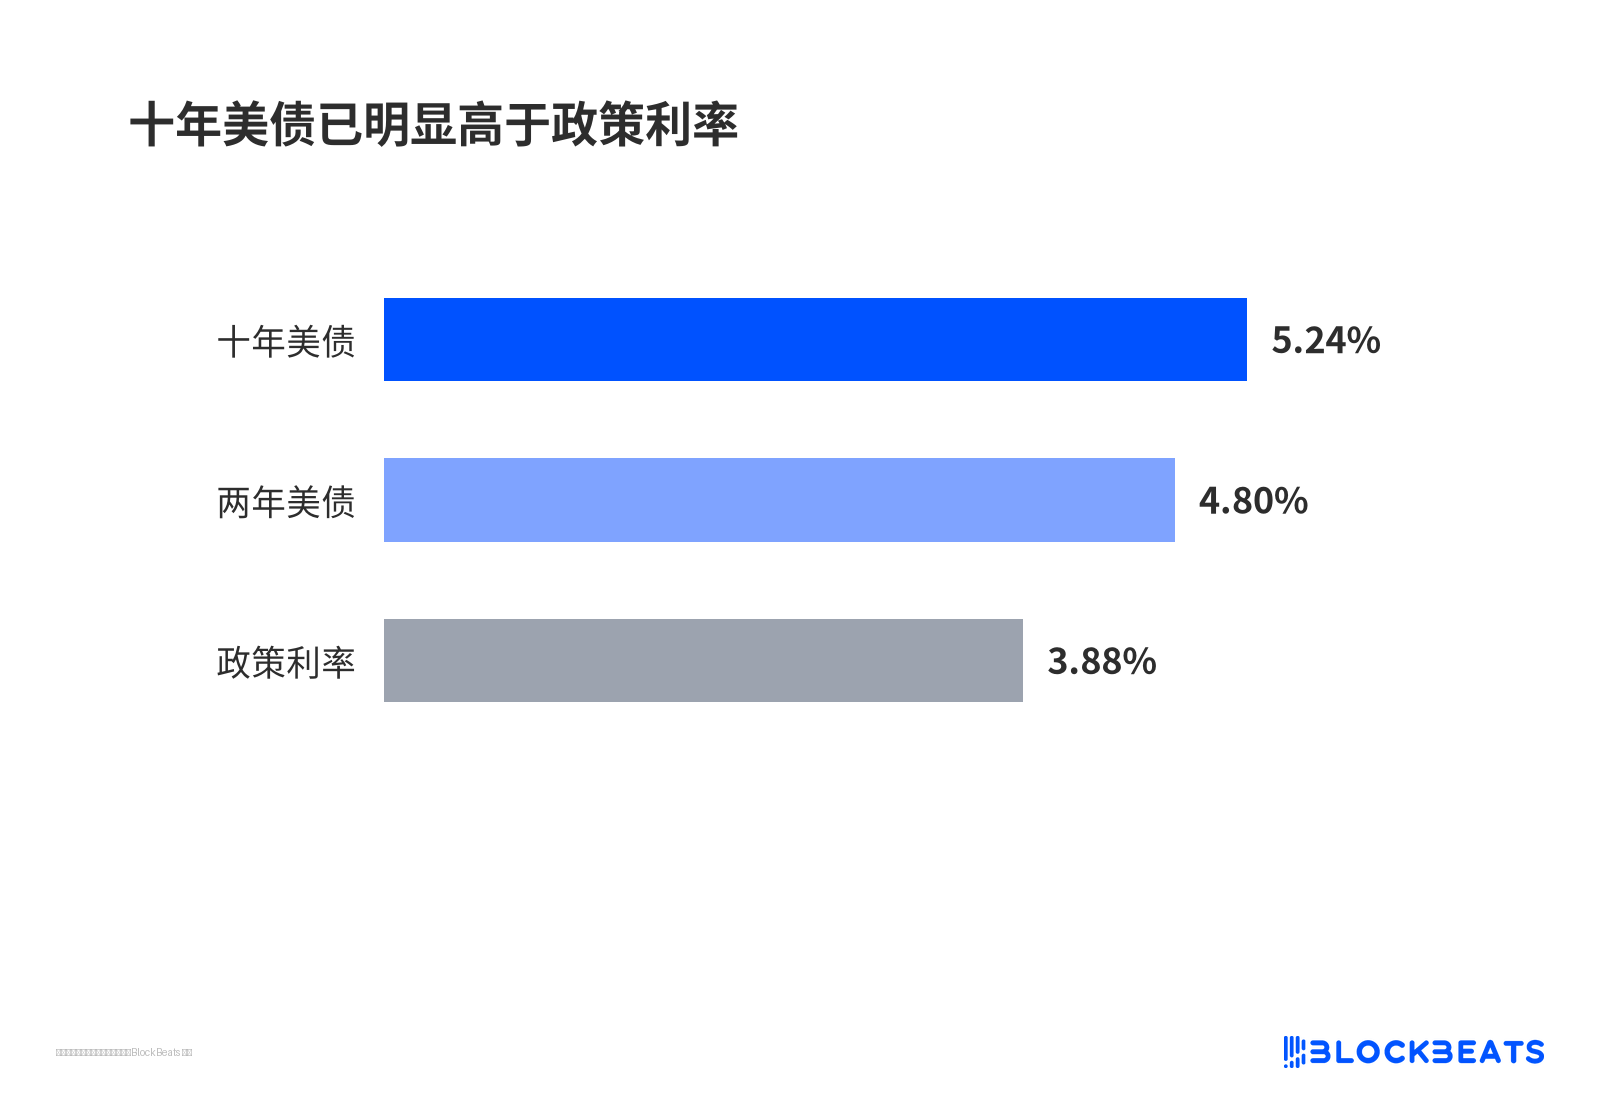
10年米国債はすでに政策金利を明確に上回っている
市場が織り込んでいるのは今後の数回の会合ではなく、今後10年以上の資金価格である。
同時に、トレーダーによる世界の主要経済国の将来の利上げに対するスワップ価格は9月中旬以降明らかに低下し、市場による米国の10月利上げ確率の織り込みも低い水準に下がった。短端の予想は下がり、長端は上がっている。これは長端を押し上げているのが市場の政策パスに対する判断ではないことを示している。
タームプレミアムが長期金利を政策経路から切り離す
まずタームプレミアムを説明する。政府に30年間資金を貸す場合、将来の短期金利がどう動くかの予測に加えて、長期的な不確実性に対する補償を上乗せして受け取る必要がある。この補償が高くなれば、中央銀行が動かなくても長期債の価格は下落する。今回、30年物タームプレミアムは多年ぶりの高水準に上昇した。
押し上げ要因の一つは供給だ。財務省は長期債の発行を続けており、投資家はより高い利回りを要求しなければ引き受けようとしない。もう一つは長期資金の争奪であり、AI設備投資が国債と同じ資金を奪い合っている。データセンターの資金調達や企業債の発行が資金コストを押し上げている。
一部の機関投資家によれば、この売りは一部のヘッジファンドに損切り撤退を余儀なくさせた。市場にはより過激な見方もあり、来年の利回りが6%に近づく可能性があるとしている。後者は極端なシナリオであり、コンセンサスではないが、市場が財政と長期的な不確実性に価格をつけ始めたことを示している。
資産運用のポジション削減が10月上旬の速度を増幅
10月上旬の加速的な下落は、資産運用機関の受動的なポジション削減と関係している。資産運用は先物を使って長期債のポジションを拡大することが多く、利回りが急速に上昇すると同じポジションでも損失が速く膨らみ、ポジションを削減せざるを得なくなり、その削減がさらに利回りを押し上げる。
これは取引レベルの増幅器であり、中央銀行が債券を売っているわけではない。10月上旬の上昇速度を説明するものであり、このトレンドの起点ではない。トレンドが続くかどうかは、長期債の供給を安定的に消化できるかどうかにかかっている。
住宅ローン、小型株、新興国市場がすでに代償を払っている
長期金利の波及はすでに表面化している。30年固定住宅ローンの平均金利は7.4%付近まで上昇し、2023年末以来の高水準に戻った。
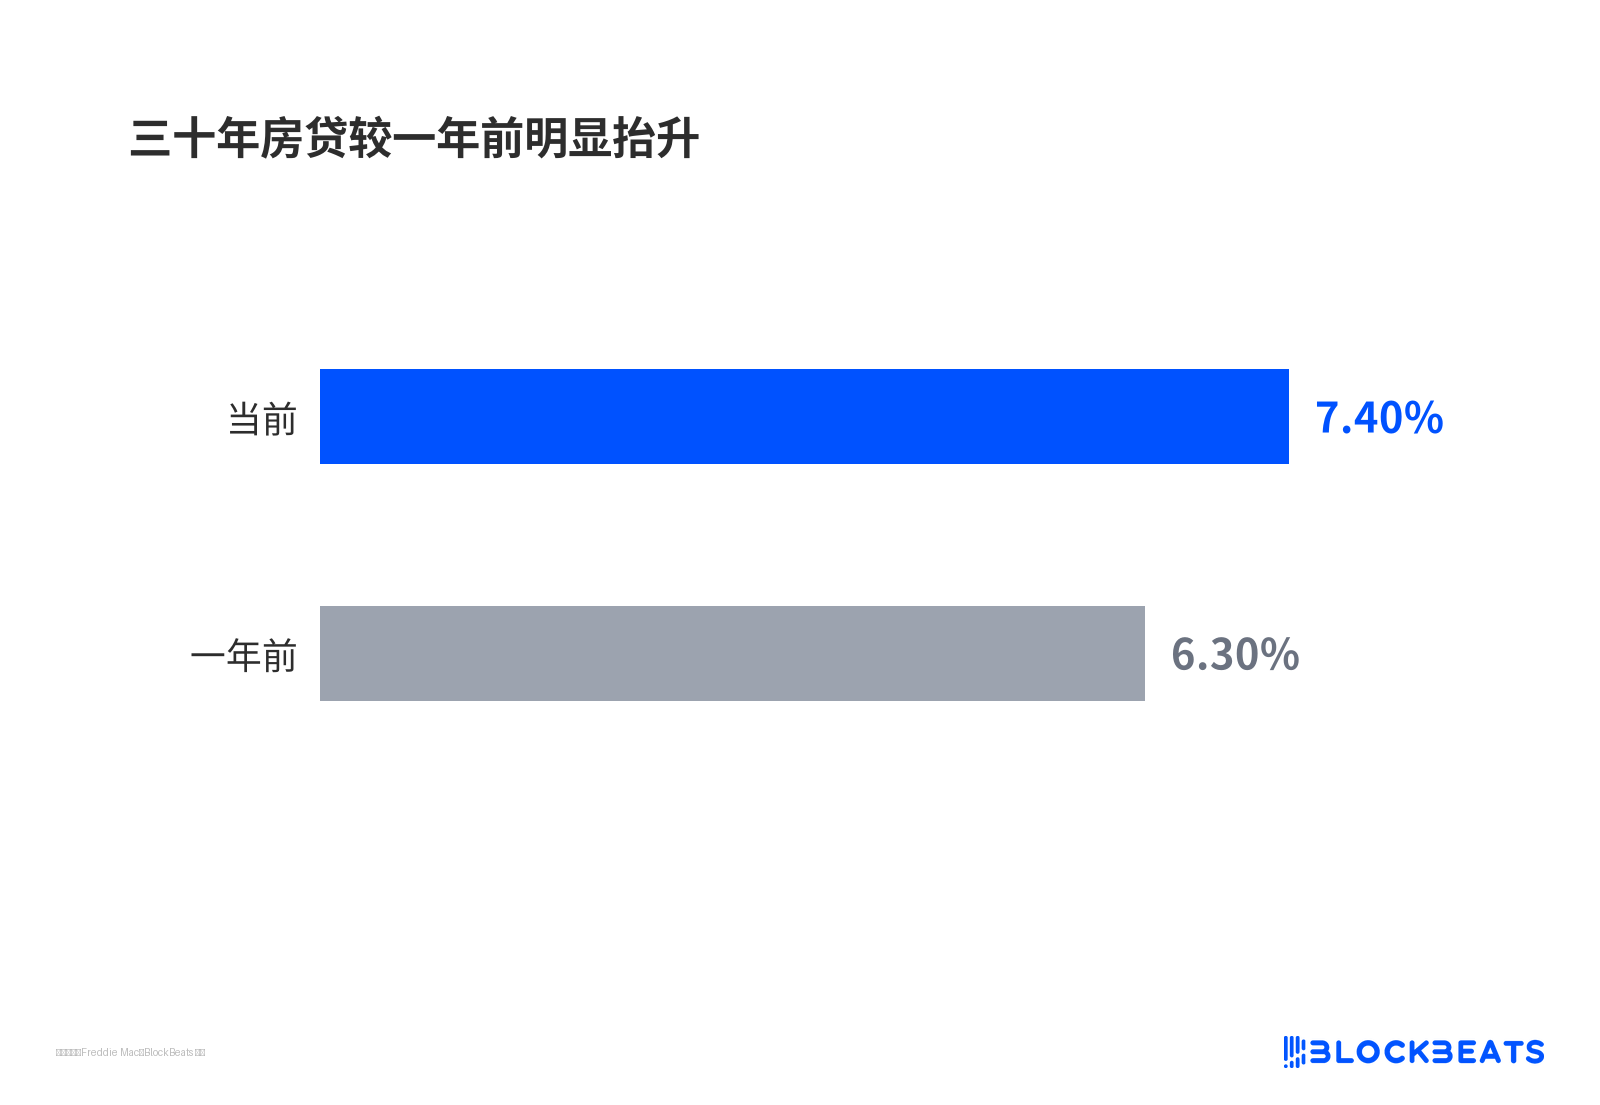
30年住宅ローンは1年前より明らかに上昇
月々の返済額が収入の3割を超えないように逆算すると、中位価格の住宅を購入するのに必要な収入は、すでに中位世帯収入を明らかに上回っており、住宅ローン金利のさらなる上昇はこのギャップを広げるだけだ。
小型株は金利により敏感だ。ラッセル2000はすでに数週間連続で下落し、8月の高値から約1割の調整となっている。こうした企業は短期債務と変動金利債務の比率が高く、借り換えコストは長期金利の上昇に伴って明らかに膨らむ。
モーゲージ担保証券も同様に圧力を受けており、関連ファンドはここ数週間資金流出が続き、9月のパフォーマンスは近年で最も悪い月の一つとなった。波及の極端な例はフロンティア市場に現れ、ウガンダシリングは一時数十年来の最安値まで下落した。これは波及の極端値であり、世界的危機のテンプレートではない。
インフレデータと長期債オークションが5.3%が新たなアンカーかどうかを決める
今週水曜日に発表されるCPIが次の観察ポイントだ。市場のコンセンサスは、エネルギー価格の上昇により総合インフレ率が3.6%から3.7%に上昇し、コアインフレ率は約2.4%になると予想している。これは予想であり結果ではない。10月27日から28日のFOMC会合がもう一つの手がかりを与えるだろう。
コアインフレが引き続き緩和し、長期債オークションの需要が改善すれば、タームプレミアムは圧縮され、長期金利は高値圏でのレンジ相場に移行する可能性がある。ハマックが企業との対話で見たように企業の価格設定力が依然として強ければ、短期金利の利上げ織り込みが再び上方修正され、金融環境はさらに一段と引き締まるだろう。
5.3%の10年債利回りは段階的な高値なのか、それとも今後2〜3年のプライシングにおける新たなアンカーなのかは、長期債の供給が安定的に消化されるかどうか、コアインフレが再び上昇するかどうかにかかっている。この二つの変数はハマック一人の発言よりも重要だ。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia