ウォール街で意見の相違が生じている。どの米国債を買うべきか?
TL;DR
· 10年米国債利回りは先週、一時5.36%に達し、2002年以来の高値を記録。30年債は約5.73%に達した後、5.19%〜5.24%付近まで回落した。
· 意見の相違は米国債を買うかどうかではなく、イールドカーブのどの部分を買うかにある。短期ゾーンには利上げ期待の緩衝があり、長期ゾーンは財政供給とタームプレミアムを引き続き消化する必要がある。
· 関連銘柄:短期・中期米国債ETF(SHY、IEF)が相対的に優位。長期債ETF(TLT)は依然として検証が必要であり、本日発表される9月CPIが鍵となる変数だ。
先週、10年米国債利回りは取引時間中に一時5.36%まで上昇し、2002年以来の最高水準を記録した。30年債も同時期に約5.73%に達した。その後、390億ドルの10年債入札が強い需要を集め、利回りは今週の5.19%〜5.24%付近まで回落した。
数字の背後で、ウォール街に珍しい分層が現れている。意見の相違は米国債を買うべきかどうかではなく、イールドカーブのどの部分を買うべきかにある。
分層を理解するには、まず二つの用語を押さえよう。デュレーションは債券価格の金利変動に対する感応度を測るもので、期間が長いほど金利上昇時に価格がより大きく下落する。タームプレミアムは投資家が長期債を保有するために追加で要求する補償だ。短期ゾーンはよりFRBの政策経路に注目し、長期ゾーンは財務省の債券発行と長期的リスクも消化しなければならない。
上昇の主力は実質金利
今回の利回り上昇は主に実質金利に牽引されている。ブラックロックの見方によれば、10年債利回りは年初来累計約110ベーシスポイント上昇し、その大部分はインフレ期待を差し引いた実質金利に由来する。
つまり、市場は「より高く、より長く」の政策金利とより高いタームプレミアムを織り込んでおり、長期的なインフレの再燃を賭けているわけではない。
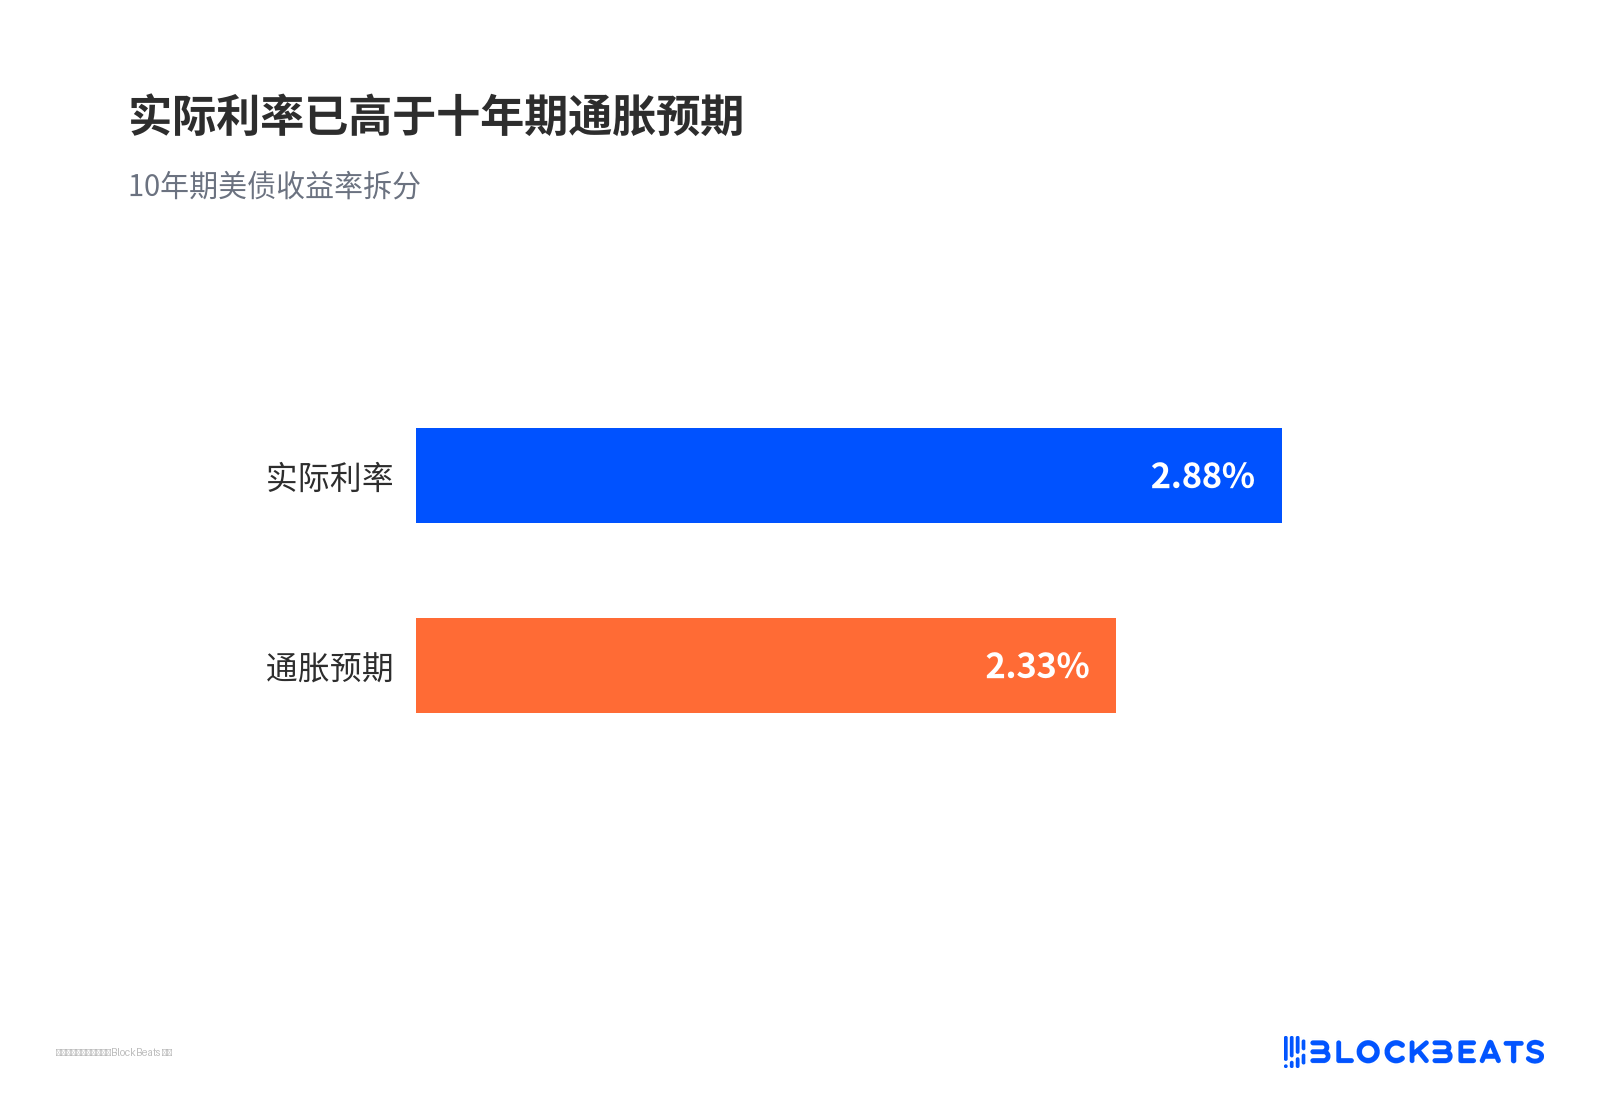
実質金利は10年インフレ期待を上回っている
重なる推進要因は他にもいくつかある。財政赤字の拡大は国債供給の増加を意味し、中東情勢は原油価格に影響を与え、AIインフラの巨額資本支出は持続的に資金を吸い上げる源泉として議論されている。最後の項目は市場センチメントを説明する要因により近く、データによって因果関係が確認されたわけではない。
短期ゾーンには緩衝があり、長期ゾーンはより多くの補償を要する
同じ高値水準に対して、機関の動きは一致していない。ブラックロック・インベストメント・インスティテュートは先ごろ、短期米国債をオーバーウェイトに引き上げ、長期米国債を約6年ぶりのアンダーウェイトからニュートラルに引き上げた。同時に米国株をオーバーウェイトからニュートラルに引き下げた。
その判断は、利回りが長期の「より高い金利」の基準までリセットされ、短期ゾーンは「利上げのやり過ぎ」に対するより厚いバッファを持ち、資金はイールドカーブの中短期部分に留まる方が割に合うというものだ。
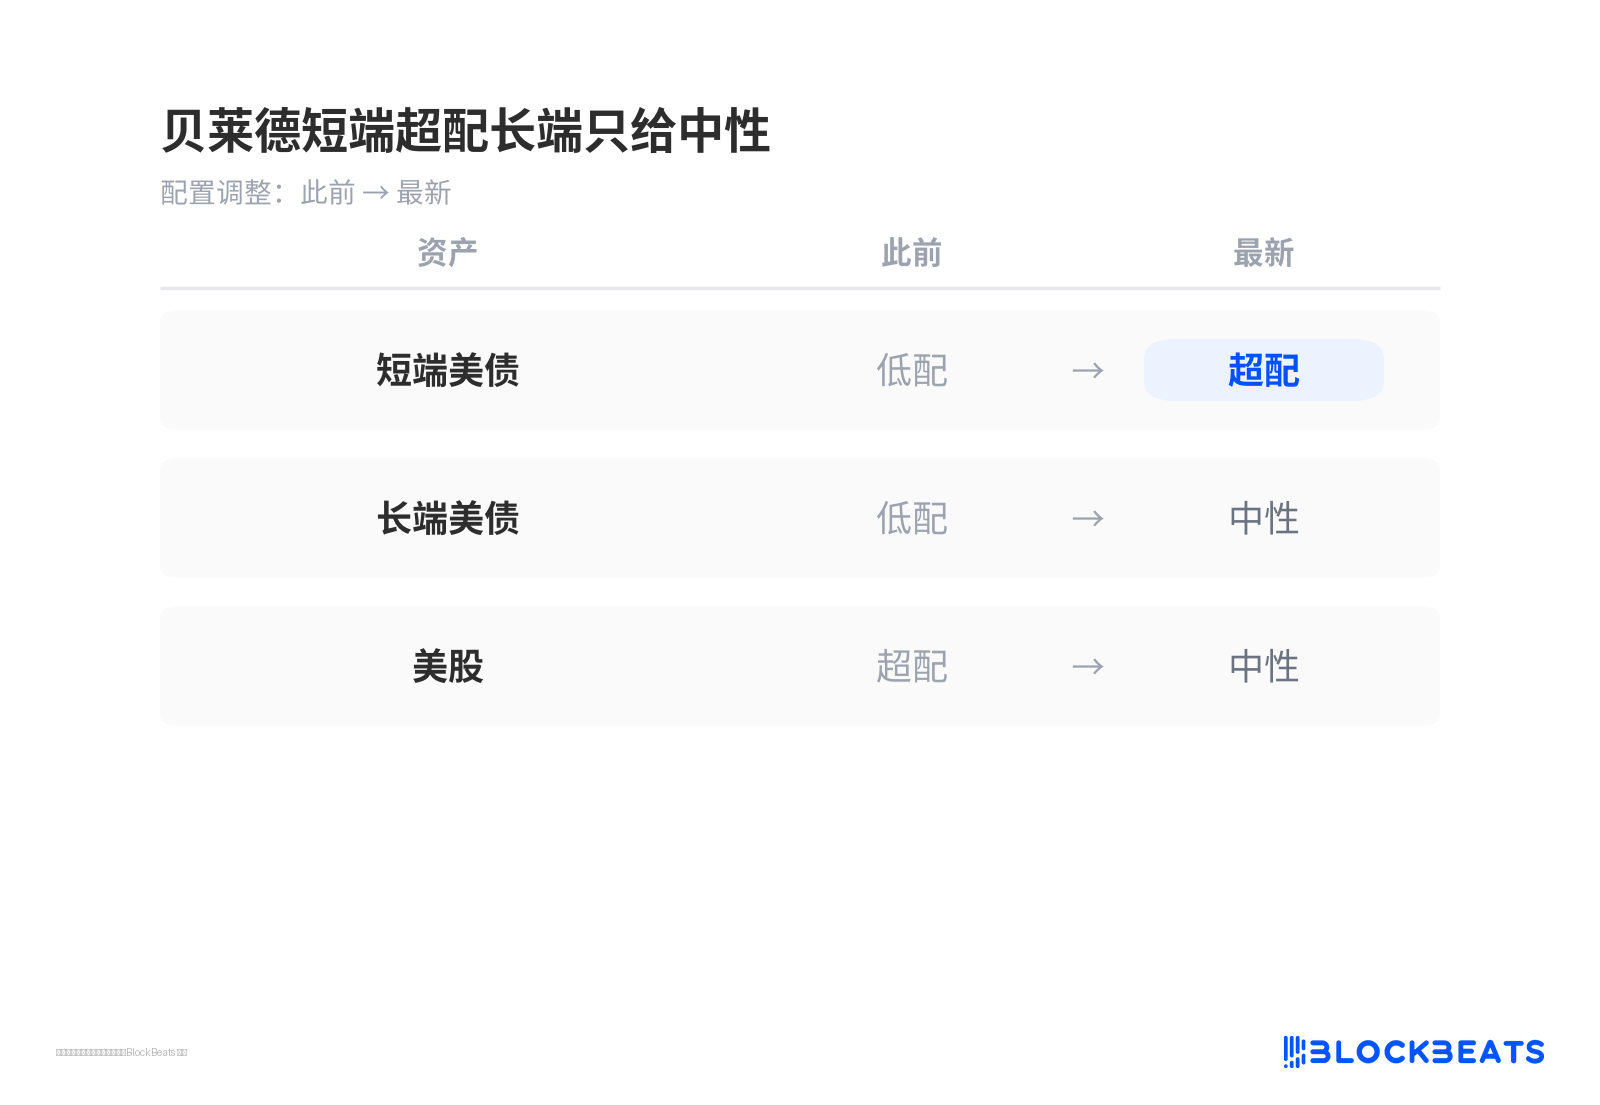
ブラックロックは短期をオーバーウェイト、長期はニュートラルのみ
ゴールドマンは長期ゾーンでのロングをより好む。その金利戦略チームは、長期フォワード金利が公正価値を明らかに上回っており、ファンドは概してデュレーションをアンダーウェイトしており、モーゲージ関連のテクニカルな売り圧力が弱まりつつあり、年末の10年債予測を4.75%に維持していると考える。
シティは2年から3年物米国債をより好む。理由はインフレと賃金の冷え込みにより、FRBが以前の高値を再び利上げで超えることは難しいからだ。
反対側も実名で存在する。BofAのMark Cabanaは逆張りすべきでないと考え、利回りの上振れリスクが下振れリスクより大きく、年末の10年債は5%近辺になると予想する。
バークレイズはデュレーションに対してやや弱気な判断を維持し、2027年第3四半期の10年債予測を5.25%に引き上げ、30年債が6%に向かう可能性についての議論も増えている。
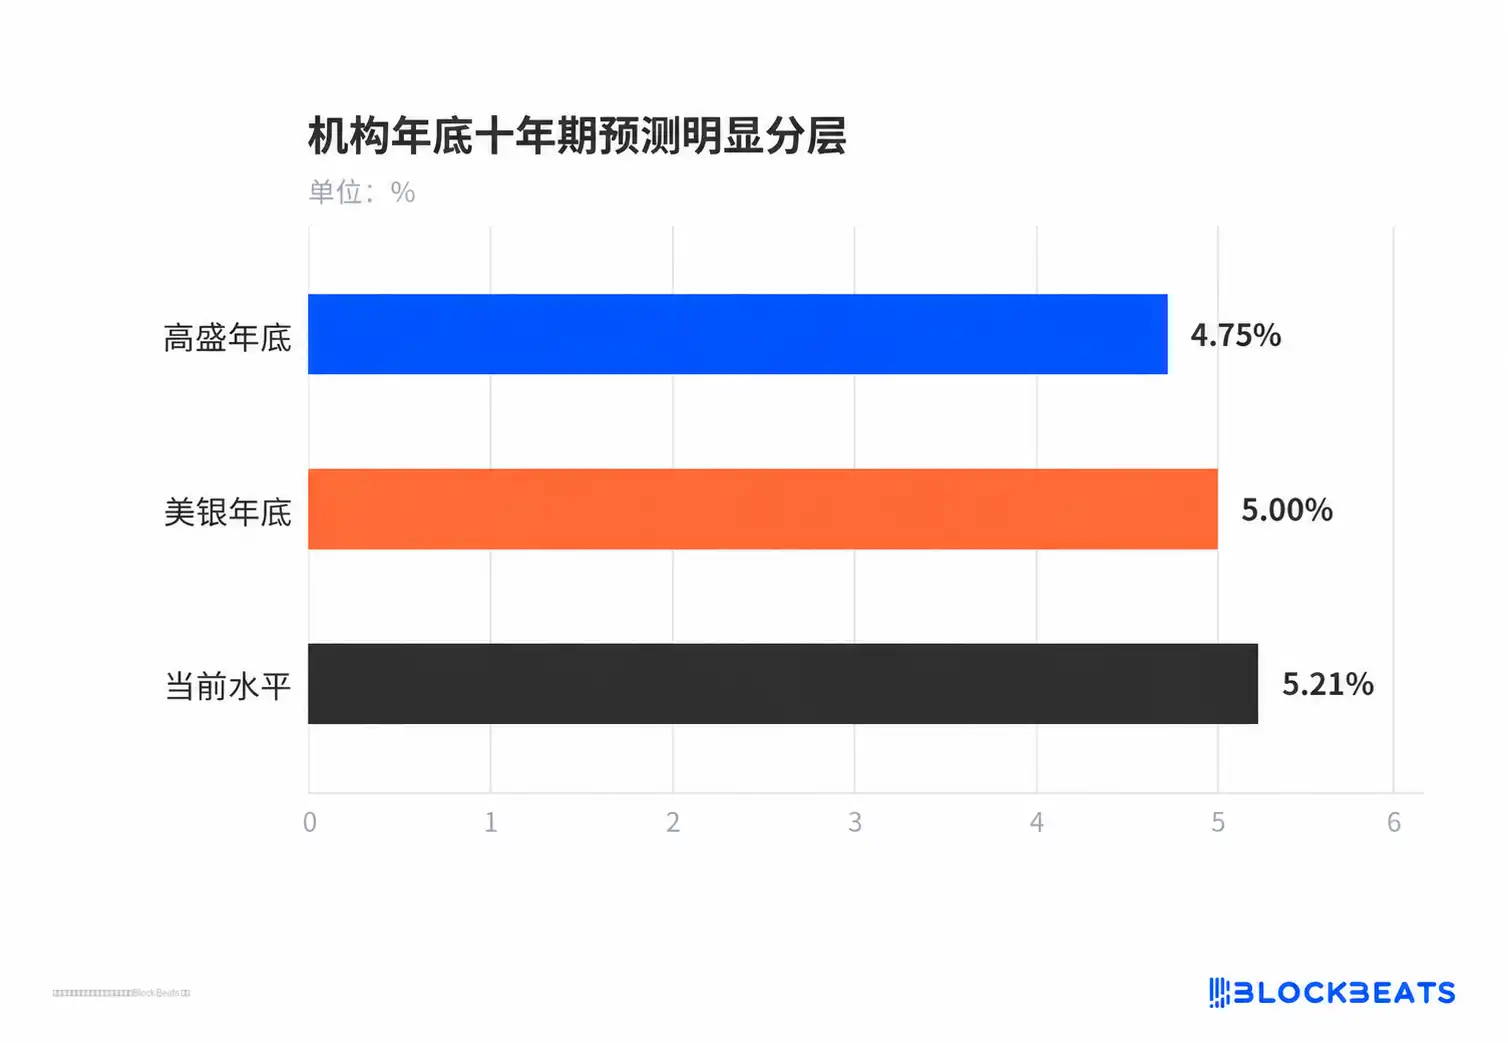
機関の年末10年債予測は明らかに層別化
資金フローも層別化を裏付けている。EPFRデータによると、10月以降米国政府債ファンドに約140億ドルが流入し、第3四半期の純流入は593億ドルで記録を作ったが、資金は明らかに短期と中期に集中しており、32兆ドルの国債市場に比べればまだ小さい規模だ。
PIMCOは価格に弱気、リターンに強気が併存
PIMCOグループの最高投資責任者Dan Ivascynは一見矛盾する組み合わせを示した。彼は利回りがまだ天井を打っていない可能性があり、FRBは引き締めを終える前にあと1回か2回利上げするかもしれないと考える。しかし同時に、現在の高い起点から買い入れれば、今後数年の債券リターンは7%から8%に達する見込みだと述べている。
この二つの発言は別のことを語っている。前者は価格の経路を指し、後者は保有期間のリターンを指す。安く買うほどクーポンのバッファが厚くなり、価格が短期的に変動しても満期までの保有リターンは依然として魅力的だ。
価格に弱気と債券に強気は同じ発言の中で共存でき、矛盾しない。
9月CPIと発債のペースが層別化をいつまで支えられるかを決める
テクニカル面の緩和とファンダメンタルズの未改善が、現在最大の緊張関係を構成している。ここ数日、10年債利回りは約4~5ベーシスポイント低下し、アジア株式市場の軟調と原油価格の下落が安全資産への買いを呼び込み、堅調な入札需要も流動性圧力を和らげた。
イールドカーブの構造を見ると、2年債利回りは約4.79%で、10年債との間に約42ベーシスポイントのプラススプレッドを維持している。短期ゾーンは比較的安定しており、資金が短期に偏る選択を裏付けている。
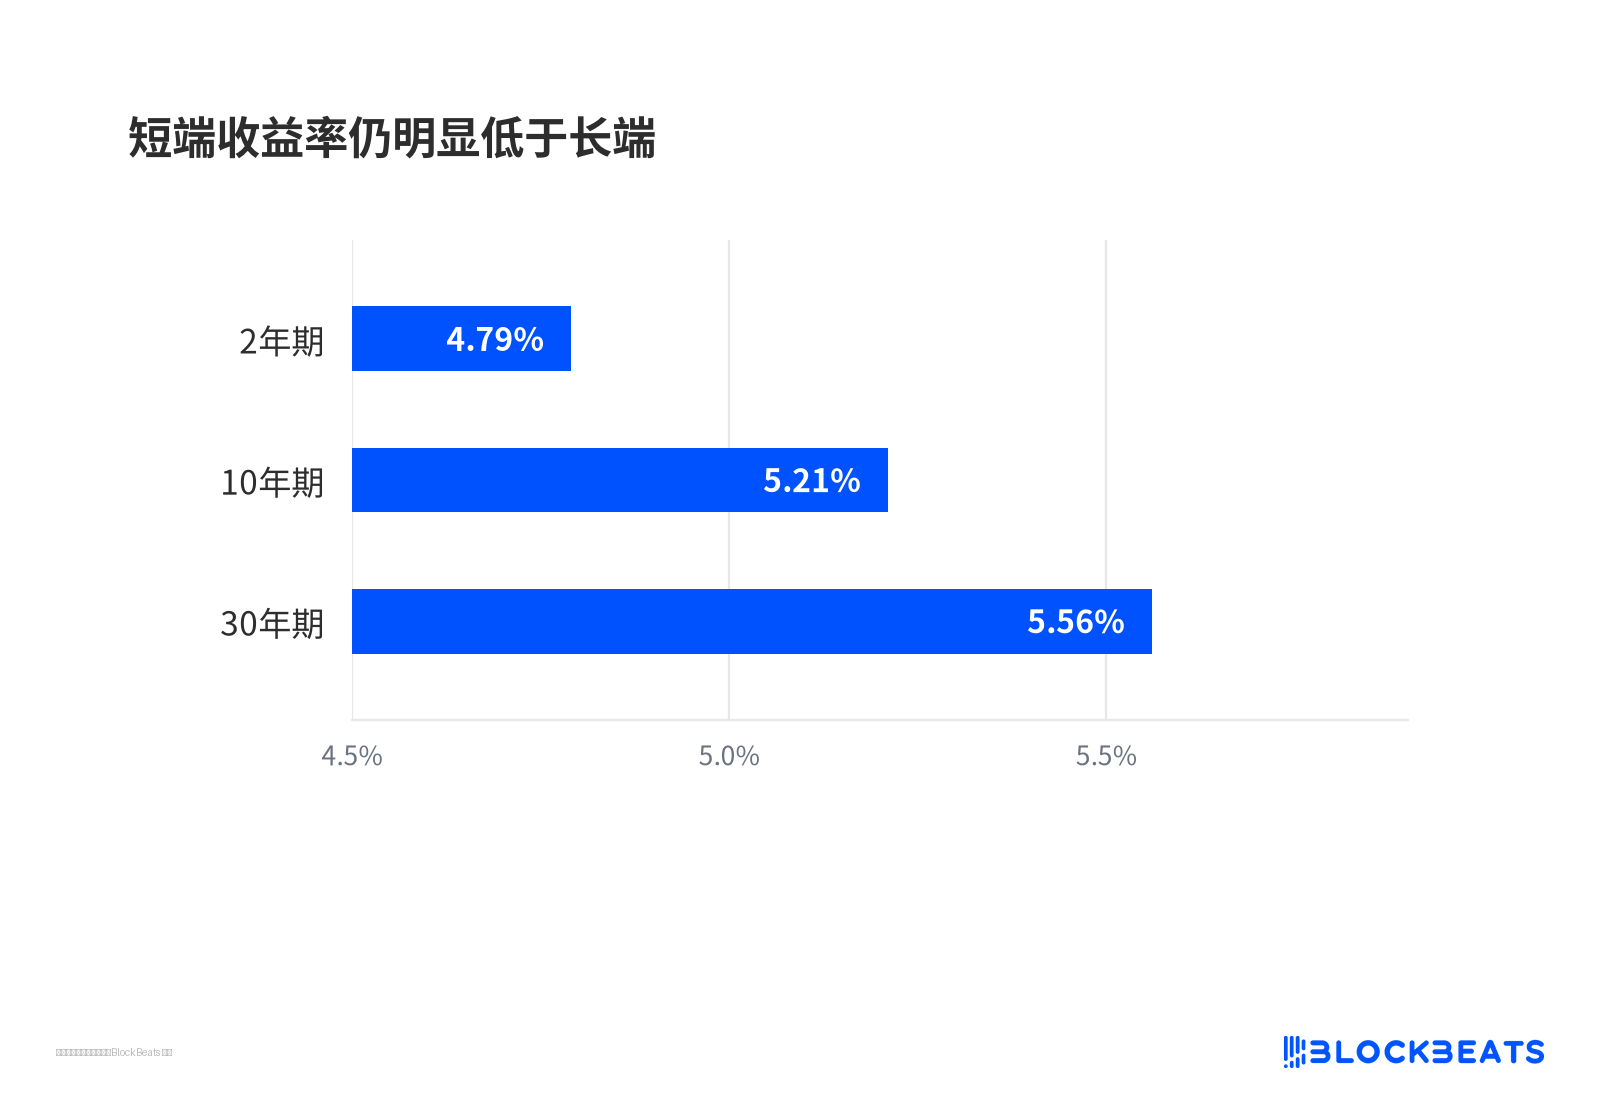
短期ゾーンの利回りは依然として長期ゾーンを明確に下回っている
検証はインフレと供給の両面に及ぶ。9月CPIは本日発表予定で、市場予想は前年同月比約3.6%と、8月の3.4%を上回る。インフレが再び加速すれば、利上げ期待は下方修正されにくく、長期ゾーンはさらなる補償を求められるだろう。インフレが冷めれば、短期ゾーンの政策経路に対する楽観的判断に根拠が生まれる。
もう一つの手がかりは財務省の債券発行構造である。今後の長期債入札規模が増加すれば、タームプレミアムはさらに押し上げられる可能性があり、ゴールドマンの年末4.75%目標とバークレイズの上方修正後の予測との間の乖離はより顕著になるだろう。
ブラックロックが長期ゾーンをオーバーウェイトではなくニュートラルにとどめているのは、まさにこの不確実性に余地を残すためである。一般投資家にとって、この層別化は債券強気相場の起点というよりも、高起点での戦術的再価格設定に近い。
10年債利回りが5%以上を安定的に維持できるかどうかは、最終的にインフレ鈍化の速度と長期債入札の吸収力にかかっている。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia