SECの新規則後、63銘柄の米国株がオンチェーン化され、9社の発行体が拒否権を行使した。

TL;DR
· インターコンチネンタル取引所とOKXの合弁会社OKXICEは、63銘柄の米国株をトークン化してオンチェーン化する計画で、ブロードコム、ベライゾン、ユナイテッドヘルス、CoreWeaveなど9社の発行体が書面による異議を提出した。
· SECの5年間のイノベーション免除には30日間の取引所ごとの異議申立権が組み込まれており、返答がなければ同意とみなされ、異議は単一のプラットフォームにのみ有効となる。
· 関連銘柄:ナスダック(NDAQ)、インターコンチネンタル取引所(ICE)、OKX、そして依然として上場を計画しているエヌビディア、アップル、マイクロソフトなどの大型株。
10月15日、OKXICEは公開通知を更新し、9社の米国株発行体が同社の株式トークン化計画に対して書面による異議を提出したことを確認した。ブロードコム、ベライゾン、ユナイテッドヘルス、CoreWeave、アプライド・オプトエレクトロニクスなどが含まれ、これに以前に表明していたCerebrasが加わる。プラットフォームは当初、63銘柄の米国株を第一陣としてオンチェーン化する計画だった。
OKXICEはテキサス州に登記され、インターコンチネンタル取引所とOKXがそれぞれ50%を出資しており、前者はNYSEの親会社である。9月17日にSECが5年間の暫定チャネルを付与した後、同社は最も早く、かつ規模も最大の申請者の一つであり、市場はこれを伝統的金融によるオンチェーン株式への直接的な支持と一時的に解釈した。
しかし最初の反対票は、株式発行会社自身から投じられた。
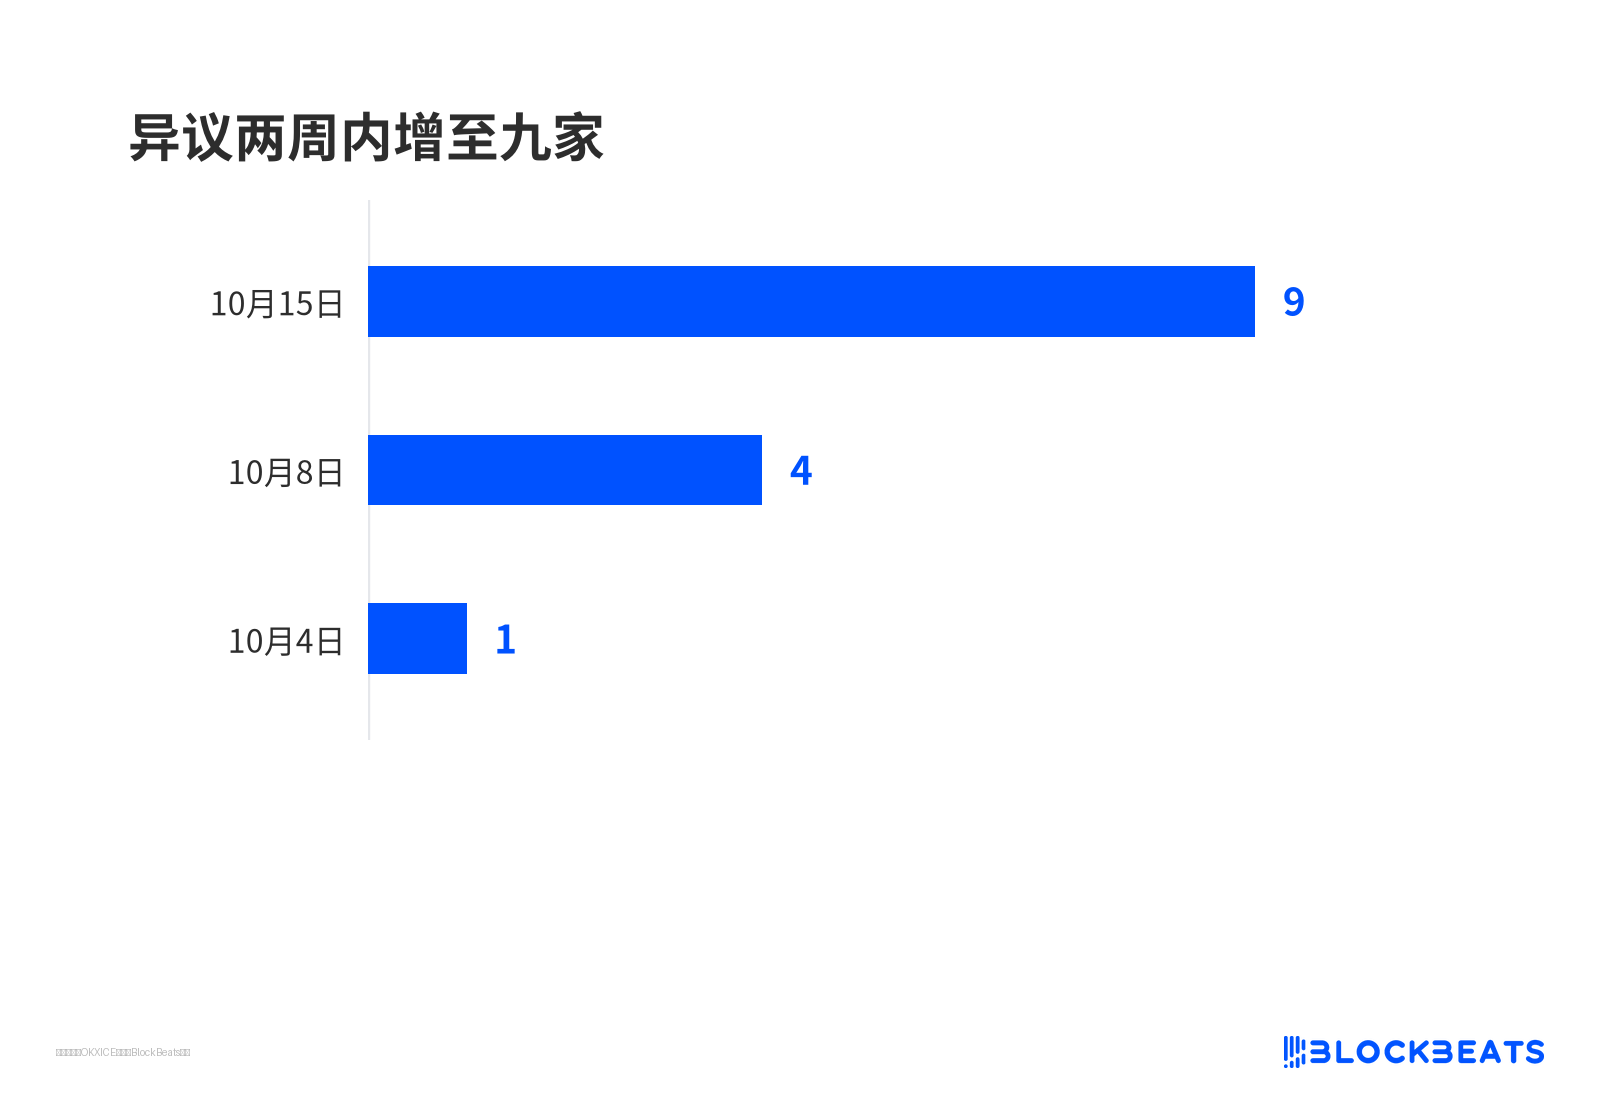
異議は2週間で9社に増加
SECの「イノベーション免除」により、トークン化証券取引所(TSV)は取引所登録の全套を免除され、2031年9月17日まで猶予が与えられる。その代償として、トークンは同等の配当と議決権を備えなければならず、合成エクスポージャーであってはならず、単一銘柄の出来高には上限が設けられる。
最も重要な点は、各株式がオンチェーン化される前に、取引所は発行会社に書面で通知し、30暦日を待たなければならないことだ。この期間中に発行体が書面で異議を唱えれば、当該取引所はこの株式を上場できない。9社は規制を迂回したのではなく、SECがこの免除制度に組み込んだスイッチを押したのである。
拒否権は1つの取引所のみに拘束され、沈黙は許可を意味する
9社のうち、理由を公表したのはアプライド・オプトエレクトロニクス(AAOI)のみである。同社の広報担当者は『ウォール・ストリート・ジャーナル』に対し、トークン化が株価、流動性、ボラティリティに与える影響は不確実であり、投資家が裏付けのない第三者のトークンを同社自身が発行した製品と誤認することを懸念しており、「アプライド・オプトエレクトロニクスや株主にとって明確な利益は見出せない」と述べた。
残りの8社は動機を公表しておらず、協調行動を示す証拠もない。
異議はそれを提出したその一つの場所にのみ有効であり、別のプラットフォームを阻止するには、もう一度書面による反対を出す必要がある。逆に、30日間の窓口期間内に返答しなければ、そのプラットフォームが自社の株式を上場できることを黙認したことになる。
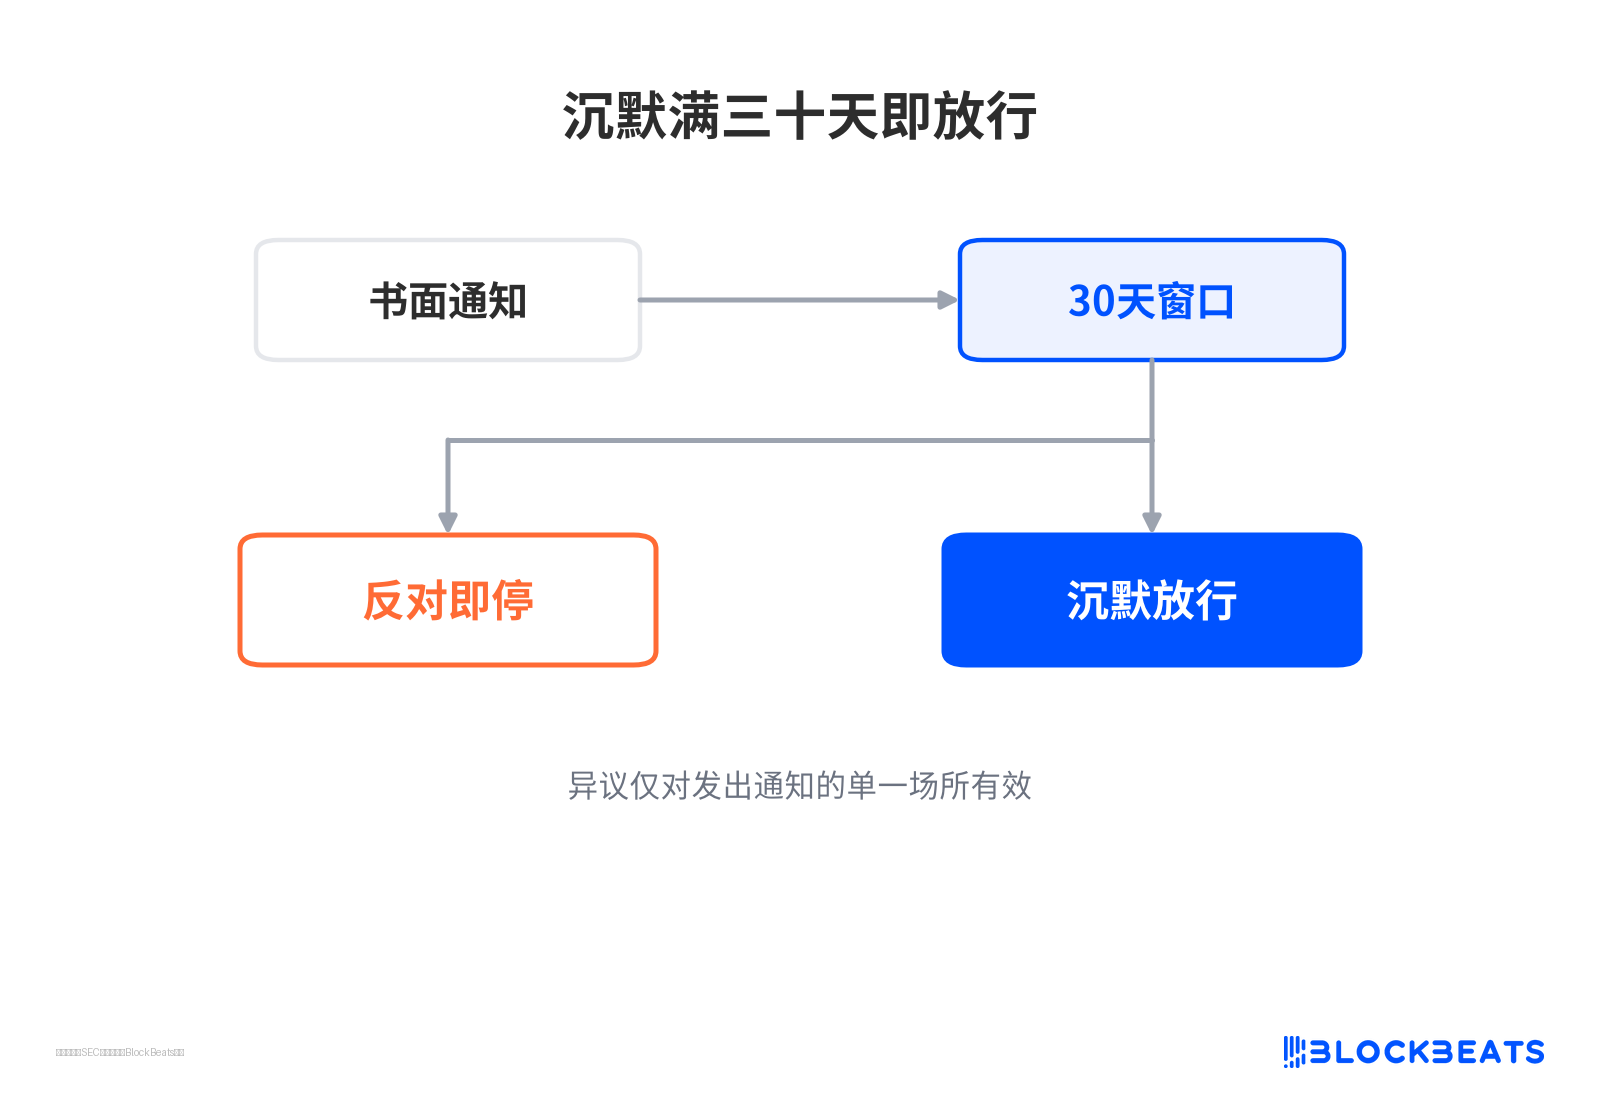
沈黙が三十日に達すれば放行
したがって、「九社がトークン化米国株を否決した」は正確ではなく、現時点で見る限り、「九社が同一のプラットフォームを否決した」ことしか説明できない。
ナスダックは退出を選択し、それをシャドーマーケットと呼ぶ
ナスダックの動きはより徹底しているが、方向は逆である。9月29日に更新した発行体向けガイダンスに、ナスダック社は自社株をTSVというレールから退出させる方針を明記した。
ガイダンスが示す理由は、こうした場所は最良気配をリアルタイムで表示する必要がなく、全米証券気配統合システムへの報告も不要で、約定は10分遅れて公表できる、「これは実際に、価格設定と透明性の面でより広い市場から乖離する可能性のある株式のシャドーマーケットを創出している」というものである。
米国株式市場の根底にあるルールは、全国市場システムが各場所に最良売買気配のリアルタイム集約を要求し、あらゆる約定が統合気配に組み込まれることである。これは個人投資家が異なる証券会社でほぼ統一された価格を得る前提であり、TSVはその適用除外とされている。
ゆえにそれは24時間365日稼働し、ステーブルコインで決済され、自動マーケットメイカー池に配備され得る。OKXICEの方案はまさにそうであり、許可制の池がXLayer上で稼働している。
ナスダックはトークン化自体に反対しているわけではなく、別の道を歩み、トークンと現物株が証券コードを共有し、同一のオーダーブックに載せる。
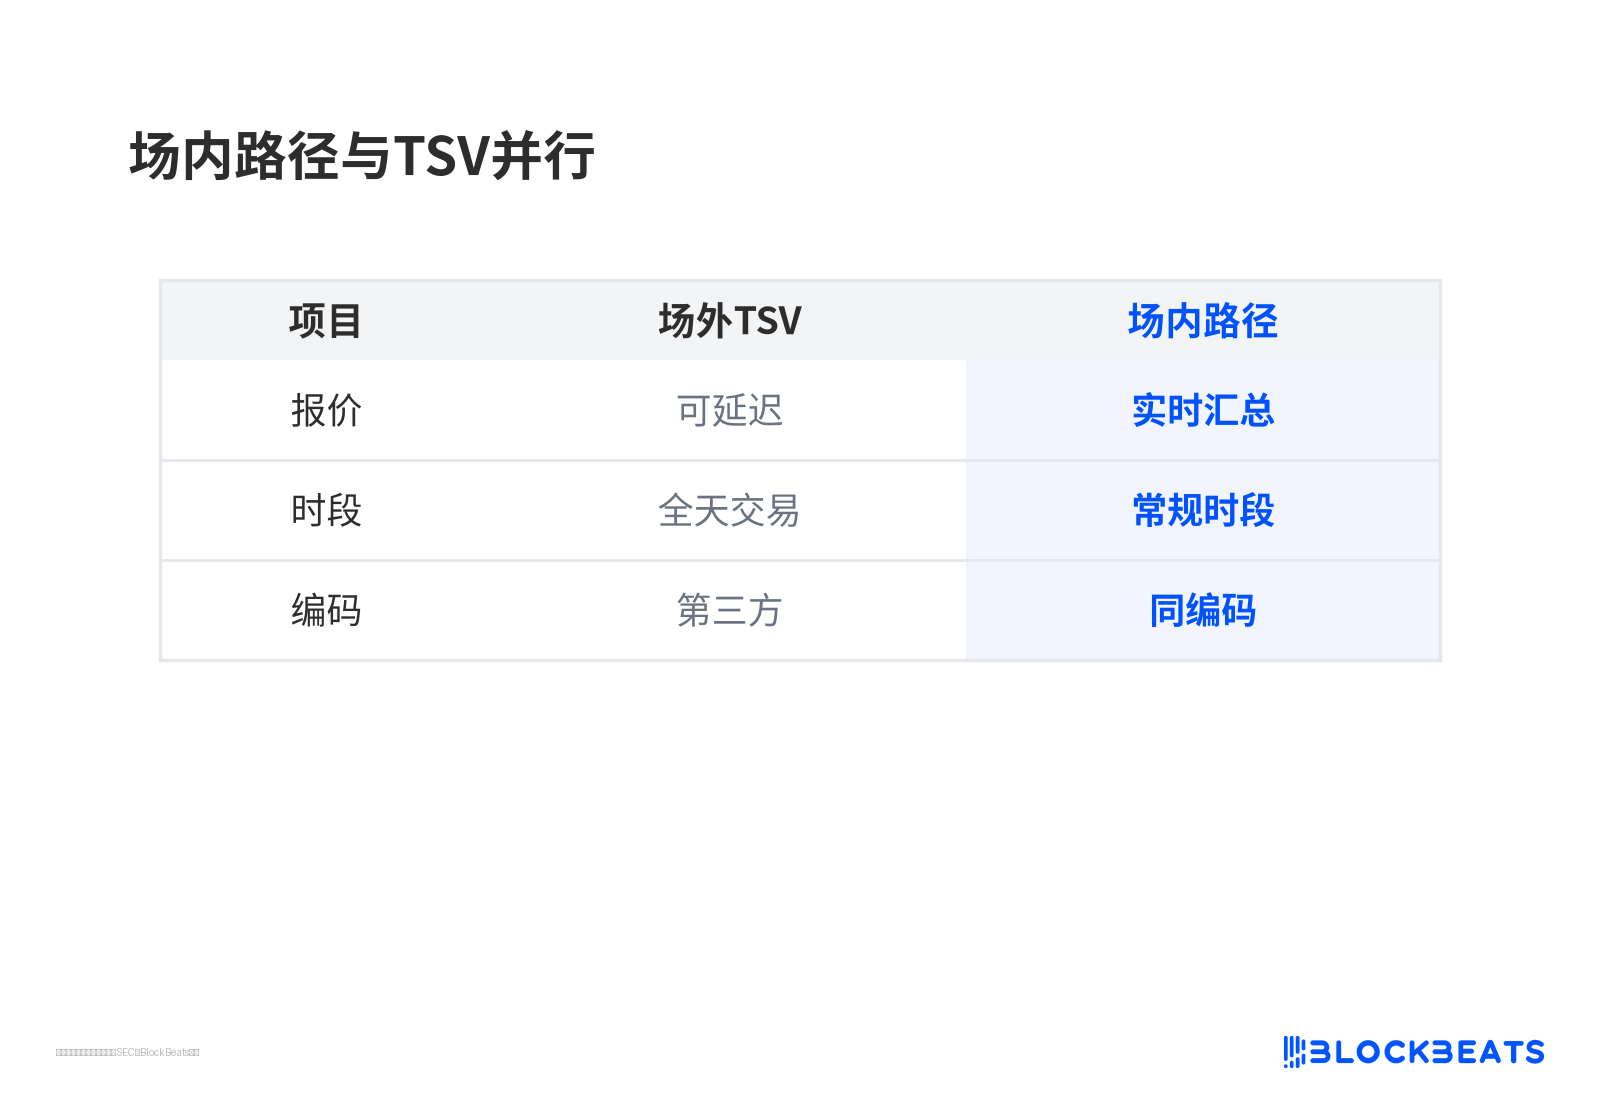
場内経路とTSVは並行する
インターコンチネンタル取引所はより微妙で、一方でOKXICEという体系外のレールに出資しながら、他方でニューヨーク証券取引所を通じて場内トークン化を推進している。
約定上限と無レバレッジが、TSVが奪える出来高を制限する
OKXICEは『ウォール・ストリート・ジャーナル』に対し、依然として数十銘柄の立ち上げを計画しており、リストにはエヌビディア、アップル、マイクロソフト、アマゾン、テスラなどが含まれると述べた。プラットフォームは、発行体が懸念を抱くのは想定内だとしている。
制限は適用除外の文面に記されている。第一档は最大75銘柄、単一銘柄の約定は前月の1日平均出来高の0.25%を超えない。第二档は最大250銘柄、2.5%である。
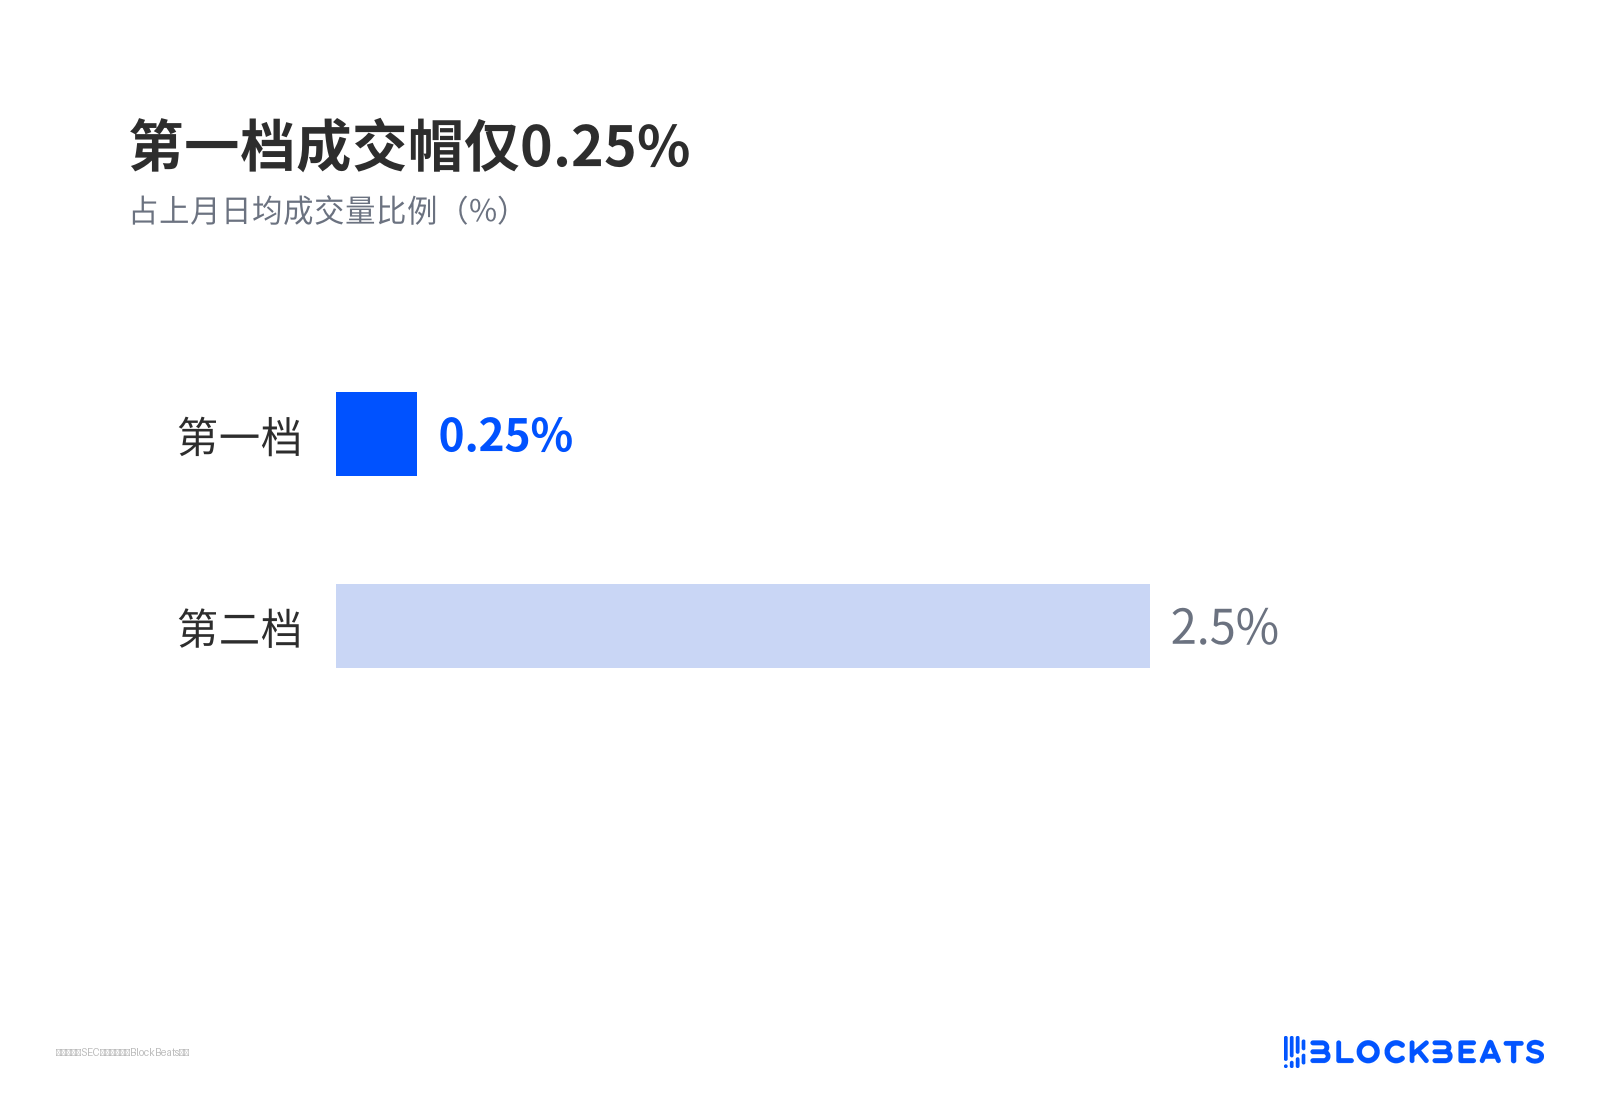
第一档の取引上限はわずか0.25%
レバレッジ、貸出、ステーキングは含まず、取引データの開示は10分遅延する場合がある。
9月末に一部の市場アナリストは、こうした場は注文保護ルールの制約を受けず、複数のマーケットメイクプールの価格が取引所と乖離する可能性があると指摘した。0.25%の取引上限、時間外取引、レバレッジなしという設計では、全国市場体系には競争上太刀打ちできない。
次回通知の決定で見るべき点
現時点で確認できるのは第1ラウンドのみで、63銘柄のうち約8銘柄が除外され、プラットフォームは残りは継続すると述べている。これがノイズなのかトレンドなのかを判断するには、まだ起きていないいくつかの事象を見る必要がある。
他のTSVが同じ企業群に通知を送る際、この9社が再び拒否するか、新たな大型株の発行体が追随して通知を出すか。30日間のウィンドウが残りの対象銘柄で既にすべて経過したかどうか、リストはさらに長くなる可能性がある。
5年後に免除が期限切れとなる際、恒久ルールは「返答なし即同意」を維持するのか、デフォルトで発行体の承認を必要とする形に改めるのか、それとも発行体の同意を前提条件として明記するのか。これが第三者によるトークン化を通常のチャネルとするか、例外措置とするかを決める。
もう一つの比較軸として、ナスダックとNYSEの同一コードの取引所内経路がどれだけ実際の取引を生み出せるかがある。もし透明性と効率性の両立を証明できれば、TSVの24時間365日運用とステーブルコイン決済は、新たな市場インフラというよりもリテールの入り口に近づく。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia