AI株の反発はどこまで続くのか?鍵は資金調達と収益性にある
TL;DR
·AI関連株が米国株の反発を牽引したが、トレーディングデスクの観察によれば、機関投資家の資金はまだリスク資産への全面的な買い戻しには至っていない。
·Metaの株式発行は旺盛な応募を獲得し、Broadcomが関与する630億ドルの計算能力向け融資が実行されたことで、資金調達チャネルの逼迫に対する市場の懸念が緩和された。
·Broadcomが取引に残存価値のサポートを提供したことは、大規模なAI融資がリスク分担メカニズムにより高い要求を課していることを示している。
·大手企業の決算の焦点は、設備投資、稼働率、減価償却、キャッシュフローへと移りつつあり、需要の成長そのものだけではもはやバリュエーションを説明するのに十分ではない。
·FRBは今回の会合で金利を据え置くとの見方が強まっているが、ウォーシュ氏の今後の利上げに関する発言は、テック株のバリュエーション環境を変える可能性がある。
·著者は、今後AIセクターのローテーションがより広範な信用収縮を伴うかどうかに警戒すべきだと考える。これはリスクシナリオであり、すでに発生した事実ではない。
AI融資の進展が相次いで伝わり、米国株もそれに伴って反発した。しかし、資本が拡張のために資金を出す用意があることと、その拡張が最終的に十分なリターンをもたらせるかどうかは、依然として別々に検証すべき二つの問題である。Stephen Innes氏はこの市場コメントの中で、AI投資は資金調達条件、実行能力、資本収益をより重視する段階に入りつつあると指摘している。
融資が不安を緩和
前週の売りを経て、AI関連の取引が再び活発化している。火曜日、ナスダック100指数は1.3%上昇し、フィラデルフィア半導体指数は3.6%上昇した。原油価格の下落もリスク選好を支え、主要株価指数は以前に割り込んだテクニカル水準の一部を取り戻した。
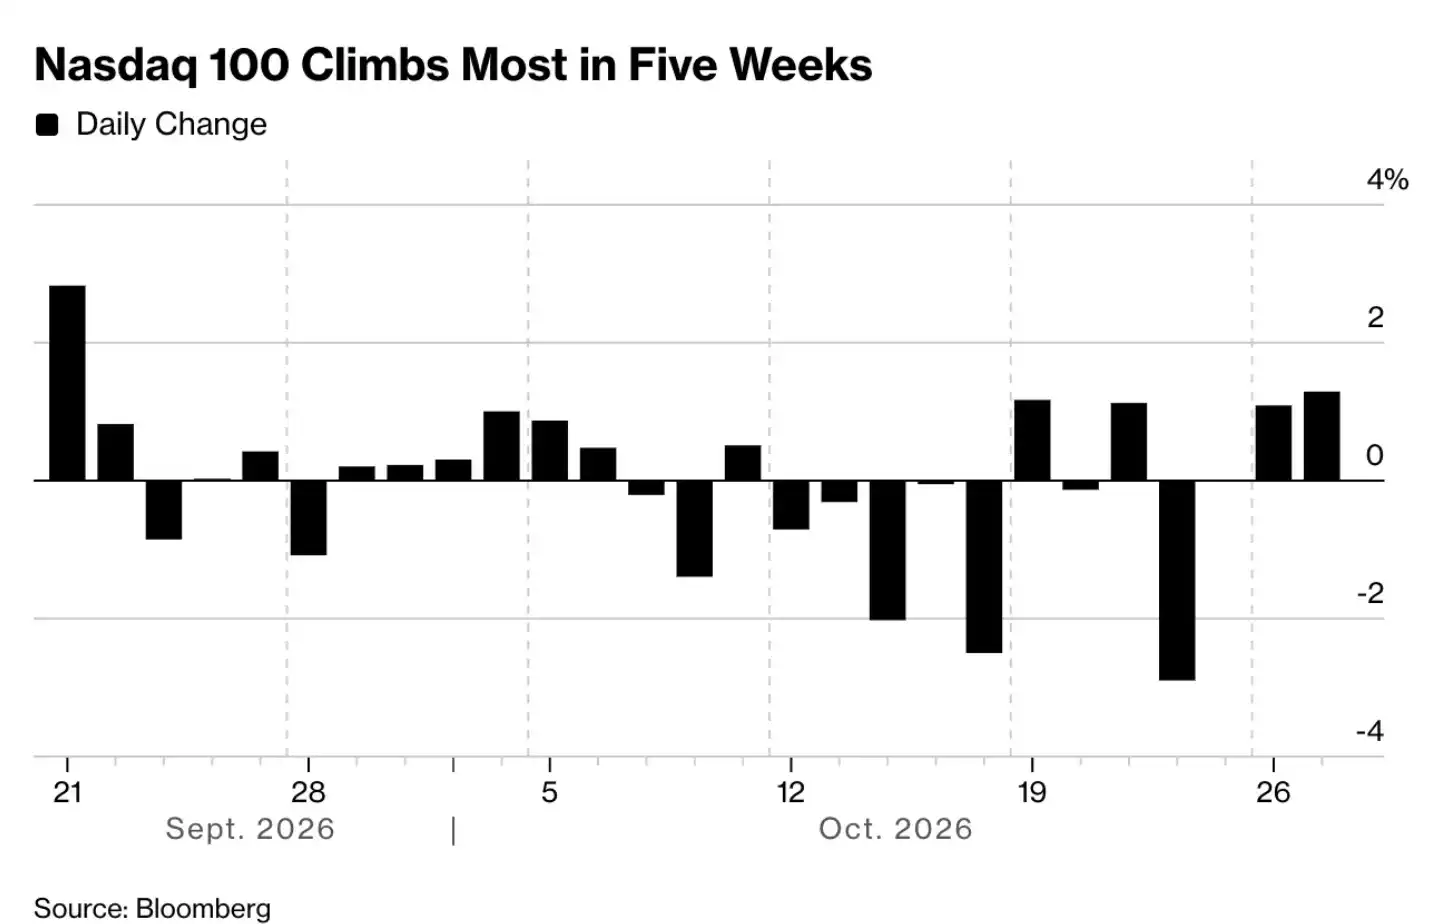
センチメントの回復を促した重要な要因の一つは、AIインフラの拡張が依然として資金調達を得られるという市場の信頼が再び高まったことである。
Metaの250億ドル規模の普通株発行は、約5倍の応募を獲得したと報じられている。Broadcomが関与する630億ドルの融資アレンジメントや、Anthropicの上場申請も、AI業界の巨額の資金需要に対する投資家の懸念を緩和するのに寄与した。
これらの進展は、資本市場が依然としてAIの拡張に資金を提供する用意があることを示している。ただし、資金調達需要は依然として存在し、資金提供者がどれだけのリスクを負い、どのような条件を求めるかが、徐々にこの相場を左右する重要な変数となっている。
ブロードコムの取引構造は特に注目に値する。企業の公告によると、バンク・オブ・アメリカ、ブラックストーン、シティ、モルガン・スタンレーが新設された特別目的会社(SPV)への融資を約束し、同SPVがブロードコムのAIアクセラレータとネットワーク機器を購入し、それをAnthropicにリースする。ブロードコムは第一順位融資金額に相当する部分について残存価値サポートを提供する。これは、融資安排に設備の将来価値に関するリスク分担メカニズムが組み込まれていることを意味する。
したがって、この取引を単純にブロードコム自身が630億ドルを借り入れたものと理解することはできず、融資の実現をそのままプロジェクトのリターンが検証されたことと同一視することもできない。
Innesの見解では、Metaが株式市場から資金調達し、算力建設に大規模なストラクチャードファイナンスを導入したことは、共にAI投資サイクルの変化を反映している。建設規模は拡大し続けており、企業はより積極的に外部資本を動員する必要がある。資金調達能力はそれによって業界競争の一部となっている。
決算はリターンの問題に答える必要がある
株価の回復は、機関投資家の資金がすでに全面的に楽観に転じたことを意味するものではない。
テクニカルな値動きを見ると、ナスダック100関連ETFのQQQは再び100日移動平均線を上回り、S&P500指数も50日移動平均線の上方に戻った。しかし価格の修復は、機関投資家の資金がすでに全面的に楽観に転じたことを意味するものではない。
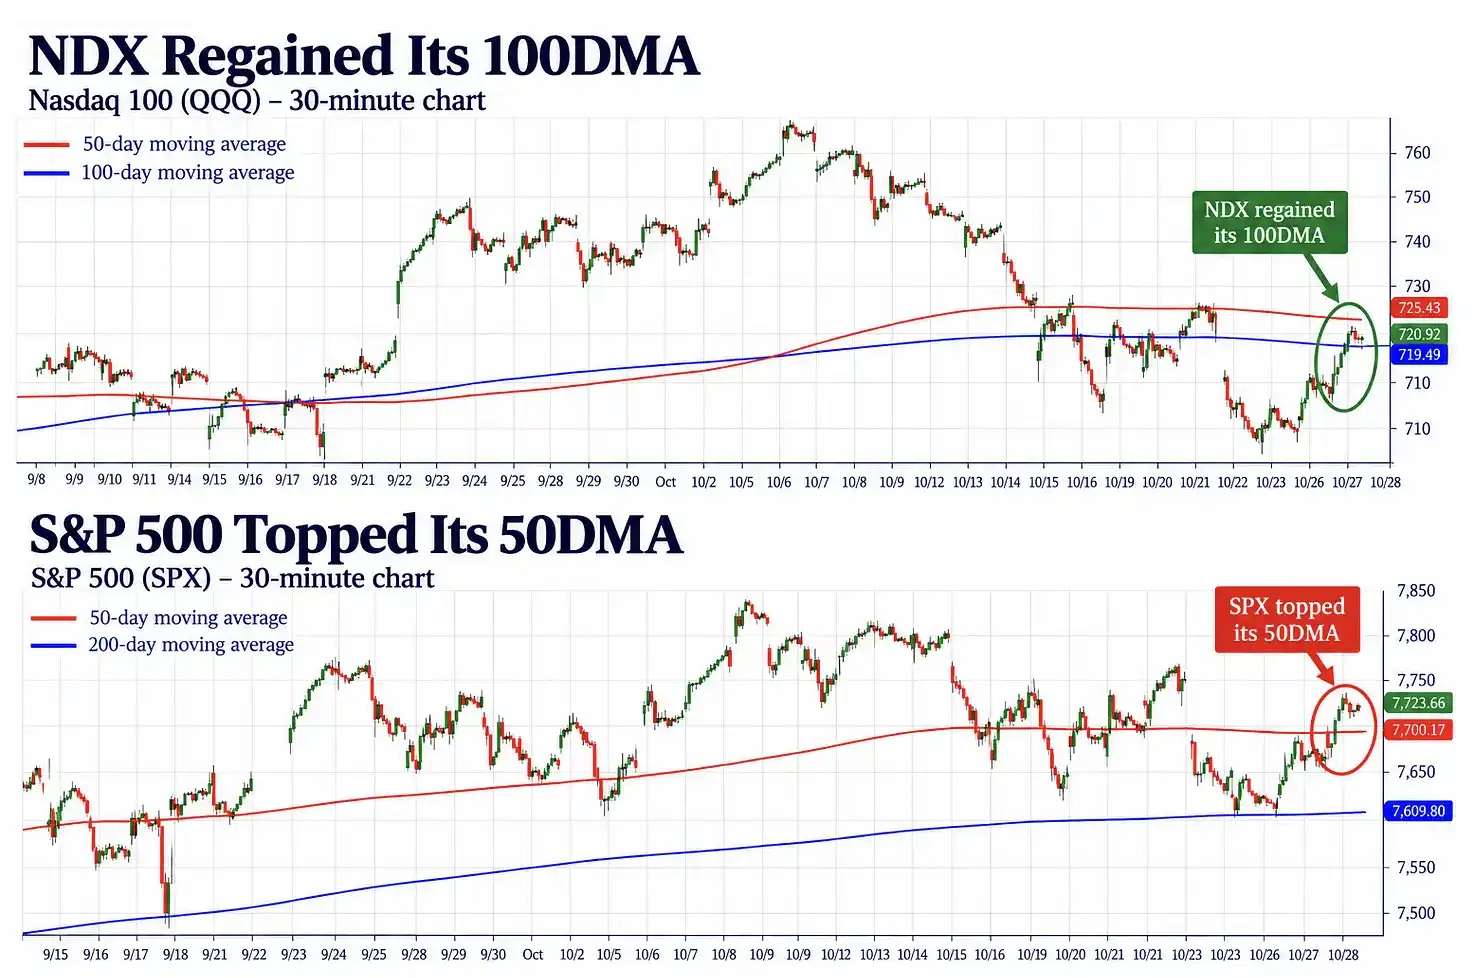
Innesはゴールドマンのトレーディングデスクの観察を引用し、当日の全体的な取引活動は依然として低調で、資金フローは引き続き売り方向に偏っていると述べた。ロングオンリーの機関口座は通信サービスセクターとマクロ系商品で純売りを続けており、ヘッジファンドはやや純買い越しに傾いているものの、取引金額は限定的だった。ファンダメンタルズ・ロングショート戦略のリスクエクスポージャーも依然として足元の低水準に近い。
これらの観察はトレーディングデスクがカバーする資金に対応するものであり、市場全体を直接代表するものではない。ただし、これらは注目に値する乖離を示唆している。価格は修復しつつあるが、ポジションは依然として慎重なままである。
集中的なポジション削減の後、ショートカバーと押し目買いが反発を促すことはできる。しかし相場がさらに上昇を続けるには、より強力なファンダメンタルズの証拠が必要である。今後、Alphabet、マイクロソフト、アマゾンなど大手クラウドサービス事業者の決算とガイダンスがこの検証任務を担うことになる。
市場が関心を寄せる問題も変化している。AI需要が伸びているかどうかは依然として重要だが、投資家はさらに、この成長が巨額の支出をカバーするのに十分なリターンを生み出せるかどうかを知る必要がある。
資本支出(Capex)、すなわちデータセンターの建設やチップの購入など長期資産への投入は、まず現金を消費する。設備が稼働した後は、減価償却が継続的にコストとして計上される。算力の稼働率、サービス価格設定、顧客需要が、これらの資産がどれだけの収入と利益に貢献できるかを決める。これらの要素が組み合わさって初めて、完全な投資リターンの全体像が構成される。
したがって、巨大企業がAI支出をさらに引き上げ続けても、株価を押し上げるのに十分とは限らない。投資家はさらに、新規投資がどのくらいで収入を生み出すのか、キャッシュフローが追随できるのか、そして企業が将来的にさらなる資金調達を必要とするかどうかを見極める必要がある。
Innesの核心的な判断は、AI普及のトレンドを見極めることと、そこから十分な利益を得られるのは誰かを見極めることが、ますます分けて議論する必要が生じているということだ。
初期のAI相場は技術的ブレークスルーと希少資源をより重視していたが、今では資金調達、建設の実行、資本収益がより高い比重を占めるようになっている。業界の見通しは依然として魅力的だが、財務上の制約は避けて通れなくなっている。
FRBが資金価格に影響
AI企業が持続的に資金調達できるかどうかは、市場全体の資金コストにも左右される。
記事公開時点で、市場はFRBが10月28日に金利を据え置くと広く予想していたが、12月には利上げの可能性があるとも見ていた。そのため、今回の会合の焦点はFRB議長ケビン・ウォーシュの記者会見により多く置かれている。
Innesは、経済データの底堅さと依然として消えていないインフレ圧力により、FRBが明確に緩和へ転換することは難しく、一方で市場が利上げ停止を十分に織り込んでいる状況では、即座の行動が意外な衝撃をもたらす可能性があると見ている。
それゆえ政策の文言が特に重要となる。ウォーシュの発言が投資家の今後の利上げ期待を低下させれば、テック株のバリュエーションは支えられる可能性がある。もし彼がさらなる引き締めの必要性を強調すれば、短期米国債が売られ、利回り上昇を促す可能性がある。
債券価格と利回りは通常逆方向に動く。テクノロジー企業にとって、金利上昇は資金調達コストを増加させるだけでなく、将来の利益を現在価値に割り引いた価値を低下させる。バリュエーションがより遠い将来の成長に依存する企業ほど、これに敏感な傾向がある。
原油価格の下落は一部のインフレ懸念を一時的に和らげた。火曜日、ブレント原油は1バレル114ドルを下回って引け、中東の外交進展への期待が支えとなった。しかしInnesは、実物供給の逼迫と地域情勢の未解決を踏まえると、この下落は持続的な下降トレンドを確立するのに十分とは限らないと警告する。
彼はまた、金が1オンス4,050ドル超に回復し、ビットコインが8万ドル付近で支えを得ていることも観察している。以前の広範なリスク回避の過程で、異なる資産が一斉に売られたが、これらの資産が安定したことは、少なくとも強制的な売り圧力が段階的に軽減した兆候をいくらか示している。ただし、数種類の資産の反発だけでは、市場が新たな局面に入ったと判断するには不十分だ。
次は信用を見る
この反発局面のリスクは、必ずしもまず主要株価指数の大幅下落として現れるとは限らない。
Innesが提示した一つの下振れシナリオは次の通りだ。資金がまず取引が混雑したAIセクターからディフェンシブ業種や低ボラティリティ銘柄へ流れ、主要指数は当面持ちこたえる。その後、幅広い業種で資金調達環境が引き締まれば、信用市場が最初に警報を発する可能性があり、企業の利益見通しも下方修正される。さらに、複数資産が同時に下落し始めれば、システマティック戦略のポジション縮小とポートフォリオのリスク低減が指数の下押し圧力を増幅させる可能性がある。
これは観察すべきリスク伝導の経路であり、著者が必ずそうなると断定した結果ではない。
火曜日に関して言えば、市場には確かに改善が見られた。AIの資金調達懸念がやや和らぎ、信用スプレッドが縮小し、原油価格が下落し、ハイテク株が一部の下落分を取り戻した。信用スプレッドの縮小は、投資家が国債に対して社債を保有する際に求める上乗せ利回りが減少したことを意味し、通常は信用リスクへの懸念が低下したことを反映する。
しかし、これらの変化は決算や今後の資金調達環境によって検証される必要がある。大手クラウドサービス事業者が支出増加に見合う収入とキャッシュフローの裏付けを示すことができ、FRBの姿勢が金利期待を明確に押し上げないのであれば、反発は続く可能性がある。
逆に、決算がより大きな資金不足を露呈し、企業の借入コストが再び上昇すれば、現在のセンチメントの修復は依然として試練に直面する可能性がある。
今後の相場にとって、追跡すべき変数はすでに具体的だ。新規投資のリターンがより明確になるか、資金調達環境が引き続き安定するか、そして信用圧力がAIセクターの外へ波及するかどうかである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事