AIデータセンターの遅延のツケは誰が払うのか?
要約
・11月5日、ナスダックは5.5%下落し、半導体株は史上2番目の単日下落率を記録した。選挙後の売りは、データセンター拡張の減速に対する市場の懸念を反映している。
・ゴールドマン・サックスとCleanviewの推計によると、規制を厳格化する可能性がある州、または承認の一時停止を支持する州は、それぞれ米国の計画容量の約45%と41%に関係する。両推計は算出方法が異なるが、いずれも新規プロジェクトが直面する政策リスクを示している。
・すでに電力供給が開始されたデータセンターは、供給逼迫の恩恵を受けやすい。複数のH100レンタル価格指標が上昇しており、利用可能な計算能力に依然として需要があることを示しているが、これに基づいてエンド顧客の投資収益率を推計することはできない。
・グーグルはワイオミング州で170億ドルのプロジェクトを推進しており、電力供給コストをプロジェクト設計に組み込んでいる。規制により個別プロジェクトの設備投資が押し上げられ、サプライヤーの収益認識が遅れる可能性もある。
・ロイター通信によると、売り後の金利トレーダーは次回利上げの予想時期を翌年3月に先送りした。原油価格とインフレ動向は、依然としてこのバリュエーションロジックの重要な変数である。
政策圧力はまず承認待ちのプロジェクトに及ぶ
11月5日、ナスダック総合指数は5.5%下落した。民主党は中間選挙で上下両院を制し、テキサス州やジョージア州などデータセンター建設の重要拠点で州知事選にも勝利した。市場は新たな建設の期待を引き下げ始めており、高金利に圧迫されている中小デベロッパーはさらに大きな圧力に直面している。
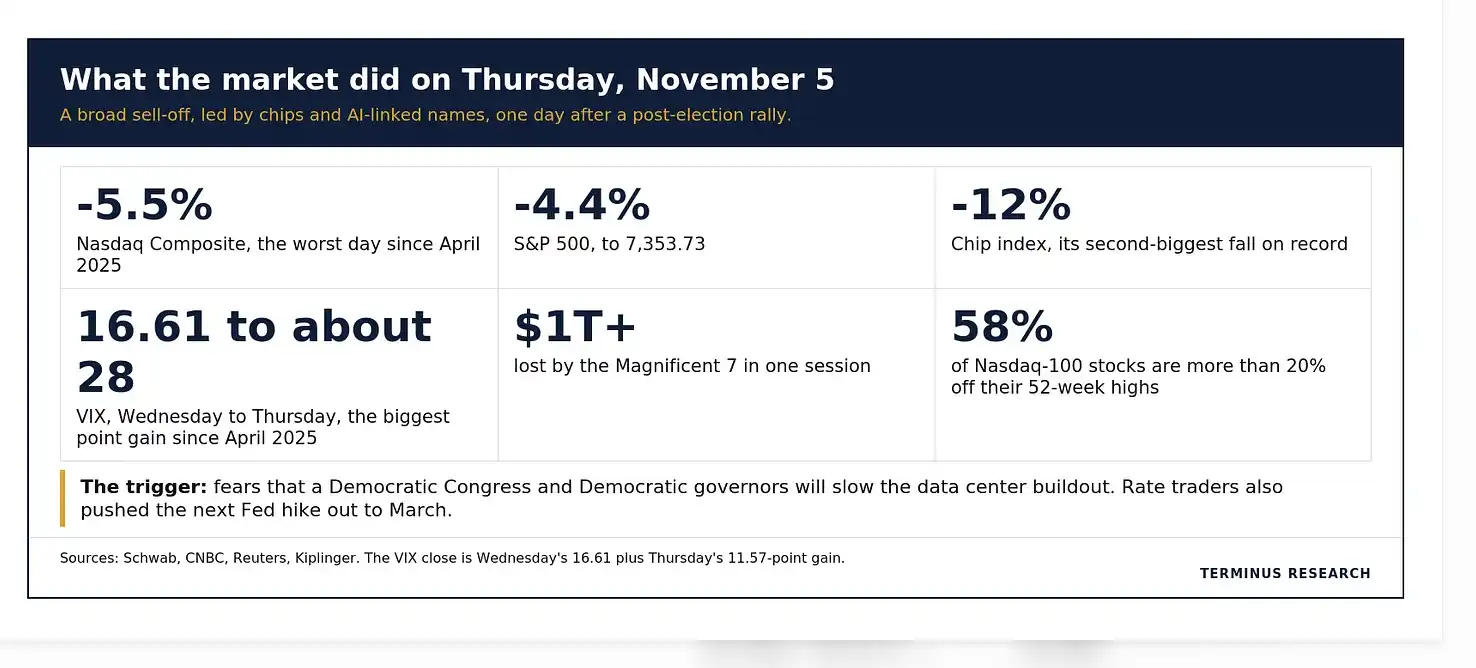
11月5日の米国株売りで、ナスダックは5.5%下落し、半導体指数は12%下落した。
Terminus Researchは、全国的な一時停止措置は大統領の拒否権という障害に直面すると判断しており、より直接的な影響は州および地方政府からもたらされるとみている。住民の電気料金は超党派の争点であり、実際の制約は電力・水のコストをどのように分担するか、税制優遇を維持するかどうか、そして新規プロジェクトをいつ承認するかに及ぶ可能性がある。
ゴールドマン・サックスの推計では、規制を厳格化する可能性がある州は米国の計画データセンター容量の約45%を占め、テキサス州だけでほぼ4分の1に達する。Cleanviewは州知事が建設一時停止を支持するかどうかで集計し、約159ギガワット、計画容量の41%に相当する結果を得ており、約56.7ギガワットの建設中容量への直接的な影響は比較的小さいとみている。テキサス州について具体的には、Terminus Researchは第三者追跡データを引用し、Jefferiesは約13.1ギガワットの公表済みプロジェクトがリスクにさらされていると推計している。2組の全国データは政策が対象となり得る範囲を測ったものであり、テキサス州の13.1ギガワットは公表済みプロジェクトのリスク推計であり、最終的にどれだけの容量が延期されるかは承認、資金調達、顧客需要にかかっている。
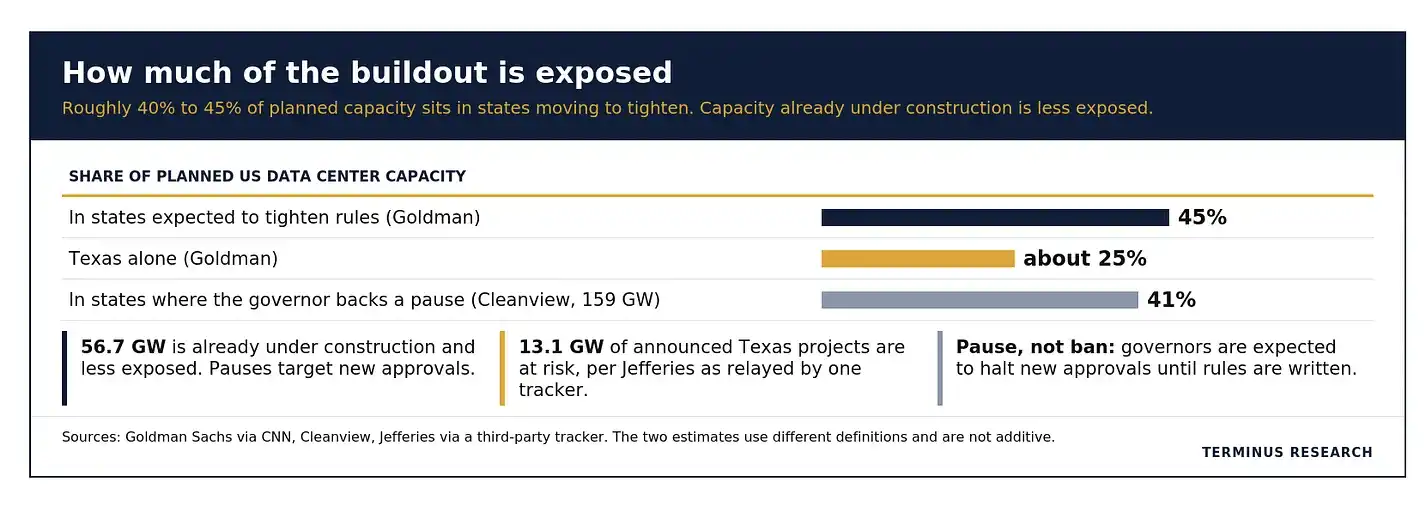
ゴールドマン・サックスとCleanviewはそれぞれ、米国の計画済みデータセンター容量の約45%と41%が、規制が厳格化される可能性のある州、または承認の一時停止を支持する州に位置していると推定している。
通電済み机房はさらに希少に、クラウド事業者のキャッシュフローは支出の変化次第
新規机房の納入が遅れれば、すでに電力網に接続され、GPUを配備できる机房の交渉力はさらに高まる。調査報告書が引用したSilicon Dataのデータによると、新興クラウドサービス事業者(neocloud)のH100レンタル価格指数はGPU1時間あたり2ドルから2.88ドルへ上昇し、上昇率は約44%に達した。SemiAnalysisの1年契約指数も2025年10月から2026年3月の間に約38%上昇した。これらの指標は異なるレンタル市場をカバーしているが、いずれも既存の算力価格が支えられていることを示している。ただし、レンタル価格は2024年初頭の1時間あたり7ドル超の水準を依然として下回っている。
開発業者にとっては、延期期間中も利息、設備調達のコミットメント、公共事業関連の費用が積み上がる可能性がある。大手クラウド事業者にとっては、支出の繰り延べが一時的にフリーキャッシュフローを改善する可能性がある。Terminus Researchが第三者追跡データを引用して述べたところによると、第三者データセンター容量の納入が2027年上半期に延期されたため、マイクロソフトの2026年設備投資額の推定値は約1750億ドルから1700億ドルに引き下げられた。約50億ドルの差額は、納入時期が当年の支出に与える影響を反映している。一方、アマゾンが示した2027年の設備投資ガイダンスは上昇しており、クラウド事業者全体の支出がピークに達したかどうかは、繰り延べられたプロジェクトがいつ納入されるか、新規プロジェクトが引き続き推進されるかによって判断する必要がある。
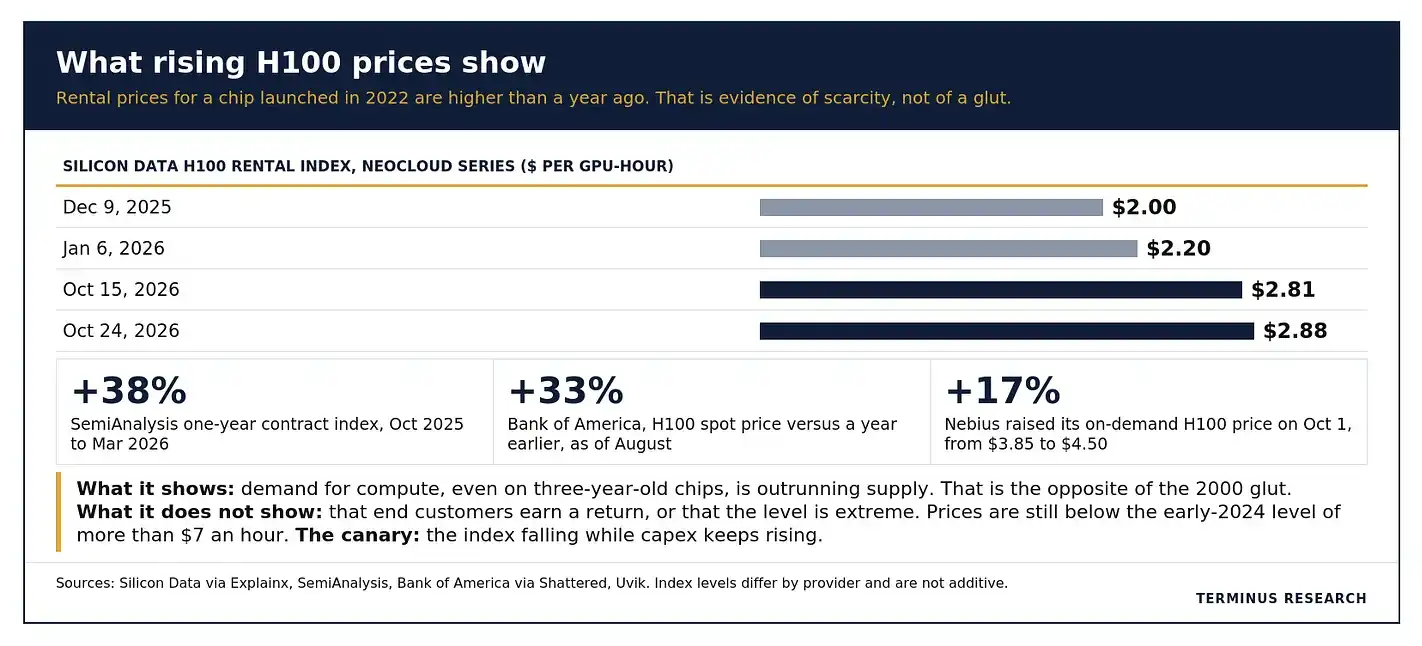
Silicon DataのH100レンタル価格指数は2025年12月のGPU1時間あたり2ドルから2026年10月には2.88ドルへ上昇した。
グーグルは電力供給コストをプロジェクトに組み込み、設備メーカーは依然として納入を待つ
グーグルは11月5日、ワイオミング州ララミー郡に170億ドルを投資してデータセンターを建設し、2030年初頭の商業運営開始を目指すと発表した。グーグルは全電力コストおよびプロジェクト拡張に直接伴うインフラ支出を負担することを約束した。
プロジェクトは水使用量を削減するため空冷を採用し、2つの電力供給施設を計画している。Bloom Energyが設備を供給し、炭素回収・貯留システムを備えた702メガワットの燃料電池プロジェクト、およびBlack Hillsがプロジェクトに併せて建設する564メガワットの新規ガス発電容量である。両計画容量の合計は約1.27ギガワットとなる。電力供給施設の計画からデータセンターの稼働までの時間的隔たりは、設備メーカーが受注後も、収益の実現が依然として納入進捗に依存することを示している。
この事例は、新規プロジェクトが地方自治体の懸念にどう対応するかを示している。開発業者が電力供給とインフラのコストをより多く負担することで、1メガワットあたりの電力、冷却、付帯設備への投入が増える可能性がある。Terminusはこれに基づき、電力およびデータセンター設備のサプライヤーが設計変更から受注を得る機会がより大きいと見ている。特に複数年にわたる受注残を抱えるメーカーにとってはなおさらだ。一方、チップサプライヤーはデータセンターの納期通りの引き渡しにより依存しており、追加の電力・冷却支出はチップ出荷の遅延を直接補うことはできない。たとえ設備受注が最終的に維持されたとしても、納期の後ろ倒しは収益の実現を遅らせ、特に高バリュエーションのサプライヤーにとって敏感だ。
利上げ観測の後退は、どれだけの利益圧力を相殺できるか?
ロイター通信の報道によると、11月5日の売り抜け後、金利トレーダーは次回利上げの予想時期を翌年3月に先送りした。Terminusは、金融環境の引き締まりと成長期待の弱まりが、追加利上げの圧力を軽減する可能性があると見ている。データセンターの減速も一部地域の電力需要を徐々に緩和する可能性があるが、短期的なインフレはより原油価格の影響を受ける。
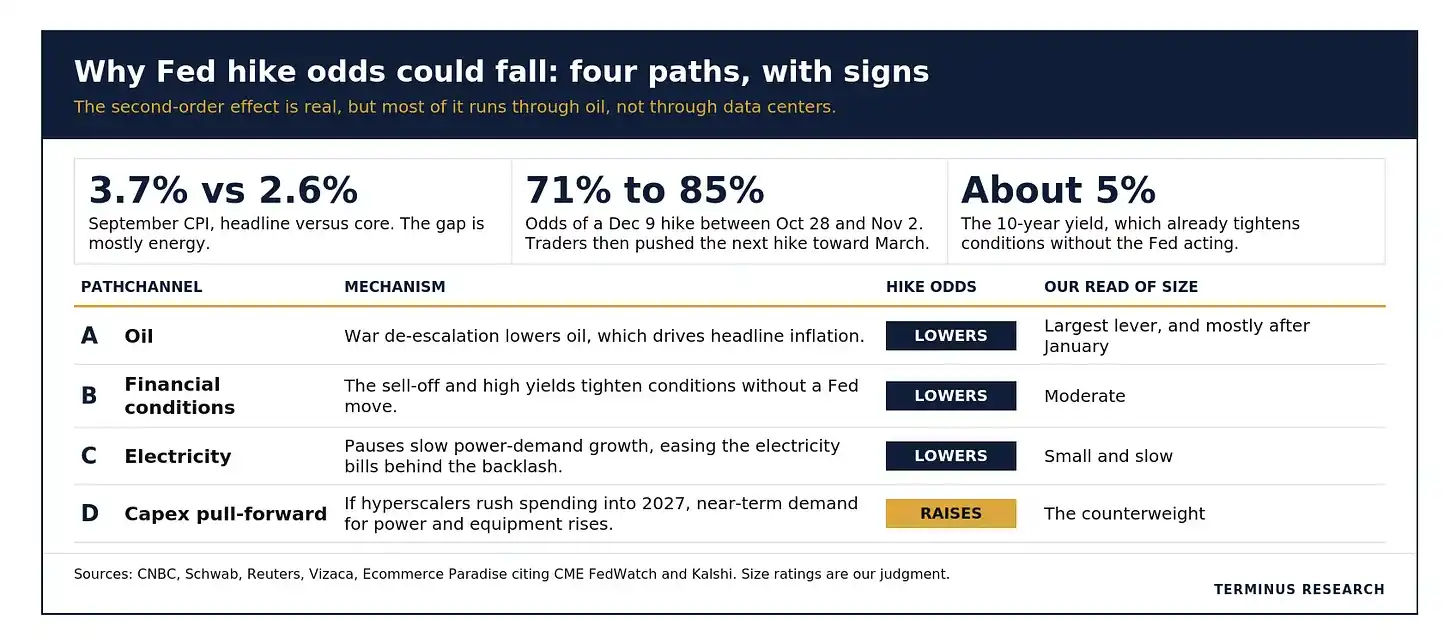
Terminus Researchによる、原油価格、金融環境、電力需要、設備投資が利上げ観測にどう影響するかについての判断。
債券利回りが低下すれば、割引率の低下がバリュエーションを支えることができる。同時に、建設の減速は一部のAIサプライヤーの利益成長を押し下げる。この二つの力のどちらが強いかは、インフレと受注がどう変化するかにかかっている。次に三つのシグナルを見極める必要がある。地方の一時停止が複数年にわたる禁止措置に発展するか、クラウド事業者が需要減退により予算を削減するか、そしてプロジェクト中止が資金調達難を反映し始めるかどうかだ。H100のレンタル価格が弱含む一方でクラウド事業者が依然として設備投資を拡大しているなら、既存算力の希少性という論理も再検証が必要となる。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事