100年後のお金を借りて、理解できないAIを作る
文 | Sleepy
2026年2月10日,Google的母公司Alphabet在伦敦发行了一支到期日为一百年后的债券。
一百年。
买下这张债券的人,等于在赌,到他孙子这一辈退休的时候,这家公司还活着,还有钱还。
纵观历史,百年期债券非常罕见。迪士尼1993年发过一次,可口可乐发过,再往前,诺福克南方铁路发过。其实这种期限是19世纪铁路公司的标配,因为它们得铺铁轨、挖隧道、架桥梁,投资回收期太长,只能用「世纪」为单位来算时间。
可现在,一家互联网公司,开始像铁路公司那样借钱了,为什么?
过去十八个月里,这个问题的答案逐渐浮出水面。它不在任何一场AI发布会的PPT里,不在benchmark排行榜上,也不在关于「AGI何时到来」的口水战中。它藏在财报的资本开支一栏里,藏在债券发行的利差变化中,藏在自由现金流的断崖式下坠里。
要看懂这个答案,先得看一样东西怎么消失的。
亲手砸烂的印钞机
我们首先需要搞清楚的是,过去二十年,华尔街最信仰的不是某一家科技公司本身,他们信仰的是这批公司都在采用的一种财务结构。
这些科技公司的收入来自广告、云服务、平台抽成,全是数字化交付,边际成本趋近于零。不需要工厂,不需要库存,不需要矿山和油井。用户越多,成本摊得越薄,利润率越高。
这种结构的直接产物就是自由现金流。和净利润不一样,利润表上的净利润是能被会计准则修饰的,自由现金流是真金白银流进银行账户的钱,可以拿来回购股票、发放股息、投资未来。这就是美国科技股获得溢价估值的原因。
以前有个段子,就在说苹果坐在两千多亿美元现金上不知道怎么花;Google年复一年产出几百亿自由现金流,好像搜索框直接接着一座金矿;Amazon顶着薄利电商的壳子,底下其实是一台云计算印钞机;Meta靠二十几亿人每天看广告,钱大把大把赚。
投資家が購入するのは成長だけではありません。彼らが購入するのは、「軽資産・高キャッシュフロー」という物語です。なぜなら、それはこれらの企業が汎用モーターカーのように工場に引きずられることなく、AT&Tのようにインフラの債務に押しつぶされることなく、石油会社のように資本支出の周期に苦しむことがないと約束しているからです。これらの企業は産業資本主義の引力を無視できるのです。
そして、AIが登場しました。しかし、AIの結果は予想外のものでした。
今年4月末、Amazonは第1四半期の財務諸表を発表し、売上高、利益、AWSの成長率はそれなりに良かったです。過去12か月間、Amazonの営業キャッシュフローは1,485億ドルで、前年比30%増となっています。見た感じは良いです。しかし、同じ期間のフリーキャッシュフローは、259億ドルから12億ドルに急減し、95%も消失しました。
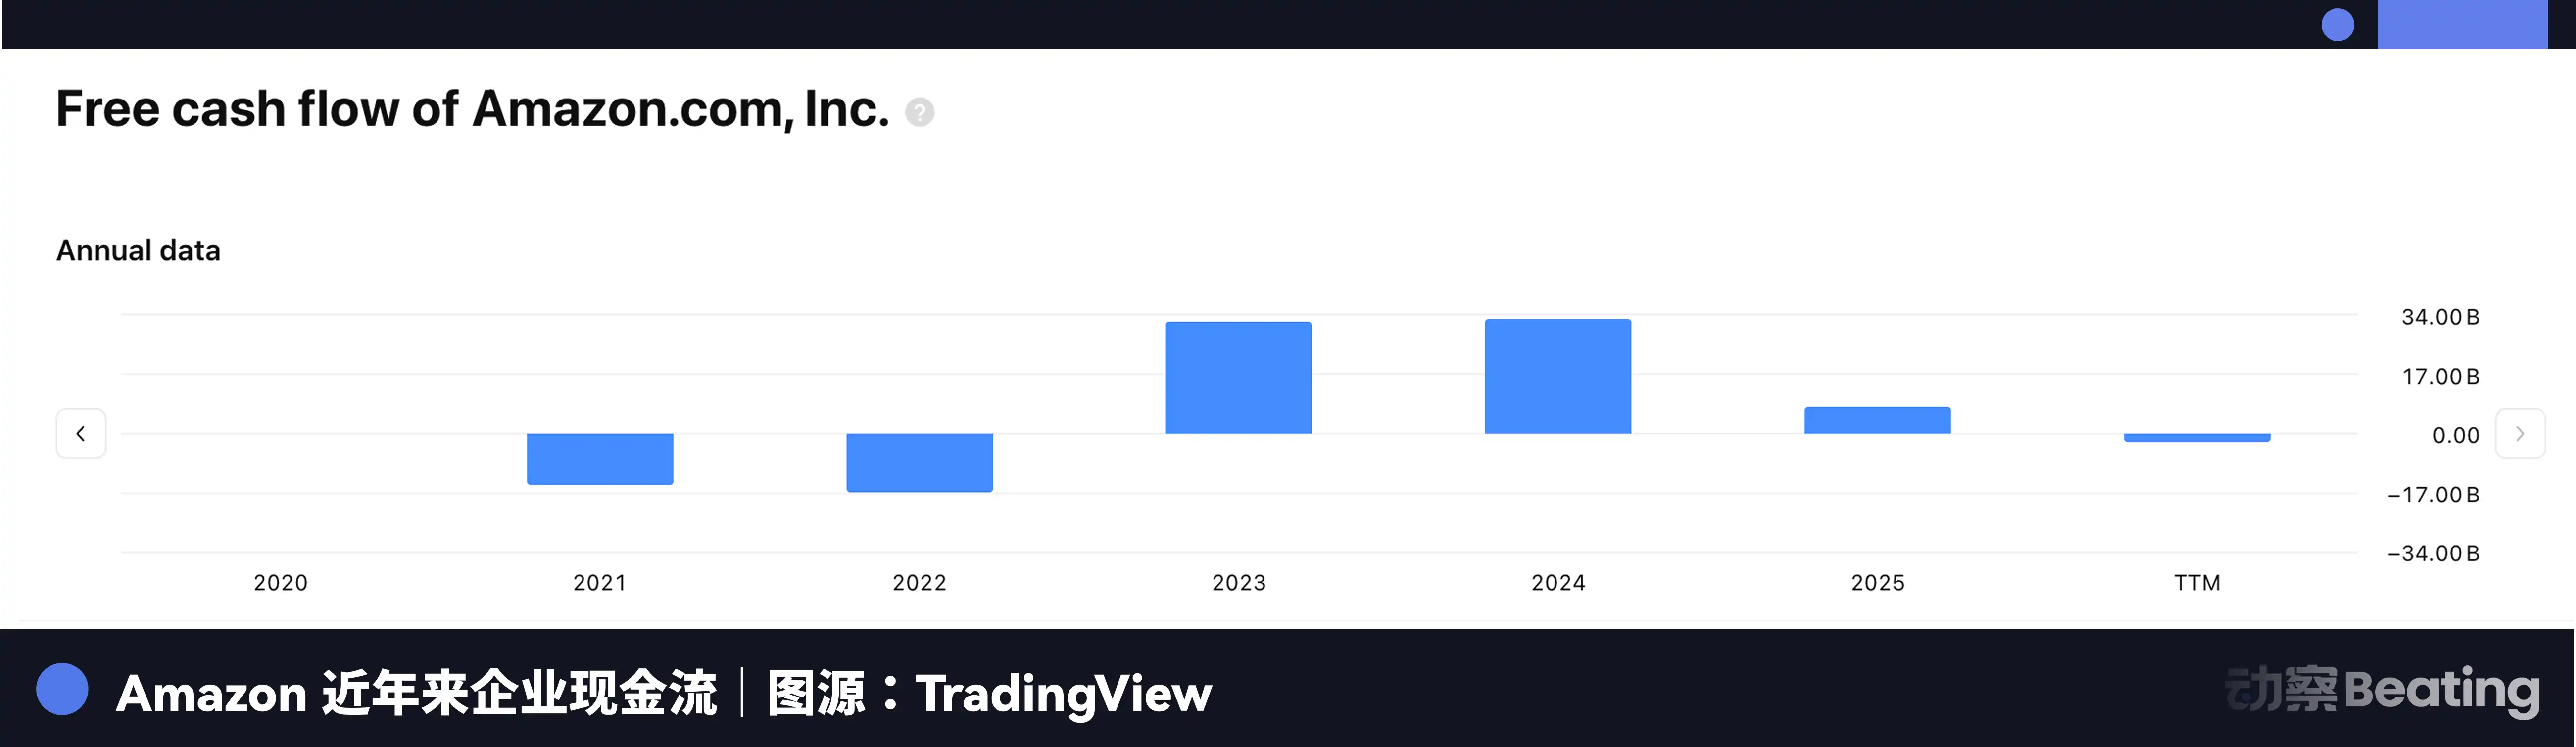
そのお金はどこに行ったのでしょうか?Amazonの第1四半期の単独の資本支出は442億ドルで、前年比76.7%増加し、年間指針は約2,000億ドルです。これらの資金のほとんどは、データセンターやGPU、ネットワーク機器、電力契約などのAIインフラに投資されました。
Amazonは利益を上げていますが、それどころか、以前よりもさらに多くを稼いでいます。ただし、彼らはほとんどのお金をAIという底なしの穴に投資したのです。営業キャッシュフローは長江川であり、資本支出は三峡ダムであり、フリーキャッシュフローはダム下の小川になってしまいました。
他のいくつかの企業も同様です。
2026年に、ビッグテック4社の資本支出ガイダンスの合計は7,000億ドルから7,250億ドルになります。Amazonは約2,000億ドル、マイクロソフトは約1,900億ドル、Alphabetは約1,850億ドル、Metaは1,250億ドルから1,450億ドルです。2022年、この4社の合計は1,620億ドルであり、4年で4.5倍に増加しました。ただし、2026年第1四半期だけで、4社合計で1,300億ドル以上が投資され、多くの国の1年間のGDPを上回ります。
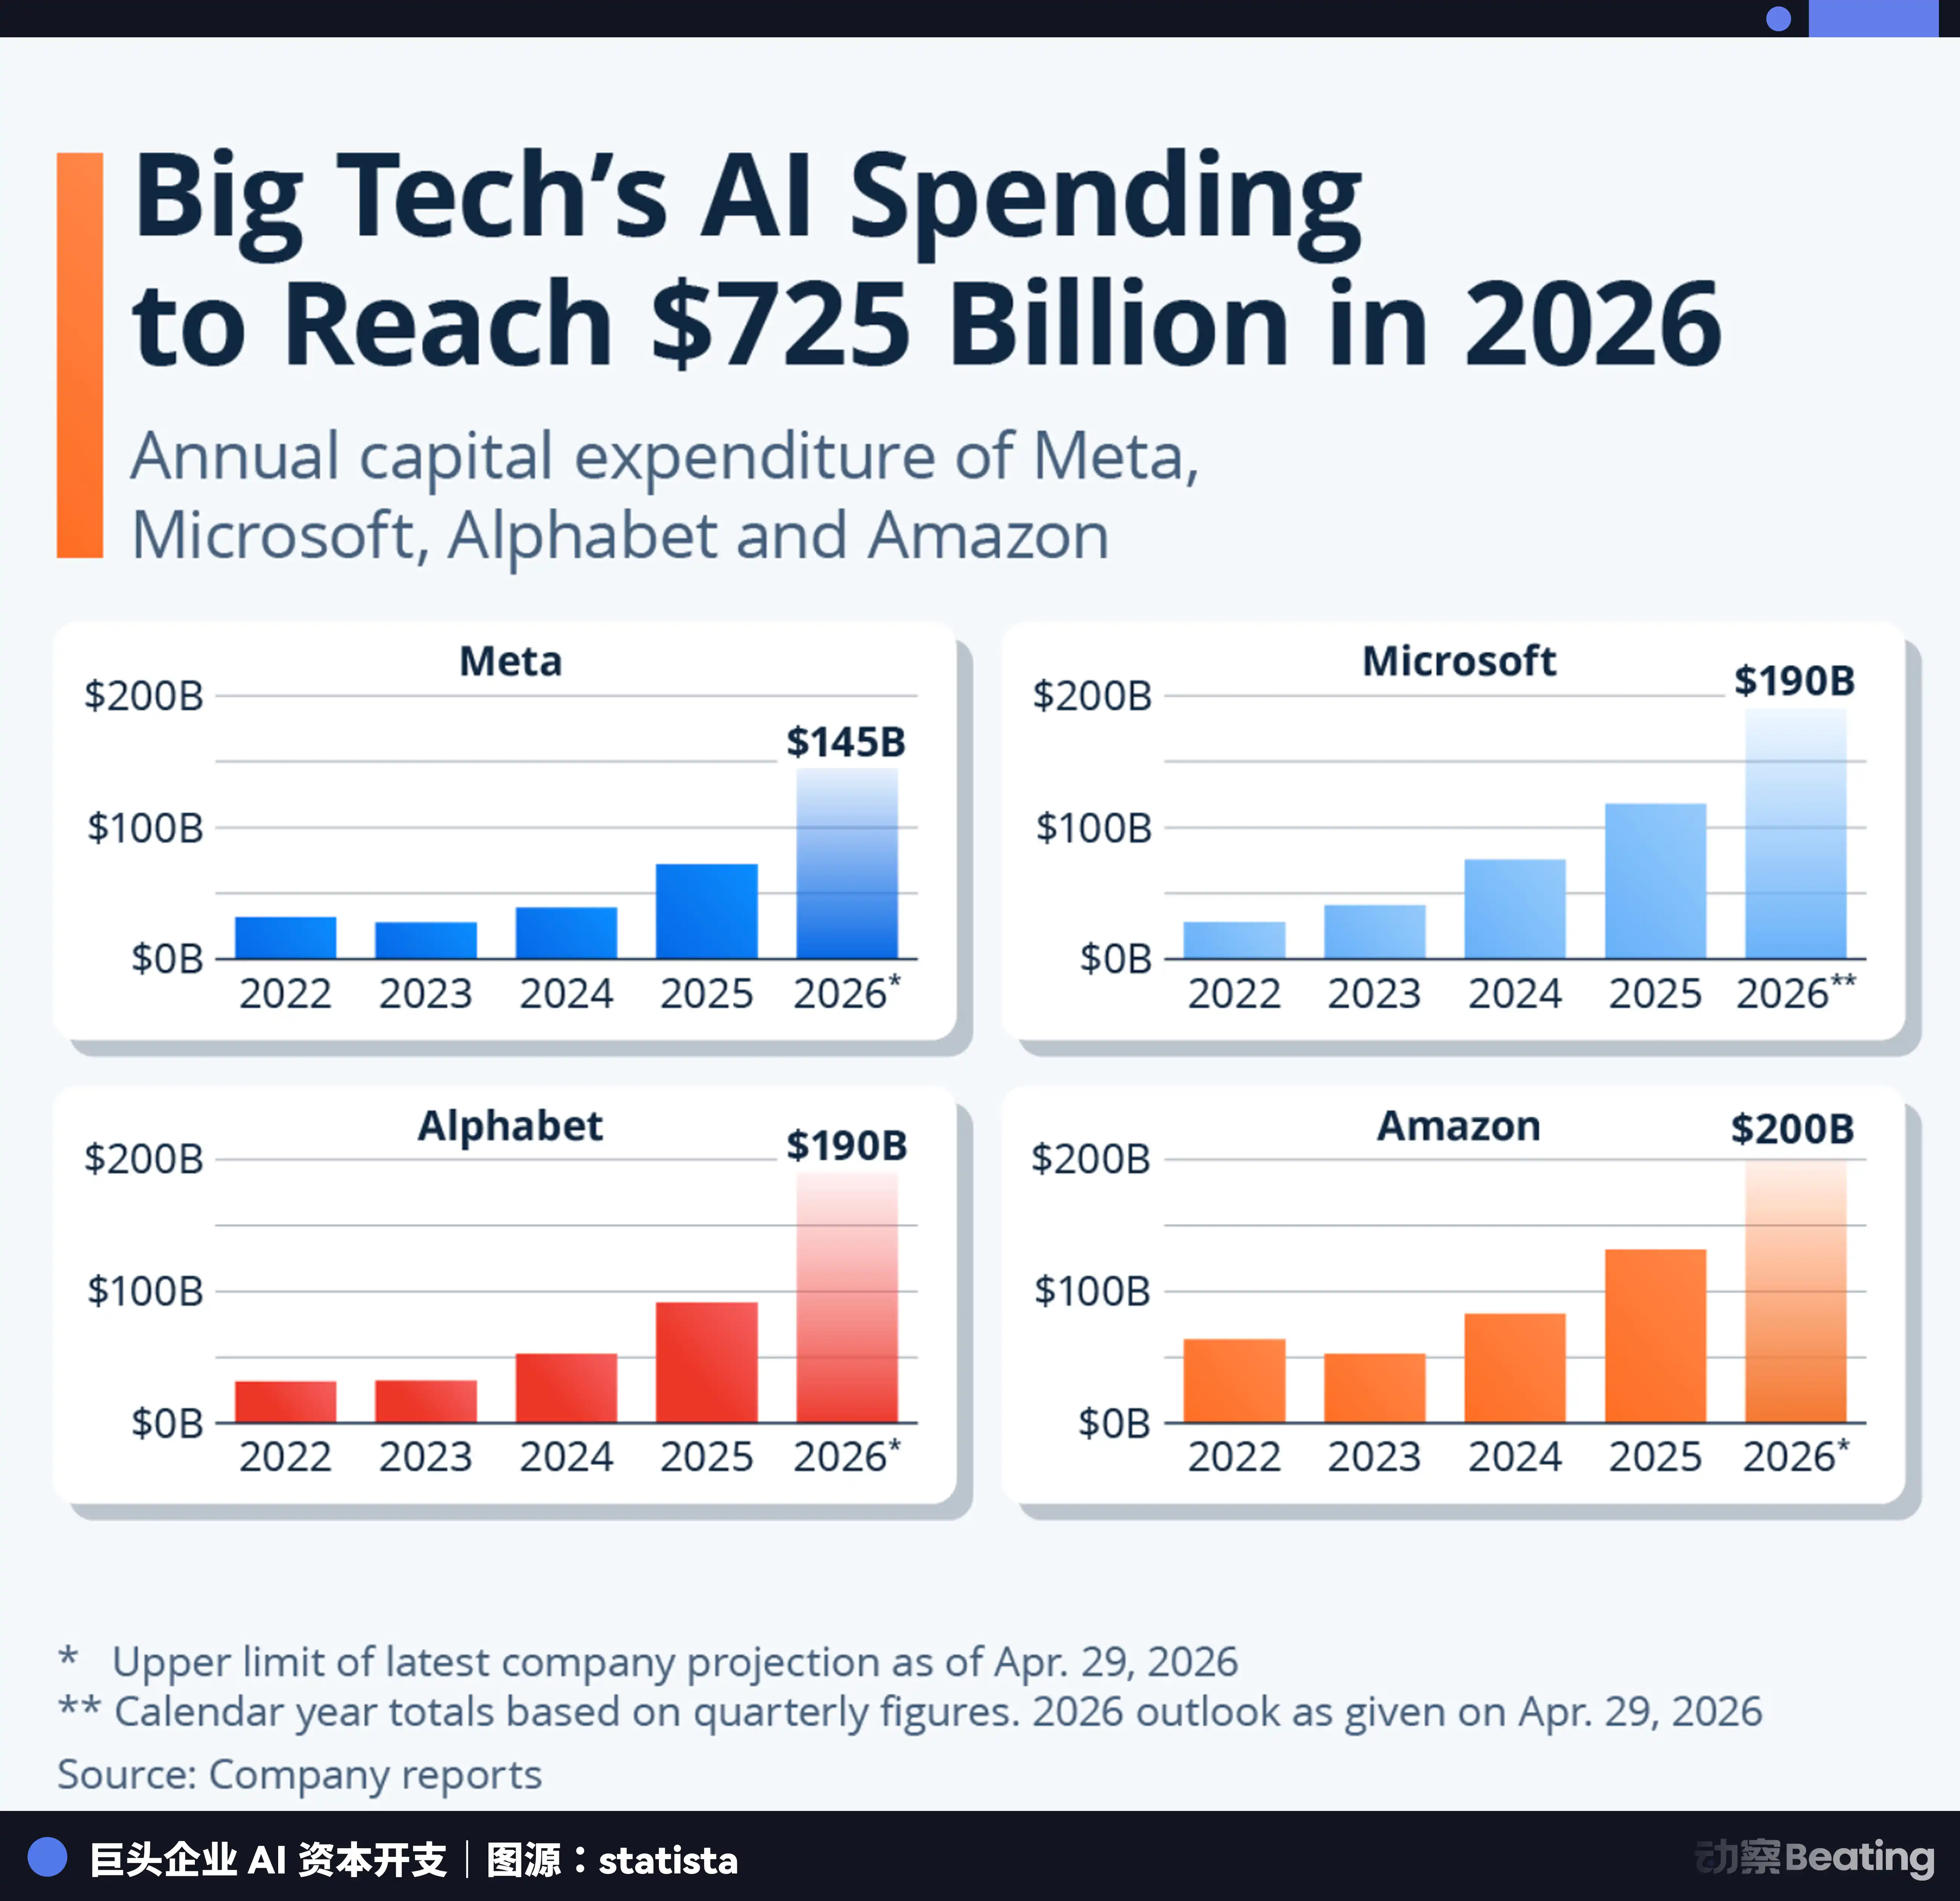
一見すると、これらの企業は相変わらず成功しているように見えます。売上高は増加し、利益率もかなり維持されており、AIの発表会も盛況です。しかし、「フリーキャッシュフロー」はそうは思っていません。
「利益」は本質的には一種の見解です。償却期間の設定、研究開発の資本化、収入の認識方法など、いくぶん曖昧な部分があります。しかし、「現金フロー」は事実です。入金がいくらあるか、出金がいくらあるか、はっきりしています。利益は物語を語りますが、現金フローは真実を伝えます。
したがって、真実は、これらの企業が20年かけて構築してきた最も核心的な「軽資産、高キャッシュリターン」の財務上の優位性が、AIの資本支出に徐々に侵食されているということです。
次に直面する問題は、フリーキャッシュフローが底をついている一方で、これらの企業が投資を拡大していることです。それでは、これらの資金はどこから来ているのでしょうか?
借入です。そして、今、彼らの借り入れ方は前代未聞です。
3か月で、半世界の資金を借り入れる
Alphabetは2月に3200億ドルを借り入れました。
1か月後の3月、Amazonは更に3690億ドルの社債を発行し、合計で11つのトランシーロで、2年から50年までの期間が含まれています。投資家の申し込み総額は1,2600億ドルに達し、3.4倍の過剰需要がありました。この社債を発行した後、Amazonの総負債は1年間でほぼ倍増しました。さらに1か月が経過しました。4月30日、Metaは2500億ドルの社債を発行しました。
さらに1か月後、5月11日、Alphabetは日本円社債の第1弾を準備していると発表しました。これは興味深いことです。実は、Alphabetは2月に発行した社債がドルだけでなく、31億スイスフランも含まれていました。
これは米国カリフォルニアの企業であり、収入はほぼすべてドル建てですが、スイスから借り入れに行きました。そして5月には日本円に目を向けました。Amazonの3月の取引にはユーロのトランシーロも含まれていました。
これらの巨大企業の財務部門が見栄えのために外貨を分散させたのではありません。これは迫られたものです。
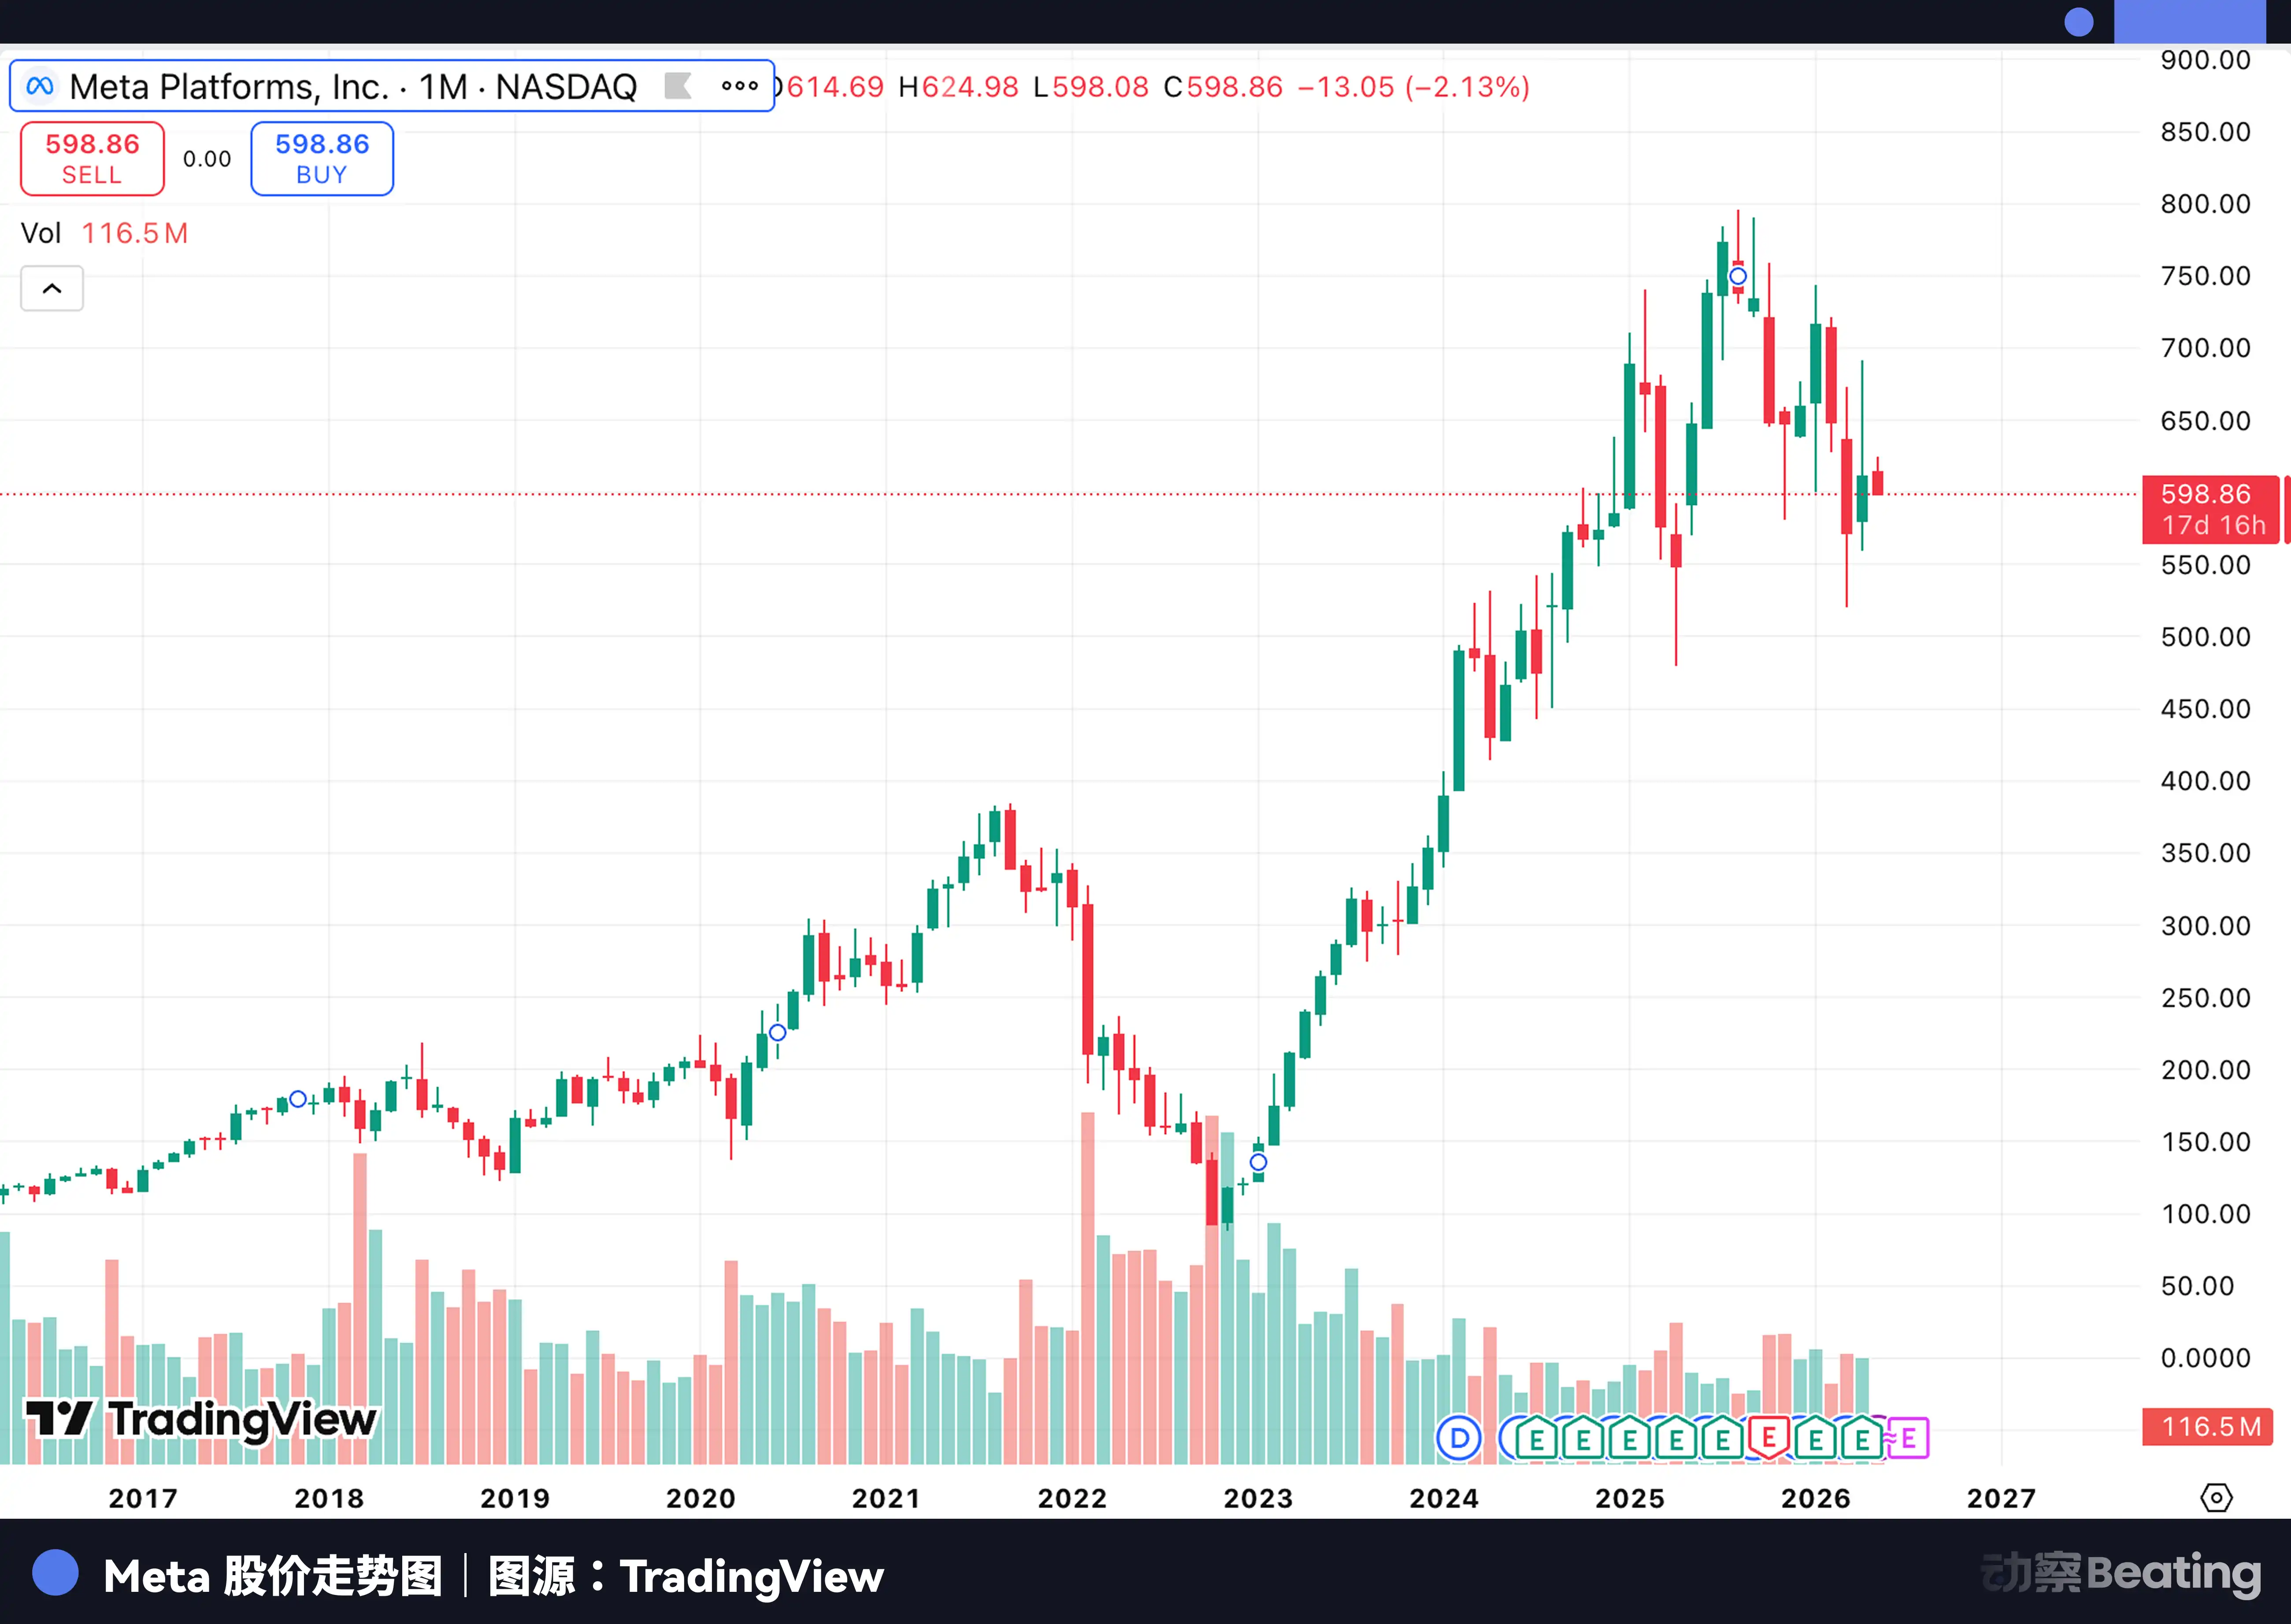
Metaはどうでしょう、4月に行われた2500億ドルの社債取引では、最も長い2066年償還のトランシーロのスプレッドは1.47%で、これは投資家がMetaに対して米国国債に上乗せして求めたリスクプレミアムです。半年前の2025年10月にMetaが同様の40年償還トランシーロを発行した際、スプレッドは1.10%でした。6か月で37ベーシスポイント拡大し、最長のトランシーロだけでなく、発行された6つのトランシーロのほとんどが前回よりも高いプレミアムでした。
したがって、これらの巨大企業はより低金利の地域を探さなければなりません。スイス国立銀行の政策金利は主要経済圏で最も低く、スイスフラン債の収益率はドルよりもはるかに低いです。日本はマイナス金利時代を終了しましたが、日本円の資金調達コストはまだ大きな優位性があります。さらに重要なことは、チューリッヒと東京の投資家はまだシリコンバレーのテクノロジー社債に飲み込まれておらず、新鮮な興味を持っており、ニューヨークほど厳格ではありません。トップクラスの信用力を持つAlphabetなどの借り手にとって、借りる場所を変えることは安くて待ち行列に並ぶ必要もありません。
AI のキャピタル支出はアメリカ(データセンター)と中国台湾(チップ)に落ちるが、支払いはスイスや日本、欧州から行われる。シリコンバレーは技術面で20年間にわたりグローバル化されてきましたが、今や債務面でもグローバル化されています。
そして、これらの債券の購入者はヘッジファンドでもリスクキャピタルでもありません。100年や50年の債券を消化できるのは年金基金や保険会社、主権財産基金であり、グローバル金融システムで最もリスクを避ける傾向があるお金です。彼らの使命はリスクを冒すのではなく、本元を守り、安定し、インフレに勝つことです。
しかし今、チューリッヒの引退した教師の年金や東京のある保険会社が寿命保険証券のための積立金を、債券市場を通じてオレゴン州やバージニア州のあるデータセンターに流入させ、GPUや屋根の冷却塔に変えています。これらの所有者のほとんどは、自分たちの債券の基礎資産が実際に何であるか理解していません。彼らのファンドマネージャーが買っているのは、「アルファベットAa2クレジット」「Amazon A1クレジット」というものであり、格付け機関の文字が安心感を与えてくれます。そして、最終的にこのお金が何を裏付けにした建物を建設し、どんな機器を取り付け、どのモデルを実行し、そのモデルが借金を返済するのに十分な利益を上げられるかについては、中間のステップが多すぎて、チューリッヒや東京からは全く見えません。
世界で最も保守的なお金が、世界で最も革新的なテクノロジーに投資する手助けをしています。
インターネット企業が煙突を生やしたとき
しかし、これらの資金は広告にはならず、ユーザー補助金にはならず、株式の自社買いにもなりませんでした。過去20年間、テクノロジー企業がお金を使ってきた方法の一つも、今回は一つも辿り着いていません。
このお金はコンクリート、鋼、銅線、トランスフォーマー、冷却水管に変わった。
Amazonが2026年までの2000億ドルのキャピタル支出ガイドを公表したことは、1日に55億ドル、1時間に2300万ドル、1分に38万ドルかかることを意味しています。Microsoftは、2026年から2029年にかけて、日本だけで100億ドルをAIインフラストラクチャに投資すると発表しました。
これはソフトウェア企業の拡張スピードではなく、インフラです。
そして、インフラの本質は、企業を重くすることです。
大規模データセンターの建設サイクル、投資規模、および運用の複雑さは、自動車組立工場や半導体ウエハ工場と同じレベルです。立地、環境アセスメント、電力供給契約、水源保護、物理的安全保障など、すべての手順が実行されます。
AIにおけるGPUの役割は、製造業におけるハイエンドマシンツールに類似しています。高価で生産能力が限られ、すぐに価値が下がります。今日高値で購入したチップは数年後には陳腐になるかもしれませんが、待つことはできません。なぜなら競合他社が待っていないからです。
電力は戦略的資源となり、大規模なAIデータセンターの電力消費量は中規模の都市と同等であり、巨大企業は長期の電力購入契約を結び、原子力への投資を行い、公益事業会社と専用電力線供給について交渉を始めました。
冷却水は住民と水の権利を巡り競い合い、多くの干ばつ地域のコミュニティは、水の使用ランキングに予期せぬ新参者が増えていることに気づきました。
これらのシーンは、20年前には技術企業で見られることはありませんでした。場所の選定交渉、電力ネットワークへの接続、水権争議、地方税制優遇措置などは、鉄道会社や電力会社、石油精製所が行ってきたことです。そして、100年物の債券や50年物の債券、異なる通貨での発行などの金融機器が密集して使用されたのは、鉄道や通信建設の大時代だったときです。
2026年の貸借対照表やキャッシュフロー計算書を見ると、これらの企業の数字は、10年前の自社ではなく、台湾積体電路、デューク・エナジーやユニオン・パシフィック鉄道により近いものになっています。
これは企業価値評価に関わります。過去、投資家が科技巨人に与えてきた価格設定ロジックの中心的仮定は、限界コストの減少であり、1人のユーザーや1件の広告が増えても、増分コストはほぼゼロなので、利益率は持続的に拡大するというものでした。しかし、AIのインフラストラクチャレイヤーはそうではありません。モデルのトレーニングを1つ増やすごとに、推論クラスターを1つ追加するごとに、データセンターを1つ追加するごとに、実際に資金を投入する必要があり、回収できるかどうかは、顧客が支払うかどうか、モデルの効率がどのように進化するか、競争構図がどのように変わるかにかかっています。
しかし、これらはすべて不確実な要素です。
これは半導体にも似ています。各製程世代ではより大きなウェハーファブが必要であり、リターンは歩留まりと市場に依存します。これはまた電力にも似ており、インストール容量を最初に投入し、リターンは電価と電力消費量に依存します。そして鉄道にも似ており、レールを敷設し、リターンは沿線経済が発展できるかどうかに依存します。
したがって、科技巨人の財務構造がますます重資産企業に似ているのであれば、市場がそれらに与えるバリュエーション倍数は、遅かれ早かれ重資産企業に近づいていくでしょう。
誰かが、インフラが整備された後は、再び軽資産モデルに戻ると言うでしょう。それは甘い考えです。鉄道は100年以上建設が続いており、電力網は100年建設が途切れたことがありませんし、半導体ウェハーファブは数年ごとに更新されます。汎用技術のインフラストラクチャは、決して「整備される」ことはありません。
AIはおそらくインターネットの延長線ではなく、むしろ産業資本主義の回帰であり、コードの外套を着てセメントの基礎の上を歩んでいます。インターネットは20年かかって技術企業を重力から解放しましたが、AIは2年でそれらを引き戻しました。
すべての汎用技術革命
1840年代のイギリスでは、鉄道はその時代のAIであり、貨物輸送は馬車の数時間から列車の数十マイルに飛躍し、効率の向上度合いも非常に素晴らしかった。
そして資本が殺到した。1846年、イギリス議会は鉄道への投資を約60億ポンドに認可しました。当時のイギリスの年間GDPはわずか5億ポンドでしたが、ある国が1年分以上の国民所得を新技術に投資しました。現代に置き換えると、アメリカがAIに25兆ドル以上を投資したことに相当します。
初期の鉄道は主に株式を売って資金調達し、投資家たちは未来を想像しながら購入しました。後に建設規模が拡大し、収益がなかなか得られない状況が続き、後発のプロジェクトの品質も低下しました。株式資金調達が足りなくなると、債務資金調達が華々しく登場しました。鉄道会社は債券を発行し、まだ建設が完了していない路線の将来の収入を担保にしました。資金調達はますます過激になり、国内から国際へと拡大しました。
繁栄を断つのは鉄道技術の問題ではなく、金利でした。1846年、イングランド銀行は通貨政策を引き締めました。その原因はアイルランドの飢饉による穀物輸入と金流出であり、鉄道とはまったく関係ありませんでした。しかし、金利はその原因を問わず、現金フローが最も脆弱な借り手を破滅させました。鉄道株が暴落し、多数の鉄道会社が倒産しました。
しかし、良いことに鉄道自体は残りました。レール、駅、トンネル、橋は投資家が損失を被っても消えることはありません。それらは後続者によって割引で引き継がれ、統合され、最終的にはイギリスの産業革命の動脈となりました。都市の興亡、産業の配置、人口の流動はすべて鉄道沿いに再配置されました。
20年後、同じストーリーが大西洋の向こうで繰り返されました。アメリカ内戦が終結すると、連邦政府は土地提供とローン保証により西部の鉄道建設を促進しました。繁栄期には3万5000マイル以上の新しい鉄道が建設され、鉄道債の利回りは6.4%から6.7%で、当時最も魅力的な固定収入商品でした。資金は東海岸から、ヨーロッパから、アメリカの荒野に押し寄せました。
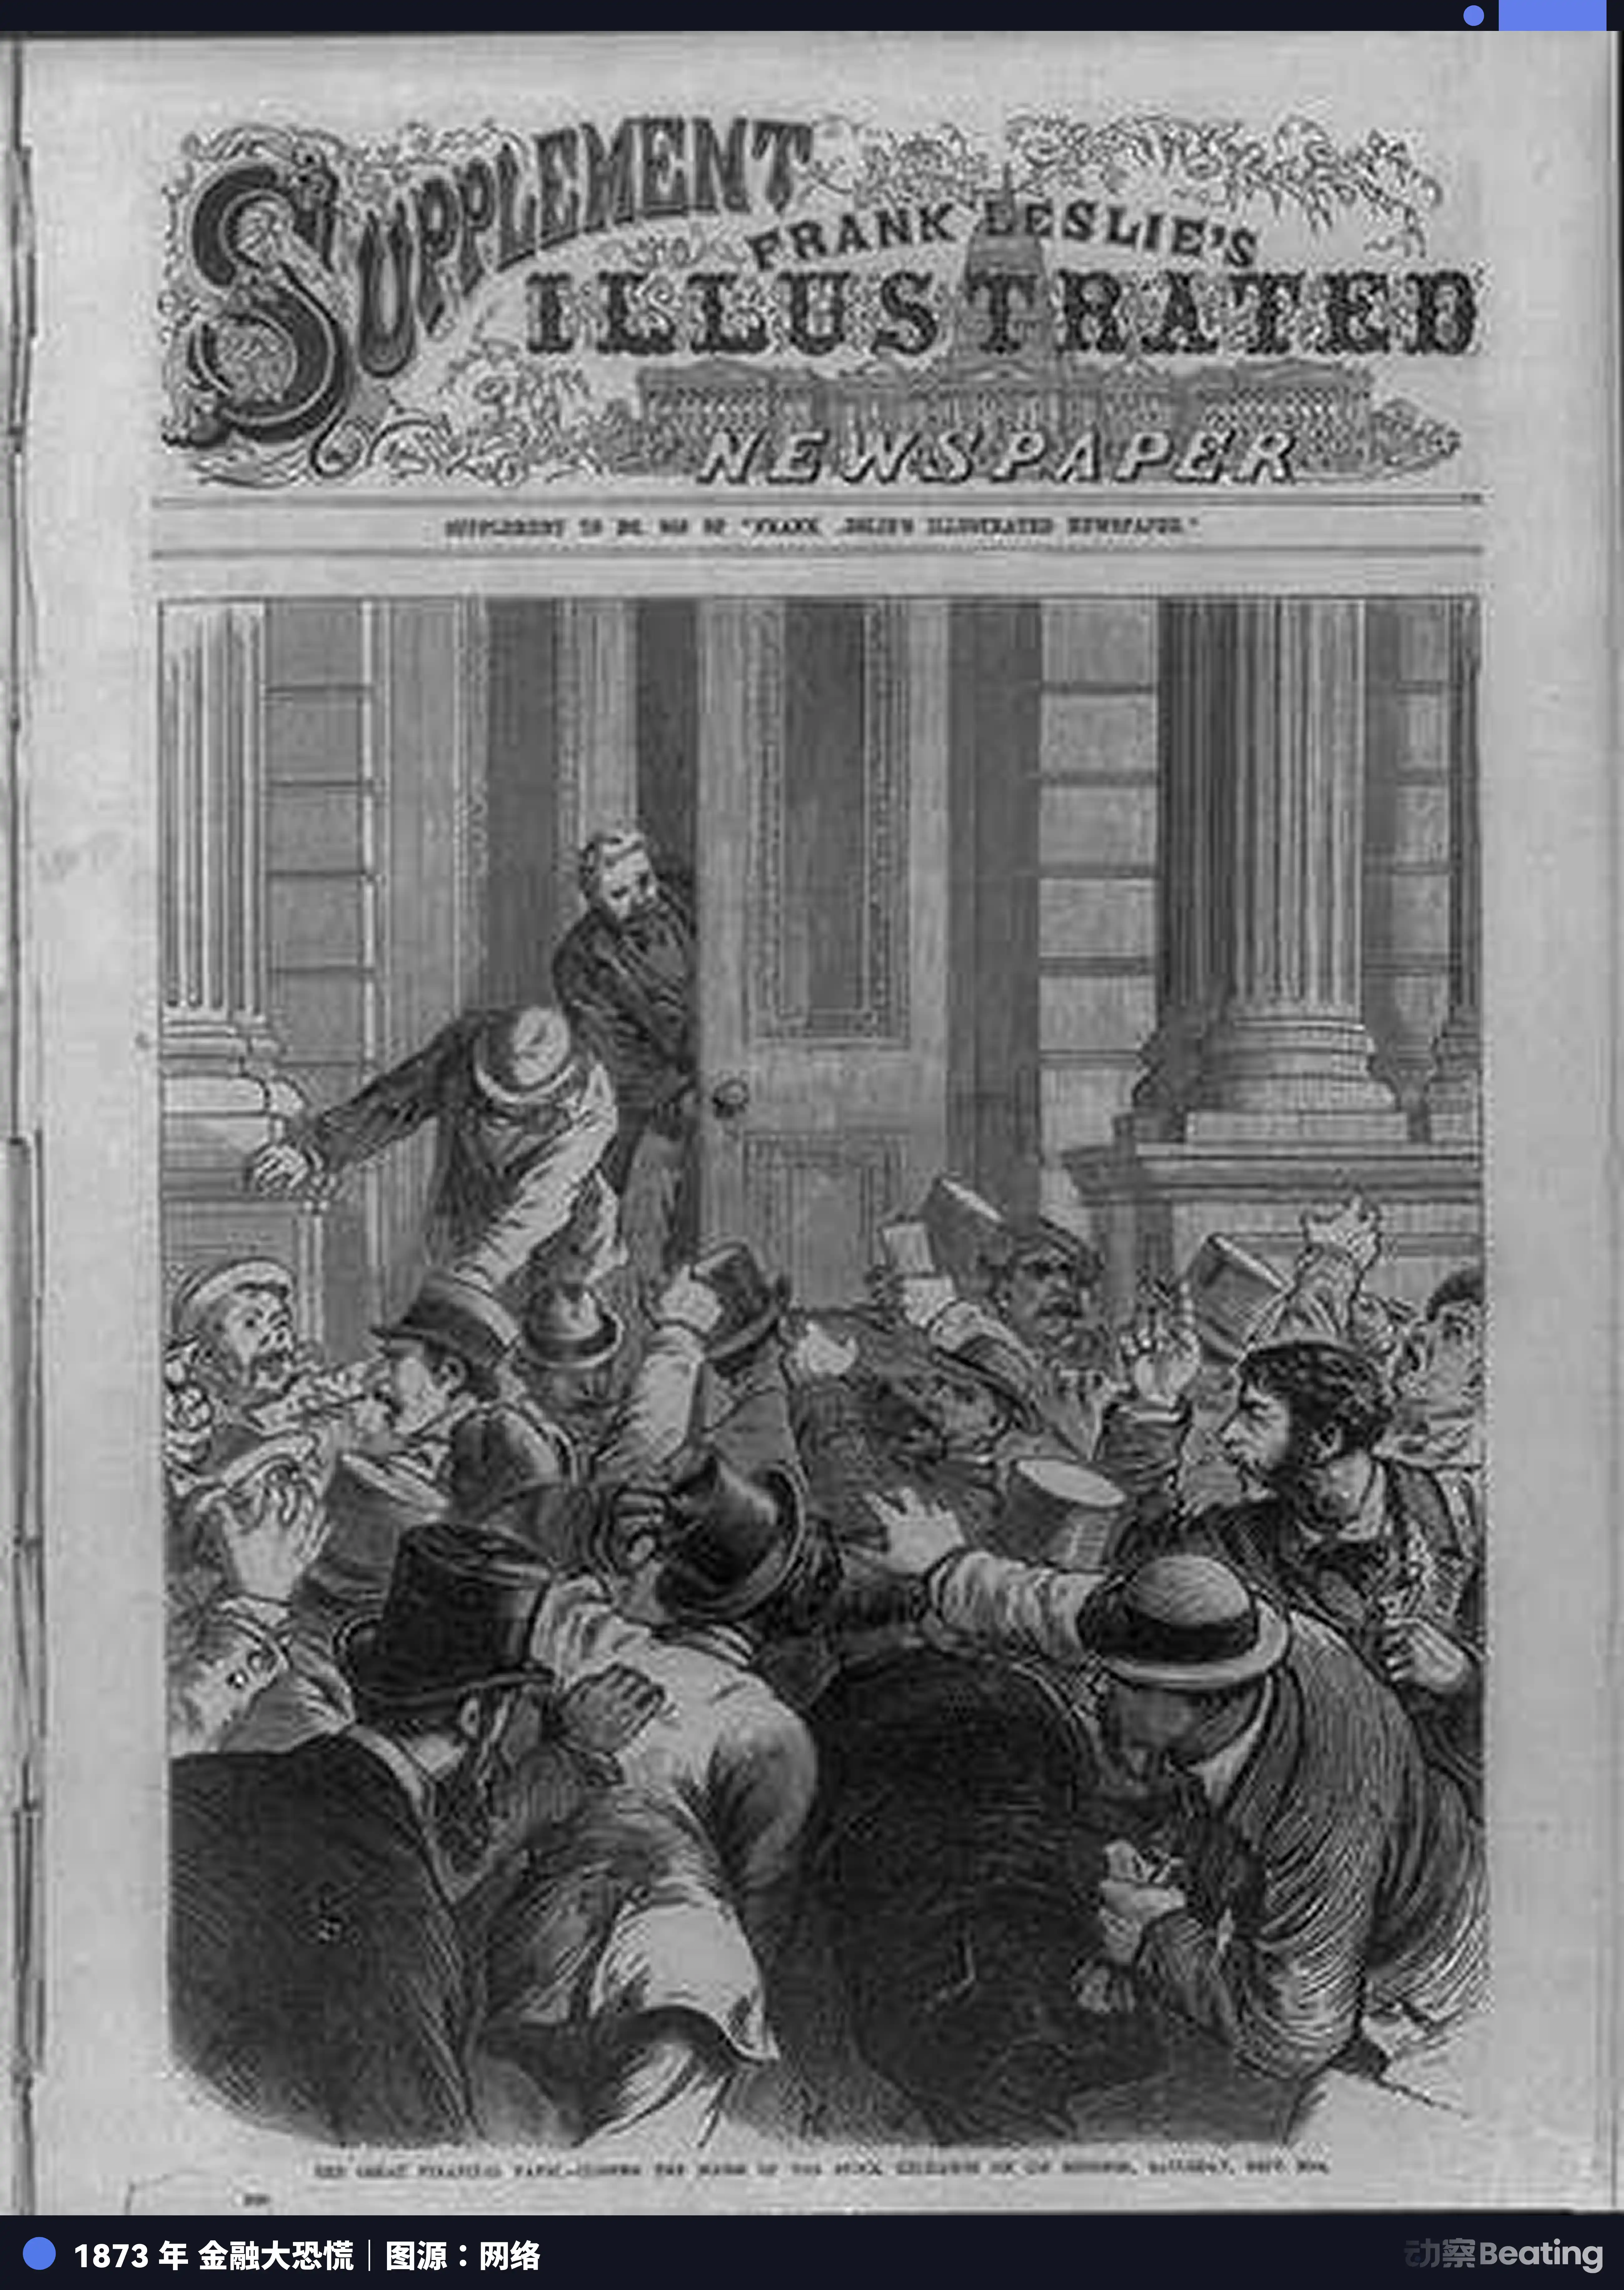
1873年、ジェイ・クック・アンド・カンパニーが破産を宣言しました。彼らは北太平洋鉄道の主要な資金提供者であり、当時のアメリカ最大の投資銀行の1つでした。連鎖反応は最終的に2年の間に18000社の企業倒産、6年間で89の鉄道会社が破産に追い込まれました。
しかし、アメリカの鉄道網は最終的に完成しました。それはアメリカが20世紀のスーパー工業国家になるための物理的土台でした。ただし、鉄道を建設した人々と最終的に鉄道で利益を得た人々は異なりました。
同様の例として光ファイバーがあります。
1990年代末、インターネットの台頭が人々の帯域幅に対する大きな想像力を支えました。通信会社は熱狂的に光ファイバーを敷設し始め、都市だけでなく大陸や海を越えた敷設も行いました。1996年から2001年まで、アメリカの通信会社はこの建設を資金調達するために5000億ドル以上の新債券を発行し、何千万マイルもの光ケーブルが地中に埋設され、海底に沈められました。
敷設速度は需要を大きく上回っていました。バブルが崩壊したとき、全米で敷設された光ファイバーの約 5% しかデバイスへの接続やデータ転送に活用されていませんでした。残りの 95% は「暗い光ファイバー」となり、地中に埋設され、いつ訪れるか分からない未来を待っています。
WorldCom は、全米第2位の長距離通信事業者で、1,070 億ドルの資産を持ち、2002 年に破産を申請し、当時のアメリカ史上最大の破産事件となりました。Global Crossing も、世界最大の光ファイバーネットワークの一つを構築したが、同じ年に倒産しました。Winstar、360networks、McLeodUSA など、過剰な暗い光ファイバーに建てられた企業が続々と倒産しました。
しかし、光ファイバーは最終的に残りました。1990 年代に過剰な開発と揶揄されていた海底ケーブルや都市ネットワークは、その後の20年でインターネット経済全体の基盤となりました。Netflix のストリーミング、Google の検索、Amazon のクラウドなどが、その光ファイバーやそのアップグレード版上で実行されています。
歴史の3つの時代に共通して現れるのは、同じ論理の連鎖です。
まず、技術そのものは本物であるということです。鉄道が馬車よりも速いこと、光ファイバーが銅線よりも速いこと、AI が以前にできなかったことを実現できることは確かです。後から振り返って、技術そのものの価値を否定する人はいません。
しかし、建設の速度は短期的な需要を大幅に上回っており、競合他社が誰もが需要の追随を許さないため、停止することはできませんでした。これは勝者が獲得するゲームだと信じられており、先行投資した人々が顧客とエコシステムを獲得しているため、常に進み続けなければならなかったのです。
全員が同じように進んでいるため、集団的に過剰建設が行われました。過剰建設のペースを維持するために、資金調達がますます過激になり、株式が不足すれば債務を、短期が不足すれば長期を、国内通貨が不足すれば外貨を使うようになりました。鉄道もそうであり、光ファイバーもそうであり、スイスフラン建て債券、日本円建て債券、100年債も同様です。
そして、最終的に調整を引き起こすのは、技術が問題を起こしたのではなく、金融条件が変化したことです。1846年には金利の上昇、1873年には投資銀行の破綻が信用連鎖の崩壊を引き起こし、2001年にはインターネットバブルと景気後退が重なりました。技術は進歩していますが、会社は先に耐えられなくなりました。
最終的に、インフラは残りましたが、建設者の多くは残りませんでした。鉄道の恩恵を受けたのは沿線の都市や工場であり、必ずしも鉄道会社の元の株主ではありませんでした。光ファイバーの恩恵を受けたのは Google、Netflix、Amazon であり、WorldCom の債券保有者ではありませんでした。
もちろん、今日のテクノロジー巨大企業を19世紀の鉄道王たちや90年代の電気通信冒険家と直接比較することはできません。違いは、今日のこれらの企業が非常に大きく、まだ成長している、中核ビジネスの現金フローを持っていることにあります。Amazon には AWS と e コマースがあり、Alphabet には検索と YouTube があり、Meta には世界最大のソーシャル広告ネットワークがあり、Microsoft には Office と Azure があります。
彼らは投資家のお金を燃やしてデータセンターを構築することから始めた新興企業ではなく、未来を犠牲にしている利益のある巨大企業です。
ですので、資本支出の回収期間が債務の支払い期間を上回るかどうかが問題です。鉄道はいいものですが、20年かかって元を取る線路を建設するために6年分のお金を借りた場合、その良い面も人を殺します。光ファイバーは素晴らしいものですが、使用されているのが5%だけのケーブルを敷設するために5年分のお金を借りた場合、その良い面もバランスシートを救うことはできません。
AIデータセンターはもちろん素晴らしいものです。しかし、年間2,000億の資本支出に対応するAI収入はどれくらい必要ですか?7兆の総投資を回収するにはどれくらいの年数がかかりますか?金額の進歩が予想より速い場合、たとえば新しいアーキテクチャにより同じタスクを実行するのに必要な計算量が10分の1になった場合、今日高価で構築された計算力は、新世代の暗い光ファイバーになる可能性がありますか?
すべての債務は同じものを購入します
冒頭で言及された百年債に戻りましょう。
その債券を取得した機関投資家は、おそらくスイスの年金基金またはイギリスの保険会社であり、ある日、Alphabetにお金を貸すことを決定し、100年後に返済することに同意しました。
この決定の背後には、AIが広く採用されるという信念、Alphabetがこの競争を生き延びるだろうという信念、その検索と広告事業が続けて利益を生み出すだろうという信念、そして構築されたデータセンターが十分に活用されるだろうという信念、そして将来100年間にわたって世界経済がこの企業を破壊するような災害に見舞われないという信念が続きます。
Amazonの50年債所有者は、ほぼ同じくらいの信念を持っています。Meta債券の所有者は、史上最高のCDSプレミアムを受け入れましたが、その信念は少し短く、市場はMetaに他の企業よりも明らかに狭い信用枠を提供しています。
信念の連鎖は長短さまざまですが、購入されるのは同じものです。GPUでもデータセンターでも光ファイバーケーブルや変圧器でもありません。それらはすべて中間物です。彼らが実際に購入しているのは時間です。
AIモデルは均質化の方向に向かっています。オープンからクローズド、小さなモデルが大きなモデルに迫り、能力の差が縮小しています。この窓が閉じる前に、すべての人がほぼ同じモデルを実行できるようになる前に、誰が最初に計算能力を整え、企業の顧客を自社のクラウドにロックし、一時的な技術先進性を持続的な事業の強固な壁に変えるかが勝負です。
したがって、巨大企業たちは賭けているのは「どのモデルが最も賢いか」ではなく、より根本的な命題です。AI能力が広く普及する前に、私が他の誰よりもインフラストラクチャと顧客関係を構築できるかどうかです。
これは時間の逆張りです。今日の低金利資金を使い、明日の市場ポジションを購入します。
時間の逆張りには厳しい前提条件があります:未来は時間通りにやってきなければなりません。
4社が直面する時間的プレッシャーは異なります。
Amazon は最も緊急で、フリーキャッシュフローはすでにキャピタル支出によって 12 億ドルしか残っておらず、AWS の AI サービス収入は 2〜3 年以内に規模化する必要があります。そうでないと負債圧力が貸借対照表から利益計算書に浸透します。
Meta は最も脆弱であり、ソーシャルメディア広告の利益は豊富ですが、AI インフラの商品化との間には不足している部分があります。Azure と AWS は企業顧客に直接コンピューティング能力を販売できますが、Meta は 1000 億ドル以上をインフラに費やした後、どのような製品になり、誰に販売し、どのように料金を請求するかというストーリーがまだ完結していません。市場の焦りはすでに株価とCDSに記録されています。
Alphabet は最も余裕があり、検索と YouTube はメンテナンスがほとんど必要ないまま収益を継続できます。AIが短期的にリターンを生み出さなくても、コアビジネスは補填できます。市場は彼に100年の信用期間を与えました。この4社の中で最も時間の余裕があります。しかし、1850億ドルのキャピタル支出は前年の2.5倍であり、増加率自体が忍耐を消耗しています。余裕は安全を意味しません。
Microsoft は最も明確です。OpenAI との緊密な連携により、Azure は直接AIの商品化を受けています。Copilot はすでに料金が発生しており、GitHub Copilot はプログラマの間で最も高い有料率のAI製品の1つです。インフラから収入までの経路が最も短いです。しかし、1900億ドルのキャピタル支出は、道筋が明確であっても、リターンを得るためにはすべてが計画通りに進まなければならないほど大きい賭けになります。
この4社はすべて、同じことに賭けています。要するに、未来のお金を借りて、今日完全に理解できないものを構築し、負債の返済日前に使用シナリオが爆発することを賭けています。
この道は、鉄道も走っていき、光ファイバーも走っていきました。すべての場合、技術は最終的に自らの価値を証明し、インフラも残されました。しかし、それぞれの場合、建設費用を負担する多くの人々、場合によっては大勢の人々が、その日が支払われるのを待っていないでしまいました。技術は正しいが、時間は誤っていて、金融市場は誤った時間を訂正する機会を二度と与えません。
誰もがAIの「未来」が時間通りにやってくるかどうかを知りません。確かなのは、世界でも最も保守的な資金の一部が、これらの100年、50年、40年の債券を買い、シリコンバレーと契約を結んでいることです。
契約の条件は非常に単純です:私たちは時間をあなたに貸します、あなたは未来を私たちに返します。
将来の契約遵守については、現時点では誰もはっきりとは言えません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事