Anthropicの上場初日に売却される可能性のある株式はどのくらいありますか?
TL;DR
·Anthropic は米東部時間11月18日に価格を決定し、19日にナスダックへ上場する予定で、公開価格は1株あたり70〜78ドルを予定している。
·8億2,500万株の基礎発行量のうち、約8億100万株は会社の新規発行株式で、約2,365万株は7人の共同創業者によるIPOでの売却分である。
·初日にはさらに最大3億1,600万株の既存株が売却可能となり、これは基礎発行量の約38%に相当する。1株74ドルで試算すると、この株式の価値は約234億ドルとなる。
·引受会社はオーバーアロットメントをカバーするため、最大で追加1億2,375万株のA種株を会社から購入できる。7社のテクノロジー企業が260億ドルの戦略的割当で引き受けたのは、転売規則の制約を受けるN種株である。
·初日およびその後4回の既存株のロックアップ解除で、累計最大16億1,200万株が解禁される。2026会計年度の業績発表後の2番目の完全取引日には、さらに最大17億株が売却可能となる可能性がある。
Anthropic は1株あたり70〜78ドルで8億2,500万株を公募する予定である。株式がナスダックで正式に取引される頃には、買い手は別の売り手にも遭遇する可能性がある。目論見書によると、一部の取締役、幹部、現従業員および元従業員、顧問が保有する株式のうち、最大3億1,600万株が最初の取引日から売却可能となる。1株74ドルで計算すると、この株式の価値は約234億ドルに達し、基礎発行量に加えて約4割近い潜在的な供給増となる。初日に実際に何株が市場に出回る可能性があるかは、2つの株式グループそれぞれの売却スケジュールから計算する必要がある。
初日は最大約11億4,100万株、誰が売却できるのか?
第1のグループは公募される8億2,500万株のA種株である。うち、会社の新規発行は約8億100万株、7人の共同創業者によるIPOでの売却は約2,365万株である。74ドルで計算すると、7人の創業者はそれぞれ約2億5,000万ドル相当の株式を売却し、その収益は売却株主に帰属する。この取引はIPOとともに完了し、関連株式はすでに8億2,500万株に含まれている。公募株式は一般的に上場後に取引可能であるが、一部の取締役およびその関連事業体が開示済みの引受意向に従って割り当てられた場合、なお相応のロックアップ制限に従う必要がある。
第2のグループは初日に最大3億1,600万株の売却可能な既存株である。目論見書の取り決めによると、創業者以外の取締役、幹部、現従業員および元従業員、顧問が保有する一部の株式は、最初の取引日から売却できる。目論見書の脚注では特に最高財務責任者と最高会計責任者の名前が挙げられている。保有者はいつ売却するかを選択でき、実際の取引は適用される転売規則に従う必要がある。したがって、3億1,600万株は初日のこの既存株グループの売却可能上限である。
両部分を合計すると、FourWeekMBAの試算では、初日に公開市場に流通する可能性のある株式は最大約11.41億株で、基本発行量の約1.38倍に相当する。申込者は引き続き保有することもでき、既存株主も後日まで売却を待つことができる。同一株式は取引時間中に何度も売買される可能性があるため、初日の出来高が高くても、出来高だけでは従業員やその他の既存株主がどれだけ株式を売却したかを知ることはできない。
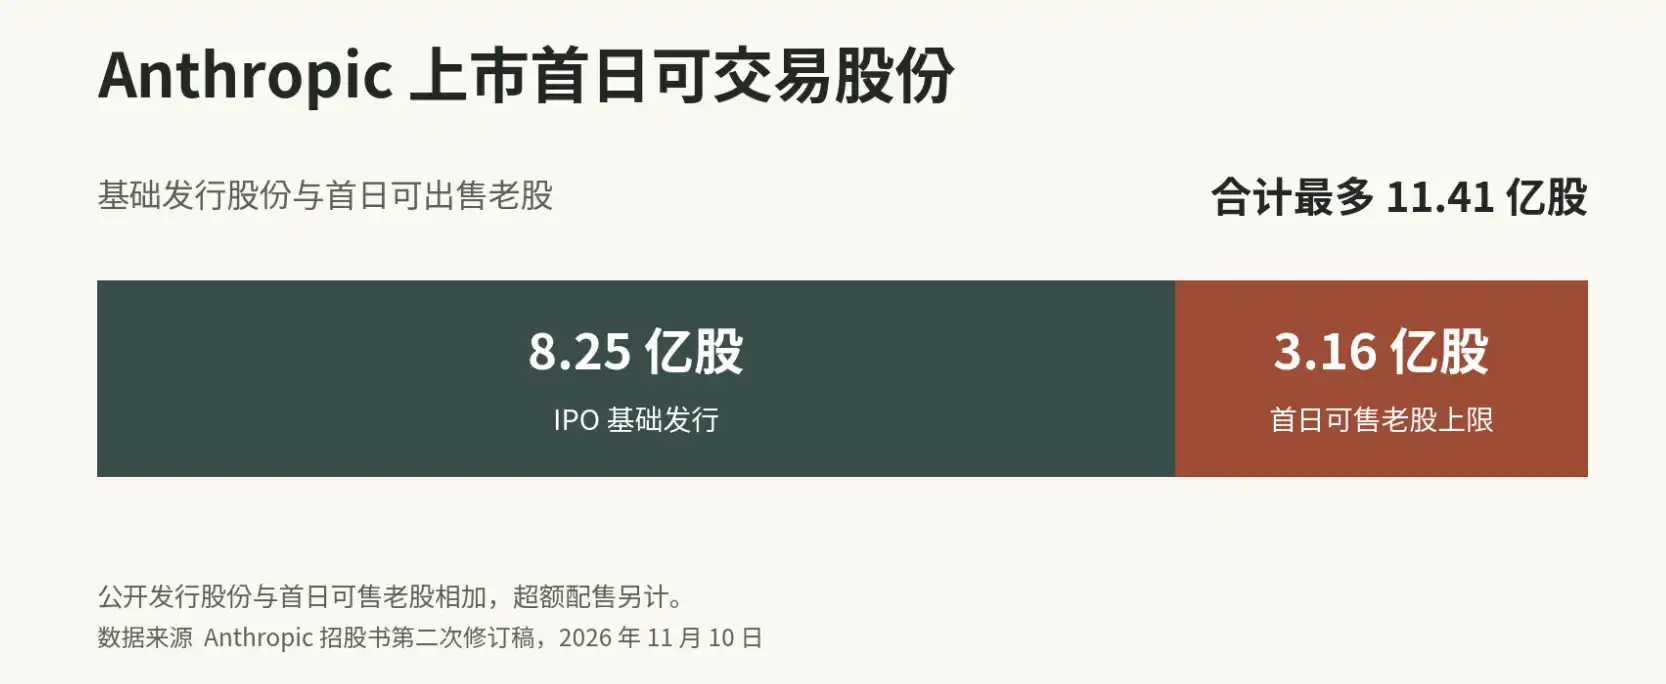
図1 8.25億株のIPO基本発行株式と最大3.16億株の初日売却可能な既存株式を合計すると約11.41億株となり、オーバーアロットメントは別途計上。Anthropicの目論見書に基づき作成。
オーバーアロットメントは供給にどう影響するか?
引受幹事が投資家に割り当てる株式が8.25億株を超える場合、その差額を補填する必要がある。目論見書は引受幹事に30日間のオーバーアロットメント権を付与し、最大でさらに1.2375億株のA種株式をAnthropicから購入することを認めている。この枠内で、引受幹事は公開市場から株式を買い戻して差額を補填することもできる。二つの方法は供給への影響が異なる。会社に対して権利を行使すると新規株式が生じ、公開市場での買い戻しは買い注文を増やす。最終的な発行数量は、引受幹事が実際にどれだけ権利を行使するかによって決まる。
別途260億ドルの戦略的割当があり、Google、NVIDIA、AMD、Broadcom、Micron、Microsoft、TSMCがIPO価格で参加する。74ドルで計算すると、7社は約3.51億株のN種株式を割り当てられ、公開募集完了後に決済される予定である。この株式群は転売制限を受けており、公開市場に流通するには登録を完了するか、適用される免除規定に適合する必要があるため、初日の供給試算とは別に計上している。
初日以降、ロックアップ解除は何回に分かれるか?
最終目論見書の日付が米東部時間11月18日の場合、初日以降の4回の固定日ロックアップ解除はそれぞれ12月15日、2027年1月5日、1月19日、2月2日となる。最初の2回は各最大2.99億株、後の2回は各最大3.49億株である。上場初日の3.16億株と合わせると、最初の5回の合計は最大16.12億株となり、基本発行量の約1.95倍に相当する。これらは5つの時点に分散しており、株主はそれぞれの回のロックアップ解除後に売却時期を選ぶことができる。
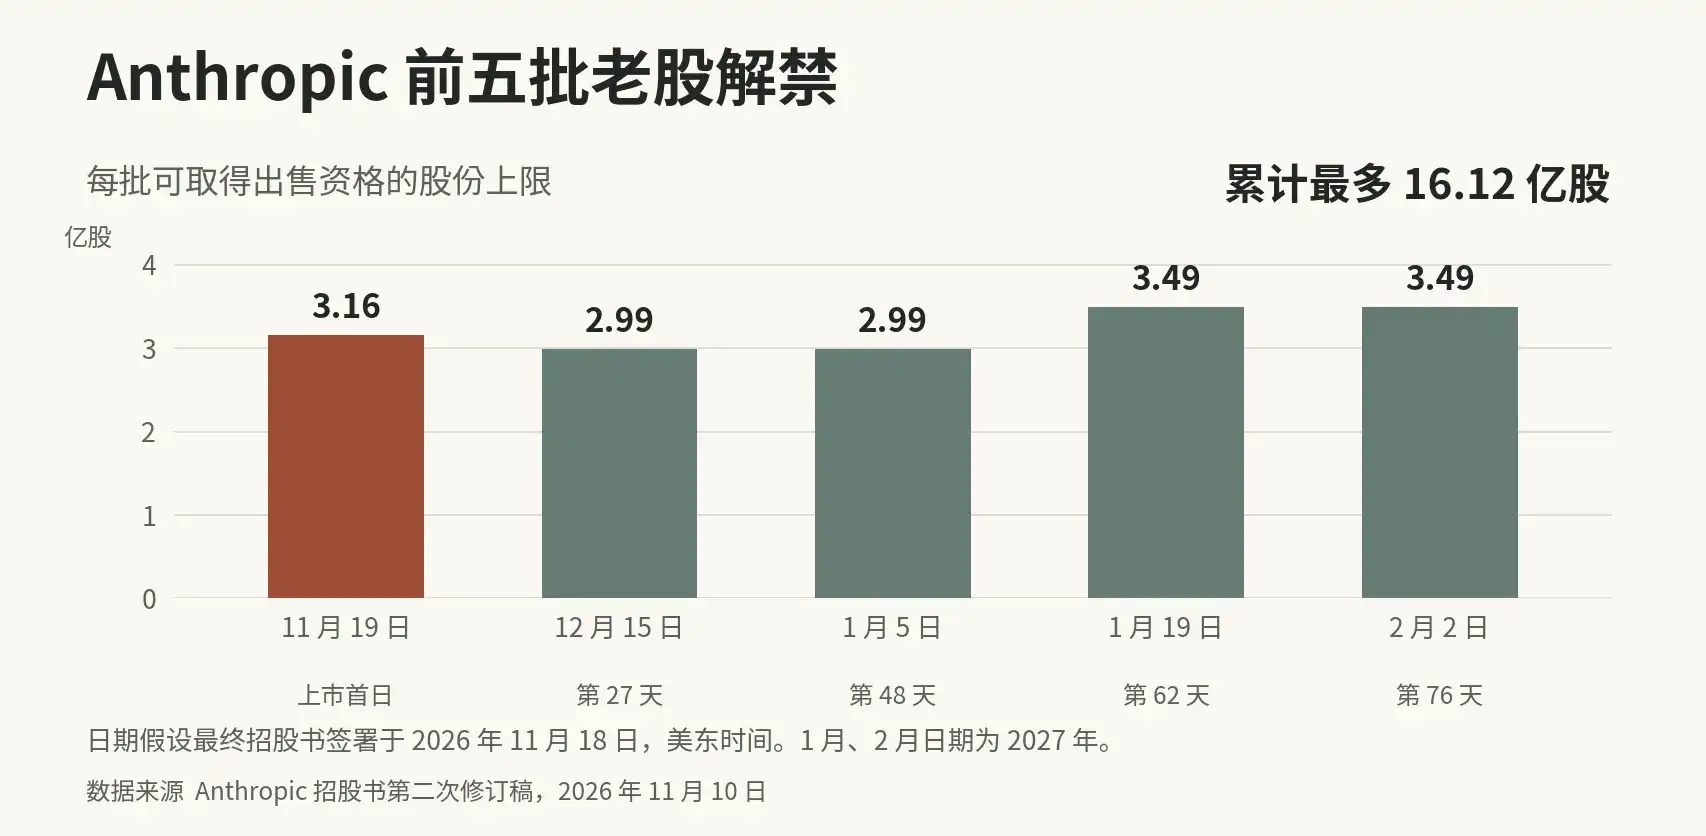
図2 柱は当該回に売却資格を取得できる最大株式数を示す。日付は最終目論見書の日付を2026年11月18日として推算。Anthropicの目論見書に基づき作成。
さらにその後、より大規模な2回のロックアップ解除が決算発表と連動する。2026年度の業績公表後の2営業日目に、最大17億株が追加で売却可能となり、単一の回で前5回の合計上限を超える。もう1回は最大30億株で、解除時期は2027年第1四半期報告の公表後2営業日目と目論見書日付から180日目の取引終了時点のうち、いずれか早い方となる。
これらの取り決めは、上場初日の潜在的な供給が主にIPO分と第1陣の従業員など既存株主が売却可能な旧株に由来することを意味する。年度および四半期の決算発表時には、市場はさらに大規模な新たなロックアップ解除に直面することになる。その時点で、業績は投資家がいくらの価格を提示する意欲があるかを変え、ロックアップ解除は何人の保有者がその価格を受け入れて売却できるかを変える。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事