NVIDIAの売上は倍増したが支払い政策は厳格化、次のAI拡大のツケは誰が払うのか?
米国東部時間11月17日、NVIDIAは新四半期の決算を発表し、再び売上高を過去最高に押し上げた。電話会議が質疑応答に入ると、アナリストはチップ需要を問いただすだけでなく、別のことも尋ねた。顧客がまず資金調達を受け取り、それからNVIDIAによる支援が有効になるのか、と。
今年10月下旬までの四半期決算は、NVIDIAの2027会計年度に属する。同社の当四半期売上高は約1,158億ドルで、すでに1年前の2倍以上となっている。同時にNVIDIAは部品供給を事前に確保し、一部顧客のデータセンター建設に信用支援を提供している。販売成長と販売を支える資金手当てが、同じ決算に現れている。
新規収入は、どの顧客から?
まずデータセンター収入を顧客別に分解する。NVIDIAはこれをハイパースケールクラウド事業者、ならびにAIクラウド・産業・企業に分けている。後者にはGPU演算サービスを提供する新興クラウド事業者も、産業・企業需要も含まれる。この混合カテゴリーをそのまま新興クラウド事業者と読むと、顧客構造を狭く見てしまう。
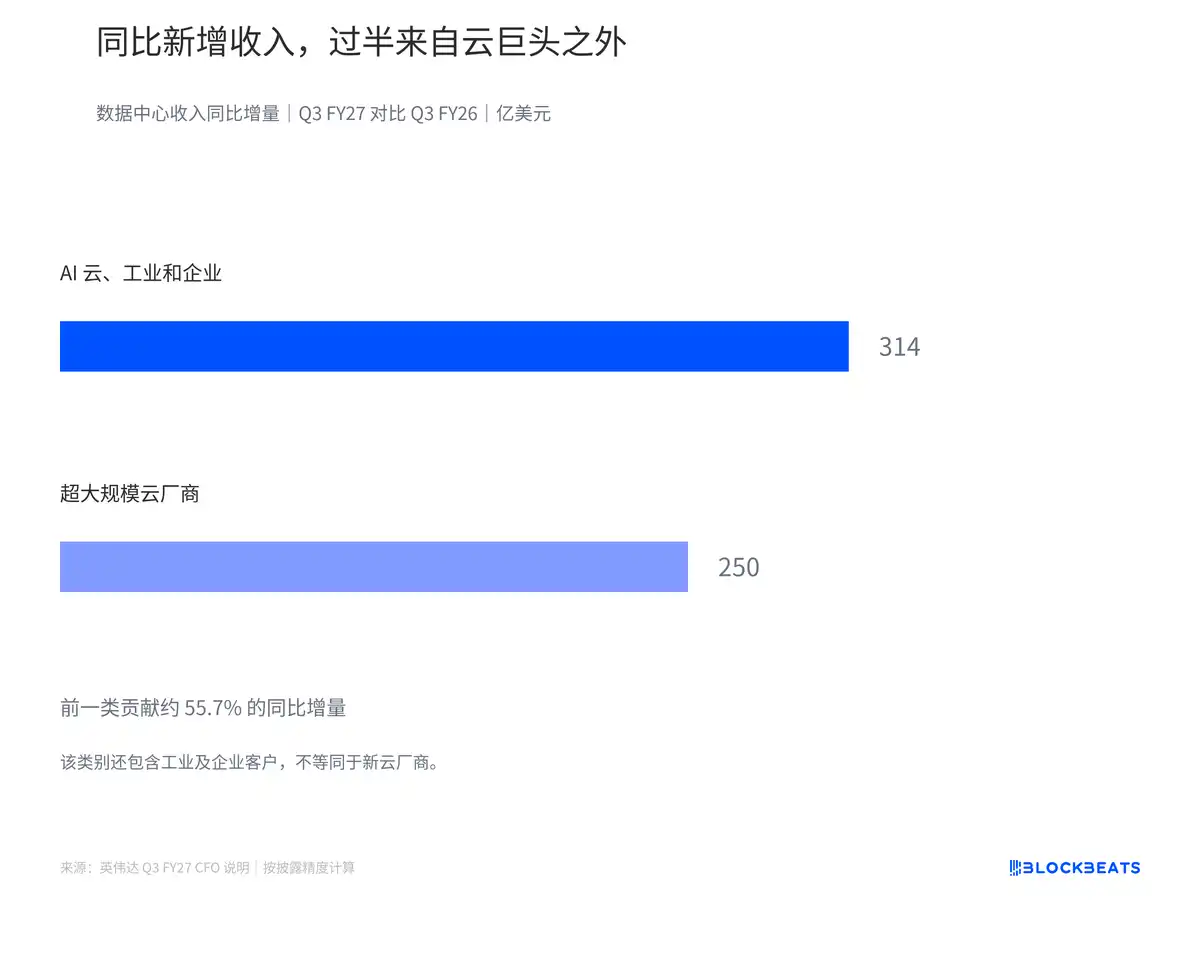
CFO説明の当四半期金額から前年同期を差し引くと、AIクラウド・産業・企業がデータセンターの新規収入の約55.7%を貢献した。つまり、100ドル多く売れるごとに、半分以上がこの混合カテゴリーから来ている。ハイパースケールクラウド事業者は依然として収入のより大きいカテゴリーだが、前年比増分のより多くはすでにそれ以外から来ている。ここで計算しているのは収入増分であり、これによって各顧客がNVIDIAの融資に依存しているかどうかを識別することはできない。
前四半期と比べると、結果はまた異なる。ハイパースケールクラウド事業者がデータセンターの前四半期比増分の約61.3%を貢献した。より長い比較は顧客範囲の拡大を示し、より短い比較は、クラウド大手が直近四半期の納品を依然として牽引していることを示す。二つの変化が同時に起きている。
電話会議で、暫定CEO兼財務責任者のコレット・クレスは、新世代Vera Rubinプラットフォームの出荷が始まり、AIクラウド・産業・企業カテゴリーも新興クラウド事業者の調達とフロンティアモデル研究所の自社データセンター建設から恩恵を受けていると紹介した。NVIDIAにとって、買い手が増えることはより多くの販売機会をもたらすと同時に、「顧客の机房と資金が準備できているか」を納品問題の一部にしている。
クレスはまた、次会計年度の売上高前年比成長率見通しを約70%から約75%に引き上げ、評価時に顧客需要、供給、顧客の資金調達能力を考慮したと述べた。これは経営陣による将来の納品規模の判断であり、顧客の資金調達条件もその評価の一部であり、この予測を直接確定済みの収入と見なすことはできない。
より多く売れているのに、なぜ粗利率のガイダンスは下方修正されたのか?
会社が示した来四半期の売上高ガイダンスの中間値は1,300億ドルに達する。ただし、来四半期は通常の四半期より一週間長いため、四半期の増加分のすべてを同じ時間内により速く売れたと解釈することはできない。
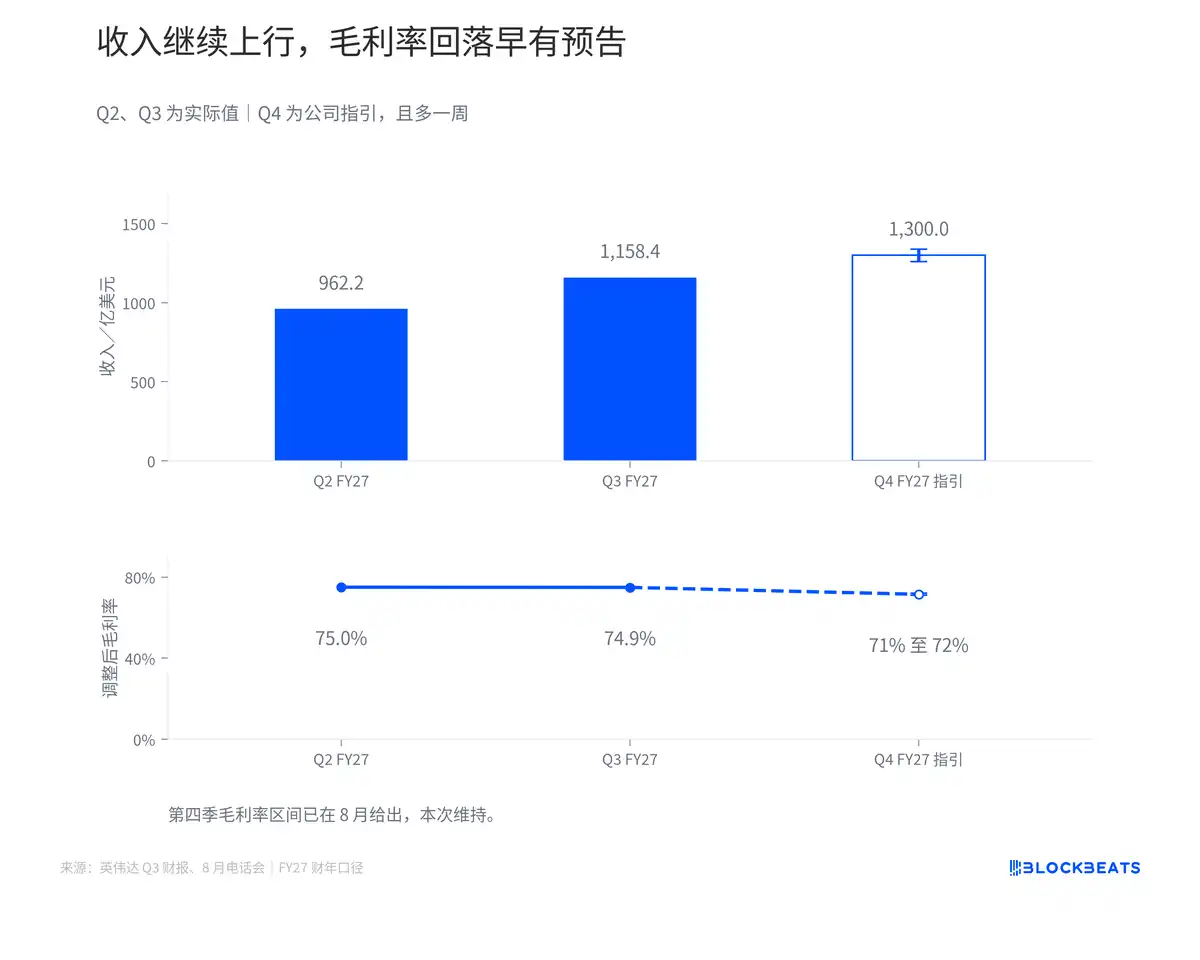
粗利率は逆方向に向かっており、来四半期のガイダンスは71%から72%となっている。このレンジは前四半期にすでに示されていた。NVIDIAの公式サイトで公開された8月の電話会議の校正稿によると、クレス氏は当時、メモリなどの部品の値上がりが以前の予想を上回ったため、粗利率の見通しを再調整する必要があると説明した。需要の増加はチップ販売を押し上げる一方で、希少な部品の争奪を激化させる。販売側の熱気と調達側の圧力は同時に高まることがある。
今回の質疑応答で、クレス氏は再び旧注文と新価格の間のタイムラグに言及した。すでに受けた発注は依然として履行する必要があり、価格調整の効果は後になって現れる。これは経営陣がこの利益率の変化をどう捉えているかを説明するものだが、その後のコストをすべて顧客に転嫁できることを証明するものではない。
粗利率の低下は、売上100ドルあたりに残る粗利が減少することを意味する。売上総額が十分に増えれば、粗利総額は依然として増加し得る。利益の変化を判断するには、研究開発費、販売費、管理費などをさらに差し引く必要があり、この一つの百分比だけを見てはいけない。
顧客の拡大に伴い、NVIDIAは何を負担する必要があるのか?
より多くのシステムを納品するために、NVIDIAはまずサプライヤーに調達をコミットする。一部の顧客がデータセンターを建設できるよう、同社は別の種類の取り決めにも関与し、土地、電力、建物の外殻、およびハードウェアの融資を支援している。これらの事項はすべて拡大に関連するが、支出のタイミングと発動条件は異なる。
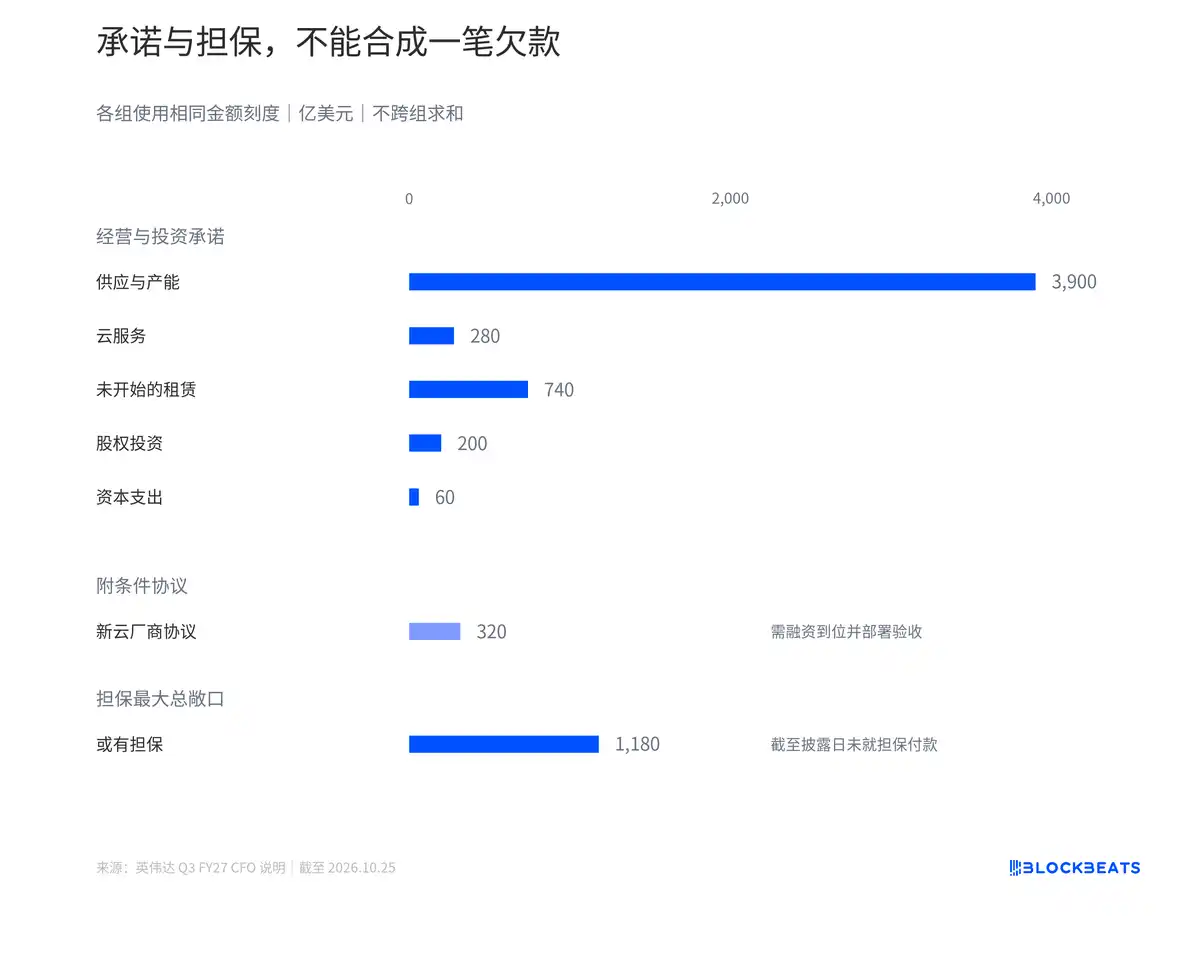
供給と生産能力のコミットメントは一四半期で約四割増加した。会社によると、増加は主に複数年にわたるメモリ調達によるものだ。供給を事前に確保することは、将来の需要を実際の出荷に変える準備であり、同時に調達計画を将来の販売とより緊密に結びつけるものである。注文が予定通りに納品できるかどうかは、これらの取り決めの経済的効果に影響を与える。
新クラウド事業者との契約には前提条件がある。顧客はまずインフラ購入のための融資を取得し、関連する計算能力を展開・稼働させ、NVIDIAの検収に合格する必要がある。条件を満たした後、NVIDIAのコミットメントが発効する。会社はフロントエンドで機器を販売し、条件を満たした場合に顧客が外部に計算能力を貸し出すことで得られる収入を共有する。これにより、機器販売とその後の計算能力事業がより深く結びついている。
アナリストがこれがビジネスモデルの変更を意味するのかと追问した際、クレス氏は関連する条件はもともと存在しており、今回はそれらをより明確に記載しただけだと述べた。この回答に従えば、会社は融資と納品の前提条件を強調したと言えるが、NVIDIAが新クラウド事業者への支援を全面的に引き締めたと書くことはできない。
保証はまた別の勘定だ。会社が開示した最大総エクスポージャーは1,180億ドルで、関連パートナーのデフォルト時に発生し得る支払責任を示しており、すでに支出した現金でも、予想損失でもない。うち大部分を占める項目は、建物の完成・使用可能に伴い段階的に発効する。会社は、開示日時点で保証に基づく支払いはまだ行っていないと述べている。
したがって、3枚目の図は異なる取り決めをグループ分けしている。調達は将来の商品購入のコミットメント、リースはインフラ使用に対応し、保証は条件を満たした場合にパートナーの支払責任を引き受けることを指す。いずれも追跡する価値はあるが、カテゴリーをまたいで合算し、直ちに期限が到来する債務にすることはできない。
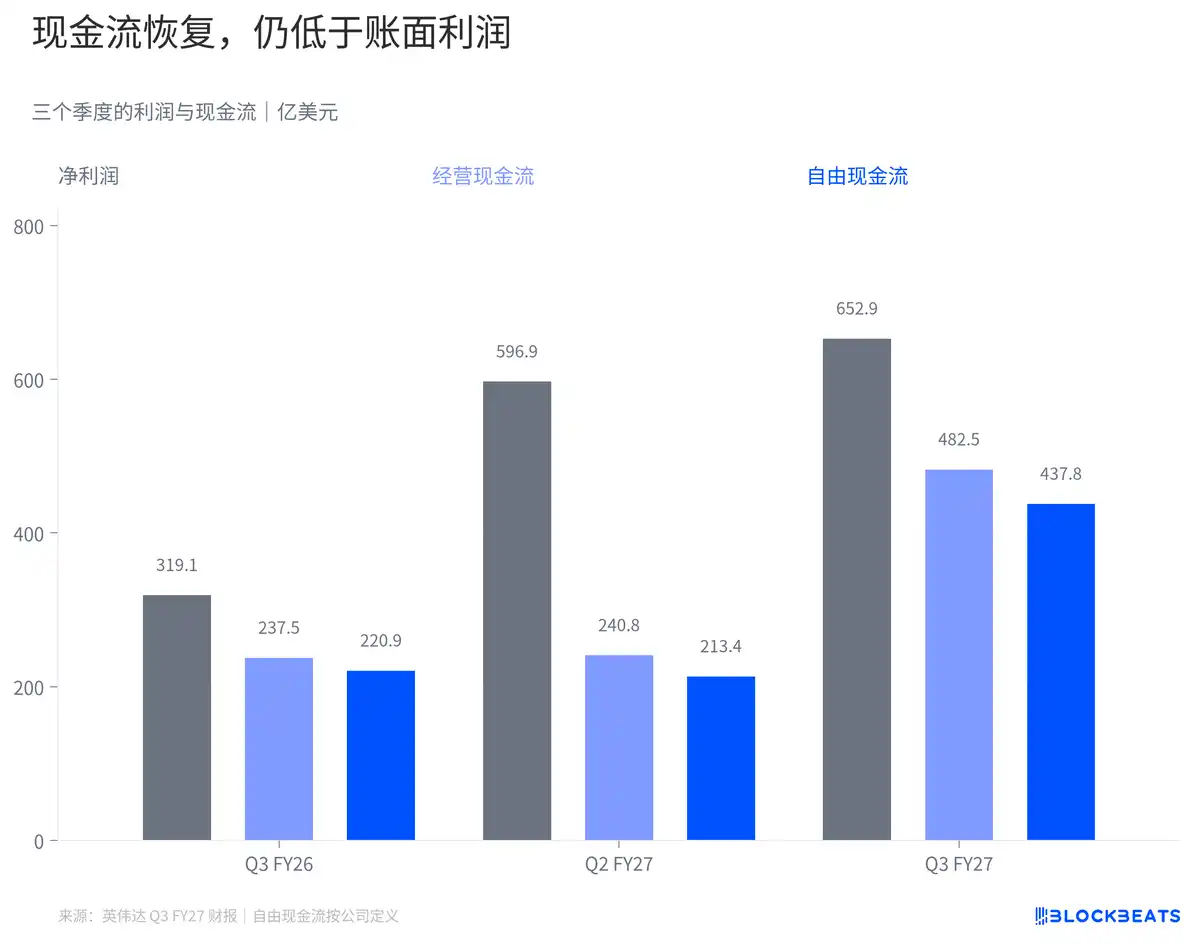
エヌビディア自身のキャッシュフローも増加している。会社の開示によれば、今四半期のフリーキャッシュフローは約438億ドルで、同期間の簿価純利益の約3分の2に相当する。この指標は営業キャッシュフローから固定資産及び無形資産の取得、並びに関連する元本支払いを差し引いたもので、同社の定義に基づく可処分現金に近いが、なおすべての戦略投資を差し引いた後の残高ではない。
現金と利益の差は、運転資本に沿ってさらに追跡できる。補足財務資料によれば、今四半期は売掛金と棚卸資産の変動がいずれも営業キャッシュを圧迫した。設備はすでに販売済みで代金未回収、またはシステムがまだ生産途中である場合、いずれもキャッシュフローと利益が異なる時点で計上される要因となる。会社はまた、今四半期の営業キャッシュフローが前四半期から回復したのは連邦現金税の支払時期の影響を受けたと注意を促しており、単四半期の比率だけでは回収品質を判断するには不十分だ。
エヌビディアがすでに認識した設備収入と、顧客の将来の算力運営に対して同社が負う責任は、異なるタイムテーブルに位置している。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事