ベッセントが米国債を救うために動き出したが、かつての師が公に批判した:「これは『誤り』だ」
原文タイトル:《「ベッセントの師」がベッセントに強く反対:米国債買い戻しは「2世紀かけて築いた資産」を消耗する——米国債の信頼性》
原文著者:龍玥、ウォール街見聞
億万長者の投資家スタンリー・ドラッケンミラー氏が、かつての教え子である米財務長官ベッセント氏による長期国債買い戻しプログラム拡大の措置を公開書簡で批判し、これを「誤り」と断じた。同氏は、現在のインフレ、雇用、財政赤字のデータはいずれも利回り抑制を支持しておらず、この措置は本質的に流動性管理ではなく価格管理であり、財政の先延ばしを補助し、米国債の信頼性を消耗させるだけだと指摘。歴史的に利回り管理が良い結末を迎えた例はないと述べた。かつてほぼ毎日連絡を取り合っていた師弟二人が、米国債市場管理をめぐって正面から対立している。
8月24日、億万長者の投資家スタンリー・ドラッケンミラー氏は『ウォール・ストリート・ジャーナル』に評論記事『債券市場に語らせよ』(Let the Bond Market Speak)を発表し、米財務長官ベッセント氏による長期国債買い戻しプログラム拡大の計画を公然と批判し、これを「誤り」と直言した。
ドラッケンミラー氏は、ベッセント氏がヘッジファンド業界で初期に師事した指導者である。ブルームバーグの報道によると、ベッセント氏は自身のヘッジファンド運営期間中、ほぼ毎日ドラッケンミラー氏と連絡を取り合っていた。両者ともジョージ・ソロス氏の下で研鑽を積んだ——そしてソロス氏こそ、ポンド売りで名を馳せ、各国中央銀行や政府と対峙した伝説的人物である。
「政府がファンダメンタルズに逆らって価格を守ろうとする場合、最終的には常に敗者となる」とドラッケンミラー氏は文中で述べた。
師が弟子を批判し始めたこの強硬な論調の評論記事は、これまでベッセント氏が債券利回りに影響を与えようとする措置に対する、最も重みのある公開反対意見となる可能性がある。
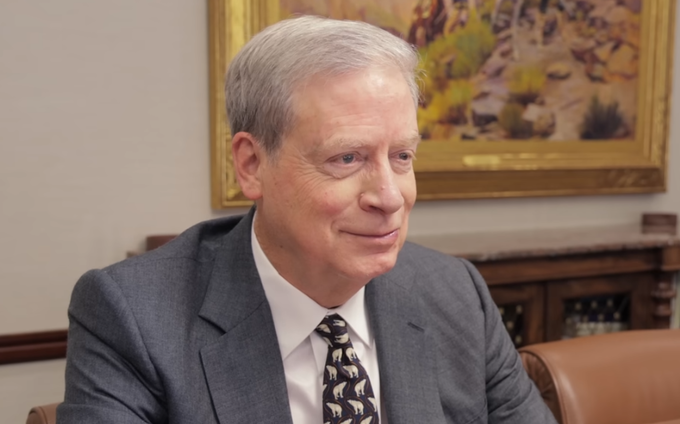
スタンリー・ドラッケンミラー氏のビデオスクリーンショット
ファンダメンタルズは利回り抑制を支持しない
ドラッケンミラー氏はさらに、現在のマクロデータは長期金利の抑制ロジックを全く支持していないと指摘した:
・インフレ率は3%〜4%の間で、2021年以降継続してFRBの目標を上回っている
・失業率は4.1%で、どの定義でも完全雇用である
・財政赤字はGDPの約6%に接近——「米国は平時・完全雇用状態でこの数字を経験したことがない」
・国家債務は財務省が介入した同じ週に40兆ドルを突破
・今会計年度の純利息支払いは1.1兆ドルを超え、国防予算を上回る
こうした背景の中、10年国債利回りは依然として経済の名目成長率と同水準かそれ以下にある。ドラッケンミラー氏は言う:
これは、完全雇用・インフレが目標を上回る状況で6%の赤字を抱える借り手(連邦政府)の資金調達コストが、依然として経済成長率とほぼ同等であることを意味する。歴史的に見て、これは引き締めではなく緩和的な金融環境だ。
彼はこう記す:
債券市場は、一部の人が言うような『債券 vigilante(債券自警団)』として機能しているわけではない。それは単に、ようやく喉を清め始めた弱腰の相手に過ぎず、財務省はそれを急いで押さえ込もうとしているのだ。
「あらゆる基点の人的抑圧は、先延ばしへの補助金である」
ドラッケンミラー氏の核心的な論理はこうだ:長期金利は米国の唯一残された財政規律の制約メカニズムである。
両党は過去10年間、約束を拡大し、財務の算術を無視してきた。不作為の代償が目に見え、差し迫ったものになった時——住宅ローン金利が痛み始め、国債入札にテール(落札価格の乖離)が生じ、長期債上昇の政治的代償が最終的に歳出に手を付ける政治的代償を上回った時——初めて行動が起こるのだ。
彼は結果を直接指摘する:
あらゆる基点の人的利回り抑圧は、先延ばしへの補助金である。長期金利を押し下げることは利息コスト予測を飾り立て、表面上の切迫感を縮小させ、現職者に有権者へ『債務は他人の問題だ』と保証させることを可能にする。
彼はまた、この拡大された買い入れオペが、ちょうど中間選挙の最終段階を貫いて実施されていることにも言及する。
たとえ政治カレンダーに従っているように見えるだけの債務管理であっても、200年かけて蓄積された資産——米国債市場の信頼性——を消耗させる。この資産はそう簡単に価値を回復することはない。
歴史的先例:利回り管理はどう結末を迎えたか
ドラッケンミラー氏は歴史を引用し、この道の終着点を警告する:
1942年から1951年まで、FRBは第二次世界大戦の資金調達のために長期国債利回りを抑圧した。この上限は戦後も続き、赤字を印刷マネーで賄い、最終的に二桁のインフレを招いた。1951年の『財務省・FRB協定』によってようやくこの仕組みは撤廃され、その後数年間の金融抑圧は静かに一世代の貯蓄者に課税した。
米国の政策立案者が債務管理と価格管理の間に線引きをするのには理由がある。今回の介入はその線を溶解させ始めている。
彼はまたエスカレーションの経路についても警告した:ベッセント氏の発表の翌日には、運用規模が40億ドルを超える可能性があると示唆した。債券市場が反応しなかったとき、財務省の高官は記者団に対し、財務省一般勘定(TGA)を動員して介入できると述べた。
ひとたび市場が財務省が特定の価格を守っていると信じれば、利回りの上昇は毎回、当局の決意を試すテストとなり、それらのテストを乗り切るために運用規模を拡大し続けなければならなくなる。
彼の提案:市場に語らせる
ドラッケンミラー氏は文末で、彼が正しいと考えるアプローチを示した:
・買い戻しオペを本来の目的に戻す:小規模・定期的・非当期債を対象とした流動性管理とし、四半期の借り換え会合で公表し、決して利回り上昇時に臨時で増額しない
・債務の期間延長を誠実に行い、市場の価格決定を受け入れる——「30年国債が5.5%でなければ消化できないのであれば、それは危機ではなく、単なる請求書だ」
・長短金利の長期部分を本当に引き下げる唯一の方法:基礎的財政赤字の解消、社会保障制度改革の推進
彼の結論は:
政府がファンダメンタルズに対抗して価格を守ろうとすれば、必ず負ける。唯一の変数は、降参するまでにどれだけの資金を費やすかだ。信頼に足る財政統合プランは、この買い戻しプログラムの規模の1000倍以上の効果で長期金利を引き下げるだろう。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事