Bloomberg: グローバル株式市場の急落が債券の上昇を後押し
原文タイトル:ナスダック先物が下落、グローバル株安が深刻化:マーケット・ラップ
原文著者:Robert Brand,Bloomberg
原文翻訳:陶朱,金色财经
月曜日、グローバル株価の売りが加速し、アメリカの景気後退を支援するための政策が遅れている懸念が高まり、投資家たちは債券リスク回避に移行しています。日本の株価が大暴落し、市場参加者は国内金利がさらに上昇するとみています。
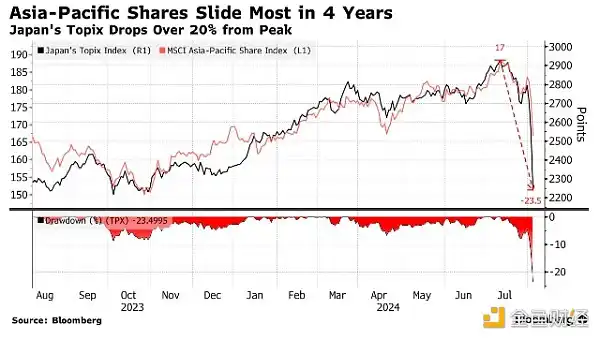
TOPIX指数と日経平均株価はともに13%以上下落。台湾の基準指数は史上最悪の一日を記録し、アジアの株価指数も4年ぶりの大幅下落となりました。金融と産業株が最も引き摺られた要因となっています。ヨーロッパやアメリカの株価先物も下落し、円相場がドルに対して2.5%以上上昇しました。
先週金曜に発表されたデータによると、アメリカの雇用統計はコロナ禍以来最も弱いデータを記録し、失業率が予想を上回る驚異的な上昇を見せました。アメリカ経済の健全性に対する懸念から、アメリカ国債の利回りが低下し、アジアの投資適格米ドル建て債券のスプレッドは22ヵ月ぶりの大幅上昇が期待されています。
盛宝銀行の外国為替ストラテジー部長であるCharu Chananaは、「これは非常に劇的な転機であり、最近のトレンドがアメリカのソフトランディングの期待に大きく左右されていることを示しています。アメリカのソフトランディングの仮定に疑問が多く投げかけられるほど、株式や低利回り通貨を資金源とする戦略のさらなる調整を見ることができます。なぜなら、これらの通貨のポジションは深刻な不均衡を抱えているからです。」と述べています。
日本の基準となる10年債の利回りは4月以来の最低水準まで下落し、月曜日には17ベーシスポイント下落しました。債券利回りの低下がローンの利益率に影響を及ぼす恐れがあるため、同国最大の融資者である三菱UFJフィナンシャルグループ株価が史上最大の取引中下落率となりました。
感染症終息以降、債券トレーダーは利回りの動向を誤って予測し続けており、時には両方向に過大反応することさえあります。アメリカ経済の悪化の兆候が固定収益証券への需要を刺激したことで、グローバル債券市場は今年失った地盤を取り戻しています。
グローバル株価の下落は、経済見通しや地政学的リスクへの懸念、そして人工知能への大規模な投資が人々の期待に過ぎるかどうかへの疑問を反映しています。ゴールドマンサックスのエコノミストは、アメリカの来年の景気後退の可能性を15%から25%に引き上げましたが、景気後退を心配する理由はないと補足しています。
バークシャー・ハサウェイ社は、アップル社への保有株を約50%削減しました。これは第2四半期の大規模な売却の一部であり、このニュースは市場の人気を押し下げました。
アジア通貨は上昇し、マレーシアリンギットがトップに立ちました。一方で、メキシコペソは下落を続けました。新興市場のアービトラージ取引を行うトレーダーがポジションを決済し続けたためです。日本円や人民元などの資金調達通貨の急激な価値上昇がアービトラージ取引に打撃を与えました。この取引は通常、トレーダーが低金利で資金を借り入れ、高利回り資産に投資するものです。
その他のニュースとして、オイル価格は7か月ぶりの安値付近で変動しており、より広範囲な金融市場の売りが中東の緊張緩和を相殺しています。イスラエルは、イランや地域の民兵が仕掛ける可能性のある攻撃に対処する準備をしており、これはヒズボラやハマスの幹部暗殺への報復です。月曜日、暗号通貨も世界的な市場のリスク回避ムードの影響を受けました。
米連邦準備制度理事会(FRB)の会合はあと3回しか残っていませんが、スワップ市場の価格設定は、FRBが異例の0.5%の金利調整を行う必要があるという見方がますます広がっていることを反映しています。また、予定された会合の間に行動を起こす可能性もあると考えられています。FRBは経済成長を促進するために急速に行動する必要があるだろうという見方が広がっています。
ただし、大規模な政策措置と積極的な対応は緊急事態を引き起こす可能性があり、これによりトレーダーの不安が増大するかもしれません。ゴールドマンサックスは来年の景気後退の可能性を15%から25%に引き上げました。
Allianz Investment Management のチャーリー・リプリーは、「FRBの観点からは、これは彼らが急いで政策決定を行うことを意味するものではありませんが、次回の会合で政策決定を評価する際に有益であるはずです。」と述べています。
アメリカ銀行のマイケル・ハートネットは、FRBが初めて金利を引き下げると、株価が下落する可能性があると述べています。なぜなら、この変化は、アメリカの経済がソフトランディングではなくハードランディングを迎えるというデータに伴うものだからです。
このアメリカ銀行のストラテジストは、1970年以降、FRBが景気後退に対処するために政策を緩め始めた際、金利引き下げが株価に負の影響を与え、債券には好影響を与えるというパターンを示し、このパターンを立証するために7つの例を挙げています。ハートネットは、「2024年の非常に重要な違いは、リスク資産がFRBの金利引き下げにどの程度先行しているかです。」と述べています。
Original Article Link
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事