偽の流通、注目を集めるポンプ&ダンプ:高FDVトークン操作の暴露
元のタイトル: フロートを難読化し、トークンをポンプします。偽のフロート/高 FDV トークンのプラトンの洞窟を発見
元の著者: Mosi
元の翻訳: TechFlow
トークン空間では、認識がすべてです。プラトンの洞窟の寓話のように、多くの投資家は影に閉じ込められ、悪質な行為者による歪んだ価値予測に惑わされています。この記事では、ベンチャーキャピタル (VC) が資金提供しているプロジェクトが、以下の方法でトークンの価格を体系的に操作する方法を明らかにします。
· トークンの偽のフロートを可能な限り高く維持する。
· トークンの実際のフロートを可能な限り低く保ちます(トークンの価格を上げやすくするため)。
· 実際の流通量が極めて少ないという事実を利用して、トークンの価格を押し上げます。
「低浮動株/高FDV(完全希薄化評価額)」モデルから「偽浮動株/高FDV」モデルへの移行。

写真: いいえ!私は低浮動/高FDVコインではありません!私は「コミュニティ第一」です!
今年初め、ミームコインの人気が急上昇し、多くの VC 支援トークンが主流から外れました。これらのトークンは「低流通/高FDV」トークンと呼ばれます。しかし、Hyperliquid の発売により、多くの VC 支援トークンへの投資が困難になりました。この状況に直面して、一部のプロジェクトは、欠陥のあるトークン経済モデルを修正して実際の製品の開発に注力するのではなく、公には反対のことを主張しながら、流通供給量を人為的に低下させることで努力を倍増させることを選択しました。
流通を抑制すると価格操作が容易になるため、これらのプロジェクトにとっては有利です。資本効率は、舞台裏の取引を通じて大幅に改善できます。たとえば、財団はロックされたトークンを現金で販売し、その後、公開市場で買い戻します。さらに、実際の流通量が少ないため、これらのトークンは価格の急騰や急落の影響を非常に受けやすく、この慣行は空売り業者やレバレッジトレーダーにとって大きなリスクをもたらします。
次に、実際の例を見てみましょう。これは決して網羅的なリストではありません:
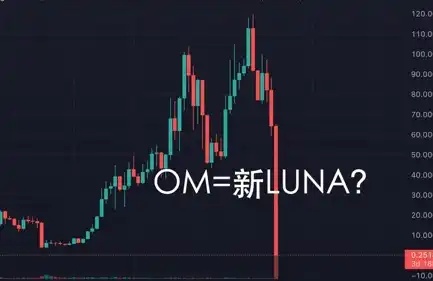
1. @MANTRA_Chain これは最も明白な例です。わずか 400 万ドルの総額ロックされた価値 (TVL) を持つプロジェクトが、どのようにして 100 億ドルを超える完全希薄化後評価額 (FDV) を持つことができるのか疑問に思う人々にとって、答えは非常に簡単です。彼らは流通している $OM の大部分を管理しているからです。 Mantra は 1 つのウォレットに 792M $OM (つまり供給量の 90%) を保有しています。それは複雑ではありません。彼らは供給を複数のウォレットに分散させることさえしませんでした。

@jp_mullin888 さんにこのことについて聞いたところ、彼は「ミラー収納ウォレット」だと主張しました。これは全くのナンセンスだ。

では、マントラの本当の浮遊感はどうやってわかるのでしょうか?
これは次の計算で算出できます:
980M (流通供給量) - 792M $OM (チームが管理する部分) = 188M $OM
ただし、この 188M $OM という数字は正確ではない可能性があります。チームはまだ$OMの大部分を管理しており、それを使って自らのエアドロップでシビル攻撃を実行し、出口の流動性をさらに圧迫し、循環供給量を管理し続けています。彼らは約 1 億ドルを Sybil 攻撃に投入し、自らのエアドロップを行なったため、実際の流通量からこの部分のトークンも差し引く必要があります。より関連性の高い情報は、こちらでご覧いただけます:

最後に、実際の流通量は... なんと 8800 万ドルしかありません! (チームがそれ以上の供給を制御していないと仮定しますが、この仮定は明らかに信頼できません)。これにより、Mantra の実際の流通額はわずか 526 万ドルとなり、CoinMarketCap に示されている 63 億ドルとは大きな差があります。

実質浮動株数が低いため、$OM の価格を操作し、ショート ポジションを清算することが容易になります。チームが流通供給量の大部分を管理しており、価格を自由に上げたり下げたりできるため、トレーダーは$OMを空売りすることを恐れるべきです。この状況は、@DWFLabs に対して、クソコインで賭けようとしているようなものです。
現在の価格変動の背後には、@SOMA_finance(@jp_mullin888 は SOMA の共同設立者、Tritaurian は Trade.io の JPM のボスである Jim Preissler が所有)から 150 万ドルを借り入れた Tritaurian Capital と、中東の一部ファンドおよびマーケット メーカーがいるのではないかと私は考えています。これらの操作により、実際の循環がさらに圧縮され、計算がさらに困難になります。
これは、エアドロップのリリースに消極的で、ロックアップ期間を導入することにした理由も説明できるかもしれません。実際にエアドロップが行われた場合、実際の流通供給量が大幅に増加し、価格が大幅に下落する可能性があります。
これは複雑な金融工学ではありませんが、トークンの実際の流通を減らし、$OM の価格を引き上げるための意図的な計画のように見えます。
2. @movementlabsxyz: エアドロップ収集プロセス中、Movement ではユーザーが次の 2 つの方法のいずれかを選択できます: Ethereum メインネット (ETH メインネット) でエアドロップを収集する;小さな報酬を得るために、まだローンチされていないチェーン上でエアドロップを集めます。しかし、償還が開始されてからわずか数時間後、彼らは一連の措置を講じました:
・イーサリアムメインネットで請求したすべてのユーザーに対して、0.015 ETH(当時のレートで約56米ドル)とイーサリアムのガス料金の手数料を追加したため、残高の少ない多くのテストネットユーザーの意欲が失われました。
· 上記の手数料を維持しながら、Ethereum メインネットの割り当てを 80% 以上削減しました。
· 償還プロセスを停止しました。
· 償還期間を非常に短い期間に制限します。

結果は明らかで、請求された MOVE は 5,870 万個のみでした。つまり、当初配布予定だった10億MOVEのうち、無事に受け取れたのはわずか5%だったということになります。

次に、Mantra の場合と同じ計算を MOVE に対して実行してみましょう。 CoinMarketCapによると、MOVEの自己申告による流通供給量は24億5000万(2,450,000,000)です。

ただし、Move の円グラフデータによると、エアドロップ後に流通するトークンは 20 億 (2B、基礎 + 初期コレクション) のみになるはずです。つまり、4億5千万(450,000,000)のMOVEが説明できないため、すでに疑わしい活動が現れ始めています。

計算は次のようになります:
2,450,000,000 MOVE (報告された流通供給量) - 1,000,000,000 MOVE (財団割り当て) - 941,000,000 MOVE (未請求供給量) = 509 百万 (509,000,000) MOVE、または 2 億 300 万ドルの実質フロート。
つまり、実際の発行部数は自己申告の発行部数のわずか 20% に過ぎないのです。さらに、この 5 億 900 万 MOVE すべてがユーザーの手に渡っているとは信じがたいのですが、それはさておき、これが実際の流通量であると仮定しましょう。
それでは、実質流通量が極端に低かったこの期間に何が起こったのでしょうか?
· Movement は MOVE トークンの購入に対して WLFI に手数料を支払います。
· Movement は REX-Osprey に手数料を支払い、MOVE の ETF を申請するよう依頼します。
・ルシ(担当者)がニューヨーク証券取引所(NYSE)に行ってきました。
· Movement はファンドやマーケットメーカーと一連の複雑な操作を実行し、ロックされたトークンを現金と引き換えに販売し、これらの機関が入札して価格を押し上げることを可能にしました。
· チームは、Bybit プラットフォームの価格が最高値に達したときに 150,000,000 (150,000,000) MOVE トークンを預け入れました。それ以降価格が下がっているので、おそらくピーク時から売り始めたのでしょう。
· トークン生成イベント (TGE) の前後に、チームは中国の KOL (キーオピニオンリーダー) マーケティング代理店に月額 70 万ドルを支払い、Binance に上場してアジア市場でより多くの出口流動性を獲得しました。

これは偶然でしょうか?私はそうは思わない。
Rushi が言ったように:

Kaito:
@Kaitoai はこのリストの中で実際の製品がある唯一のプロジェクトです。しかし、彼らは現在のエアドロップキャンペーンでも同様の行動を取っています。
CBB が上で述べたように、Kaito はエアドロップを配布しましたが、実際にそれを受け取ったのはごく少数の人だけでした。これは実際のフロートにも影響します。計算してみましょう:  CoinMarketCap によると、Kaito の流通供給量は 2 億 4,100 万 (241,000,000) で、時価総額は 3 億 1,400 万ドルです。この数には、Binance コイン保有者、流動性インセンティブ、財団の割り当て、初期コミュニティとクレームのシェアが含まれていると想定しています。
このデータを分解して、実際の流通量を調べてみましょう。
実際の流通量 = 241,000,000 KAITO - 68,000,000 (未請求) + 100,000,000 (財団が保有) = 73 百万 (73,000,000) KAITO
つまり、実際の流通量に対応する市場価値はわずか 9490 万ドルであり、CMC が報告した値よりもはるかに低いことになります。
Kaito は、このリストの中で私が評価できる唯一のプロジェクトです。収益を生み出す製品を少なくとも 1 つ持っており、私が知る限り、他の 2 つのチームほど怪しい行為には関与していません。
解決策と結論
1. CMC と Coingecko は、チームが提出した信頼性の低い数字ではなく、トークンの実際の流通量をリストする必要があります。
2. Binance などの取引プラットフォームは、何らかの方法でこの行為を積極的に罰するべきです。現在のコイン上場モデルには問題があります。Movement が行ったように、TGE の前にアジアでのエンゲージメントを促進するために KOL マーケティング エージェンシーに支払うだけで済むからです。
3.記事を書いた時点で価格は変わっているかもしれませんが、参考までに私が調べた価格は、Moveが0.4ドル、KAITOが1.3ドル、Mantraが6ドルです。
4.トレーダーであれば、これらのトークンには近づかないでください。なぜなら、これらのグループは価格を自由に操作できるからです。彼らはすべての循環供給を制御し、したがって資金の流れとトークンの価格を制御します。 (非金融アドバイス、NFA)
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事