アプリケーションチェーンの台頭により、L1 は安価な商品になるのでしょうか?
原題: The Fat App Thesis: L1s as Commodities, Not Monopolies
原著者: @0x_Arcana、Crypto Research Institute
原文翻訳: Ludong Xiao deep
編集者注: 「Fat App Thesis」では、ブロックスペースのコストがゼロに近づくにつれて、L1ブロックチェーンは独占からコモディティ化に移行し、価値は基本プロトコル層(EthereumやSolanaなど)からアプリケーション層に移行すると考えています。成功したアプリケーションは、垂直統合、注文フローの制御、MEV を通じてより多くの収益を獲得することで、独立したアプリケーション チェーンになります。市場はL1/L2の価格を再評価しており、将来の勝者は、高いTPSを追求するチェーンではなく、需要に近く実用性に重点を置いたアプリケーションになるでしょう。
以下は元のコンテンツです(読みやすく理解しやすいように元のコンテンツを再編成しました)。
暗号化インフラストラクチャの段階は、限界費用後の世界に突入しています。帯域幅や計算能力と同様に、ブロックスペースの価格はすぐにゼロに近づくでしょう。生き残るチェーンは、次のことができるものだけです。 · 今日の補助金で成長を達成する · 明日のインフレしない収益を獲得する · アプリケーションが簡単にコピーまたは放棄できないインフラストラクチャを提供する · アプリケーションが簡単にコピーまたは放棄できないインフラストラクチャを提供する · 明日のインフレしない収益を提供する · 明日のインフレしない収益を獲得する · 明日のインフレしない収益を獲得する · 明日のインフレしない収益を獲得する · 明日のインフレしない収益を獲得する · 明日のインフレしない収益を獲得する · 明日のインフレしない収益を獲得する · 明日のインフレしない収益を獲得する · 明日のインフレしない収益を獲得する 代わりに、これらは商品、つまりパフォーマンス、相互運用性、およびコスト効率に基づいて経済活動を競うための交換可能なツールになっています。
現在、その価値は、アプリケーション プロセスにどれだけ適切に組み込まれているか、また、不可欠なサービスやアウトソーシングできないサービスを提供しているかによって決まります。かつては高い評価を牽引していた「プロトコルプレミアム」は薄れつつあり、実際の有用性とパフォーマンスへの需要がそれに取って代わっています。現在、多くの L1/L2 の市場価格の再設定がこの傾向を反映しています。
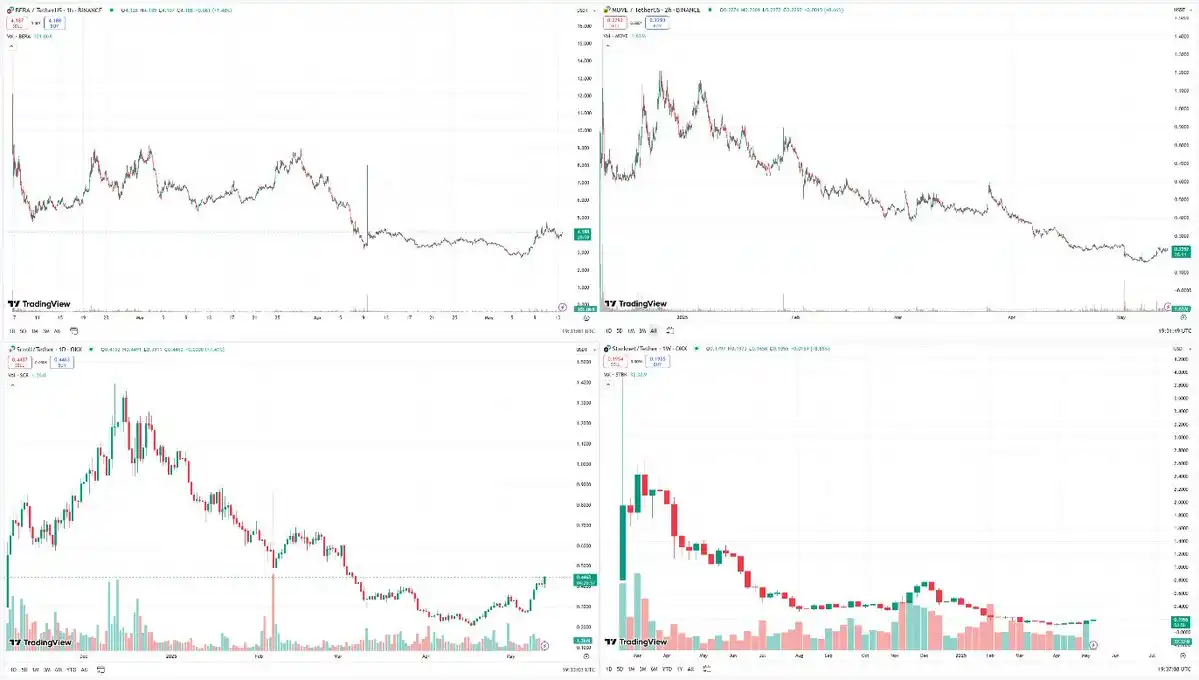
チャートには、BERA、MOVE、SCR、STRK が含まれます
ファット プロトコル理論は間違っていますか?
2016 年に、Joel Monegro 氏は Fat Protocol Theory を提唱し、暗号ネットワークでは価値の大部分がアプリケーション層ではなく基本プロトコル層 (Ethereum、Solana など) に集中していると指摘しました。これは、Facebook、Google、Amazon などのアプリケーションがほとんどの価値を獲得し、HTTP、TCP/IP などのプロトコルがコモディティ化された Web2 モデルとはまったく対照的です。
ファット プロトコル理論は、過去 8 年間、確かに真実でした。これは、インフラストラクチャとアプリケーション間の評価と収益の倍数に大きな差があることからもわかります。平均すると、収益に対するアプリケーション トランザクションの評価はインフラストラクチャよりも大幅に低いままです。
このモデルでは、暗号インフラストラクチャは多くの資金とベンチャーキャピタルを受け取っています。実際、これは非常に一般的なことであり、創始者や開発者は、ベンチャー キャピタルがそれをサポートすることを知っているため、別の代替 L1 または汎用 Rollup を立ち上げる動機がほとんどあります。
最近のレポートで、データ可用性 (DA) はコモディティ化が進み、必然的にゼロに向かっていると書きました。同じ論理に基づいて、インフラストラクチャ スタックのすべての部分が最終的にコモディティ化され、価値が抽出されると想定できます。理由は何ですか?
1.ファット アプリ理論: アプリケーションは、独立した「アプリケーション チェーン」になり、スタック全体を垂直に統合することで、より多くの価値を獲得できることを認識します。
2.アプリケーション固有のシーケンス: アプリケーションは独自のトランザクション シーケンスと包含プロセスを制御できます。これは、アプリケーション チェーンを最初から構築したくないアプリケーションのための代替パスです。
ファット アプリケーション理論
ファット アプリケーション理論では、成功した暗号アプリケーションは、基礎となるブロックチェーン プロトコルよりも多くの価値を獲得すると考えています。理由は単純です。アプリケーションは商用のエンティティであり、商用エンティティは収益の最大化を優先します。
この分野で最も成功しているアプリケーションは、pumpfun、Hyperliquid、Jupiter、Uniswap など、安定した収益を生み出すアプリケーションです。共通の特徴は何でしょうか?手数料収入。これらの商業組織が独自の注文フローと MEV キャプチャを制御したい、あるいは多くの場合、独立したアプリケーション チェーンになりたいと考えるのは、まったく合理的です。
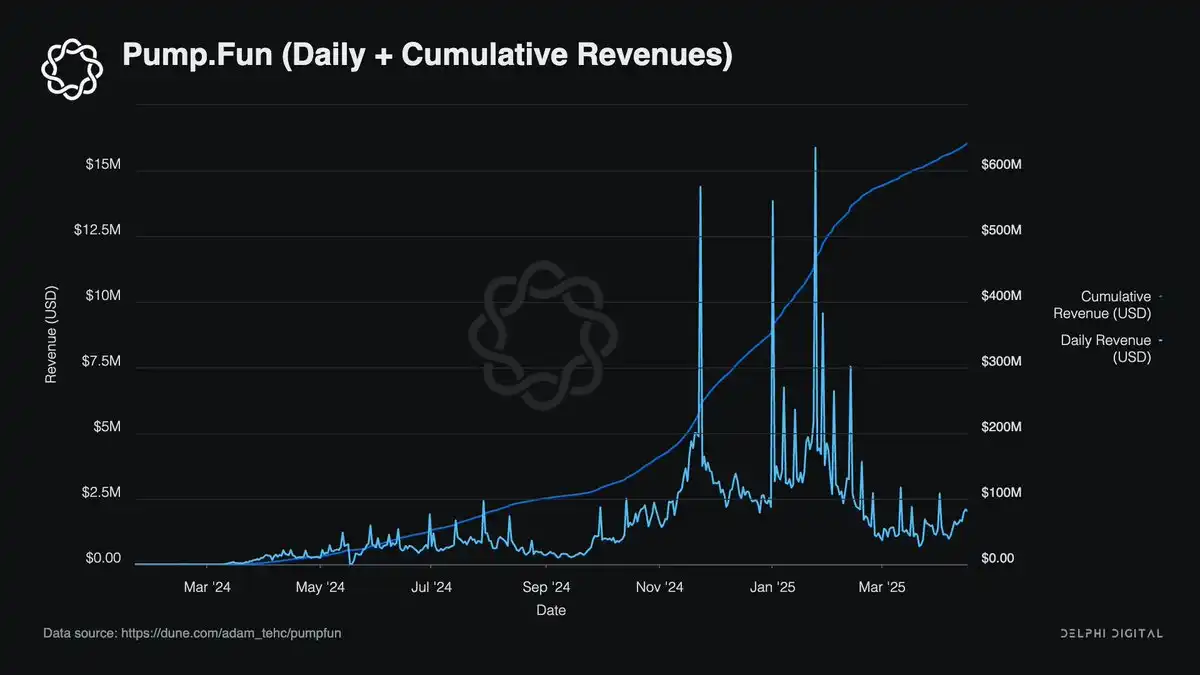
垂直統合は、価値の漏洩を防ぐのに最も費用対効果の高い方法であると思われます。アプリケーションのサイズが大きくなるにつれて、これを行わない場合の機会コストは増加するだけです。これはアプリケーションには適していますが、Ethereum のような基盤となるインフラストラクチャには必ずしも適していません。 Unichain と JupNet ではすでにこの傾向の明確な兆候が見られます。
プロトコル層に残っているのは何でしょうか?
基本プロトコル層の将来的な価値の蓄積については、2 つの見方があります。
1.基本手数料と取引手数料は時間の経過とともにゼロになる傾向があります。唯一残された収入源である MEV は、すべての価値を内部化しようとするアプリケーションによって抽象化されます。プロトコル層 (Ethereum、Solana など) は決済層として価値を提供しますが、HTTP や TCP/IP と同様に、価値を獲得することはできません。
2.ブロックスペースが安価になると、需要が増加し、アプリケーションが急増します。したがって、低い基本手数料を相殺するために取引量が増加し、プロトコル層に価値が蓄積されることになります。
最初のシナリオを分析してみましょう。
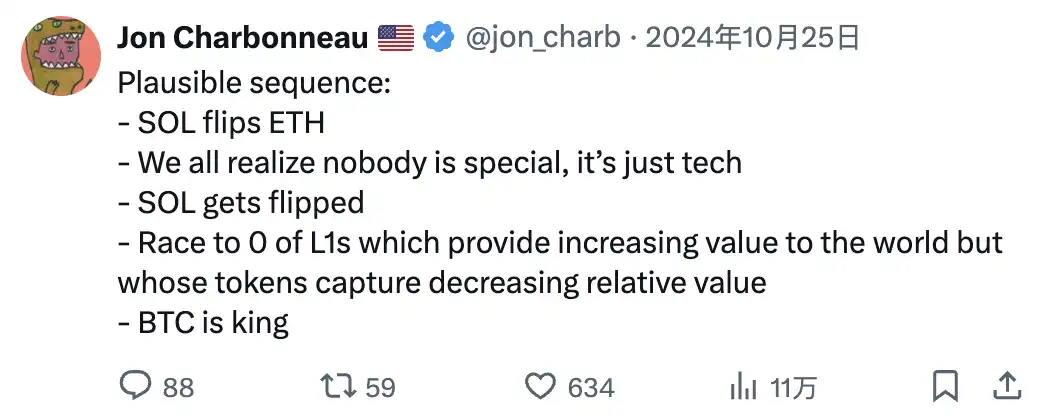
一連の起こり得る出来事: · SOL が ETH を上回る · 誰もが特別な人間ではなく、あるのはテクノロジーだけだと認識する · SOL が上回る · L1 の価値は世界にますます多くのものを提供するが、そのトークンが獲得する価値は比較的少なくなる · BTC が王者になる
この見解は、インフラストラクチャが完全にコモディティ化されているという仮定に基づいています。データの可用性、料金、コンピューティング コストに関係なく、スタックのすべての部分は時間の経過とともにゼロになる傾向があります。ロールアップ層とDA層からの安価で豊富なブロックスペースが、イーサリアムのトランザクション独占を侵食しています。
Blob ベースのデータ包含 (EIP-4844) により実行と決済が分離され、L2 は代替の DA ソリューションを選択するため、ソートとデータ ストレージの残りの価値は過去 1 年間でさらに減少しました。
しかし、この方向を示す主な証拠は、L1 ブロック提案者が獲得した MEV のシェアが減少していることです。 2024 年には、MEV の大部分は、Flashbots などのシステムを通じて、イーサリアム バリデーターではなく、検索者とリレー者によって取得されます。現在、イーサリアム ブロックの 90% は MEV-Boost 提案を通じて処理されており、その大部分は Flashbots に関連付けられたリレーを通じて処理されています。
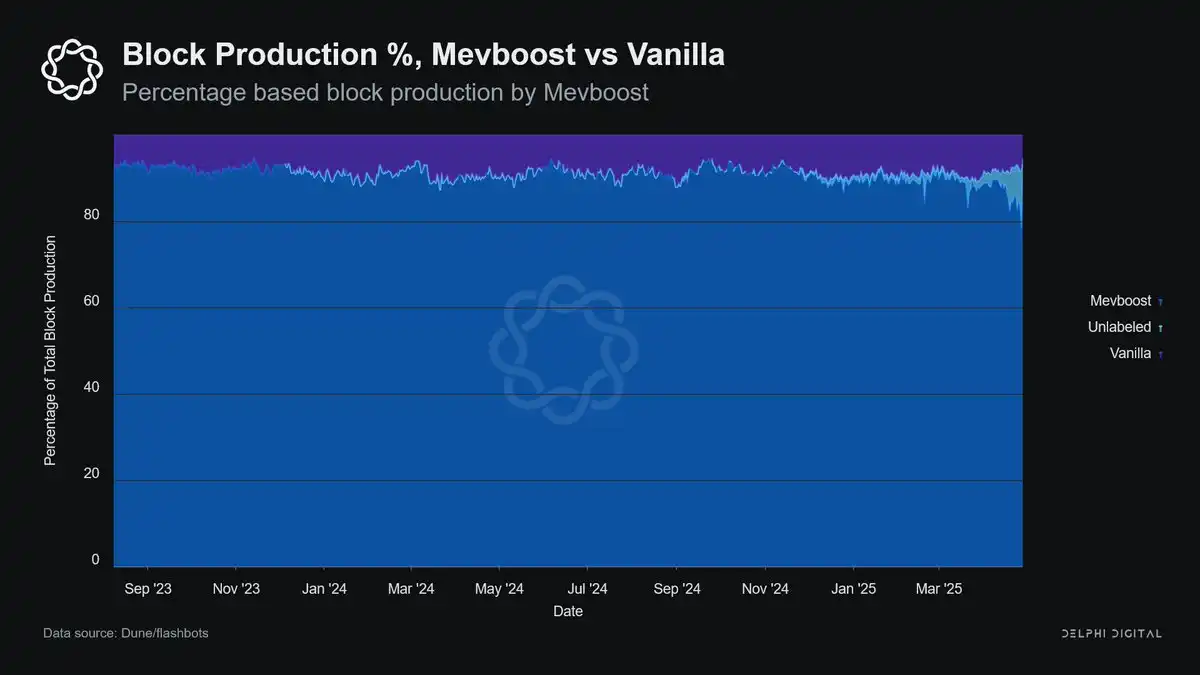
これは、ソルバーのネットワークを使用してオフチェーンでのマッチングと実行を処理し、パブリック メモリ プールとそれに関連する MEV を完全にバイパスする CoW Swap などのアプリケーションを考慮していません。
2 番目のシナリオは、ほぼゼロの手数料によってもたらされる需要と取引量の急増に大きく依存します。安価なブロックスペースの豊富さがデフレ効果ではなく消費の増加につながると想定しています。
コンピューティング コストの低下がインターネット ブームを引き起こしたのと同様に、取引手数料の低下によって新しいアプリケーション カテゴリとユース ケースが実現します。ここでの主な類似点は、汎用コンピューティングおよびオーケストレーション層は、HTTP よりも AWS や Linux に似ているということです。 Ethereum と Solana は単にトランザクションを「決済」するだけではありません。大規模なプログラム可能な状態調整を可能にします。
使用量が増加し、コスト障壁が低下するにつれて、信頼できないコンピューティングをサポートするこの機能の価値は低下するのではなく、さらに高まります。手数料を低く抑えても価値がゼロに近づくわけではなく、むしろブロックスペースのアドレス可能な市場が拡大します。
· 低コスト >ネットワーク需要の増加
· ネットワークの需要の増加 >総手数料収入
トークンの評価 - これは私の投資にとって何を意味しますか?
一言でまとめると、資本配分は 2016/17 年以降、多くの人にとって馴染みのない形で変化する、ということになるでしょう。
残念ながら、ファット プロトコル理論は、何億ドルものベンチャー キャピタルによって補助された L1 プレミアムという幻想を植え付けます。しかし、現在、価値分配曲線は変曲点にあり、プロトコル層に比べてアプリケーションの収益が大幅に増加しています。
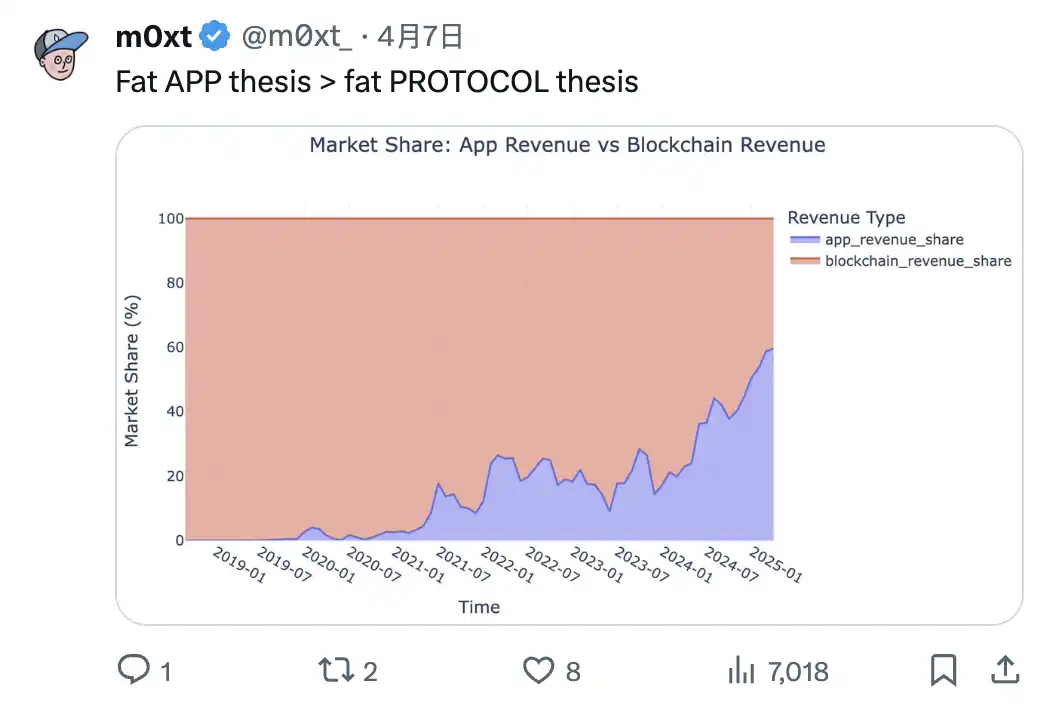
ファット アプリ > Fat Protocols
L1 の評価に関しては、これらのトークンが TGE 後の価格を維持できなくなるまで、私たちは物語を悪用してきました。メインネットのローンチ前に数億ドルの資金調達と数十億ドルの評価額を得ることは、L1/L2 では当たり前のことになっています。ほとんどの新しいプロトコルに共通する傾向は、価格が上がるのではなく、下がるだけであるということです。
これは、インフラストラクチャが重要ではなくなるということではありません。しかし、市場が成熟しつつあるという明確な兆候があります。ただし、L1/L2 トランザクションは飽和状態です。低い流通量と高いFDV感情がこれを反映しています。新たに導入された L1 の FDV は、前のサイクルの FDV よりも数桁高くなっています。 Monad、Bera、Story Protocolはいずれもローンチ前に9桁の金額を調達しましたが、Solanaは4500万ドル(パブリックトークンセールを含む)でした。
次のサイクルは、100,000 TPS に到達するために競争するチェーンによって主導されることはありません。これは、アーキテクチャではなく使用法、誇大宣伝ではなく持続可能性に重点を置いた、集中的で構成可能なアプリケーションによって推進されます。需要の源に最も近いアプリケーションが勝者となります。
「元のリンク」
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事