Solana REVが爆発、チェーン価値は本当に過小評価されているのか?
原著者: @mteamisloading、@spire_labs の共同設立者
原文翻訳: zhouzhou、BlockBeats
編集者注:REV はオンチェーンの経済活動を測定し、ユーザーの支払い意欲を反映します。 Solana REVはEthereumよりも高いですが、REVには遅延があり、操作されやすいです。 FDV/REV比率は大きく変動し、チェーンとトークンの値が完全には一致しません。チェーンの価値は複数の要素に基づいて評価する必要があります。
以下は原文です(読みやすく理解しやすいように原文を再編成しています):
REV とは何ですか?
REV は Real Economic Value (実質経済価値) の略で、チェーン全体の使用に対してユーザーが支払った合計料金を測定します。 Solana は、Ethereum L1 の約 2 ~ 4 倍の REV を生成します。では、なぜこの指標は重要なのでしょうか? SOL と ETH は著しく過小評価されていますか?
REV 時間:
REV は @Blockworks_ によって標準化され、Blockworks Research チーム (@blockworksres) によって広く推進されています。 Jon Charb (@jon_charb) も、ブロックチェーンを理解するための指標として REV を推進する上で重要な役割を果たしてきました。
ビジネスにとっての収益は、ブロックチェーンにとっての REV と同じです。
「REV には、プロトコル内の取引手数料と、プロトコル外でユーザーが取引実行に対して支払うチップが含まれるため、チェーン上の取引に対する全体的な通貨需要を測定します。」 - @blockworksres
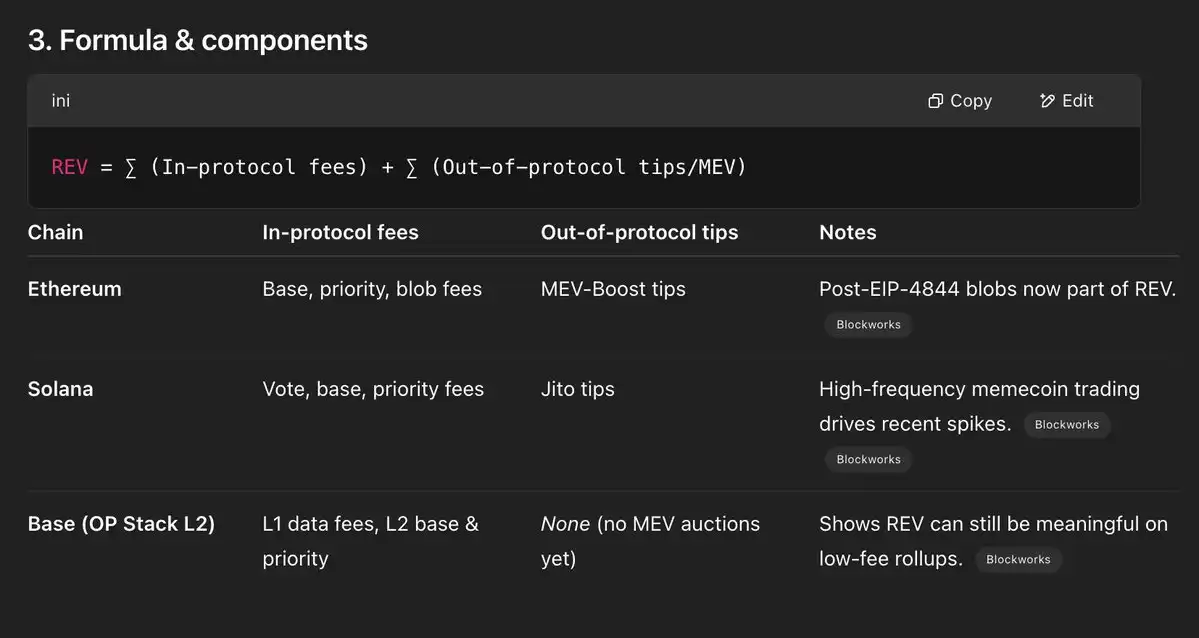
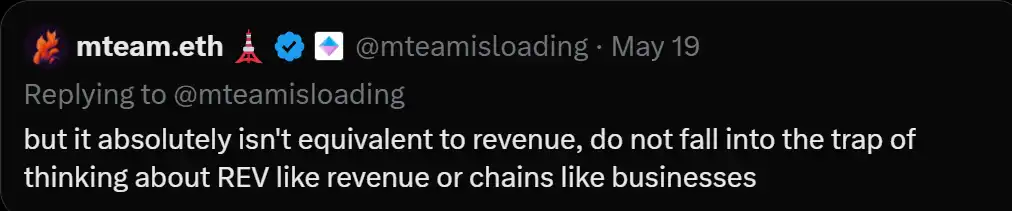
しかし、ブロックチェーンはビジネスではないため、この 2 つを同一視するのは大きな誤解です。類似点がある一方で、違いもあります。鍵は細部にあります。
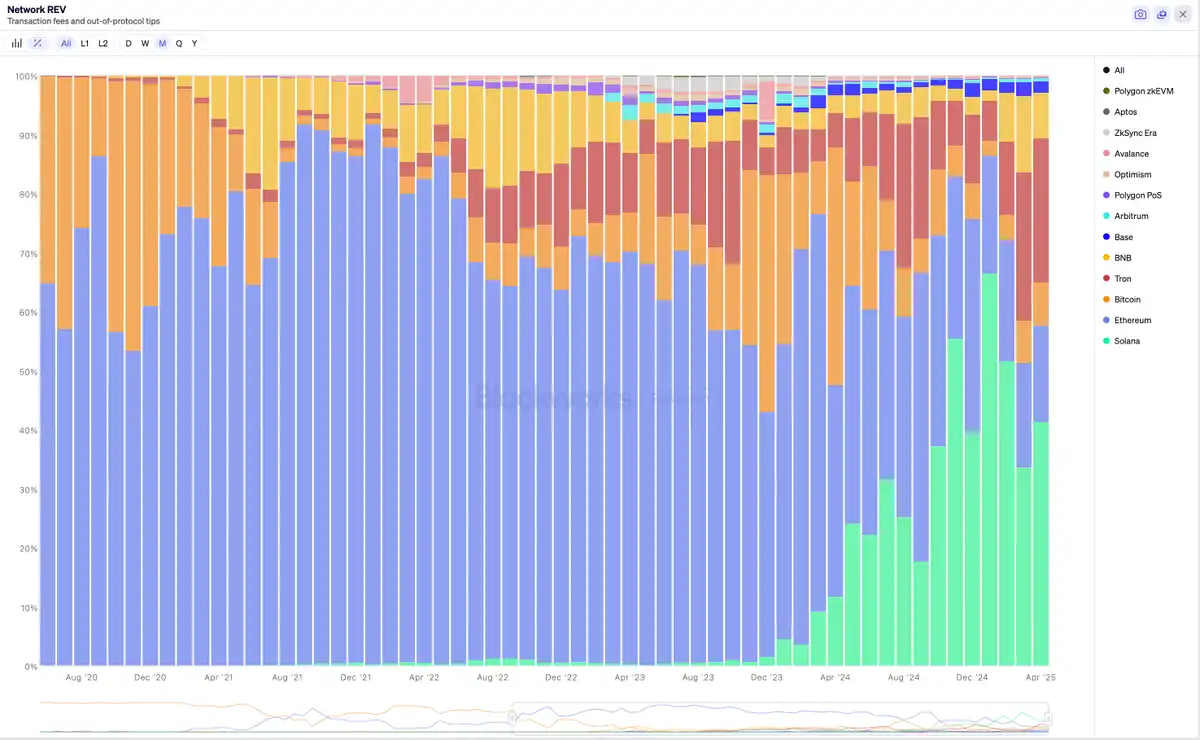
今日のデータを見てみましょう。チャートは@blockworksresによって提供されています。
過去 5 年間の各チェーンの REV シェアの比較:
· 2021年から2022年にかけてイーサリアムが優勢でした
· 現在、Solanaは1位、Tronは2位で、どちらもイーサリアムを上回っています
· ビットコインのREVはほぼゼロです
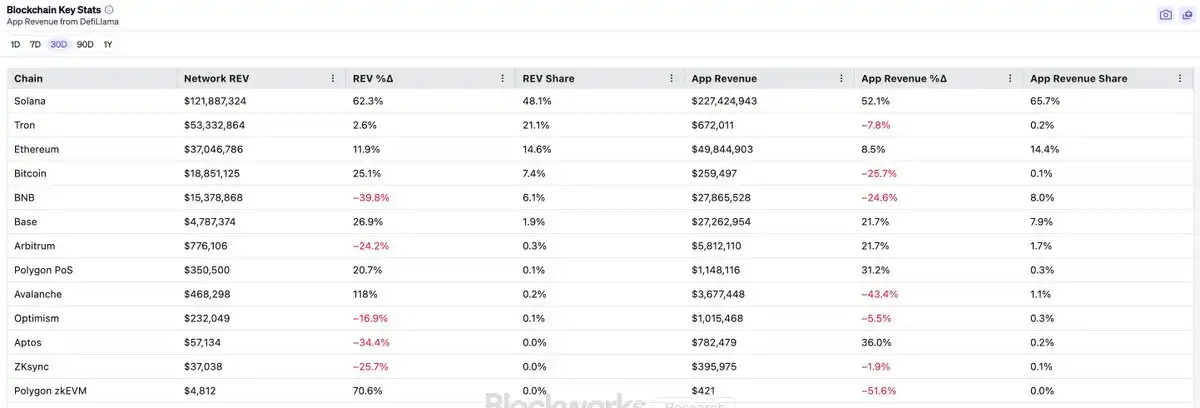
アプリの収益を含む、過去90日間の数字をいくつか紹介します。
では、REV はチェーンについて何を教えてくれるのでしょうか?
これは当社の多くの指標の 1 つであり、それぞれに長所と短所があります。
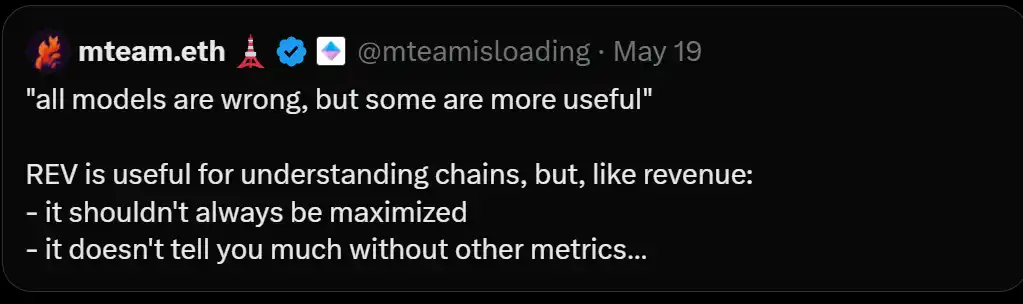
長所:
· REV は、特に REV の一部が破壊された場合、アクティブ アドレスやトランザクション量よりも操作が困難です。
·歴史的には、小売ユーザーの活動をより適切に反映できます。
デメリット:
· 歴史的に、遅行指標となる傾向があります。
·すべてのコア指標と同様に、REV は全体像を示すものではありません。
·他のインジケーターと同様に、REV も操作可能です。
· 一部のアクティビティは、他のアクティビティよりもはるかに高い MEV (最大抽出可能値) と REV を生み出します。
·REV は、オンチェーン MEV インフラストラクチャの未熟さによって影響を受けることが多いです。
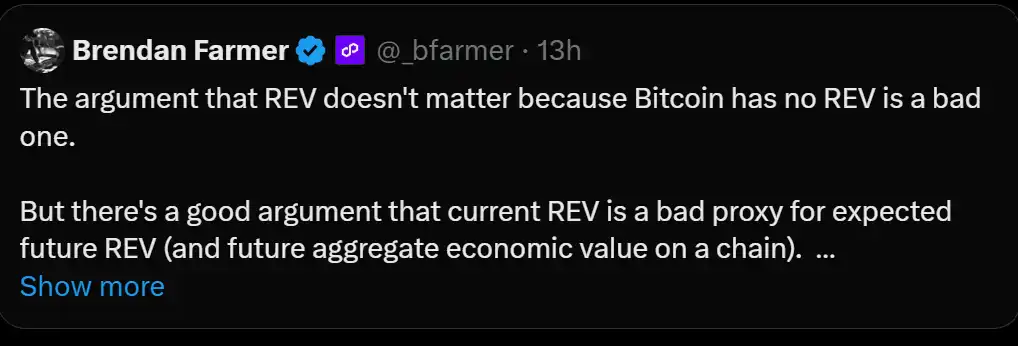
@_bfarmer さんが非常にうまくまとめています:
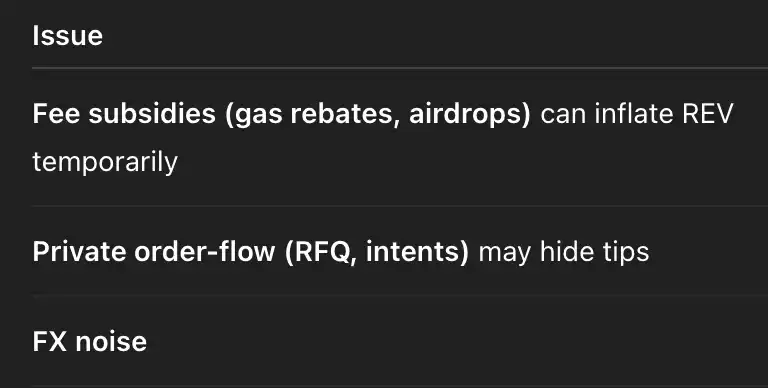
o3 さんはまた、指標としての REV のより微妙な側面をいくつか指摘しています:
REV を使用して各チェーンの財務実績を比較すると、ビジネスを比較する場合と同様に、FDV と REV の比率は次のようになります:
· Bitcoin: 10,000 倍
· Ethereum: 593 倍
· Solana: 85.5 倍
· Tron: 39 倍
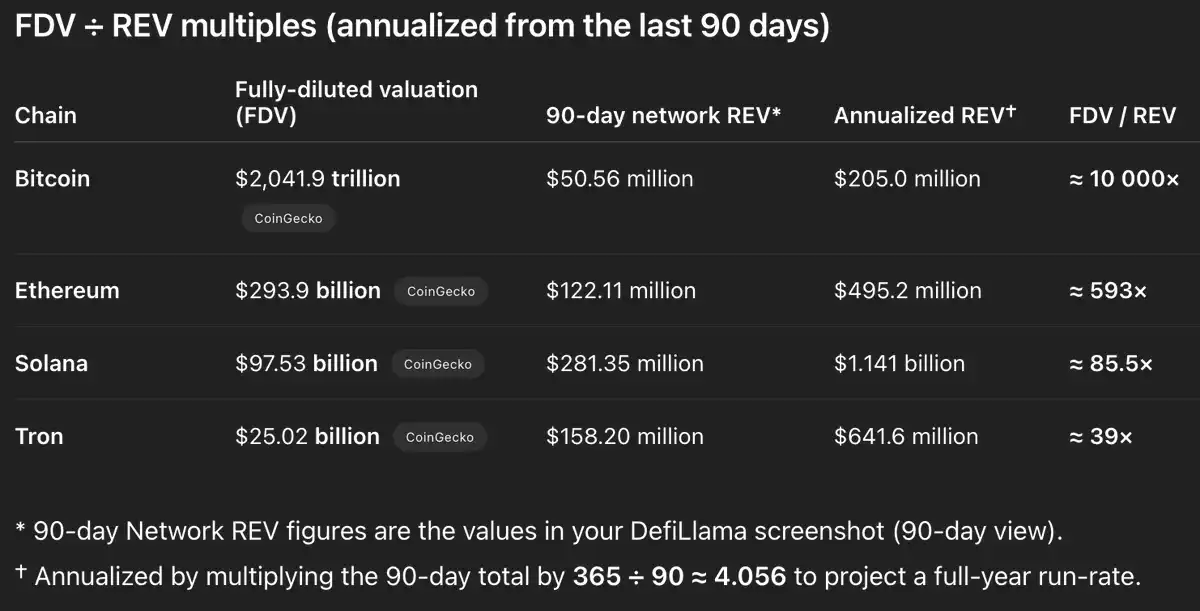
この論理によれば、Solana は Ethereum に比べて大幅に過小評価されているのでしょうか?間違っている。
少なくとも REV (または FDV/REV 比率) だけでは、チェーンのネイティブ トークンの公正価値を評価するのに十分ではありません。理由は 3 つあります:
1.REV ≠ チェーン上のネイティブ トークンの価値獲得。多くの場合、REV は破棄されてインセンティブ メカニズムを通じてユーザーに返還されるか、検証ノード オペレーターに運用費用として支払われます。
例: (データは古い可能性があります):
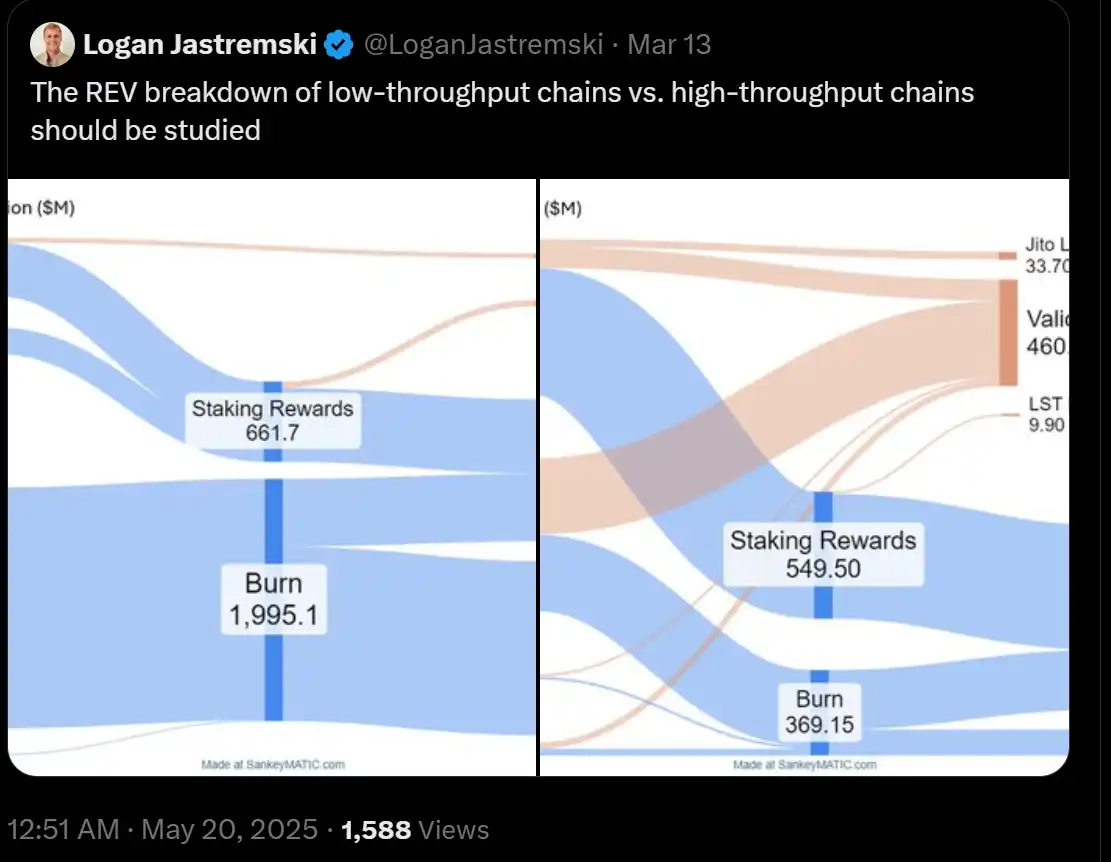
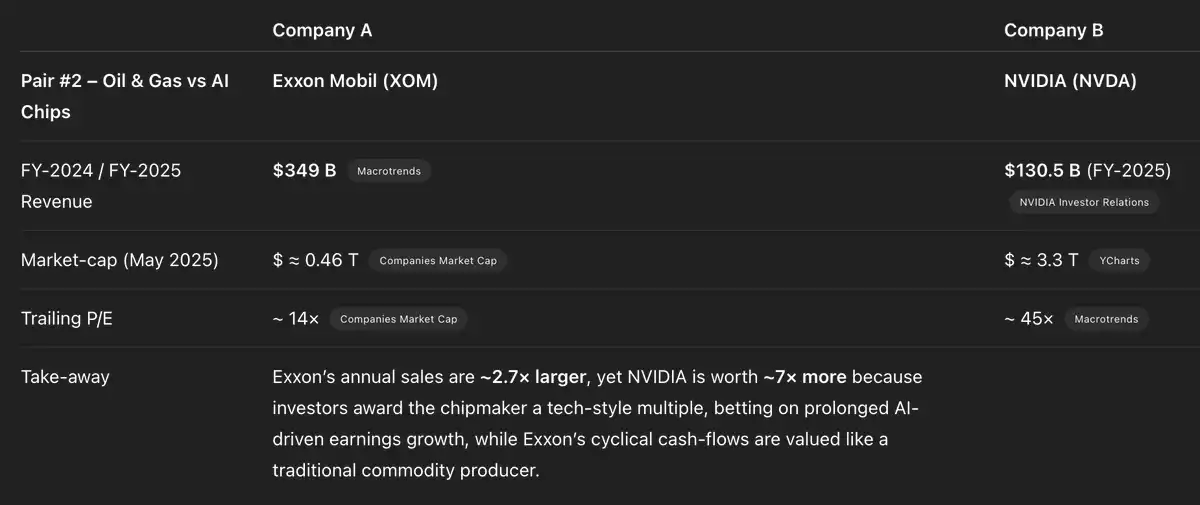
2. FDV/REV 比率 (株価収益率 P/E に類似) は、本質的にチェーン (および企業) によって異なります。トークンの場合、利回りや通貨プレミアムなどの要素が価格に大きな影響を与える可能性があります。さらに、異なるチェーン上の REV の品質と持続可能性も異なります。
参照:
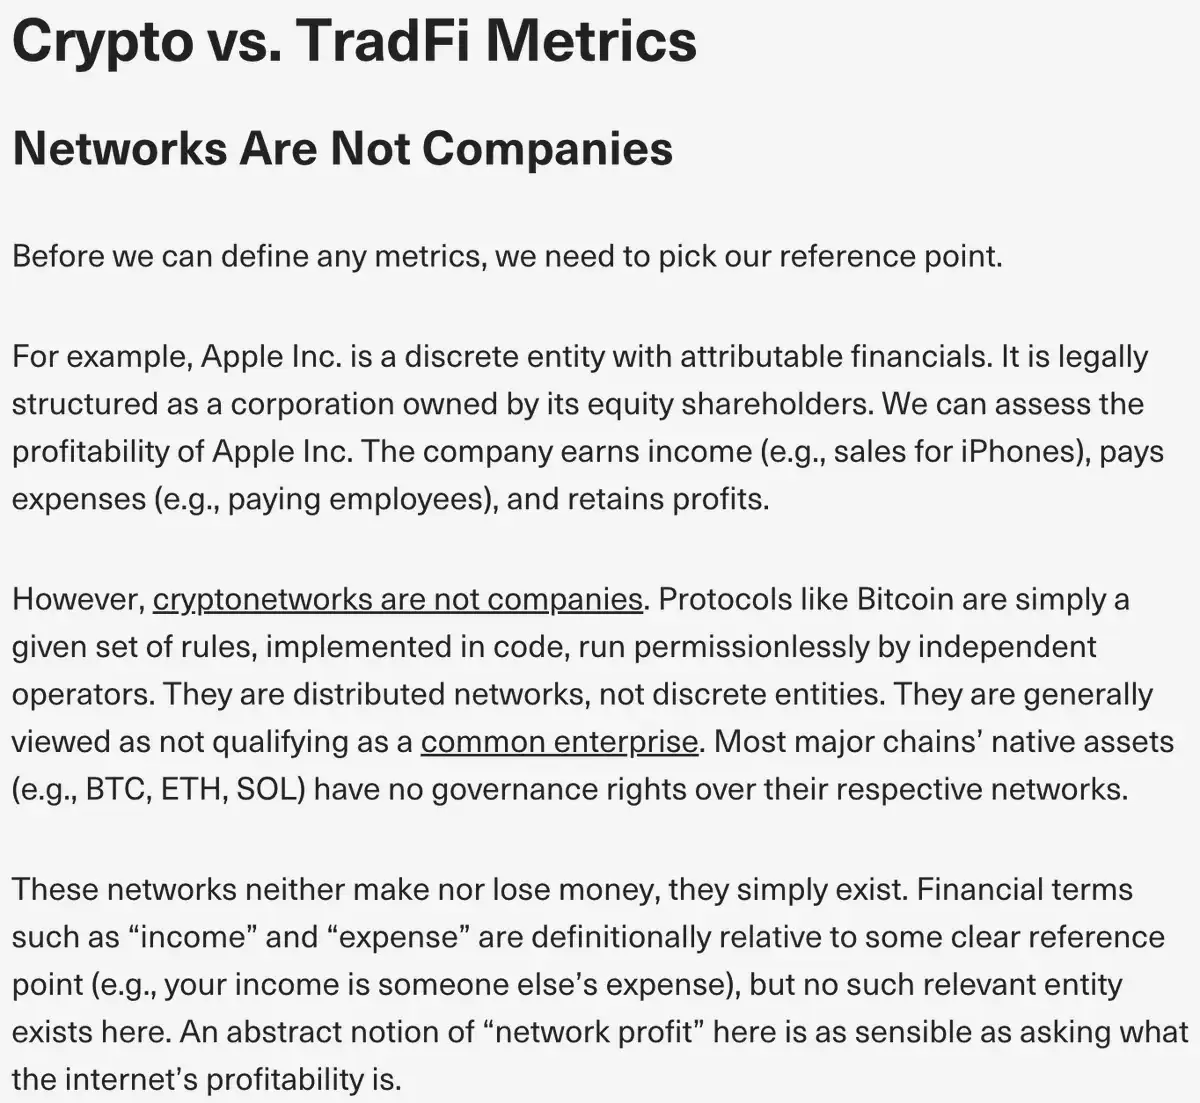
3.ブロックチェーンは企業ではなく、ネイティブトークンは株式ではありません。
これはかなり明白なはずです。
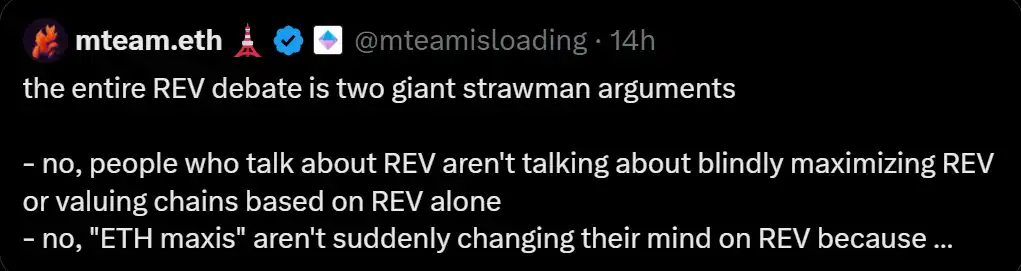
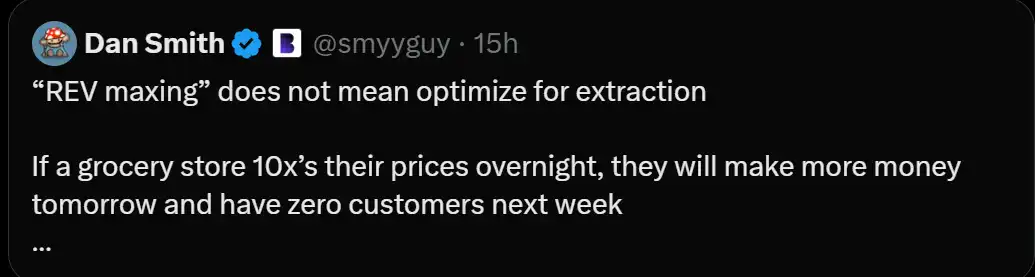
ところで、ここ数日の REV に関する議論では、両側で興味深い論理的な誤りがいくつかありました (おそらく、REV ミニマリスト側のほうが多いでしょう)。
長期的には、REV を最大化する上で強調する価値のあるポイントは確かに多くあります。
「元のリンク」
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事