

ETH 新規ディーラー: なぜ SBET に賭けるのですか?
出典: Primitive Ventures
執筆者: Yetta (Primitive Ventures 投資パートナー) & Sean (Primitive Ventures 流動性パートナー)
SharpLink Gaming, Inc. (NASDAQ: SBET) の 4 億 2,500 万ドルの PIPE (公開株式への私募投資) 取引への参加を発表できることを大変嬉しく思います。この取引により、当社は Ethereum プロトコルに基づく企業財務管理ソリューションへの差別化されたエクスポージャーを得ることができ、その構造はオプションの柔軟性と長期的な資本増価の可能性を兼ね備えています。この投資は、米国資本市場における Ethereum の重要な役割に対する当社の強い信念を反映しており、暗号資産が主流の金融システムに統合されるという当社の基本方針をさらに裏付けています。
投資する理由
ETH vs. BTC:生産価値の違い
ETHはステーキングとDeFiエコシステムで利益を上げる自然な能力を備えており、真に生産性の高い資産です。一方、ビットコインにはそのようなメカニズムがありません。MicroStrategyに代表されるBTCモデルは、コイン購入のために負債による資金調達に大きく依存しており、その裏付け資産には収益がないため、レバレッジリスクが高くなります。SBETは、ETHのオンチェーンメカニズムを直接利用して複利成長を実現し、株主にとって実質的で定量化可能なリターンを実現することが期待されています。
現在、規制当局はETHステーキングETFを承認していないため、従来の市場がETHの収益層に直接アクセスすることは困難です。SBETはこの道筋を実現するための革新的な方法だと考えています。 Consensysとの協力により、プロトコルベースの戦略を運用し、かなりのオンチェーンリターンをもたらし、将来のETHステーキングETFを上回ることが期待されています。
さらに、ETHのインプライドボラティリティ(69)はBTC(43)よりもはるかに高く、コンバーティブルアービトラージやストラクチャードデリバティブのオプション価値を高め、ボラティリティを純粋なリスクではなく取引可能な資産にしています。
Consensysの戦略的関与
Consensysと協力して、総額4億2500万ドルのこのPIPE投資に参加できることを光栄に思います。Consensysは、Ethereumの商業化を促進する上で最も強力な力です。その技術力、製品エコロジー、運用規模は、SBETがEthereumネイティブのエンタープライズキャリアになるための重要な原動力です。
2014年にイーサリアムの共同創設者であるジョー・ルービン氏によって設立されたコンセンシス社は、イーサリアムのオープンソース基盤を、イーサリアム仮想マシン(EVM)、zkEVM(Linea)、そして数千万人のユーザーがWeb3にアクセスするのを支援するMetaMaskに至るまで、スケーラブルな実世界アプリケーションへと変革することに尽力してきました。これまでにコンセンシス社は、ParaFiやPanteraといった一流投資機関から7億ドル以上の資金を調達し、戦略的買収において優れた実績を誇っています。現在のイーサリアムエコシステムに最も深く根ざした事業体です。
ジョー・ルービン氏の会長就任は、単なる象徴的な反応ではありません。イーサリアムの中核設計の設計者の一人であり、エコシステム内で最も重要なインフラ企業の舵取り役の一人であるジョー氏は、イーサリアムの製品ロードマップと資産の仕組みについて包括的な洞察力を持っています。彼はウォール街での初期の経験から、SBETを機関投資家レベルの金融フレームワークへと導くために必要な資本市場リテラシーを身につけました。
SBETは、ユニークな資産と最も有能な投資家の組み合わせです。この相乗効果により、プロトコルネイティブのリーダーシップが推進するプロトコルネイティブの財務戦略という、強力なプラスのフライホイールが形成されています。Consensysが主導するSBETは、イーサリアムの生産資本を従来の資本市場でどのように制度化し、拡大できるかを示す、代表的なデモンストレーションになると期待されています。
市場評価の比較と分析
SBETの機会をさらに理解するために、さまざまな暗号資産財務戦略の評価動向から分析を試みます。
MicroStrategy: 暗号資産戦略のパイオニア
MicroStrategy は、2025 年 5 月時点で 580,250 ビットコインを累積保有し、時価総額が約 637 億ドルに達し、暗号資産トレジャリー戦略の業界ベンチマークを確立しました。MSTR の戦略は、低コストの負債および株式による資金調達を通じて BTC の保有量を増やすことであり、このモデルは多くの企業を後押しし、準備資産としての暗号資産の実現可能性を検証するきっかけとなりました。
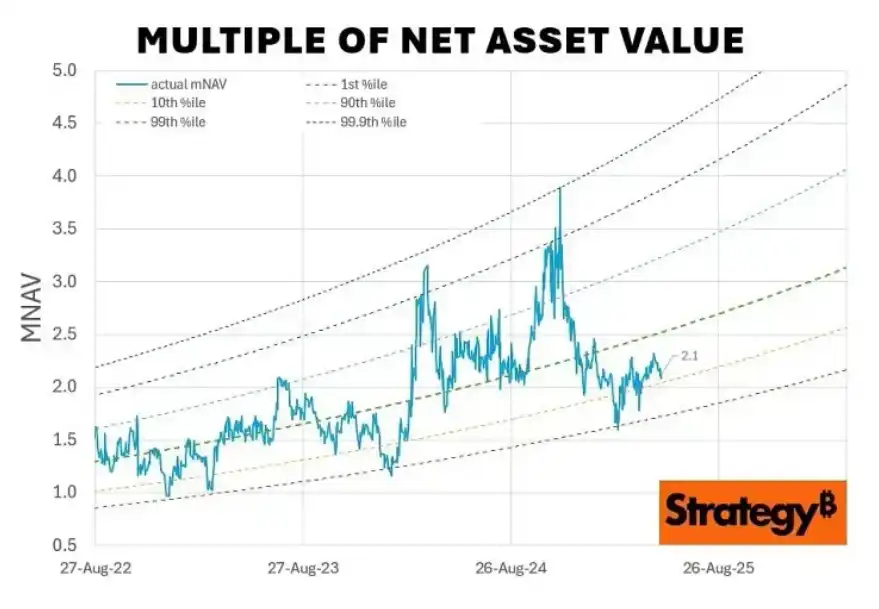
2025 年 5 月現在、MSTR の時価総額はビットコイン純資産価値 (mNAV) の約 1.78 倍であり、上場株式の形での暗号資産へのレバレッジ エクスポージャーに対する強い需要を浮き彫りにしています。このプレミアムは、レバレッジによる上昇余地、インデックスへの組み入れ資格、そしてコインを直接保有するよりも利便性の高い投資パスという3つの要因の重なりから生まれます。
歴史的に、MSTRのmNAV倍率は2022年8月から2025年8月の間、1倍から4.5倍の間で変動しており、市場心理がバリュエーションをどのように左右するかを反映しています。その高値(4.5倍など)は通常、BTCの強気サイクルとMSTRの大規模な買い増しの際に発生し、投資家の強い熱意を示しています。一方、1倍への下落は市場の統合期に対応しており、投資信頼の周期的な性質を示しています。
同業比較分析
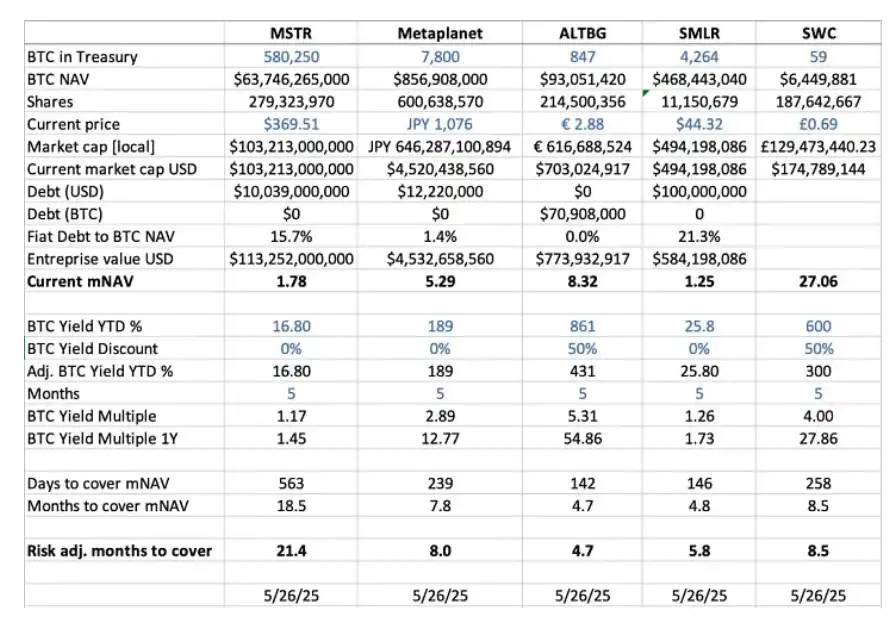
現在、暗号資産トレジャリー戦略を採用している上場企業数社を対象に、横断的な比較分析を実施しました。
・BTC純資産価値(NAV):同社のビットコイン資産の総額。MicroStrategyが580,250 BTC(約637億米ドル)で1位となり、続いてMetaplanet(7,800 BTC、8億5,700万米ドル)、SMLR(4,264 BTC、4億6,800万米ドル)、ALTBG(847 BTC、9,300万米ドル)、SWC(59 BTC、640万米ドル)となりました。
・mNAV倍率(時価総額 / BTC NAV):企業の時価総額とBTC純資産の倍率で、取引プレミアムを反映します。SWCはプレミアムが最も高く、27.06倍に達します。これは主にBTC保有量が限られていることと市場センチメントによるものです。ALTBG(8.32倍)とMetaplanet(5.29倍)も高いプレミアムを維持しています。一方、MSTR(1.78倍)とSMLR(1.25倍)は規模が大きくレバレッジが高いため、プレミアムは比較的控えめです。
・BTC年初来リターン(YTD%):希薄化調整後の1株当たりBTCの成長率。スモールキャップ企業は、ALTBGの431%やSWCの300%など、より積極的なBTC蓄積活動により、ユニット出力効率が高くなる傾向があります。これらのデータは、投資家に資本効率と複利能力に関する重要な手がかりを提供します。
・mNAV収束に必要な時間(ヶ月):つまり、現在のBTC成長率に基づいて、企業が現在の市場価値が示唆するNAVレベルに達するのに十分なビットコインを蓄積するのにどれくらいの時間がかかるかということです。BTCの年間利回りに基づくと、ALTBGとSMLRは理論的には5ヶ月以内に評価収束を達成でき、NAV圧縮取引と相対的な価格設定エラーのための裁定余地を提供します。
リスク要因:MSTRとSMLRはそれぞれNAVの15.7%と21.3%を占める負債を抱えており、BTC価格が下落した場合のショックの影響を受けやすくなります。ALTBGとSWCはレバレッジがなく、リスク耐性が強いです。
日本のメタプラネット事例:マクロ市場の観点から見たバリュエーションの考察
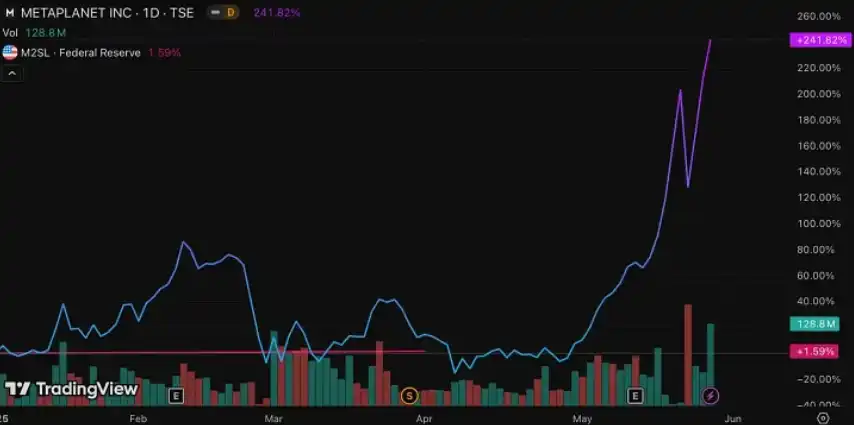
バリュエーションの違いは、資産積立額や資本配分構造の違いに起因していることが多いですが、地域資本市場の動向も同様に重要であり、資産の市場価格に直接影響を与えます。メタプラネットの事例はまさにその典型であり、「日本版マイクロストラテジー」と呼ばれることもあります。
メタプラネットの高いバリュエーションプレミアムは、保有するビットコイン資産と、日本のローカル市場の制度設計がもたらす構造的な優位性の両方から生まれています。
NISA制度の配当:日本の個人投資家は、NISA(日本型個人貯蓄口座)を通じてメタプラネット株を大量に購入しています。この制度により、個人は約25,000ドルまでのキャピタルゲイン税の免税を受けることができます。 BTCを直接保有することで最大55%のキャピタルゲイン税がかかるのに対し、NISAは株式投資の税制面での魅力を大幅に高めます。日本のSBI証券のデータによると、2025年5月26日までの1週間でNISA口座で最も購入された銘柄はMetaplanetで、株価は過去1か月で224%上昇しました。
日本の債券市場の構造的混乱:日本の債務水準はGDPの235%にも達し、30年国債の利回りは3.20%に上昇するなど、債券市場には大きな構造的圧力がかかっています。こうした背景から、投資家はMetaplanetの7,800BTCを円安や国内インフレリスクに対するヘッジ手段として捉える傾向が強まっています。
SBET:市場横断的な優位性獲得へ
公開市場では、地域間の資本フロー、税制、投資家心理、マクロ経済状況が、原資産そのものと同じくらい重要になることがよくあります。暗号資産と従来型市場の交差点における非対称的な投資機会を活用するには、異なる法域の制度的詳細と市場行動を深く理解する必要があります。
イーサリアム資本を中核として構築された最初の上場ビークルとして、SBETは非常にユニークな立場にあり、「法域裁定」戦略を通じて先行者利益を拡大することが期待されています。 SBETは、香港証券取引所(HKEX)や日本の日経平均株価への二重上場などを通じてリーダーシップをさらに強化し、アジア市場における地域的な流動性を解き放ちながら、状況の変化による評価の希薄化に抵抗できると考えています。
このクロスマーケットレイアウトにより、SBETは真にグローバルなイーサリアムネイティブの上場ターゲットとなる可能性を秘めています。これは業界の象徴的な意義を持つだけでなく、制度的なコンプライアンスと機関投資家のアクセス可能性も備えており、グローバル資本市場における新しいタイプの暗号金融商品を代表するものとなるでしょう。
暗号資本構造の制度化
CeFi(集中型金融)とDeFi(分散型金融)の統合は、暗号市場の成熟を示すものであり、この新興資産クラスがより広範な金融システムへの組み込みを加速させていることを意味します。ある意味で、この傾向は「暗号金融」から「制度金融」への変革を推進しています。
一方で、EthenaやBouncebitといったプロトコルは、CeDeFiの新たなパラダイムを体現しています。中央集権的なコンポーネントとオンチェーンメカニズムを有機的に統合し、暗号資産の適用範囲とアクセス範囲を拡大し、機関投資家にとってより使いやすいチャネルを提供しています。
他方、暗号資産と従来の資本市場の連携は、マクロ金融構造のより深い進化を反映しています。暗号資産は、限界資産から「制度化可能な資産クラス」へと徐々に成長しています。この制度化の道筋は、主に3つの段階を経ており、それぞれが構造的および金融工学的なレベルでの移行を表しています。
・GBTC:当初は機関投資家による参入だったが、構造は硬直的
BTCへの最も初期の規制準拠エクスポージャーの一つであるGBTCは、規制の枠組み内で市場へのアクセスを提供していますが、償還メカニズムがないため、その価格は長い間純価値から乖離しています。この段階は、暗号資産時代における伝統的な金融商品の構造的な限界を明らかにしています。
・スポットビットコインETF:流動性革命だが依然としてパッシブ
2024年1月にSEC(米国証券取引委員会)の承認を受けて、スポットBTC ETFは日次購入・償還メカニズムを導入しました。これにより、NAV(純資産価値)がほぼ固定され、機関投資家の参加基準と市場効率が大幅に向上しました。しかし、パッシブ運用の特性上、暗号資産のオンチェーン収入と積極的な価値創造を捉えることは不可能であり、これが暗号資産の本来の収入上限でもあります。
・ 企業財務戦略:アクティブインカムパラダイムの台頭
MicroStrategy、Metaplanet、そしてSharpLinkは、暗号資産を企業財務システムに統合し、もはや「保有」にとどまらず、オンチェーン・ステーキング、インカム複利、トークン化された資金調達、そしてオンチェーン・キャッシュフロー設計を通じて、資本効率と株主還元モデルを再構築しています。この段階は、「暗号資産ネイティブ資本」を制度化し、持続させるための重要な節目です。
GBTCの一方向構造から、ETFの流動性向上、そしてSBETのような企業が代表する「収益最適化型企業財務モデル」に至るまで、この進化の道筋は、暗号資産の資本構造が現代の金融システムに徐々に吸収され、より高い流動性、より強固な構造設計能力、そしてより豊かな価値創造の道筋を提供していることを示しています。
慎重ながらも楽観的な見通しを維持
SBETの長期的な見通しには自信を持っていますが、潜在的なリスクも認識しています。
プレミアム圧縮リスク:SBETの株価が長期間純資産額を下回る場合、新株発行による資金調達メカニズムによって希薄化効果が生じる可能性があります。これは、GBTCがETFに転換される前の長期ディスカウント段階で前例となった状況です。
ETFの共食いリスク:将来、イーサリアムのスポットETFがステーキング収入の認可を受け、運用規模が拡大し続けた場合、投資家は、たとえ収入能力が限られていても、「よりシンプルでコンプライアンスに準拠した」ETFへと目を向ける可能性があります。こうした「利便性第一」の市場志向は、SBETから資金を流出させる可能性があります。
しかしながら、SBETが採用しているETHネイティブ収入戦略は、長期的にはETH ETFを上回るパフォーマンスを発揮し、投資家に成長と収入配分の両方の機会を提供すると確信しています。
最後に
SharpLink Gamingへの4億2,500万ドルのPIPE投資への参加は、企業財務分野におけるイーサリアムの変革の可能性に対する深い理解に基づいています。 Consensysの高度な技術力と、ジョー・ルービン氏の先見性のあるリーダーシップを擁するSBETは、「暗号資産価値創造の新たなサイクル」をリードするためのあらゆる要素を備えています。
CeFiとDeFiの統合が加速するにつれ、暗号資産はより広範な市場システムにおいてより中核的な役割を果たすようになるでしょう。私たちはSBETのビジョンに参加し、支援できることを誇りに思うとともに、この構造変化の中で際立つ可能性のある、高い潜在能力を持つ機会をしっかりと模索し続けます。
この記事は寄稿によるものであり、BlockBeats の見解を代表するものではありません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







