暗号経済トリオの最後の動き:金利
原著者:Musol
「金利、金利、金利!」
暗号資産市場に長年接してきた読者であれば、暗号資産市場が米国の金利決定に非常に敏感であり、ビットコインは連邦準備制度理事会(FRB)が引き起こすボラティリティを反映するシグナルとして頻繁に利用されていることを、多かれ少なかれ理解しているはずです。今年に入って金利引き下げが相次いで言及されたことで、この現象はさらに激化しています。過去の市場を振り返ると、おそらく、連邦準備制度理事会(FRB)が2022年に制御不能なインフレに対抗するために積極的に金利を引き上げ始めて以来、デジタル資産はすでに伝統的な金融市場のボラティリティを反映し始めており、FRBの金利決定が暗号資産市場の成否を左右するようになりました。
「この相関関係はすぐには消えないでしょう。むしろ、新たな常態になりつつあります。」
実際、市場では常に「私たちは皆、米国株のトレーダーになった」というジョークがあります。暗号資産市場は米国株の変動に追随するだけでなく、トレーダーは米国経済データにも細心の注意を払う必要があるからです。
その中でも、FRBの金利は最も重要なデータです。では、なぜこれらのデータに注目する必要があるのでしょうか?これらのデータは何を意味しているのでしょうか?
FRBと金利とは?
連邦準備制度は、アメリカの中央銀行であり、中国の中国人民銀行に相当し、銀行の金利政策を決定します。しかし、連邦準備制度は高い独立性を持っています。原則として、米国政府や大統領にさえ屈することなく、独自に金利政策を策定します。簡単に言えば、米国大統領には連邦準備制度の決定に干渉する権利はありません。
連邦準備制度は、マクロ経済状況に関する独自の判断に基づいて、独立した金利決定、つまり銀行のベンチマーク金利の引き上げまたは引き下げを行い、これを金利の引き上げまたは引き下げと呼ぶことがよくあります。
一般的に、連邦準備制度理事会は次の 3 つの金利調整行動をとります。
金利を据え置く: 市場の期待は安定しており、経済シグナルに大きな影響を与えません。
金利を引き上げる: インフレを抑制し、緊縮的な金融政策を採用する。
金利を引き下げる: 経済を刺激し、拡張的な金融政策を採用する。
通常、連邦準備制度理事会が金利を引き上げ/引き下げると言う場合、実際には銀行間の借り入れによって生じる金利である米国フェデラル・ファンド金利を調整しています。
金利引き上げを例に挙げると、FRBが金利、つまり米国のフェデラルファンド金利を引き上げることにより、銀行間の借入金利・コストが増加するため、各銀行は準備金を増やすことでコストを抑制する。準備金を増やす主な手段は、預金金利を引き上げ、人々が銀行に預金するように促すことである。最終的には、米ドルが銀行に流入し、市場に流通している通貨が減少し、インフレ抑制の目的が達成される。
FRBの金利引き上げは、米ドル高(供給が需要を上回る)につながり、より多くの米ドルが銀行に流入し、株式市場やその他の投資市場に流入する資金が減少するため、弱気相場となる。
同様に、FRBによる利下げ(一般に「フラッディング」と呼ばれる)は、市場に流通する米ドルを増やし、米ドルを下落させ、株式市場やその他の投資市場に流入する資金を増やすことになり、これは良いことです。
FRBの金利自体については、簡単に説明しましょう。読者が暗号資産市場との関係をよりよく理解できるように、この記事ではまず、FRBの決定と米国債利回り、米ドル指数、米ドル指数と金・原油価格の関係、米ドル指数と人民元為替レート、FRBまたは中央銀行の金利決定と経済成長の関係をゆっくりと分析します。
1. Fed の金利決定と米国債利回りの関係
米国債、つまり米国財務省債は、一般的に 10 年と 2 年の米国債です。
米国債利回りとは、米国債を購入し満期まで保有した場合の利回りを指します。計算式は非常に簡単で、満期まで保有することで得られる利息の合計を購入価格で割る (米国債利回り = 満期保有利息 ÷ 購入価格) です。
国債の額面金利は通常固定されており、つまり国債の発行時に国債の金利が決定され、国債の期間中金利は変わりません。支払われる利息は、この金利に応じて計算されます。
国債は、株式と同様に資本市場で売買できるため、その価格はいつでも変動します。この価格は、国債の額面元本ではなく、売買価格です。国債の額面元本と額面金利は、元本と利息の返済額を計算するためだけに使用されます。市場での国債の売買価格は独立しています。
国債の価格が変動するため、つまり、米国債の利回りを計算する分母が変動するため、米国債の利回りが変動することが決定されます。
米国債の価格が上昇すると、米国債の利回りは低下します。逆に、米国債の価格が下がると、米国債の利回りは上昇します。
そのため、よく知らない人は、米国債利回りの上昇は米国債市場が活況で、皆が米国債を買っているからだと勘違いするでしょう。しかし、実際には皆が米国債を売っているため、米国債の価格が下落しています。米国債利回りの上昇と米国債利回りの低下は、皆が米国債を買っているため、米国債の価格が上昇し、米国債利回りが低下していることを意味します。
ここで米国債を国債に置き換えても同じです。米国債であれ、中国国債であれ、国債利回りの上昇は皆が国債を売っていることを意味し、国債利回りの低下は皆が国債を買っていることを意味します。
国債利回りは国債市場の繁栄と反比例します。
図1は、2024年12月1日から6日までの10年米国債利回りの推移を示しています。
FRBの金利決定と米国債利回りの変動にはどのような関係がありますか?
FRBの金利政策は、銀行の預金金利と貸出金利を決定します。FRBが金利を引き上げると、銀行預金金利が上昇し、銀行に預金するとより高い利息収入を得ることができます。米国債の金利は、満期前は固定されています。銀行の預金金利が上昇すると、銀行に預金したり、新しい金利に応じて計算された金融商品を購入したりする人が増え、国債を売却することになります。国債を購入する需要も減少し、国債の価格がそれに応じて下落し、米国債の利回りが上昇します。逆に、FRBが金利を引き下げると、人々は預金を減らして国債の購入を増やすよう促され、米国債の価格が上昇し、米国債の利回りは低下します。
通常、FRBの金利に最も敏感なのは2年国債です。2年間の期間が短いため、銀行金利の変動がより顕著になり、人々は今後2年間の預金金利と国債金利を比較するように促されます。一方、10年国債は期間が長く、短期的な銀行金利の変動が今後10年間の預金金利に与える影響は小さくなります。今後10年間は、多くの利上げと利下げが行われる可能性があります。
そのため、FRBによる利上げは米国債利回りの上昇につながり、逆にFRBによる利下げは米国債利回りの低下につながります。
FRBは2022年から2024年後半にかけて利上げを継続し、金利は0%から5.5%まで上昇しました(図2)。今回の利上げにより、10年米国債利回りは2%未満から最大5%まで上昇しました(図3)。
図2 2022年1月から2024年12月までの米国銀行ベンチマーク金利の推移
図3 2020.01-2024.12 10年国債利回りの推移
II. Fedの金利決定と米ドルインデックスの関係
米ドルインデックスとは、国際市場における米ドルと他国の通貨の為替レート指数を指します。米ドルインデックスが高ければ高いほど、米ドルの価値が上がり、低ければ低いほど、米ドルの価値が上がります。
FRBの金利引き上げは、銀行の預金金利と貸出金利の上昇を意味します。預金金利の上昇は、より多くの人々が銀行に預金することを引き起こし、市場に流通している通貨を減らします。預金金利は銀行が資金調達にかかるコストです。金利の上昇はコストが増加したことを意味するため、銀行は貸出金利を引き上げます。貸出金利の上昇は、企業、個人、政府などの借入コストの上昇を意味し、それが借入の減少と市場に流通している通貨の減少につながります。
つまり、FRBの金利引き上げによって、銀行に預金される米ドルが増加し、市場に流通している米ドルが減少しました。
外国為替市場では、通貨の価値上昇または下落はその通貨の需要と供給によって直接決まります。米ドルの供給減少は、最終的に米ドル指数の上昇につながります。
FRBの金利引き下げは、銀行預金と貸出金利が低下することを意味します。預金金利の低下は、銀行にお金を預けることを望まない人の増加につながり、市場に流通している通貨の増加につながります。
つまり、FRBの金利引き下げにより、市場に流入する米ドルが増加し、銀行に預金されている米ドルが減少する。
外国為替市場では、米ドル供給量の増加が最終的に米ドルインデックスの弱体化につながる。
したがって、FRBの金利は米ドルインデックスと正の相関関係にある。各国の銀行金利と外国為替市場における自国通貨の為替レートの関係も同様である。
図4 2021.07-2024.12 米ドルインデックスの推移
III. Fed の金利決定と米ドル指数、金および原油価格の関係
国際市場では、金と原油は米ドルで価格が決まります。つまり、米ドルが上昇すると、米ドルの購買力が高まり、同じ量の米ドルでより多くの金と原油を購入できるため、金と原油の価格は下落します。逆に、米ドルが下落すると、金と原油の価格は上昇します。
図5 2021.01-2024.12 金価格の推移
図6 2021.01-2024.12 原油価格の推移
この論理的な関係を理解すると、FRBの金利決定と米ドル指数、金価格、原油価格の間に密接な関係があることがわかります。
FRBが金利を引き上げると、米ドル指数が上昇し、金価格と原油価格が下落します。FRBが金利を引き下げると、米ドル指数が下落し、金価格と原油価格が上昇します。
これは、FRBの金利決定と米ドル指数が金と原油価格に直接与える理論的な関係です。金と原油価格の実際の動向がこの関係に従わなければならないという意味ではありません。金と原油の価格は包括的な要因に依存します。
4番目に、FRBの金利決定と米ドル指数および人民元為替レートの関係
実際、これまでの知識基盤があれば、ここは非常に簡単です。外国為替市場では、米ドルの上昇は、米ドルと交換される他の国の通貨が下落することを意味します。逆に、米ドルの価値が下がるということは、米ドルと交換される他の国の通貨の価値が上がることを意味します。
したがって、米ドルが高くなると、人民元は相対的に下がり、その逆もまた同様です。
FRBが金利を引き上げると、米ドル指数は強くなり、人民元の為替レートは弱くなります。逆に、FRBが金利を引き下げると、米ドル指数は弱まり、人民元の為替レートは強くなります。
図7 2021.01-2024.12 人民元為替レートの推移
注意すべき点:外国為替市場における人民元の相場は通常、オフショア人民元為替レートであり、1人民元が何米ドルに交換できるかではなく、1米ドルが何人民元に交換できるかという観点から価格設定されます。これは、国際通貨が米ドルであるためです。したがって、この指数が上昇すると、人民元が下落していることを意味します。つまり、1米ドルでより多くの人民元と交換できるということです。逆に、この指数が下落すると、人民元が上昇していることを意味します。この関係を誤解しないでください。
資本移動が自由な市場の変動相場制の下では、FRBが金利を引き上げると、他国の通貨は米ドルに対して受動的に下落します。自国通貨が米ドルに対して下落することを望まない場合、他国の中央銀行はFRBの金利引き上げに追随し、FRBの金利引き上げによる為替レートへの影響をヘッジする必要があります。逆に、FRBが金利を引き下げると、他国の通貨は米ドルに対して受動的に上昇します。FRBの金利引き下げによる為替レートへの影響をヘッジするために、他国の中央銀行はFRBの金利引き下げに追随する必要があります。
これにより、カナダ、韓国、ブラジル、アルゼンチン、香港、中国などの自国の金融政策の独立性が失われます。金融政策の独立性を失いたくないのであれば、FRBの金利決定が外国為替市場の為替レート変動に与える影響を受動的に受け入れることになり、これも米ドル覇権の表れです。
多くの国がFRBの金利政策に不満を抱いているというニュースをよく耳にするのは、FRBの金利決定が世界の多くの国の為替レートや自国の中央銀行の金利決定に直接影響を与えるからです。
これらの批判が妥当かどうかについては、理解のある人であれば当然理解できることだが、どの国の金融政策も自国の利益のみを基準とすべきであり、同時に他国の利益を考慮することはできないし、また考慮することはできない。自国の利益を基準に金融政策を策定しながら、他国の利益を考慮したとしても、目的は達成できないだろう。
したがって、他国がFRBの金融政策を批判しても意味がなく、効果はない。十分に強くなって初めて、他国に支配されなくなるのだ。
V.連邦準備制度理事会や中央銀行の金利決定と経済成長の関係
市場は経済の動向を指示する見えざる手ですが、この見えざる手には固有の欠陥があります。つまり、ブレーキ機能がないことです。ブレーキのない車のように、交通事故が起こることを予測して事前にブレーキをかけることはできません。市場にブレーキ機能がないため、発生する経済不況や危機を予測して回避することはできません。市場の見えざる手に経済発展を自由に指示させれば、繁栄と不況のサイクルを何度も経験することになるでしょう。
図 8 経済循環図(古い画像ですのでご容赦ください)
図 9 米国経済は 1929 年まで繁栄し、その後不況と大恐慌に突入しました
図10 1929年以前と以後の米国株式市場のダウ工業株30種平均
その理由は、市場の血液は資本であり、資本は利益を追求するからです。儲かるところには資本が流れ込み、もっと儲かるところには資本が殺到します。これが経済を動かす市場の見えざる手の法則です。
例えば、ある産業が出現すると、供給が需要を満たさず、価格が高く、利益が非常に高いため、資本がこの産業に群がり、供給が増加します。供給不足から需給バランスを経て最終的に供給過剰になり、価格が下落または暴落し、利益が減少して最終的に損失が発生し、産業が崩壊して産業危機が発生します。危機後、市場は自己修正し、資本は撤退し、供給は再び需要を満たすのに不十分になるまで減少します。このサイクルが繰り返されます。これが市場経済の法則であり、供給不足から需給均衡、そして供給過剰、成長から飽和、衰退、そして危機へと、このサイクルが繰り返されます。
経済発展全体はこの法則に従います。
この法則と市場の見えざる手の自己欠陥を認識しているからこそ、市場経済に「ブレーキ」をかけなければならず、市場経済を完全に自由にさせることはできません。この「ブレーキ」とは「政府によるマクロ経済規制」です。
危機が起こる前に、私たちは危機を予測し、事前に対策を講じ、適切にブレーキをかけます。
金利政策は、マクロ経済規制における重要な手段です。
経済が力強く成長し続ける場合、過剰生産能力によって引き起こされる不況や危機を回避するために、連邦準備制度は金利を引き上げることで市場の貨幣供給量を縮小し、人々が銀行に預金するように促して消費を減らし、それによって財の需要を減らします。金利の上昇は、企業、個人、政府などに借入や投資の削減を促し、財の供給を減少させます。
逆に、経済成長が弱い、または不況にある場合、経済的繁栄を促進するために、連邦準備制度は金利を下げて市場の貨幣供給量を拡大します。人々は銀行に預金することをためらって支出を増やすため、財の需要が増加します。金利の低下は、企業、個人、政府に借入と投資の増加を促し、財の供給を増加させます。
したがって、連邦準備制度は金利決定を通じて市場の需要と供給のバランスを調整し、過剰生産能力、ハイパーインフレ、デフレ、不況、恐慌、危機を起こさずに経済が好循環で成長できるように努めています。
私たちが最も望むのは、物価が安定している状態での経済成長、あるいは物価上昇率が所得の伸び率をはるかに下回る状態、つまり最適な経済成長です。
所得が伸びれば、より多くの、より良い商品を購入でき、企業はより多くの利益を上げることができます。この前提において、経済成長が速ければ速いほど良いということは、社会の豊かさが増加し、幸福度指数が急上昇し続け、私たちが繁栄し続けることができることを意味します。これは経済成長の好循環です。
例えば、改革開放以来40年近くにわたる中国の急速な経済成長は、GDPが急速に成長し、人々の所得水準が上昇し、物価上昇率が所得の伸び率をはるかに下回り、人々の購買力が上昇するという好循環です。
読者の皆さんも、現状について考えてみてはいかがでしょうか。
1978年から2017年まで、中国の経済(GDP)は年間平均約9.5%成長し、中国の一人当たり可処分所得は年間平均約8.5%増加し、物価水準は年間平均約4.86%上昇しました。
図11 改革開放後の中国のGDP成長率
ここで注目すべきは、GDPの本質は社会全体の生産量を指し、これは社会によって生産された商品(サービス)の総量として簡単に理解できるということです。生産量が多いほど、社会は豊かになります。そして、この生産量は通貨で測定されます。つまり、社会全体の生産量をお金に換算すると、よく耳にする兆単位になりますが、この値は単なる数字です。数字自体には実用的な意味はありません。この社会の本当の豊かさは、その数字の背後にある実際の財(サービス)の産出量を見ることによってのみ測ることができるため、名目GDP成長率と実質GDP成長率という区別があります。
名目GDPとは、価格変動を考慮せずに、現在の価格で前回のGDPと比較して計算されたGDPの成長率を指します。 これは、実際のGDP成長率を意味するものではありません。 たとえば、現在の価格水準が以前の価格と比較して上昇した場合、社会全体の産出が以前のレベルと比較して変化していないと、計算されたGDPは以前のGDPよりも高くなります。現在のGDPと以前のGDPの価格差によって生じるGDP成長があります。実際には、社会全体の産出は増加しておらず、社会の豊かさは変化していません。実際のGDP成長率は、価格変動の要因を排除し、現在のGDPと以前のGDPを同じ価格で計算したものです。この前提のもとでは、現在の GDP と前回の GDP との比較による変化が、社会全体の産出量と社会の富の実際の変化となります。
金利決定と経済成長の関係に戻りましょう。
FRBの金利決定は、現在の経済状況の判断に依存します。判断の主な指標は、GDP成長率、消費者物価指数(CPI)、新規雇用などです。その中でも、中核となる指標はCPI、つまりインフレ指数であり、その規制対象もCPIです。
CPIは、経済状況を最もよく反映する指標とされています。経済が成長すると、人々の収入が増え、購買需要が高まるため、物価が上昇します。一方、経済が不況になると、人々の収入が減り、購買需要が減り、物価が下落します。
そのため、FRBはCPIが妥当な範囲(2%~2.5%程度)にとどまることを期待しています。
この範囲を超えると、経済成長が速すぎて過熱していることを意味します。需要と供給の不均衡によって経済不況に直面し、危機を引き起こすことを避けるために、連邦準備制度は金利を引き上げます。
この範囲を下回ると、経済成長が弱い、停滞している、または抑制されていることを意味します。経済成長を刺激するために、連邦準備制度は金利を引き下げます。
この範囲内であれば、経済成長が良性のスパイラル上昇段階にあることを意味し、連邦準備制度は動きません。
したがって、連邦準備制度の金利は、経済成長率や CPI に絶対的に比例または反比例するわけではありません。
経済が適度に持続的に成長している場合、金利は据え置かれるか低下し続けるか、あるいは物価を抑制するために適切に引き上げられる可能性がある。一般的に、低金利水準を長期間維持することは、経済成長を刺激するのに有利である。
ここでの最初の図は以前にも登場しているので、詳しく説明はしない。2021年第1四半期から2022年第2四半期にかけて、米国の消費者物価指数(CPI)の前年比伸び率は上昇を続け、9%に達した。インフレ率も上昇し続けた。同期間にGDPは前年比で急速に成長し、経済成長は力強かった。
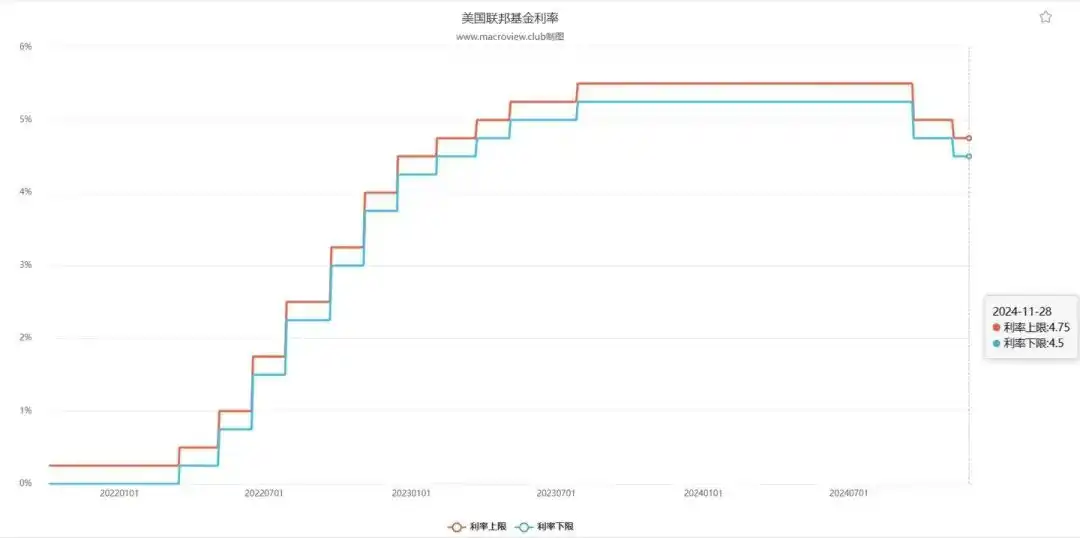
図12 2021.01-2024.10 米国CPI前年比の推移
しかし、ハイパーインフレに陥るのを避けるため、FRBは2022年から2024年前半まで利上げを行い、高金利を維持してきました。利上げが続くと、CPI前年比の伸び率は3%台に低下し続け、GDP成長率も6%~7%の高値から2%~3%に低下しました。そのため、FRBは2024年後半から利下げサイクルに入るでしょう。
図13 2021年第1四半期~2024年第3四半期 米国のGDP成長率
各国の中央銀行の金利決定と国の経済成長の関係も同様です。
まずはここまでお読みいただき、誠にありがとうございます。ここまでお読みいただいたことで、金利についてより深くご理解いただけたかと思いますので、FRBの利下げが及ぼした影響についていくつかお話ししましょう。
FRBの利下げがもたらす多面的な影響
グローバル化が深まる今日、FRBは世界経済の重要な指標となっています。FRBの利下げ政策が国際的に広範な影響力を持っていることは、誰もが知っています。
今回の利下げは米ドル預金金利の低下に直接つながり、資本は波のように銀行システムから溢れ出し、より高い収益の生息地を求めました。これは国境を越えた投資活動を促進するだけでなく、世界経済の温暖化の兆候を加速させました。
しかし、暗号通貨市場にとって、この資本フローの影響は単純かつ直接的なものではありません。私たちが知っておくべきことは、その影響は一夜にして達成されるものではなく、多面的なものであるということです。
市場の両面鏡
一方で、金利引き下げによってもたらされた市場流動性の増加は、確かに投資家のリスク選好度を高め、ハイリスク・ハイリターンの分野への資金投資をより積極的にしています。ビットコインなどの主流の暗号通貨も、その独自の分散型特性と潜在的な高利回り特性により、多くの投資の新たなお気に入りとなっています。
さらに、金利引き下げは米ドルの為替レートの下落を伴うことが多く、安全資産としての暗号通貨の魅力をさらに高め(これは今年市場でも微妙に起こっていることです)、資産価値の維持を目指す大量の資金を引き付けています。
一方、過去のデータは異なる様相を示しています。金利引き下げは理論的には暗号通貨の価格上昇を促すはずですが、実際には、この影響は多次元の要因によって制約されることが多くます。経済の不確実性、市場感情の変動、政策期待の変化、投資家行動の複雑さなど、すべてが金利引き下げ後の暗号通貨市場の期待に反する動きにつながる可能性があります。たとえば、経済不況時や市場パニックが高まっているときには、実際には、潜在的な損失を回避するために、暗号通貨市場を含む高リスク市場から資金を引き出すことを好む人が増える可能性があります。
過去35年間の米国金利サイクルを振り返ると、金利引き下げが暗号資産市場に与える影響は静的ではないことがわかります。1980年代と1990年代、FRBの金利引き下げは経済成長を刺激し、インフレと闘うことを目的としていましたが、資産価格の回復は政策実施に遅れをとることが多く、経済の不確実性によって大きく阻害されました。
21世紀に入り、暗号資産市場の台頭により、金利引き下げが暗号資産市場に与える影響はより複雑で変化しやすくなりました。2008年の金融危機の際には、FRBの金利引き下げと量的緩和政策が暗号資産を含むリスク資産市場に強力な支援を提供しましたが、この支援は無条件で永続的なものではありませんでした。 2020年のCOVID-19パンデミック発生後の利下げは、暗号資産市場を前例のない高さまで押し上げましたが、今回の上昇は、利下げ単独の効果というよりも、市場心理とリスク回避の複合的な効果によるものでした。
FRBの利下げ政策が暗号資産市場に与える影響は多面的で複雑であり、不確実性に満ちています。資本は慈善事業ではありません。利下げは市場流動性を高め、投資リスク許容度を改善し、暗号資産価格の上昇を支える可能性がありますが、この影響は一方通行で絶対的なものではありません。現在の複雑で変化の激しい環境において、私たちは利下げなどの金融政策調整に直面する際には、より冷静かつ慎重になり、経済環境、市場心理、政策期待などの多面的な要因をグローバルな視点から見るべきです。そうすることでのみ、私たちは絶えず変化する市場でゆっくりと無敵であり続けることができるのです。
世界は潮の満ち引きのようで、人々は水のようです。しかし、川や湖に戻ってくる人が少ないことに、私はため息をつくしかありません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事