ENA の急騰の中、USDe の供給はどのようにして 20 日間で 37 億ドルも急増したのでしょうか?
原著者:@shaundadevens
まえがき
分散型金融(DeFi)の継続的な発展に伴い、さまざまな革新的な収益創出戦略が登場しています。最近、BlockworksのアナリストであるShaunda Devens氏(@shaundadevens)は、EthenaのUSDeステーブルコインの供給量がわずか20日間で37億ドル急増した経緯を詳しく説明しました。その原動力となったのは、Pendle氏とAave氏が立ち上げたPT-USDeローテーション戦略です。この戦略は、元本とリターントークンを分割し、レンディングレバレッジと組み合わせることで、リターンの可能性を大幅に高めます。同時に、その潜在的なリスクも無視できません。この記事では、Devens氏の分析に基づいて、この戦略の中核となるメカニズム、リターン構造、およびリスクの考慮事項について説明します。
I.供給急増とメカニズムの概要
Shaunda Devens 氏は 2025 年 8 月 6 日に、Ethena の USDe 供給量が 20 日間で 37 億ドル増加したとツイートしました。これは主に、Pendle と Aave に基づく PT-USDe ローテーション戦略によるものです。現在、約 43 億ドル (USDe 全体の 60%) が Pendle にロックされており、さらに 30 億ドルが Aave に預けられています。
USDe は、ETH 永久スワップを使用した非方向性ヘッジ アルゴリズムを通じて米ドルへのペッグを維持し、スポット ステーキングと永久スワップの資金調達率を通じて利回りを生み出す、分散型ステーブルコインです。ただし、この利回りは資金調達率に大きく依存しており、変動は ETH スポット価格に対する永久スワップ価格のプレミアムまたはディスカウントに密接に関連しています。デベンス氏は、「強気相場が過熱すると、トレーダーはレバレッジをかけたロングポジションを開き、パーペチュアル価格が一時的にマーク価格を上回る。資金調達率がプラスになると、マーケットメーカーはパーペチュアルをショートし、スポットでヘッジするようになる」と指摘した。逆に、資金調達率がマイナスになる場合もあり、価格の逆転につながる。彼女はAUCTIONとUSDTの極端な乖離を例に挙げた。スポットの買いとパーペチュアルの売りによってスポットプレミアムが生じ、8時間資金調達率は-2%、年率換算で約2195%となった。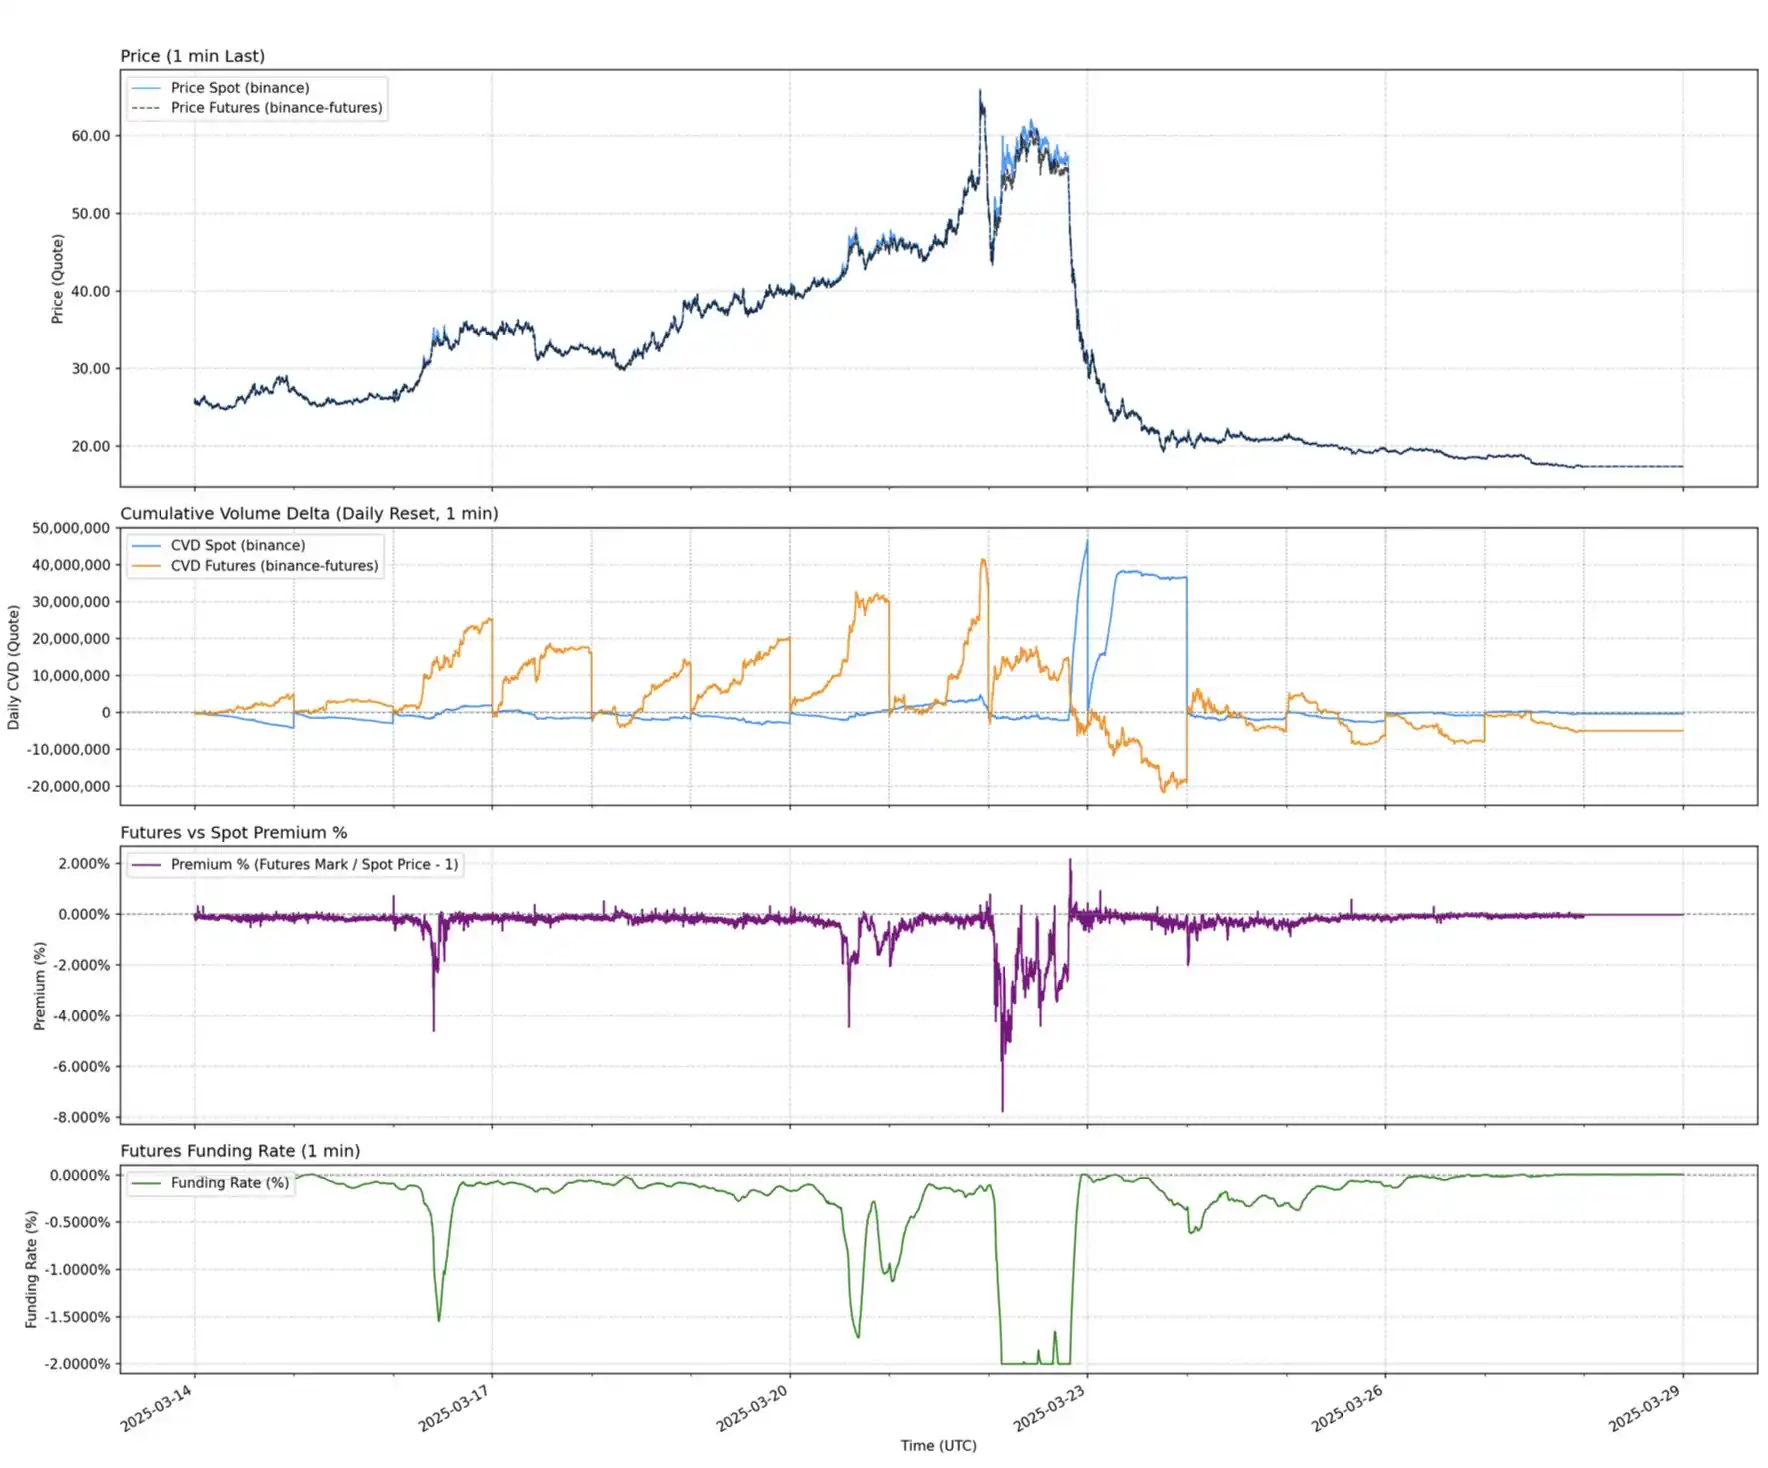 2. ペンドルPTローテーション戦略とその相乗効果
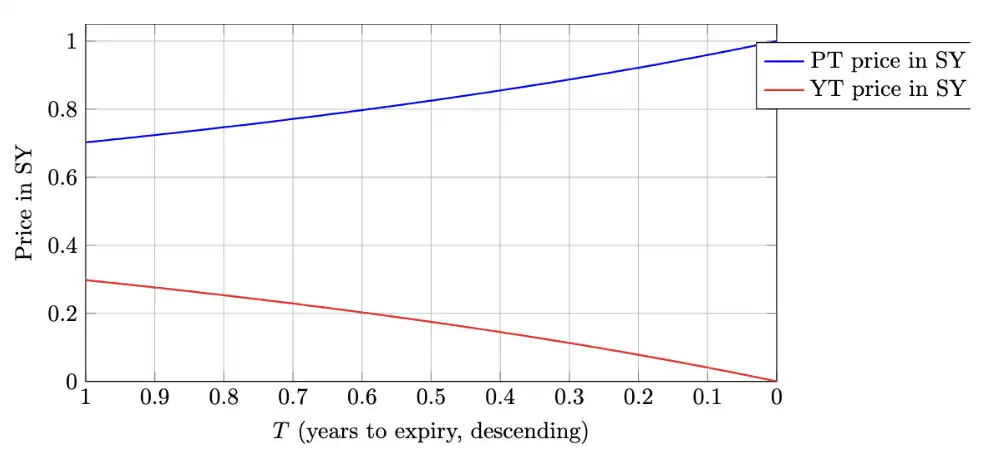 このボラティリティにより、より予測可能な利回り商品、すなわちペンドルのPTループ戦略への需要が高まっています。ペンドルは以前、元本と利回りを分離したトークンモデル、すなわち元本トークン(PT)と利回りトークン(YT)を開始しました。PTは満期時に1 USDeに償還されます。その現在の価格は額面価格から割引されており、ゼロクーポン債に似ています。この割引と残存満期日を組み合わせると、YTと同等の年利回りが得られます。この設計により、USDe保有者は固定リターンを固定し、資金調達率の変動リスクを軽減するツールを手に入れることができます。歴史的に、資金調達率が高かったときの年利回りは20%を超えており、現在は約10.4%です。さらに、PTトークン保有者は、ペンドルから付与されるSATトークンの25倍を受け取ります。 Pendle の総ロック価値 (TVL) は 66 億ドルに達し、そのうち 40 億 1000 万ドル (約 60%) は Ethena の USDe 市場から得られています。両者は強力な相乗効果を生み出し、Pendle は USDe のリターンの変動性に対処しています。ただし、資本効率は依然として限られています。YT 購入者は効率的な利回りエクスポージャーを獲得しますが、1 ドルの担保でロックされている PT 保有者の利益幅は金利差に限定されます。 III. レバレッジローテーション戦略とリスク管理 資本効率を改善するために、ユーザーは資本市場でレバレッジローテーションを行い、借入とステーキングを繰り返してリターンを最大化します。戦略の例: sUSDe を預け、93% の担保比率で USDC を借り入れ、次に USDC を sUSDe に償還し、このサイクルを繰り返して約 10 倍のレバレッジを実現します。年率換算の USDe 利回りが USDC の借入コストを上回っている限り、この戦略は収益性が維持されます。しかし、利回りが急落したり、貸出金利が急騰したりすると、利益は急速に減少します。主なリスクは価格オラクルの設計にあります。AMMオラクルに依存する大規模なポジションは、一時的な価格デカップリングの影響を受けやすく、連鎖的な清算を引き起こし、借り手は十分な担保を持っていても、大幅な割引価格で担保を売却せざるを得なくなります。デベンス氏は、ezETH/ETHのローテーションにおける同様の事象を教訓として挙げています。これらのリスクを軽減するために、Aave は 2 つの重要な構造調整を行いました。まず、sUSDe レンディングにおける潜在的な清算リスクに関するリスクチームの懸念に応えて、Aave DAO は USDe の為替レートを USDT に直接固定し、主要なリスク要因を排除して金利リスクのみを残しました。次に、Aave は PT-USDe トークンを直接担保として受け入れるようになりました。これにより、ユーザーは固定レートのポジションを活用して、資本効率とリターンの変動性という 2 つの制約を克服できます。Aave は、PT トークンの暗黙の年利回り (USDT に固定) に基づいて、線形割引法を使用して PT 担保の価格を決定します。
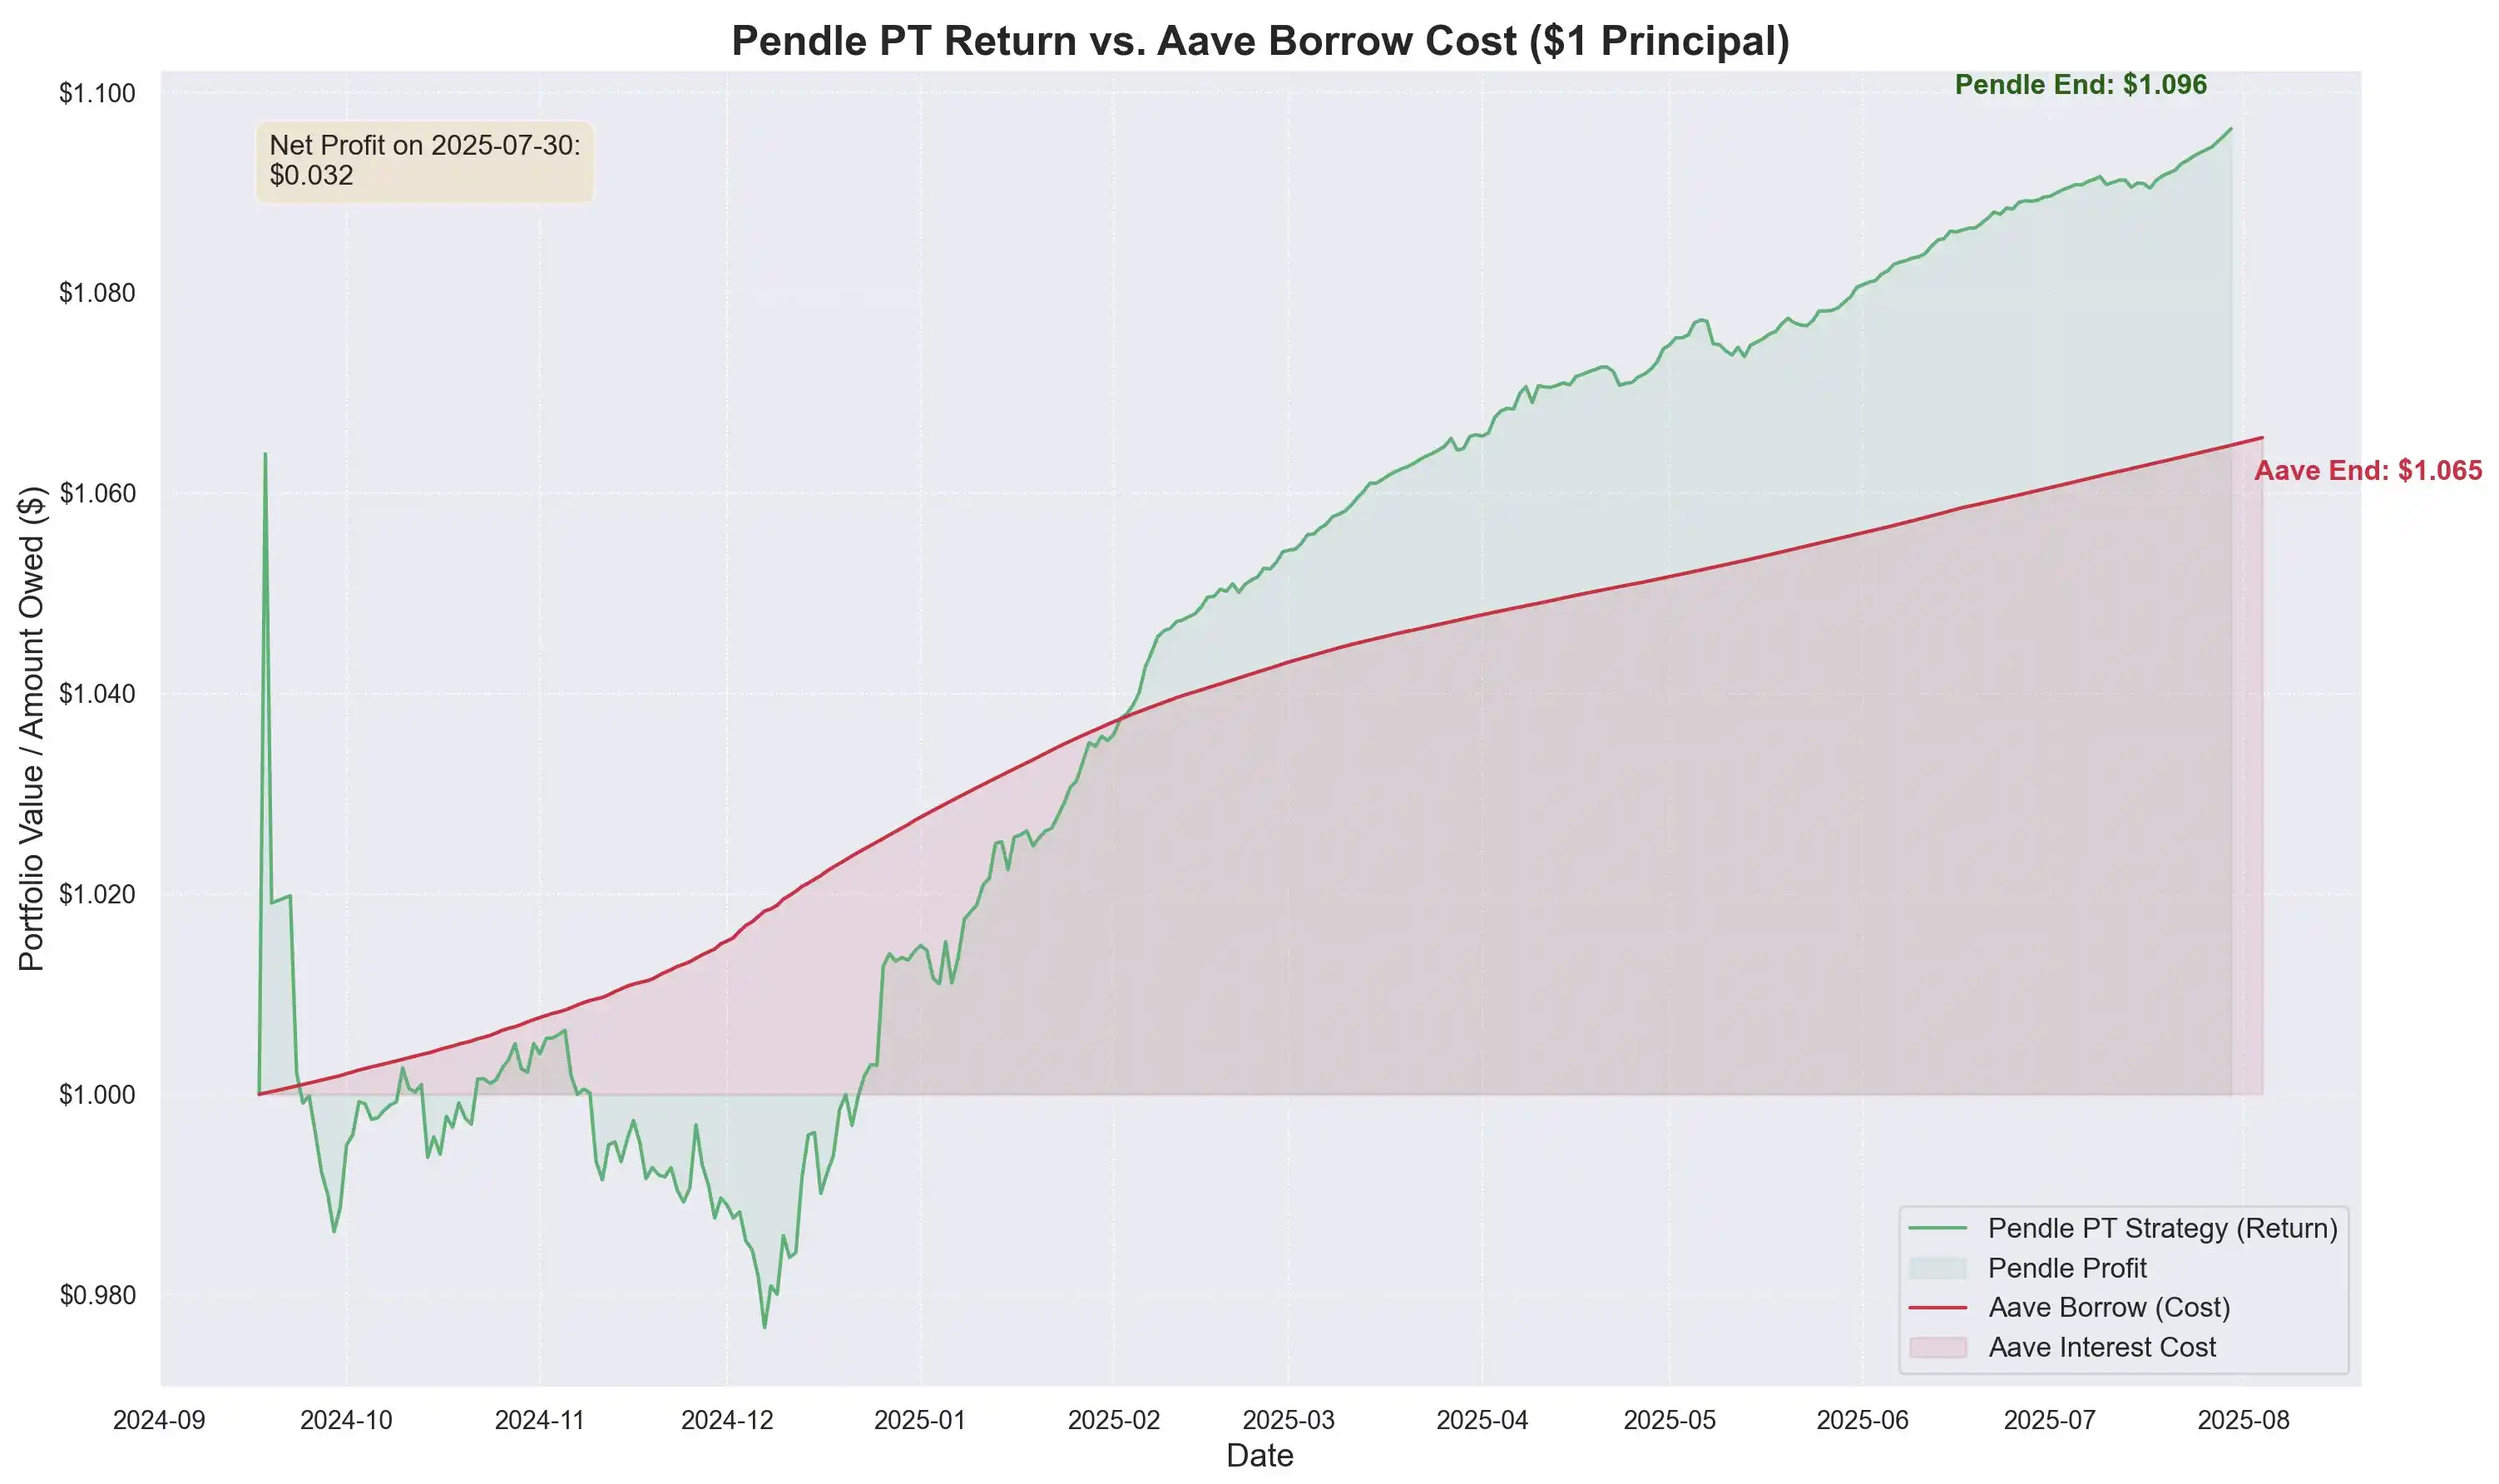
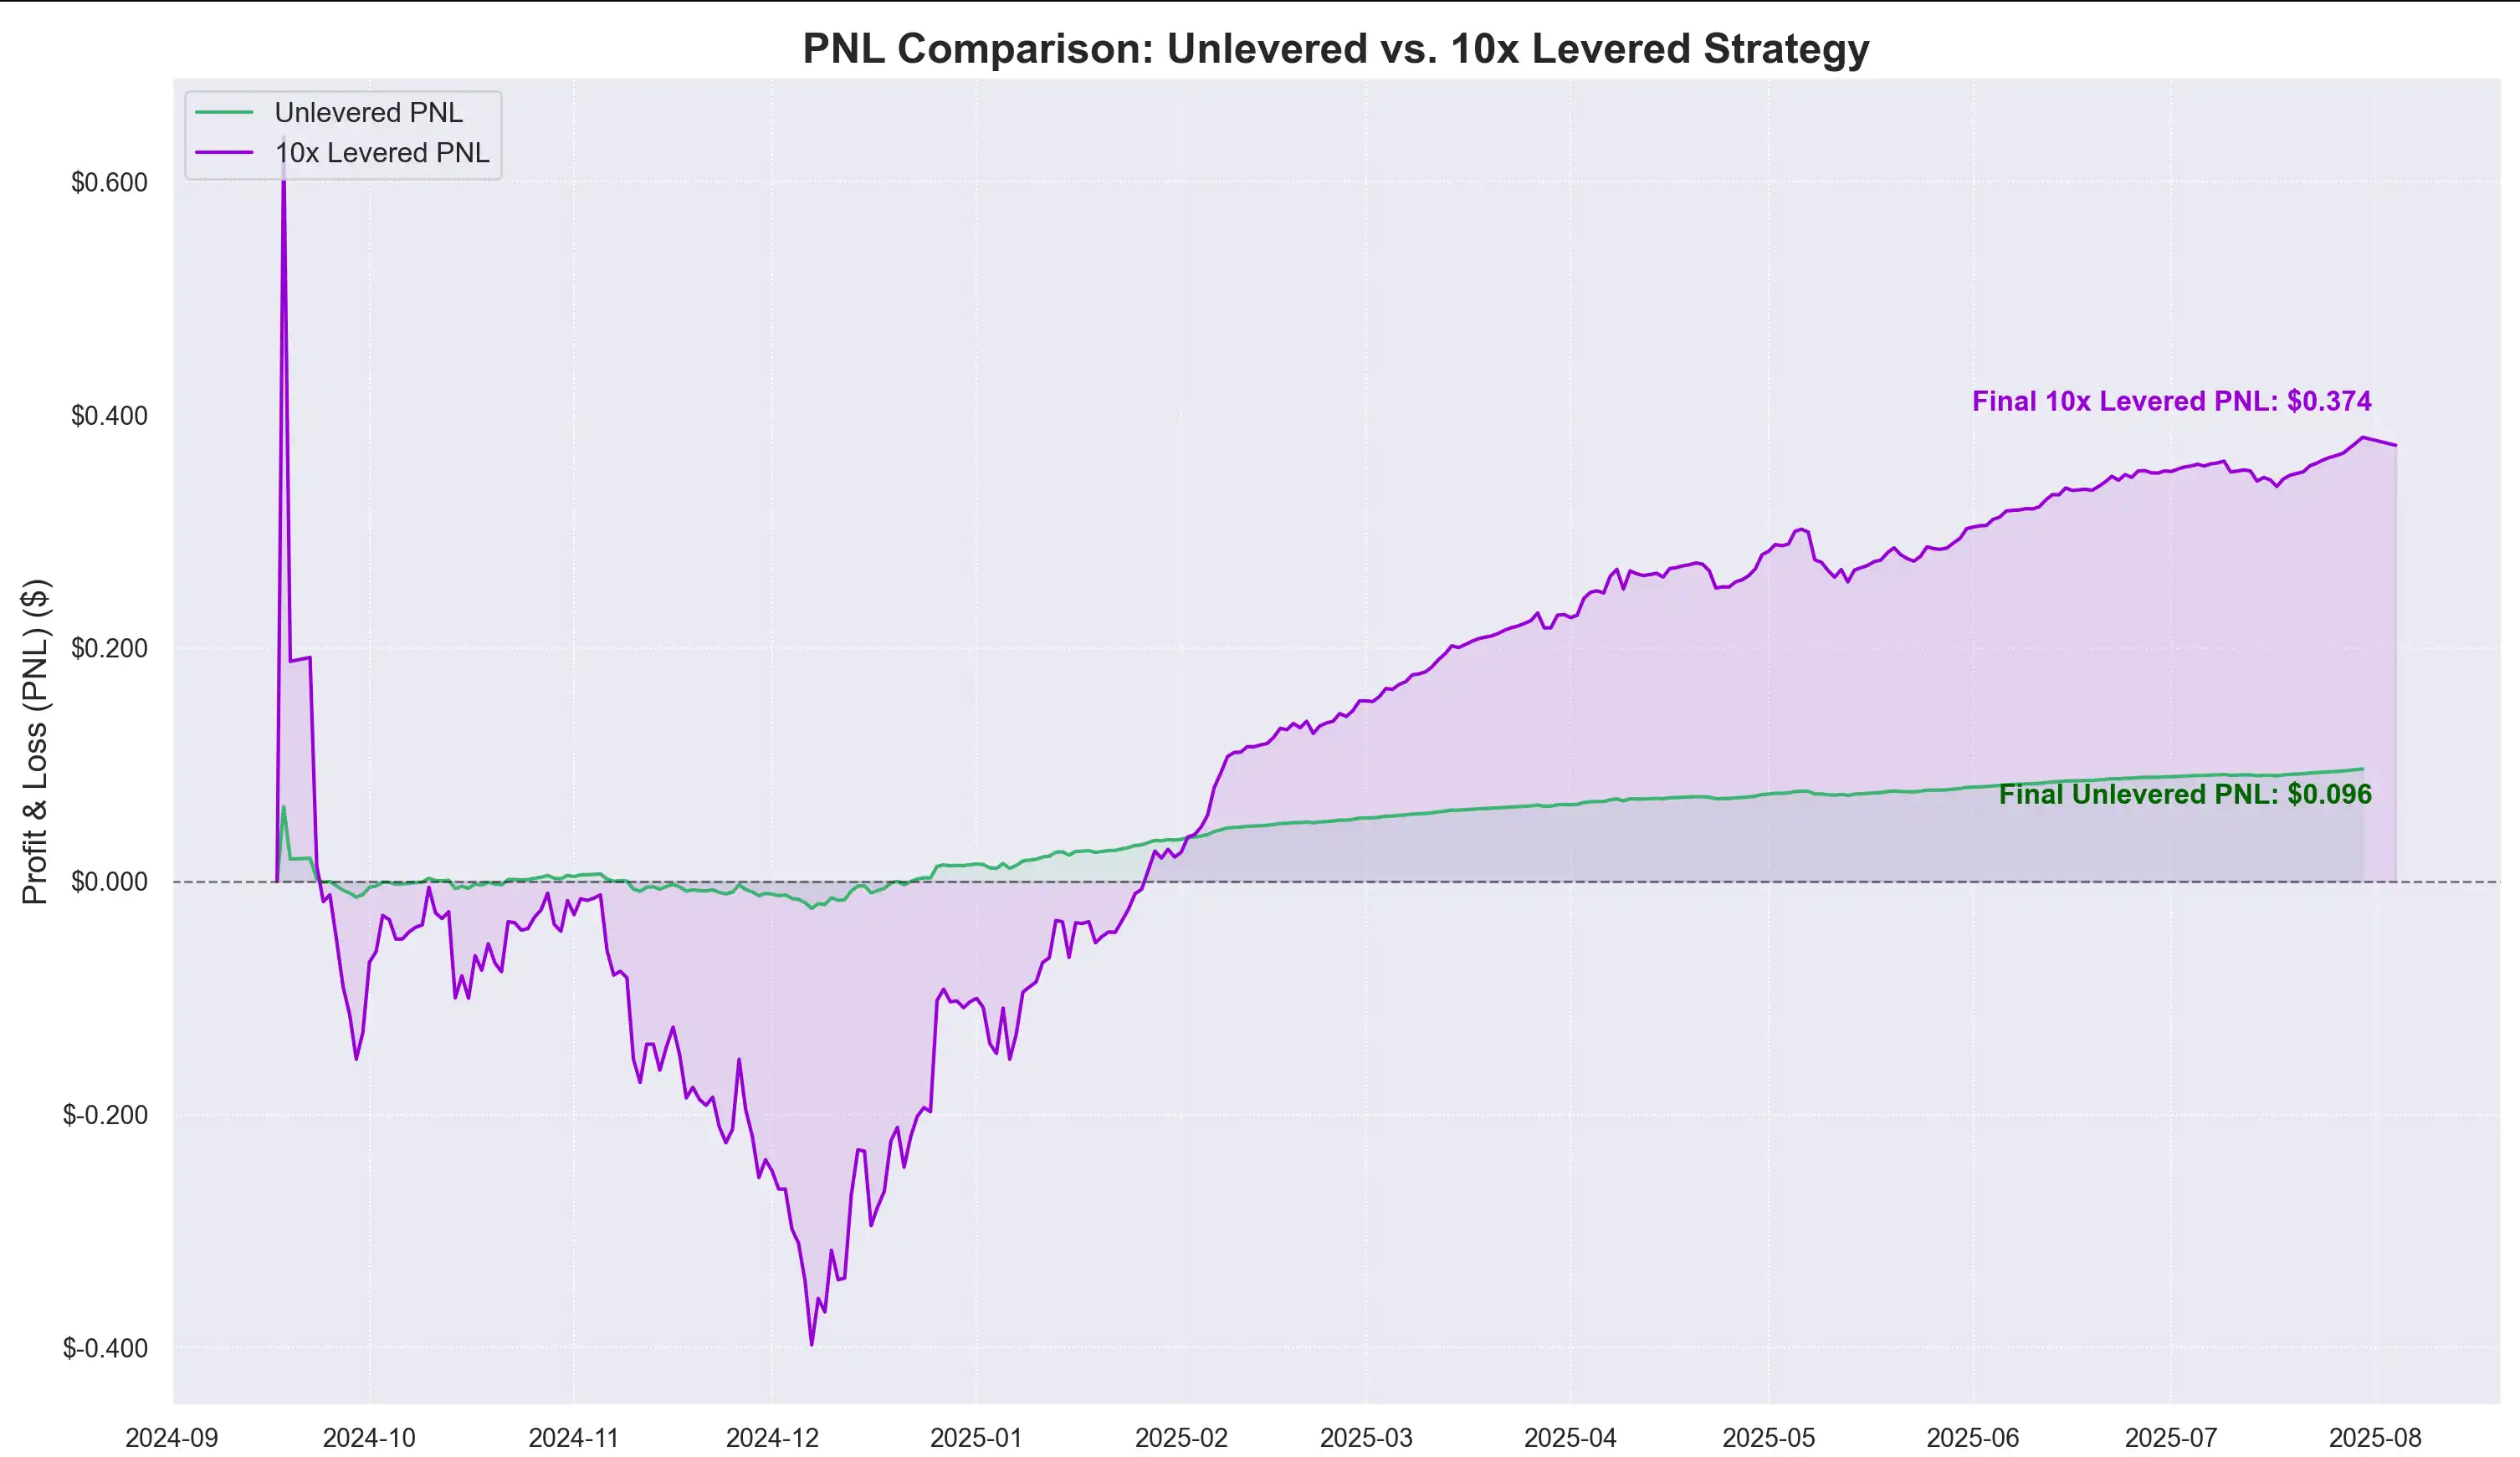
PT の価格は、ゼロクーポン債と同様に、満期が近づくにつれて徐々に額面価格に戻り、リターンの予測可能性が高まります。昨年 9 月以降、レバレッジ ローテーション戦略は年率約 40% のリターンを達成しており、これは投資額 1 ドルあたり 0.374 ドルのリターンに相当します。
4 番目: リスク管理とシステム保護メカニズム
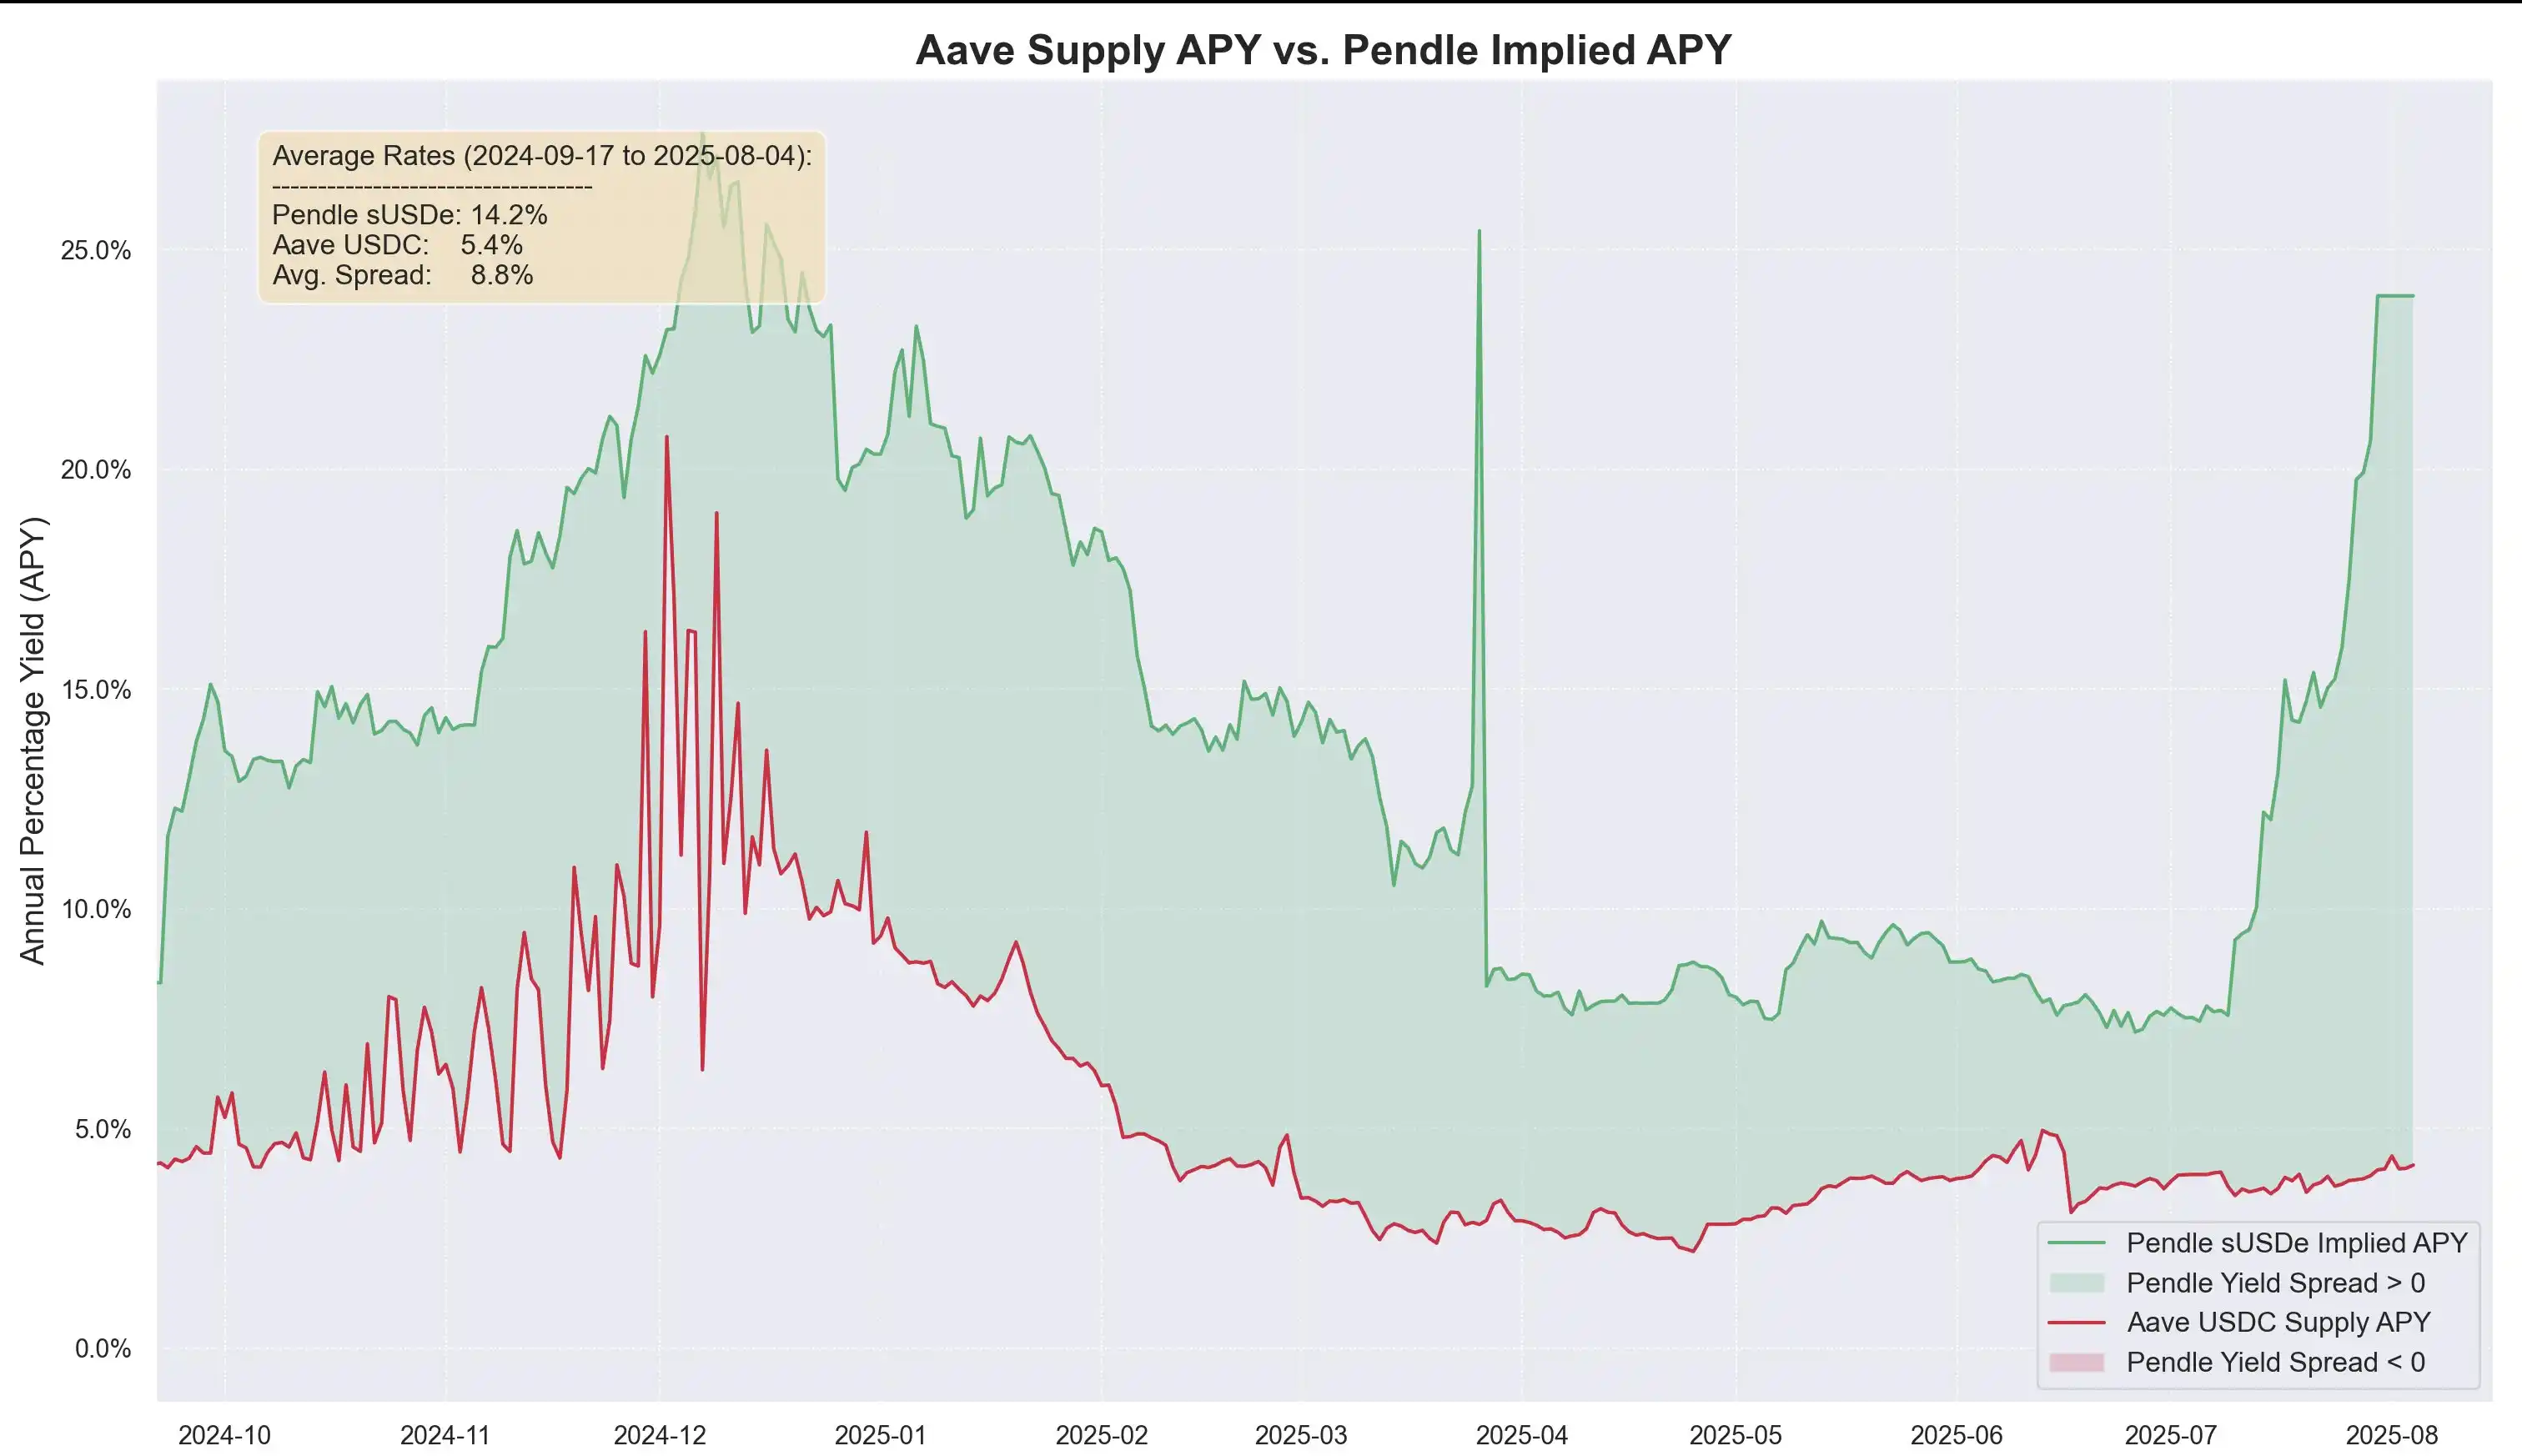
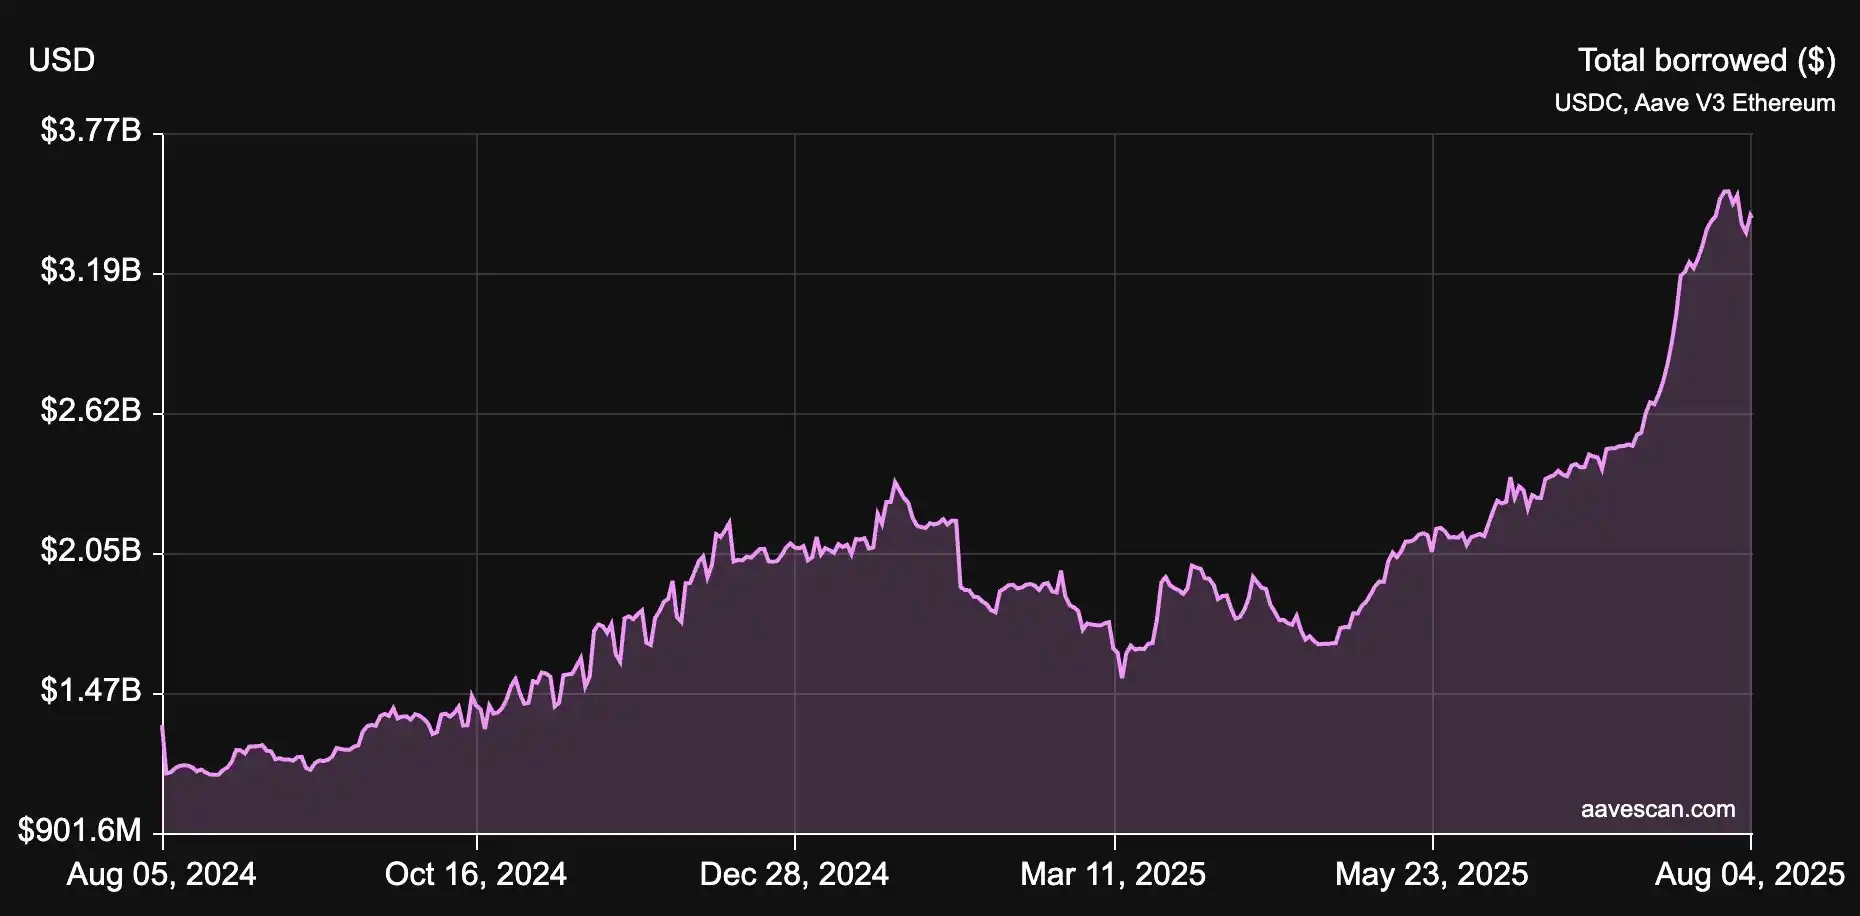
デベンス氏は、ペンドル利回りが借入コストを上回って久しく、レバレッジなしのスプレッドが平均約 8.8% であると指摘しました。Aave が設計した PT オラクルには、価格下限と緊急停止メカニズムが組み込まれています。これが作動すると、ローン対価値比率 (LTV) が直ちにゼロになり、市場が凍結して不良債権が防止されます。ペンドルの9月満期PT-USDeを例に挙げると、リスクチームはオラクルの初期割引率を年率7.6%に設定しました。市場圧力が極めて高くなると、割引率は最大31.1%に達する可能性があり、これを超過すると緊急停止が発動されます。安全なLTV設計により、割引しきい値に達した後は清算が事実上不可能となり、PT担保価値は清算しきい値を上回ったままとなります。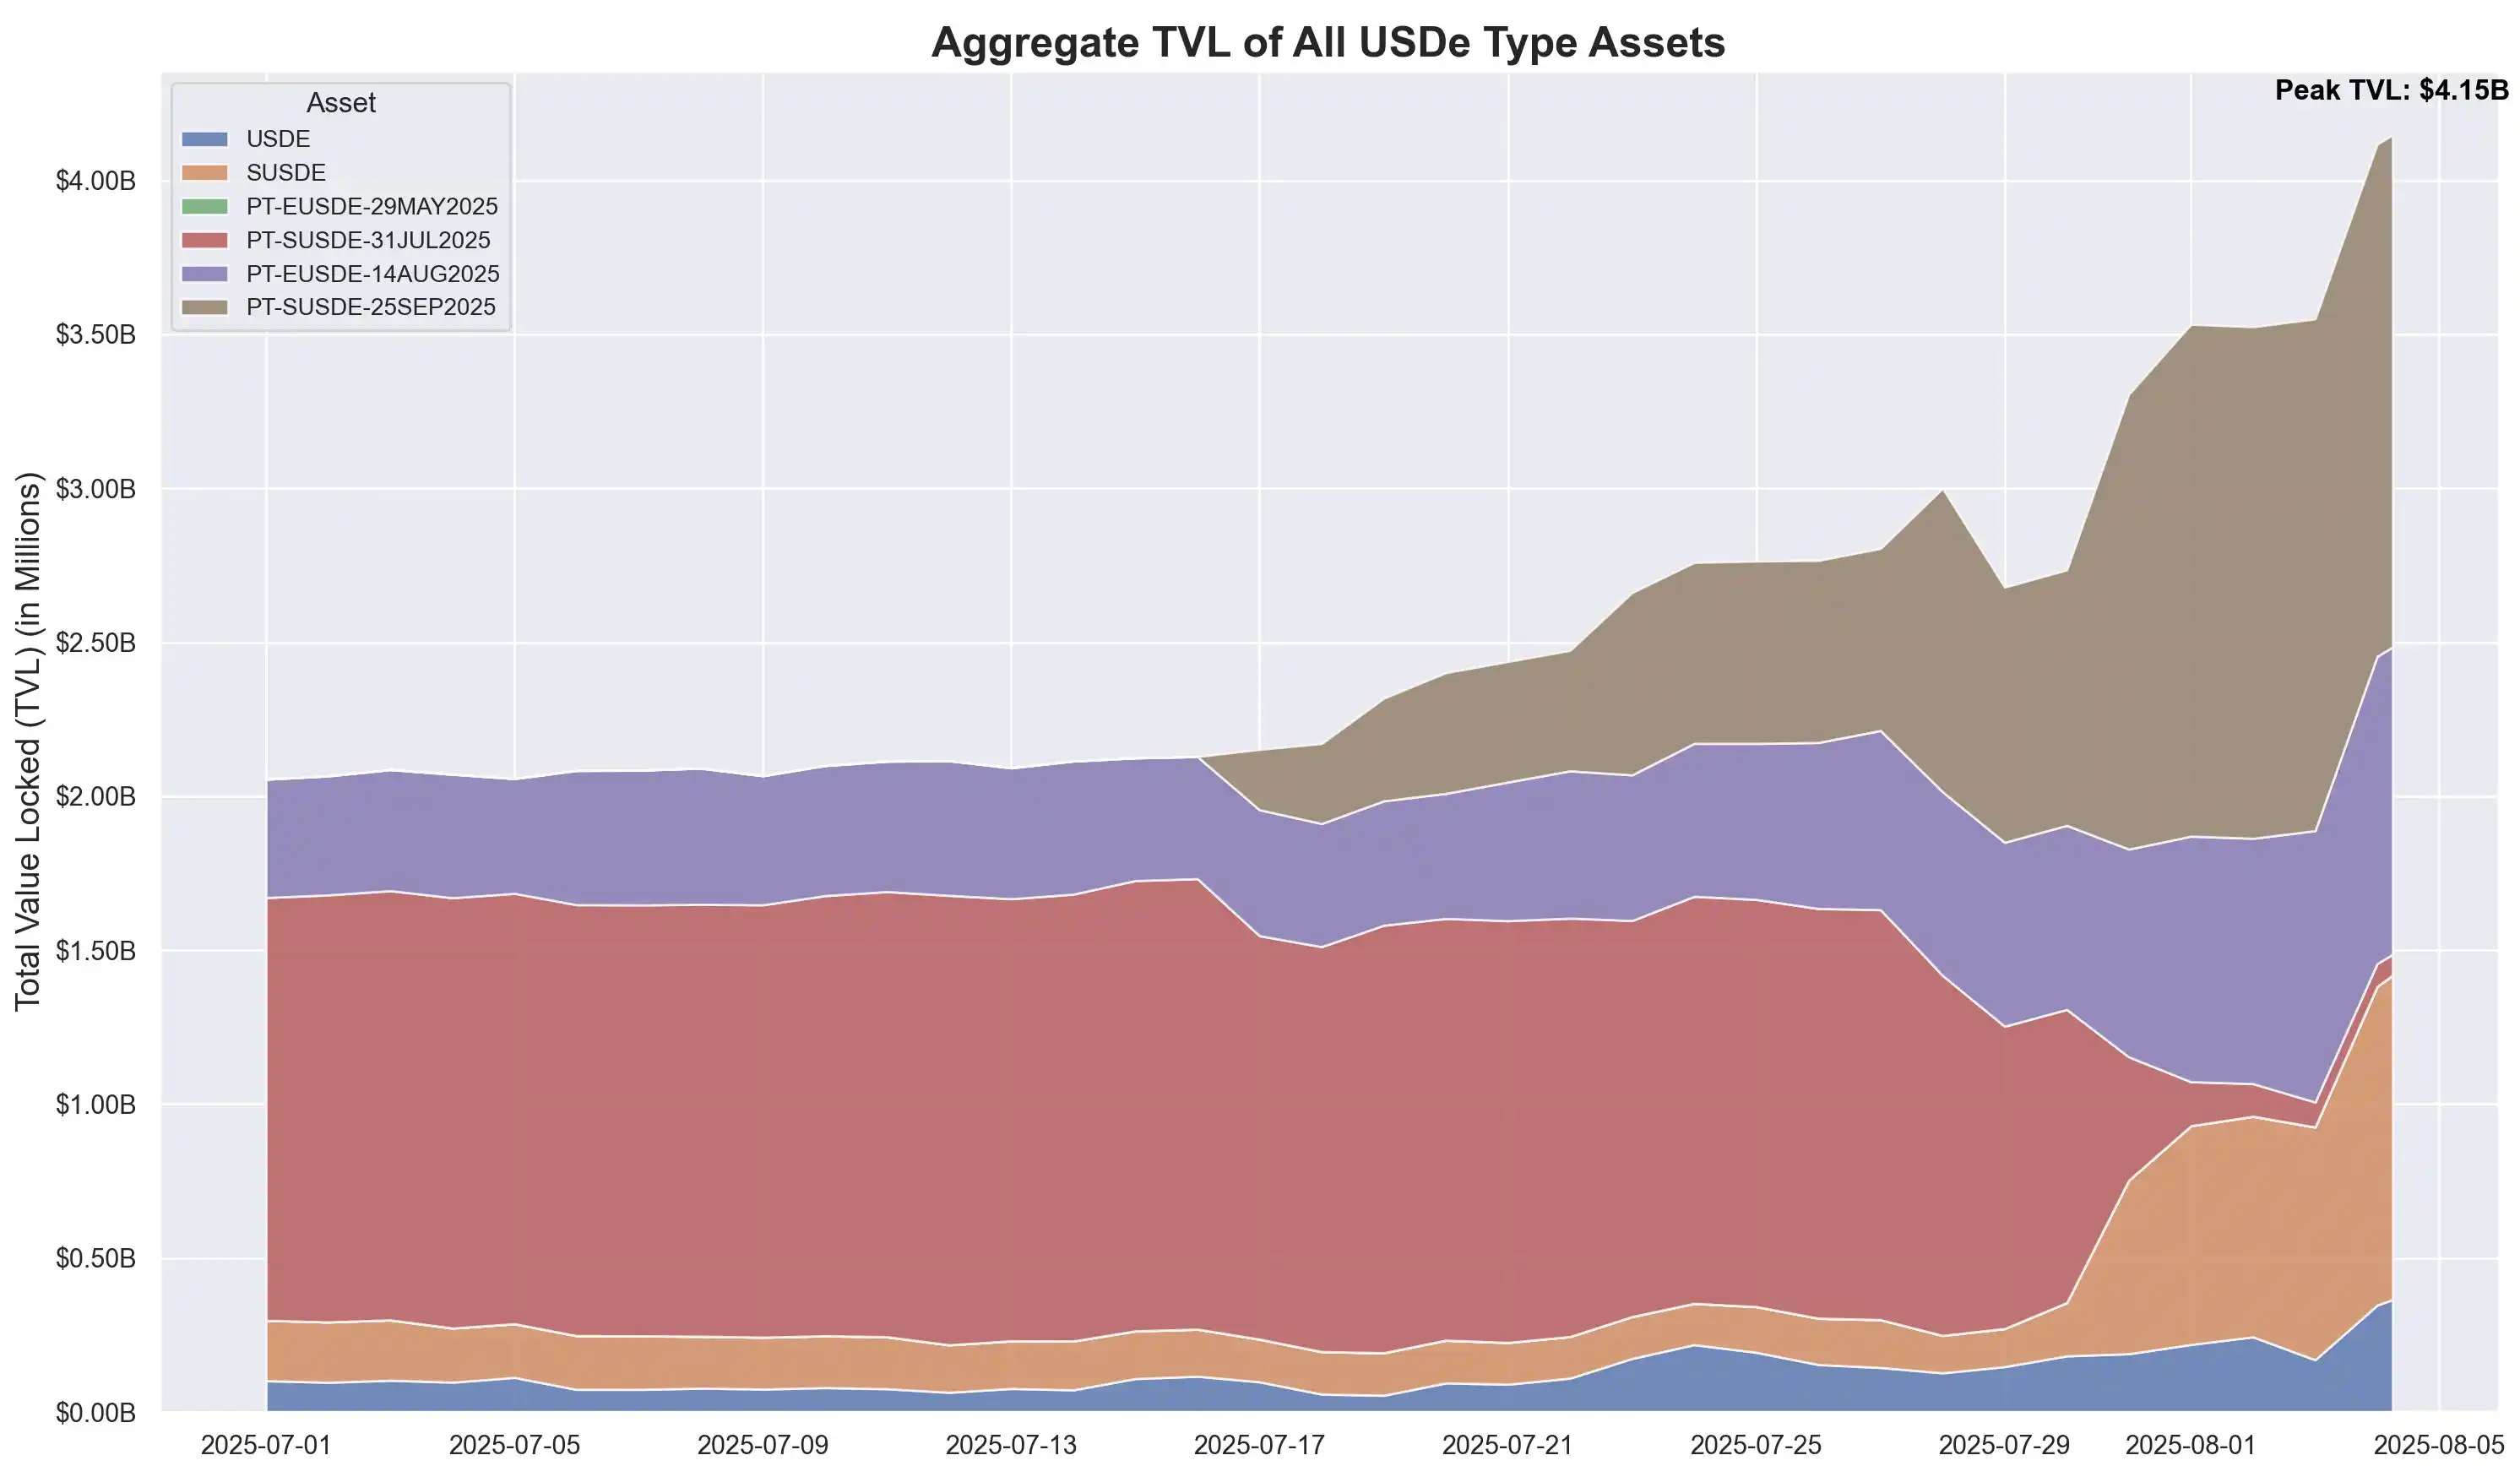 USDeとそのデリバティブをUSDTと同等に保証することで、Aaveは積極的なレバレッジローテーションを促進します。しかし、Devens氏は、ローテーターとプロトコルの両方が対応するリスクを負うことを強調しました。特にUSDCの供給がPT-USDe担保にますます依存するにつれて、資産供給は頻繁かつ急速に満たされています。この構造では、USDCはシニア優先株のように機能し、保有者は高い利用率による高い金利を享受できますが、リスクへのエクスポージャーは不良債権が発生した場合にのみ発生します。
V. エコシステムへの影響と展望
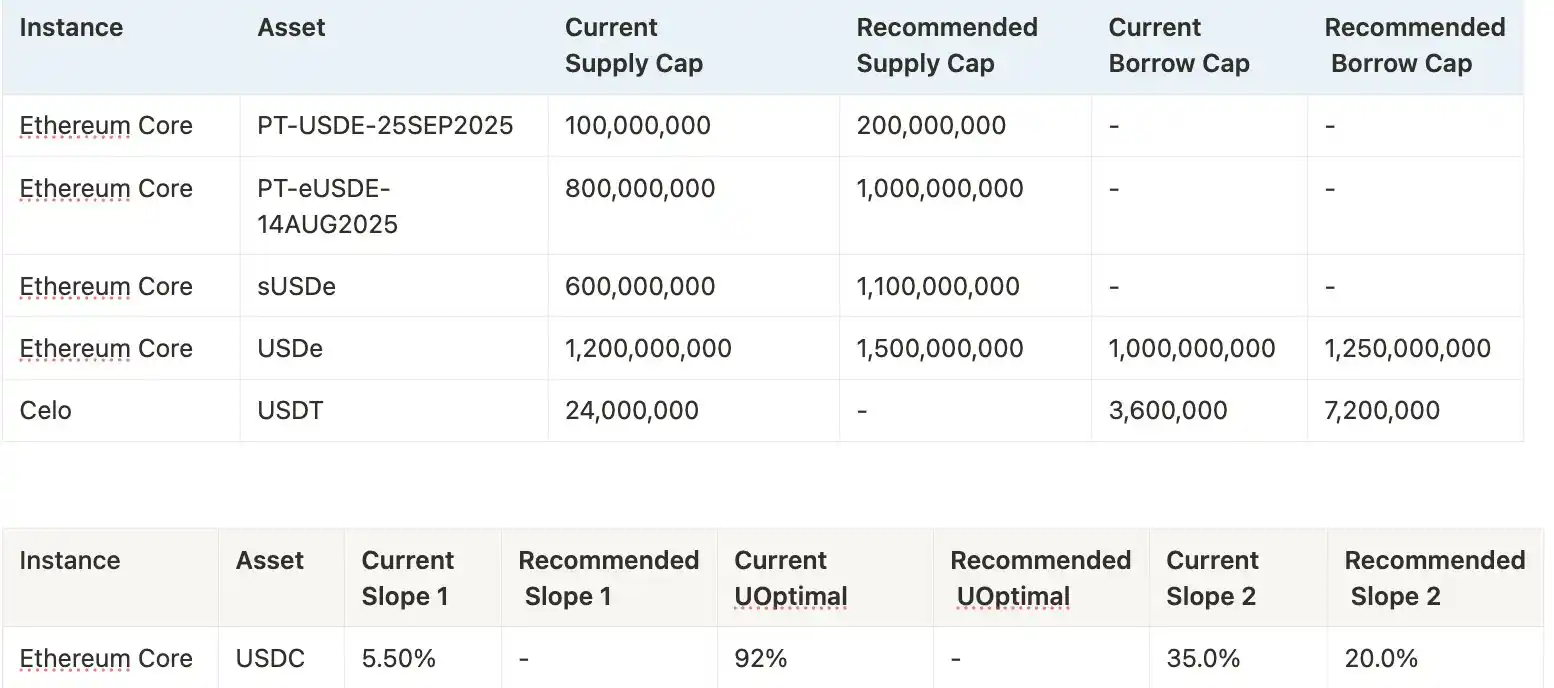
Aaveの将来の戦略のスケーラビリティは、担保限度額を継続的に増やす能力にかかっています。リスクチームはこれまで何度か増額を提案しており、直近では11億ドルまで増額しましたが、ポリシーにより増額は前回の2倍以下に制限され、3日間の間隔が必要です。エコシステム関係者全員にとってのメリットは明らかです。PendleはYTから5%の手数料を受け取り、AaveはUSDC貸付金利から10%の準備金を受け取ります。また、Ethenaは手数料切り替え後、約10%の手数料を受け取る予定です。Devens氏は、Aaveが上限付き割引を伴うUSDTペッグの引受を通じて、PendleのPT-USDeレバレッジ・ローテーション戦略に高い収益性をもたらすと結論付けました。しかし、レバレッジの上昇はAave、Pendle、Ethena間のシステミックリスクを悪化させるため、継続的な注意が必要です。オリジナルリンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事