Gyroscope 創業者独占インタビュー:Uniswap を超える LP 収益体験をどう生み出すのか?
ブルームバーグ データサイエンス博士研究員、アリア・クラーゲス=ムント
BlockBeats:GYDを「全天候型」ステーブルコインと呼んでいますが、これはどういう意味ですか?一般ユーザーにとって、USDCやDAIなどのステーブルコインとの主な違いは何でしょうか? Ariah Klages-Mundt: Gyroscope の目標は、ユーザー参加を可能な限りシンプルかつ受動的に保ちながら、流動性を可能な限り効率的にすることです。この哲学は、まずステーブルコイン製品である GYD の設計に反映されています。GYD には多くの優れた機能があり、ドキュメントでもご覧いただけますが、その真価は流動性構造の設計にあります。取引中はほぼ常にアンカー価格を維持し、そのパフォーマンスは業界最高レベルです。そのため、GYD は取引に非常に適しており、これは GYD を主力製品に統合するという私たちの構想戦略の鍵でもあります。私たちの製品戦略は、単純なステーブルコインから、LP ツールと動的流動性管理に重点を置く方向にシフトしました。
動的流動性プールに関しては、BTC やステーブルコインのようなボラティリティの高い取引ペアで LP 取引を行う人のほとんどが、ポジションを効率的かつ積極的に管理できず、最終的に損失を出していることがわかりました。私たちが行っているのは、従来のやり方を覆すことです。Gyroscopeのダイナミック流動性プールメカニズムを通じて、完全にパッシブでありながらも高性能なマーケットメイクアプローチを提供します。
GYDとGyroscope LPツールシステム全体の将来は密接に結びつき、共に進化していくと信じています。
BlockBeats: Gyroscope の開発の歴史についてお話ししましょう。例えば、GYD モデルから現在のダイナミック CLP にどのように進化したのでしょうか。また、このプロジェクトを今日の状態に導いた重要なマイルストーンやターニングポイントは何だったのでしょうか。
Ariah Klages-Mundt: 当初、これらの流動性プールは、ステーブルコイン クライアントの効率性を向上させるために設計されました。私たちの主な目標は 2 つありました。ステーブルコインのオンチェーン二次市場を構築することと、それらを裏付ける原資産のより効率的な収益源を創出することです。
この一連の製品を開発する中で、私たちは根本的な問題に気づきました。ステーブルコインのビジネス モデル自体の実装が非常に難しいことが分かりました。これは多くの DEX プロジェクトが直面しているジレンマ、つまり持続可能性の問題に似ています。
今日、新たに発行されるステーブルコインのほとんどは、トークン インセンティブによって拡大を促進していますが、このモデルは根本的に持続可能ではありません。資本を引き付けるには、受け取るよりも多くのインセンティブを支払う必要があり、「資本が増えれば、補助金が増える」という悪循環が生じます。Ethenaのようなステーブルコインでさえ、成長を促進するためにトークンインセンティブに大きく依存しています。多くの場合、ユニットあたりのインセンティブ支出は実際の収益を上回ります。このモデルは長期的には明らかに持続不可能です。そのため、Gyroscope向けの製品シリーズを構築する際には、このプロトコルにとって最適なビジネスモデルも再考する必要があります。私たちは、複数の自己生成型AMMモジュールや非常に革新的なステーブルコインなど、多くの価値あるコンポーネントを実際に保有しています。現在、成長への最も有望な道筋は、これらの自己収益性の高い流動性プールに注力することだと考えています。これらの流動性プールは、LPにとっての実際的な問題(ポジション管理の難しさなど)を解決するだけでなく、独立した製品価値を持ち、大きな収益を生み出します。だからこそ、私たちはこれをGyroscopeの中核ビジネスモデルとしました。同時に、ステーブルコインはこれらの流動性プールの価値を補完することもできます。インタビューの冒頭で述べたように、GYDはペッグポイント付近で非常に高い流動性を有しています。ポジション調整後は、市場の他のどのステーブルコインよりも柔軟性が高くなります。これは、取引資産として大きな優位性をもたらし、ダイナミックな流動性プールを補完します。ステーブルコインの持続的な成長を実現する最良の方法は、流動性の高い取引資産など、明確な市場ニッチを見つけ、収益性の高い製品エコシステムに統合することだと考えています。この方法は、長期的なトークンインセンティブの必要性を排除し、製品本来の収益性を通じて成長を実現します。GYDはこれらのダイナミックな流動性プールを活用して事業を拡大し、将来的に立ち上げる可能性のある他のステーブルコインの参考となる可能性があります。もちろん、現段階では、まだ探索的なプロセスである動的流動性プールの構築に主眼を置いています。現在、USDC、USDT、GYDなどの資産との取引ペアを含む、収益性の高い様々な流動性プールへの拡大を進めています。このフェーズの中核は、製品自体の拡張と強化です。今後は、GYDを長期的に保有し、その成長の可能性をさらに探求することも検討しています。DEXとステーブルコインクライアントを単一のビジネスモデルとして組み合わせることで、多くのメリットが得られると考えています。特に注目すべき2つの側面があります。·まず、前述したように、取引資産としてのGYDは、自立収益型のストラクチャードプロダクトを構築するために使用できます。これらの商品はGYDの独自の特性を活用し、インセンティブや補助金に頼ることなく独立して拡張できます。·次に、独自のステーブルコインプロダクトをお持ちの場合、エコシステム内の他のプロダクトとの統合が容易になります。例えば、USDCやUSDTといった現在の動的流動性プールはすでに高い利回りを誇り、多くのユーザーがこれらのリターンをさらに増幅させたいと考えています。最も簡単な方法は、おそらくそれらをGYDに活用することでしょう。この方法により、ユーザーはGYDを活用してより高いリターンを獲得できると同時に、GYD自体にもメリットがもたらされ、製品エコシステム全体にプラスの相乗効果が生まれます。 BlockBeats:市場にはすでに多くの流動性製品が存在しますが、GyroscopeはDeFiエコシステムにおいてどのような役割を果たすとお考えですか?また、どのようなポジショニングをお持ちですか? Ariah Klages-Mundt:特にパッシブLPへのサービス提供において、市場には明らかなギャップがあることに気づきました。Gyroscopeの目標は、パッシブLPの操作を非常にシンプルにすることです。パッシブLPであれば、Gyroscopeを選ぶのは当然のことです。私たちは、より優れたパフォーマンスと使いやすさを提供します。
長期的には、流動性商品市場は徐々に2つの方向に分岐していくと考えています。市場の片方は、パッシブLP向けに特別に設計されたシンプルで効率的なソリューションです。もう片方は、Uniswap v3やv4の複雑な構成など、非常に柔軟なアーキテクチャを必要とするプロのマーケットメーカー向けの、高度にカスタマイズ可能なツールです。しかし、パッシブLPはそのような複雑な問題に対処したいとは思っていません。彼らは、シンプルな製品エントリーポイントを通じて高いリターンを得たいだけなのです。
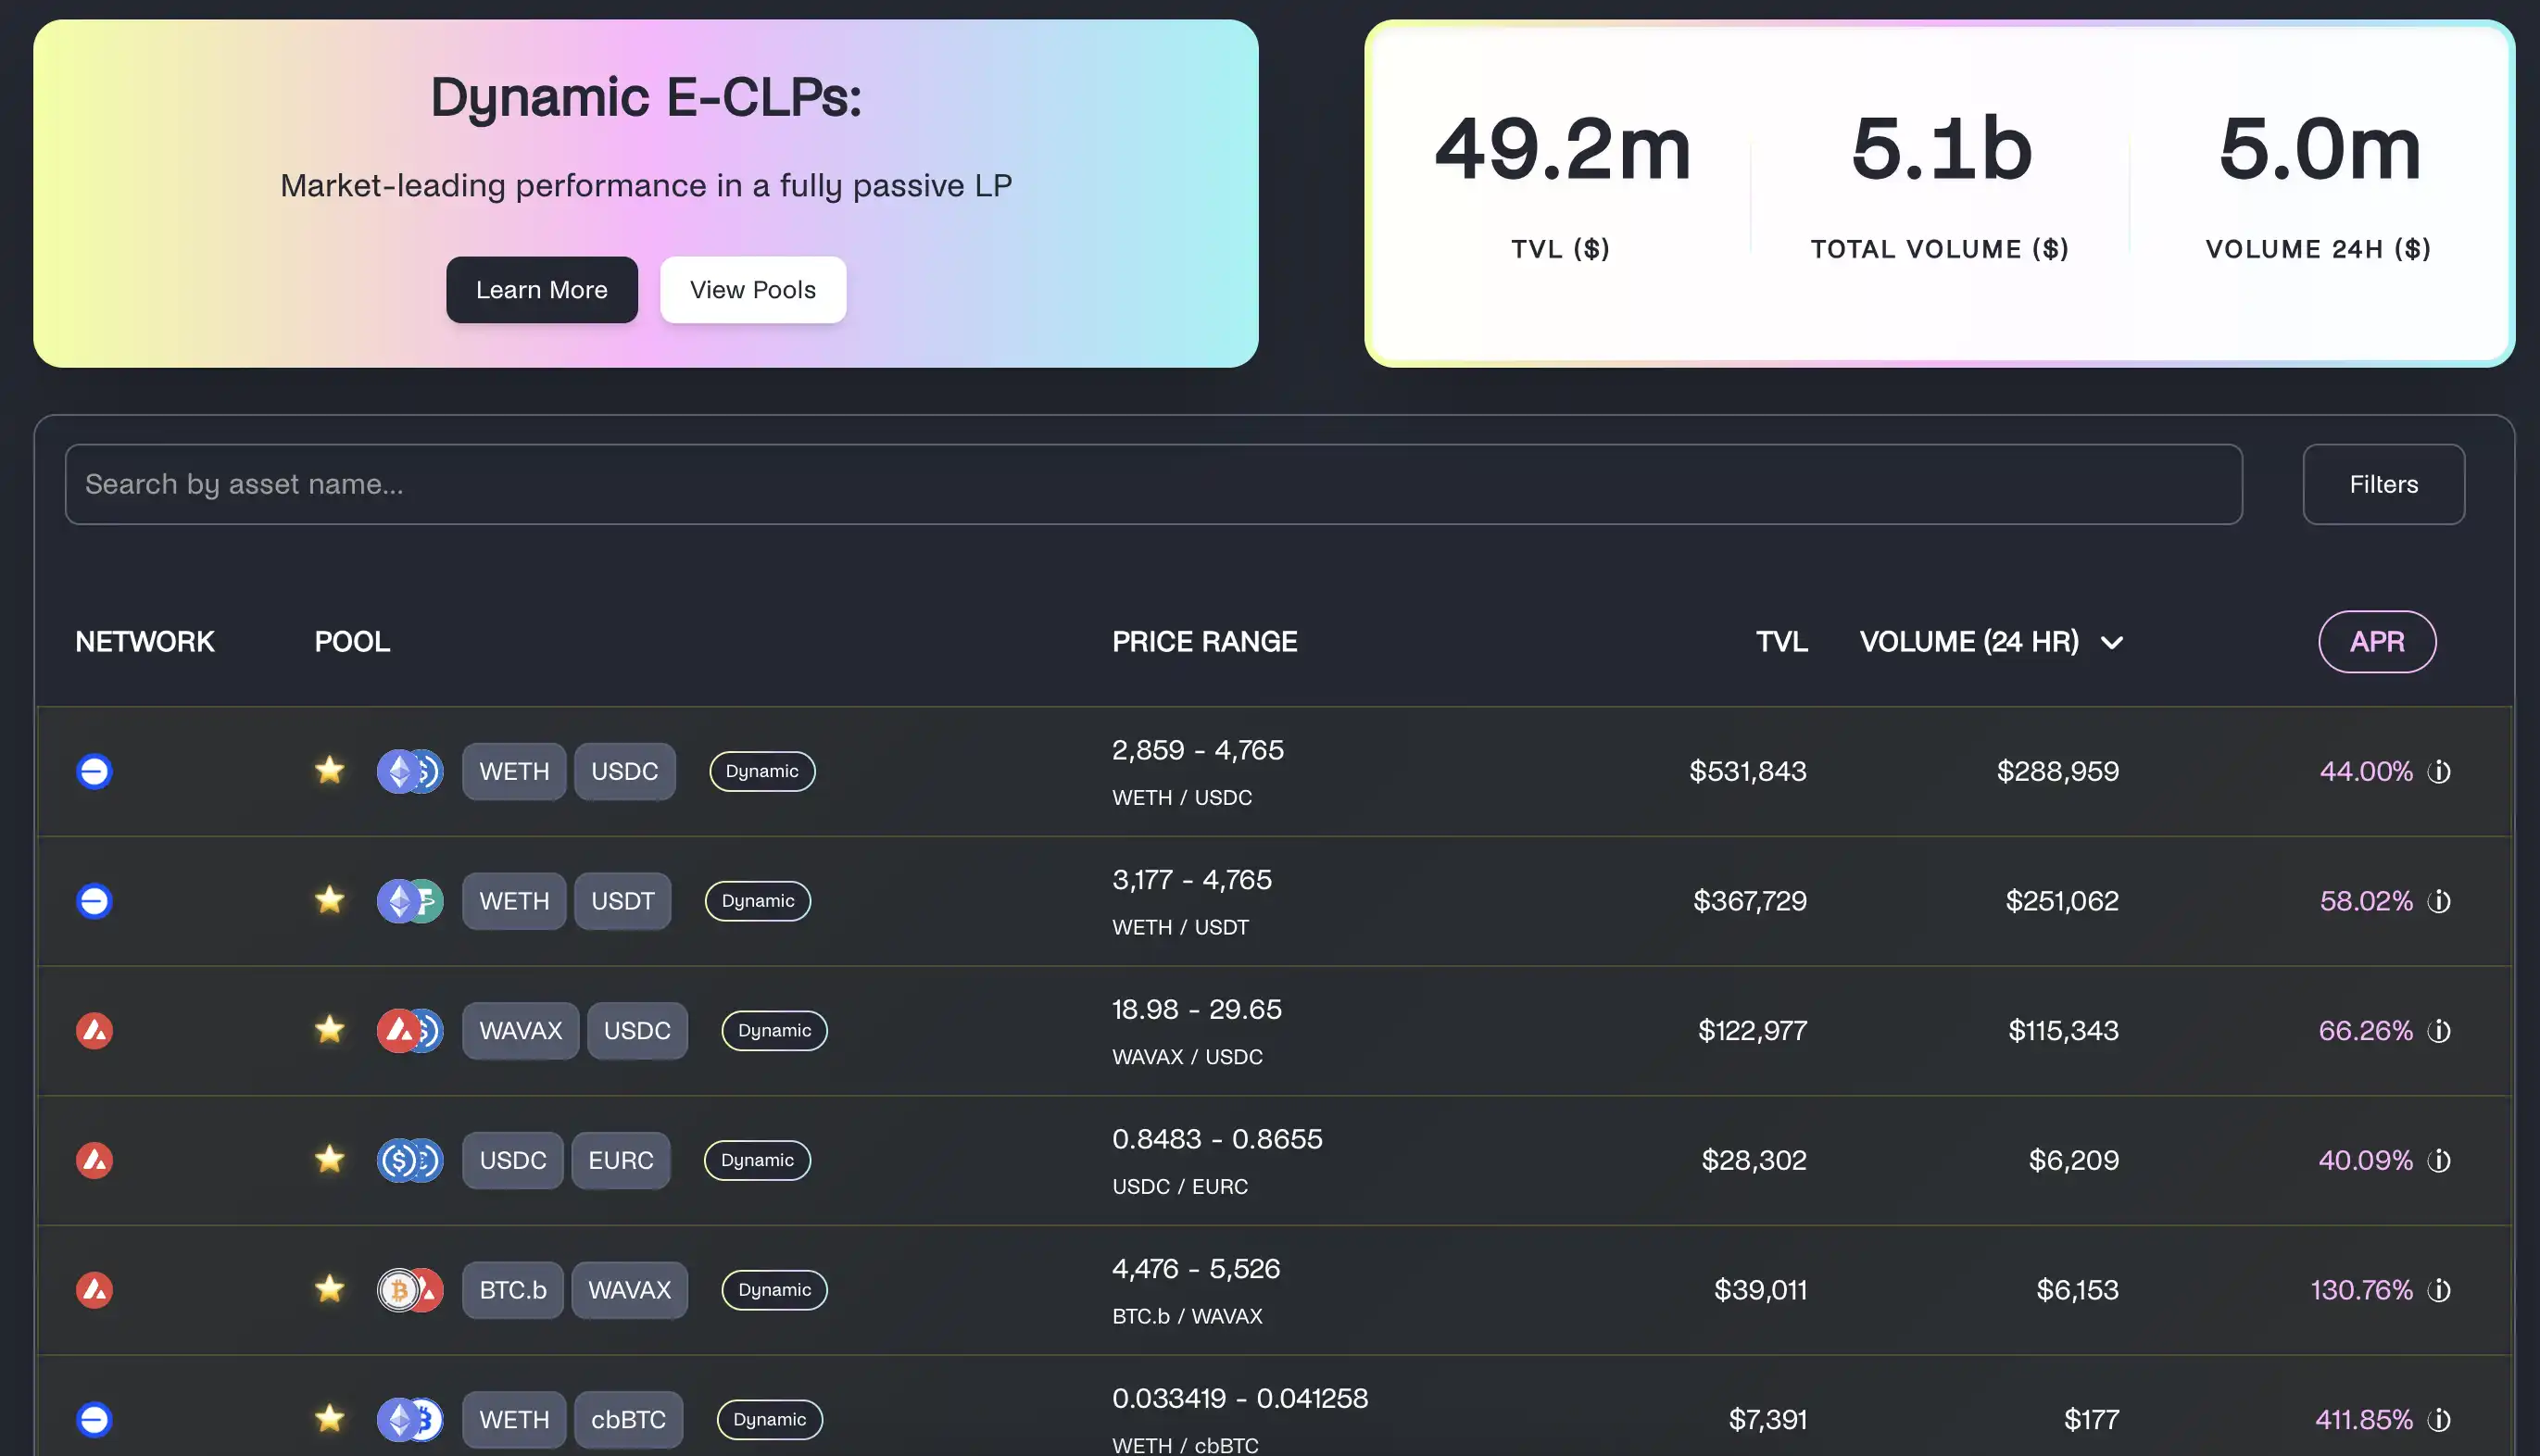
Gyroscope公式流動性プールページ
Dynamic E-CLPメカニズムのハイライトと利回りパフォーマンス
BlockBeats:Dynamic E-CLPは、Baseなどのチェーンに導入されている最近の主要なイノベーションの1つです。ETH/USDCの実際の利回りは、Uniswap v3の32倍と言われています。その背後にあるコアとなるメカニズムのイノベーションは何ですか? Ariah Klages-Mundt: これは実際には、楕円曲線を取引曲線として用いる中央集権型の流動性プールです。そのため、名前に「E」が入っています。このプールのコア設計は、市場の変動に合わせて自動的に調整することです。その目的は、LP(流動性プロバイダー)が頻繁に手動でリバランスやポジション調整を行うことなく、有効な価格帯を維持し、より多くの手数料を獲得できるようにすることです。つまり、流動性戦略全体がコードに直接組み込まれているため、LPは自分で操作する必要はなく、システムが自動的に実行します。リリース以来、当社のダイナミックE-CLPは、Uniswap V3における平均的なLPの32倍のパフォーマンスを上回っています。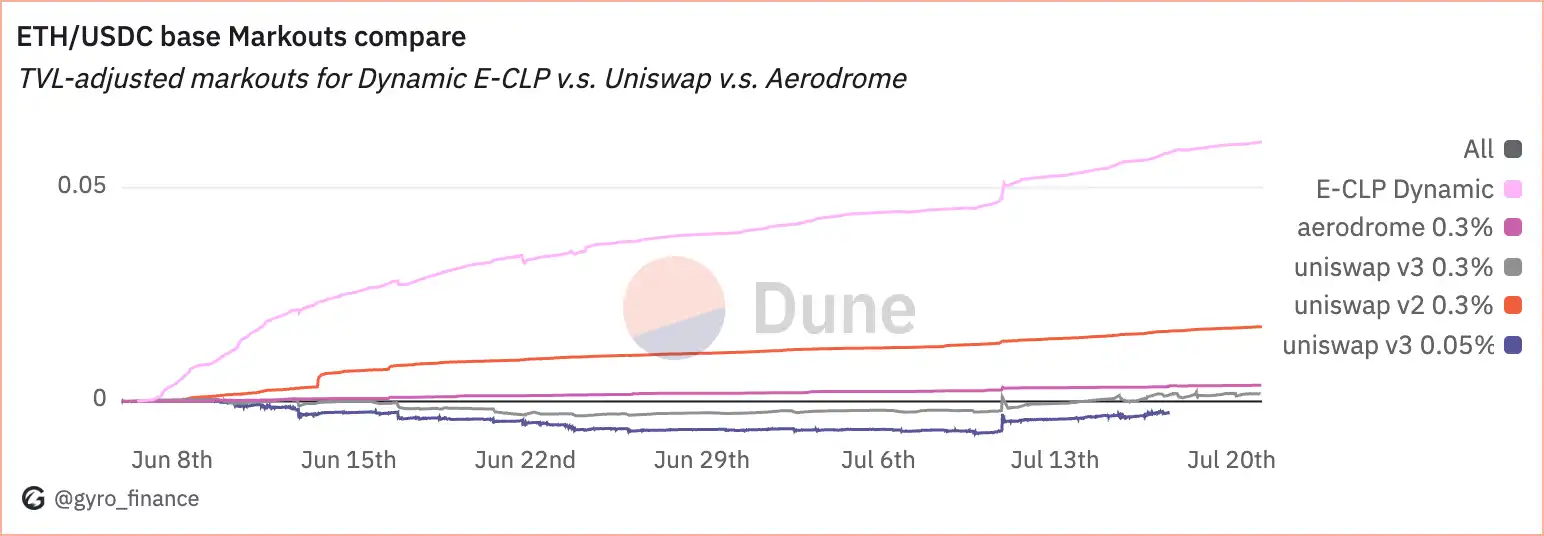 これは何を意味するのでしょうか?簡単に言うと、Uniswap V3のほとんどのLPは手動のポジション管理に悩まされています。流動性の範囲外の取引によってリターンを失ったり、間違った戦略を選択して裁定取引業者に繰り返し搾取されたりして、最終的に満足のいく結果に至らなかったりするのです。ダイナミックE-CLPの利点は、LPの戦略的な選択を支援し、その成果は顕著です。Gyroscopeの製品は、「パッシブLP」であることを大幅に容易にし、労力を軽減しながらパフォーマンスを向上させることができると確信しています。しかも、これらはすべてシンプルで使いやすいモジュールにまとめられています。BlockBeats:いわゆる「LPの実際の収益性」とは、一般ユーザーにとって実際にはどのような意味を持つのでしょうか?アリア・クラーゲス=ムント:LPの真の収益性をより明確に測定するために、マークアウト(スプレッド・バックテスト)と呼ばれる手法を用いています。直感的に言えば、これは「裁定取引フロー」を超えた、LPが流動性提供によってどれだけの価値ある取引フローを獲得しているかを測定するものです。マークアウトは業界で広く採用されている主要な指標となっており、ダン・ロビンソンやアレックス・ネズロビンといった専門家は、プロジェクトLPの収益性を評価するためにこれを使用しています。AMMでは、流動性プールが裁定取引業者によって頻繁に利用されると、実際には損失を被ることになります。しかし、「オーガニック取引フロー」(裁定取引業者以外の通常の取引)を受け取れば、利益を得る機会が得られます。したがって、マークアウトは、LPが「質の高い取引フロー」から利益を得ているのか、それとも裁定取引業者に搾取されているのかを評価するものです。具体的には、マークアウトがプラスの場合、例えばETHを市場価格よりも高い価格で売却、または市場価格よりも低い価格で購入したことを意味し、LPとしてスプレッドを獲得したことを意味します。一方、マークアウトがマイナスの場合、高値で買って安値で売るなど、不利な価格で取引を成立させたことを意味し、当然損失を被ったことになります。このアプローチの利点は、LPの真の収益性を、AMMメカニズムに内在する複雑な資産価格変動から切り離せることです。これは、多くの従来の指標では、リターンが取引執行によるものか、資産価格変動によるものかを見分けることが困難であるためです。だからこそ、私たちはマークアウトを特に重視しているのです。より実践的な観点から言えば、マークアウトが十分にプラスであれば、他の資産へのエクスポージャーをヘッジすることができます。つまり、プラスのリターンを生み出しながら、ポートフォリオを希望の保有比率に合わせて調整することができるのです。
つまり、マークアウトは非常に効果的な指標なのです。ジャイロスコープを例に挙げると、私たちはマークアウト性能において市場をリードしており、特にDynamic E-CLPでは優れたパフォーマンスを発揮しています。
BlockBeats: これをどのように実現したのか詳しく説明していただけますか?あなたのモジュールとUniswapのアプローチの根本的な違いは何ですか?
アリア・クラーゲス=ムント:ダイナミックCLPのユニークな点は、パッシブ戦略に真に適した流動性プール構造を構築するという単一の目標を念頭に、ゼロから設計した点です。最初からLPにとって使いやすいよう、メカニズム全体を綿密に調整しました。Uniswap上に構築された多くの「自動流動性マネージャー」は、単なる見せかけのアドオンに過ぎず、LPが堅牢で信頼性の高いパッシブ戦略を選択できるように支援するという根本的な課題に対処できていません。私たちは、過度の裁定損失を効果的に軽減しながら、十分な実取引量を獲得することに重点を置いています。これは、構造的なアプローチを用いてLPのリターンの長期的な安定性を高めるという、Gyroscopeの設計哲学を体現しています。最終的には、すべては2つの核心的な問いに帰着します。優れた流動性供給戦略をどのように設計するか?そして、この戦略を継続的に更新するにはどうすればよいか?もう一つの重要な問いは、このプロセスにおいてどのようにリスクを管理するかということです。私たちのソリューションは、集中リスクの軽減を目的とした「幅広い流動性戦略」を中心に構築されています。
より具体的には、私たちの設計により、LPは「ボラティリティ・ハーベスティング」と呼ばれる手法で利益を上げることができます。これは、価格が一定の範囲内で変動する際に流動性を提供することで収益を得るものです。
この戦略の重要な点は、流動性の範囲を非常に受動的に自動的に調整し、頻繁なリバランスにかかる高額なコストを回避することです。
なぜリバランスコストが高いのでしょうか?
なぜなら、頻繁にリバランスを行うということは、実質的に相手と取引することになり、スプレッドコストを負担しなければならないからです。
Uniswap LPを例に挙げてみましょう。プール内の資産の半分は、このスプレッドのために毎日数日分の収入に相当する手数料を支払わなければならない可能性があります。
頻繁な取引やスプレッドのクロスなしで、パッシブにポジションを調整できれば、多くのコストを節約できます。
BlockBeats:実際には、一般ユーザーにとってどのような体験になるのでしょうか?
Ariah Klages-Mundt:私たちの設計目標は、トップレベルで「パッシブLP」になることを非常にシンプルにすることです。通常の戦略よりも高いリターンを得られますが、必要な操作は少なくなります。
「手間がかからない」とは、文字通りの意味です。ユーザーが行う必要があるのは、プールにアクセスして資金を入金することだけです。このステップを完了すれば、後はプールを放っておいても問題ありません。この流動性プールは自動的に市場に適応し、効率的に運用を継続します。また、Gyroscopeはシステムに組み込まれた最適な戦略をLPが選択できるよう支援するため、市場の監視、ポジション調整、戦略の切り替えといった手間が省けます。AMMメカニズムの当初のビジョンは、より多くの人々が流動性の提供に公平に参加し、それに伴う利益を享受できるようにすることでした。Gyroscopeの流動性プールはこのビジョンを継承していると考えています。Uniswap V2の初期には、ユーザーは1種類の流動性プールのみを使用する必要があり、これは比較的シンプルで誰でもアクセス可能でした。しかし、集中流動性の導入により、状況は一変しました。LPであることは、高度な判断力とパラメータ設定が求められるようになりました。利益を上げるチャンスを得るには、複数のパラメータを正しく選択する必要がありました。そうでなければ、多くのLPは不適切な設定や戦略のタイムリーな調整の失敗により、最終的に損失を被ることになります。一方、特に高ボラティリティの取引ペアが提供するリターンは確かに非常に魅力的でした。問題は、一般の人々がこれらの機会を捉えるのが難しいことでした。まさにこれがGyroscopeが解決を目指すコアソリューションです。私たちは、一度「入金」するだけで、その後の操作が完全に自動化されたプールを提供します。戦略は流動性プールの開発者によって事前に設計・調整され、市場に合わせて自動的に調整・進化します。手動設定やユーザーによる継続的な介入は必要ありません。資金を入金するだけで、かつては「専門家」のために確保されていたリターンを獲得できるのです。BlockBeats:あなたの設計は、マーケットメイクをより身近なものにしているようですね。
Ariah Klages-Mundt:はい、これも私たちの重要な目標です。これまで、このようなマーケットメイキングによる収益を得るには、複雑な戦略とツールのサポートが必要だったため困難でした。今回リリースするソリューションは、そのハードルを大幅に下げ、一般ユーザーもこの種の収益源として参加できるようにしました。
BlockBeats:DeFiにおける持続可能なマーケットメイキングモジュールを設計する上で、中核となる要素は何でしょうか?
アリア・クラーゲス=ムント:「持続可能性」について語るとき、究極的には2つの問いに答えることになります。真に持続可能なものとは何なのか?そして、持続可能性とは実際には何を意味するのか?現在、多くのDEXは収益性よりも取引量を優先しています。その結果、これらのプールの実際の利回りは、一般的にかなり低くなっています。問題は、LPの「最低収益要件」と実際の収益のギャップを誰かが埋めなければならないということです。例えば、多くのDEXはUSDC/USDTステーブルコインプールを推進していますが、これらのプールが生み出す「自然利回り」は非常に低く、おそらくわずか2~3%で、短期米国債の利回りよりも低いのです。しかし、LPがこれらのプールに参加する場合、彼らはしばしば約12%の「収益閾値」を設定します。では、この9%~10%のギャップを誰が埋めるのでしょうか?通常、プロジェクトオーナーは補助金やインセンティブに頼ってギャップを補おうとします。このモデルは長期的には持続可能ではありません。したがって、「持続可能性」とは、製品自体から十分な有機的な収益を生み出し、LPが外部インセンティブなしに利益を上げられるかどうかにかかっています。補助金への長期的な依存は、最終的には持続不可能になります。Gyroscopeは、現在のDeFi市場において稀有な「ポジティブなケーススタディ」だと考えています。ほとんどのDEXがLPのリターンを維持するために依然としてトークンインセンティブに依存しているのに対し、当社のダイナミックE-CLPプールは、純粋に取引自体からプラスのリターンを生み出し、インセンティブのコストをカバーできます。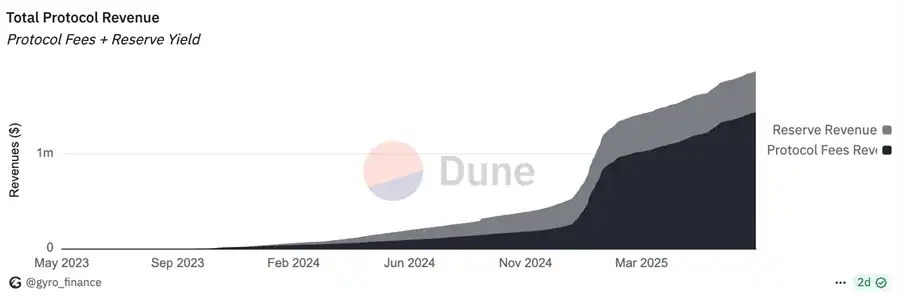
これは、Gyroscopeが収益性と拡張性に優れた製品であることを示しています。現在はスケーリング段階にあります。
今後登場する構造化マーケットメイキングレイヤーである 3CLP についてどのようにお考えですか?
BlockBeats: 3 資産の集中型流動性プールをリリースしようとしていますが、これが 3 つの資産をサポートするのは初めてです。2 つの資産ではなく 3 つの資産を選んだ理由は何ですか? どのような利点がありますか? どのような考えをお持ちですか?
Ariah Klages-Mundt: はい、この 3 資産プールに非常に興奮しています。これは、Gyroscope が技術的な優位性を示す重要な一歩です。私たちはすでに動的 E-CLP (2 資産の集中型流動性プール) で明確なリードを示しており、この 3 資産プールにより、他のどの DEX も現在達成できない、私たちのリードがさらに強固なものになるでしょう。
この商品は「Gyroscope 3CLP」(Three-Asset Concentrated Liquidity Pool)と呼ばれ、真に「3方向の集中流動性」を実現した初めての商品です。現在、市場にある集中流動性プールは、一般的に2資産プールであり、2つの資産間の集中的な相場レンジを提供しています。私たちがここで行っているのは、3つの資産すべてを1つのプールにまとめ、それらの資産間の集中的な流動性を提供することです。これにより、1つのプールで3つの取引ペアを同時にサポートできるようになります。資本効率の観点から見ると、3資産プールは理論上、2資産プールよりも100%効率的です。つまり、3つの資産の取引量が同程度であれば、3資産プールは同じTVLで2倍の取引量を達成できるということです。例えば、BTCとステーブルコインで構成される3資産プールを考えてみましょう。 Gyroscopeの2資産プールが現在約50%の年利回り(APY)を提供しているとすれば、この3資産プールはそれを倍増させる可能性があり、場合によっては100%のAPYを提供する可能性さえあります。特に高利回り戦略が特に人気となっている時期には、この差は大きくなります。過去には他のプロジェクトも3資産プールを試しましたが、結果は凡庸でした。多くの人は懐疑的で、これらを他の3資産プール商品と見なしています。これらの商品が失敗した主な理由は、利回りが不十分だったことです。例えば、Curveプールから0.1%の限界利回りを引き出すことは、特に懸念されることではありません。Gyroscopeの3資産プールは異なります。私たちは、ダイナミック流動性プールが真の利回りの可能性を秘めていることを証明しました。もしAPYを例えば3倍の50%または100%にできれば、それは全く別の話です。このレベルのリターンこそが市場の関心を真に惹きつけるものであり、だからこそ、新たにローンチされた3CLPは、以前の「3資産プール」のように目立たず終わることなく、真の注目を集めるだろうと私たちは考えています。BlockBeats: 一般ユーザーにとって、このメカニズムはまだ少し複雑に感じるかもしれません。シンプルなユーザーエクスペリエンスをどのように維持しているのか、ぜひ理解を深めたいと思います。
Ariah Klages-Mundt: Gyroscopeの理念は、常にユーザーの選択をシンプルかつ直感的にすることです。ユーザーは、どのオプションがより優れたリターンを提供し、参入障壁が低いかを一目で判断できる必要があります。この点は3資産プールでも変わりません。
LPエクスペリエンスは、実際には上記の通りシンプルです。ユーザーはプールに参加し、資産を預けるかどうかを決定するだけで、あとはすべてプールが自動的に処理します。資産の運用や利回り戦略などはプールが担当します。プロセス全体が自動化されているため、ユーザーが介入する必要はほとんどありません。
これはGyroscopeの設計原則の一つでもあります。ECLPであれ、現在の3CLPであれ、ユーザーは様々なパラメータを手動で設定したり、複雑な設定を行ったりする必要はありません。これらの作業は、プールがデプロイされた時点でデプロイ担当者によって完了されます。プールがセットアップされ、正常に稼働したら、LPはプールの戦略とパフォーマンスを確認し、それらが適切であることを確認してから資産を預けるだけです。つまり、LPにとって「プラグアンドプレイ」エクスペリエンスと言えるでしょう。
DeFi マーケット メイキングのトレンドとステーブルコインの将来
BlockBeats: モジュラー AMM、Layer 2、Uniswap V4 などの新しいパラダイムの台頭により、DeFi の進化をどのように見ていますか。また、Gyroscope はどのような役割を果たすのでしょうか。
Ariah Klages-Mundt: Gyroscope の現在の製品は、どのチェーンにも導入でき、複数のシナリオで LP にとって魅力的であることが証明されています。
流動性ソリューション市場は 2 つの方向に分岐しています。1 つはパッシブ LP にサービスを提供することに重点を置いており、高性能への容易なアクセスを提供します。もう 1 つは、プロのマーケット メーカー向けに高度にカスタマイズ可能なツールを提供することですが、これは平均的な LP には適さないことがよくあります。
Gyroscope は最初の方向性に注力しており、パッシブ LP が使いやすい一方で優れたパフォーマンスを提供する製品の開発を目指しています。
注目すべきは、Gyroscope 自体がモジュール設計になっていることです。多くの AMM ソリューションがこの方向に進化しており、Gyroscope のプールも同様にモジュール化されています。Gyroscope の流動性プールは、当社またはエコシステム内の他の開発チームが開発するさまざまな同時開発機能モジュールに組み込むことができます。
たとえば、Gyroscope のプールを資産再担保モジュールや貸付利回りモジュールに接続したり、さまざまなフック プラグインや動的取引メカニズムを統合したりできます。つまり、DeFi 分野におけるあらゆる新しいイノベーションを、Gyroscope のベース プールにシームレスに重ね合わせることができます。
動的取引手数料最適化など、既にいくつかのエキサイティングな開発が進んでおり、この分野には依然として大きな可能性があります。Gyroscopeのプールは既に強力なファンダメンタルパフォーマンスを誇り、さらに強化することで、このアーキテクチャにおける大きな拡張性を示しています。また、エコシステム内の他のチームとのコラボレーションによるこれらのモジュール式コンポーネントの開発も歓迎します。必ずしも私たちが主導する必要はありません。魅力的な製品を開発しているチームは、Gyroscopeの流動性プールに直接アクセスし、システム全体のメリットを共有することができます。もちろん、現在の主力製品は2資産プール(2Pool)ですが、先ほど述べた3資産プール(3CLP)でその優位性を確固たるものにすることに真剣に取り組んでいます。現在、市場にはGyroscopeと同様の「3資産集中型流動性」機能を提供しているDEXは他にないため、3CLPはGyroscopeの技術的リーダーシップの鍵となると考えています。3CLPは、将来のDeFi流動性ソリューションのパズルにおいて重要なピースとなると考えています。これは、パッシブLPにとって魅力的なパフォーマンス基準を提供するだけでなく、エコシステムの進化に合わせてさらなるイノベーションをサポートし、パフォーマンスを継続的に向上させることができる強力な基盤インフラとしても機能します。BlockBeats:Gyroscopeの次の開発フェーズにおける主要な目標は何ですか?この質問では、よりマクロな視点、つまりDeFiエコシステムにおいてGyroscopeがどのような役割を果たすとお考えかをお聞かせください。Ariah Klages-Mundt:Gyroscopeは現在、非常に有利な立場にあります。当社の製品は真の収益性を示し、「純利益率」を達成できるからです。これは、多くの既存のDeFiプロトコルが依然として収益性への道筋を見いだすのに苦労しているのに対し、Gyroscopeは既に重要な一歩を踏み出しているという点で、当社をリードするものです。当社の現在の優先事項は、これらの利回りを生み出す製品の運用資産残高(AUM)の拡大です。まずは、BTCやステーブルコインなど、オンチェーン取引量が最も多い、主流の暗号資産取引ペアから始める予定です。これらの市場は現在、オンチェーンで最も収益性が高い市場です。当社のダイナミック流動性プールは、この分野で既に目覚ましい成果を上げており、特に3資産プールの今後の発展には期待を寄せています。市場の大部分を占めるパッシブLPにとって、3CLPは主要な収入源となると確信しています。言い換えれば、主流の暗号資産市場でパッシブLPを運用する方にとって、3CLPは将来的に最適な流動性ツールとなるはずです。長期的な視点から見ると、私たちの壮大なビジョンは、オンチェーン取引市場をさらに拡大することです。現在、オンチェーンで最も収益性の高い資産は、ETH、BTC、そしてステーブルコインといった主流の取引ペアですが、より幅広い資産のオンチェーン取引量を促進し、Gyroscopeをこれらの取引を支える重要なインフラとして確立したいと考えています。DEX市場全体の取引量を拡大する最も効果的な方法は、外国為替取引ペアをオンチェーン化することだと考えています。外国為替市場はオフチェーン金融市場の中でも最大級の市場の一つであり、構造的にオンチェーンシステムは、特に効率性と透明性の面で、従来のオフチェーンシステムを上回る可能性を秘めています。したがって、これらの外国為替取引をオンチェーン化する大きな可能性を秘めています。しかしながら、この分野は現在、オンチェーン上では実質的に未開拓です。例えば、世界の外国為替市場の1日あたりの取引量は約2兆ドルで、現在のDEX市場の1日あたりの取引量約80億ドルをはるかに上回っています。その差は数桁にも及びます。一方、オンチェーンにおける外国為替取引の普及率はわずか0.0005%程度と極めて低いため、外国為替取引の取引量のわずか1%をチェーン上に取り込むだけでも、DEX市場全体の規模は2.5倍に拡大する可能性があります。これは、Gyroscope自体に大きな成長余地があるだけでなく、DEXセクター全体が質的な飛躍を遂げる可能性を秘めていることを意味します。もちろん、現在、イーサリアム、ビットコイン、ステーブルコインといった主流の暗号資産ペアは、最も活発で収益性の高い市場ですが、いずれ成長は頭打ちになるでしょう。その時、より幅広い金融資産がオンチェーン上で効率的に取引できるようになる必要があり、特に外国為替は最適な突破口となると考えています。そのため、流動性プールの設計においては、暗号資産以外の要素も考慮しました。例えば、CLPと3CLPは現在、主流の暗号資産ペアを中心に構築されていますが、その基盤となるメカニズムは外国為替取引ペアも十分にサポート可能です。私たちはこの方向性に非常に期待しており、Gyroscopeのさらなる成長を促進するだけでなく、DEXエコシステム全体がより広範な金融市場へと移行するのに役立つと信じています。BlockBeats:ステーブルコイン市場はどのように変化していると思いますか?将来、ステーブルコインはどのようになると思いますか?
Ariah Klages-Mundt:この質問には2つの部分に分けてお答えします。1つは「さまざまなアプリケーションシナリオにおいて、どのタイプのステーブルコインがより有利か」、もう1つは「ステーブルコインのビジネスモデル自体はどのように進化しているのか、そしてどのタイプのビジネスモデルがステーブルコインの長期的な存続を支える可能性が高いのか」です。
まず、適用シナリオに関して、ステーブルコインは大きく分けて中央集権型と分散型の2つのカテゴリーに分けられます。かつては、分散型ステーブルコインはオンチェーン決済や日常決済といった主流のユースケースで広く普及するだろうと多くの人が考えていました。しかし、このビジョンは実現していません。さらに、中央集権型ステーブルコインが次々と登場し、準拠チャネルを通じたサポートを確保し、決済エコシステム全体(暗号資産決済だけでなく、StripeのようなWeb2決済インフラも含む)と深く統合されるにつれて、分散型ステーブルコインは主流のユースケースを巡る競争においてますます不利な立場に置かれています。現在の傾向では、分散型ステーブルコインが中央集権型ステーブルコインの確立された優位性を克服することは困難です。その結果、SkyやAthenaのように、当初は「決済アプリケーション」に重点を置いていた分散型ステーブルコインプロジェクトが、収益主導の戦略へと移行するケースが見られます。Skyは以前はオンチェーン決済に重点を置いていましたが、現在はユーザーにオンチェーン収益をもたらすことに重点を置いていることが明らかです。今後、分散型ステーブルコインの核心は、優れた「決済体験」を競うのではなく、「収益を生み出すツール」へと移行していくと考えています。中央集権型ステーブルコインの広範な流通を活用し、様々なシナリオに組み込まれる可能性はありますが、その位置付けは「ユニバーサルな決済通貨」ではなく、「ユーザーがオンチェーン上でより良いリターンを得るのを支援する」金融商品のような位置付けになるでしょう。もちろん、将来市場が変化すれば、分散型ステーブルコインが再び決済セクターに挑戦してくることは歓迎すべきことですが、現在の傾向から判断すると、その焦点は明らかに「収益を生み出す金融ツール」へと移行しつつあります。もう一つの側面は、これらのステーブルコインが採用しているビジネスモデルです。現在のステーブルコイン・プロジェクトを見ると、真に収益性の高いものは多くなく、主にUSDT、そしてそれよりは少ないもののUSDCが挙げられます。他のほとんどのステーブルコインは、十分な有機的な普及を得るのに苦労しており、その成長は自発的な市場需要ではなく、外部からのインセンティブに依存することが多いのです。そのため、真に持続可能なビジネスモデルを構築することは困難です。
現状の重要な問題は、市場リターンが依然としてトークンインセンティブによって大きく左右されていることです。新しいステーブルコインプロジェクトであれば、競合他社よりも長く存続できるかどうか、つまりインセンティブ予算が枯渇する前に投資を継続できるかどうかという賭けに出なければなりません。
しかし、トークンインセンティブは永遠に続くものではありません。本質的には、プロジェクト側が利益を補助しているのです。ステーブルコインは、ある時点で、長期的かつ持続可能なビジネスモデルを実現するために、自らの「有機的リターン」を通じてこれらのコストを賄えるようにならなければなりません。
どのステーブルコインが最終的にこれを達成するかは分かりませんが、一つ確かなことは、すべてが達成できるわけではないということです。この点において、Gyroscopeは独自の優位性を持っていると考えています。ほとんどのステーブルコインは、それを支えるDEX製品なしに孤立して存在しており、またほとんどのDEXプロジェクトには、単独で持続的に利益を生み出すことができるステーブルコインが欠けています。Gyroscopeのアプローチは、DEXの収益性とステーブルコインの需要を組み合わせ、相乗効果を生み出します。この統合モデルは、将来的にステーブルコインの商業的持続可能性を実現するためのより最適なソリューションになる可能性があると考えています。ダイナミック流動性プールリンクBlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事