破壊は Uniswap の最後の手段です。
目が覚めたらUNIが40%近く上昇し、DeFiセクター全体を牽引していました。
急騰の理由は、Uniswapが最後の切り札を明かしたことです。Uniswap創設者のヘイデン氏が新たな提案を発表しました。その核心は、古くからある「手数料スイッチ」というテーマです。実は、この提案は過去2年間で7回も提案されており、Uniswapコミュニティにとって目新しいものではありません。
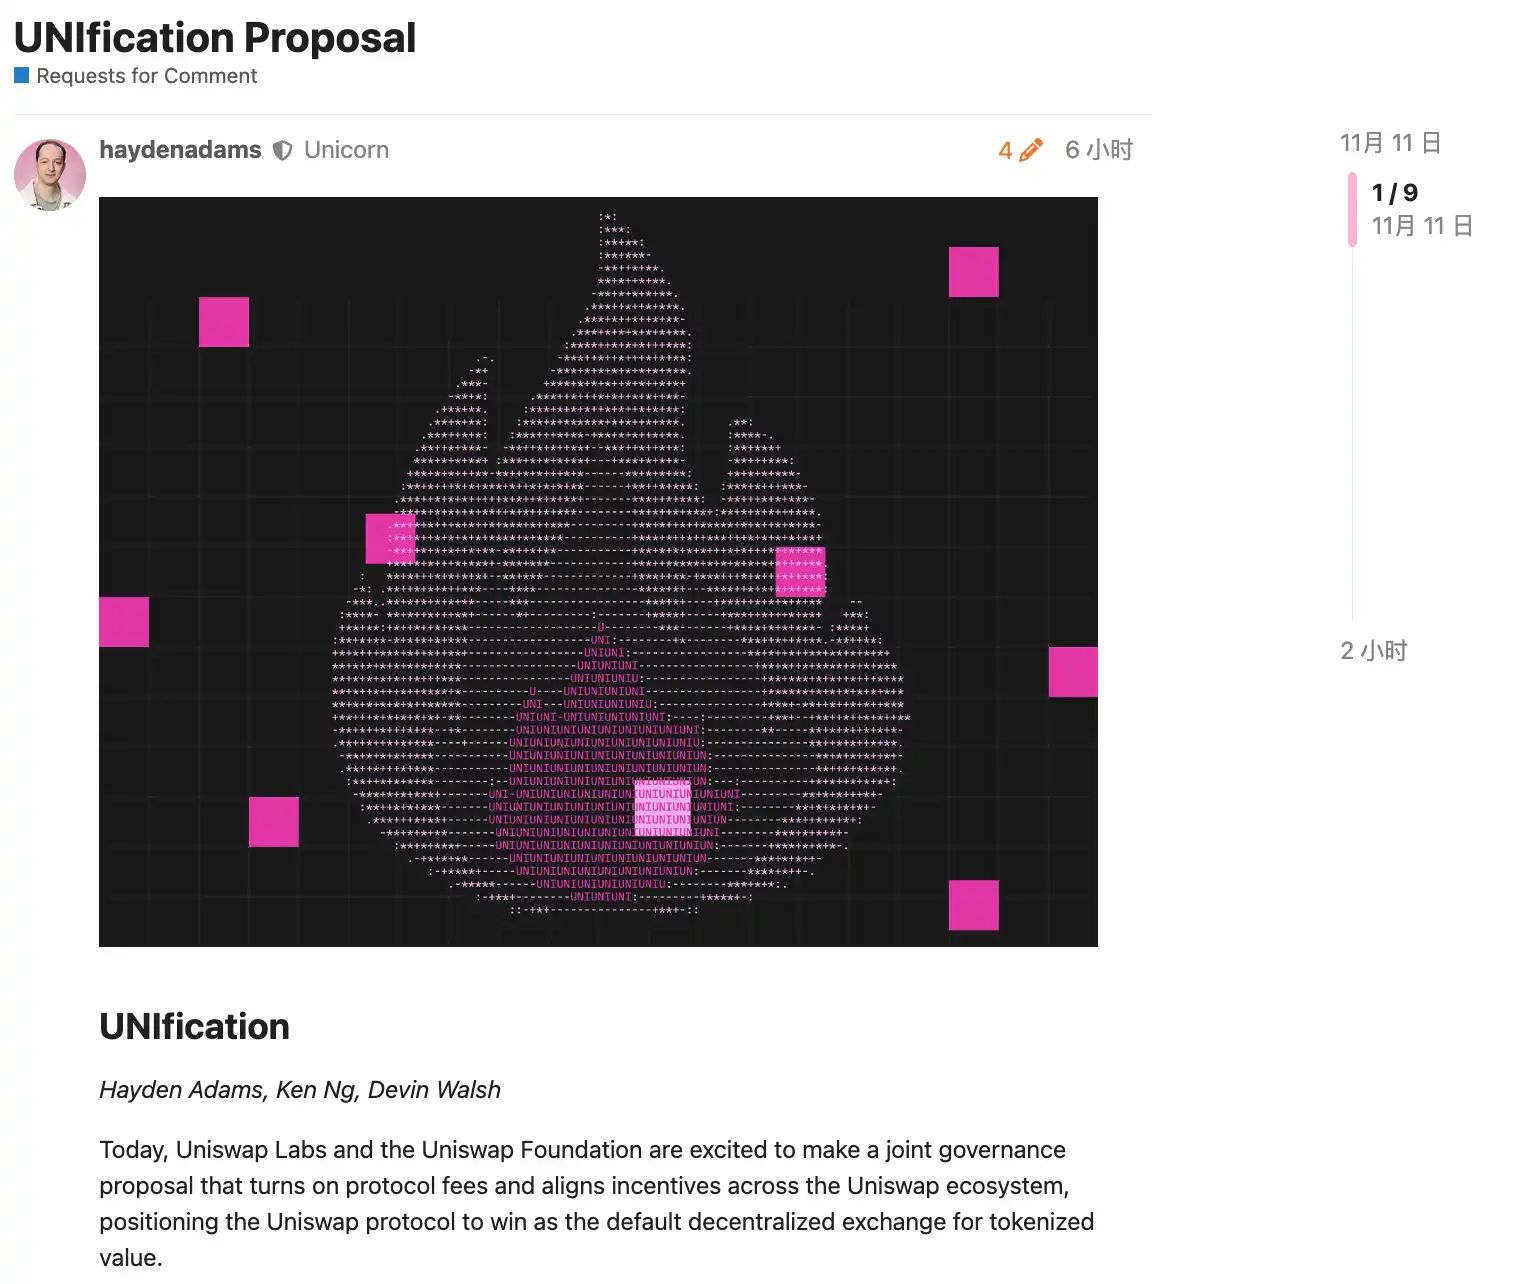
しかし、今回は違います。この提案はヘイデン氏自身が提案したもので、手数料スイッチに加え、トークンバーンやLabsとFoundationの合併といった一連の対策も含まれています。現在、一部の大口投資家が支持を表明しており、予測市場では提案可決の確率は79%と高くなっています。
「手数料スイッチ」:2年間で7回の失敗、そして失敗の繰り返し
手数料スイッチは、DeFi分野では実に一般的な仕組みです。Aaveを例に挙げてみましょう。 2025年には手数料スイッチを成功させ、「購入+分配」モデルを用いてプロトコル収益をAAVEトークンの買い戻しに充て、価格を180ドルから231ドルに押し上げ、年率75%の増加となりました。
Aave以外にも、Ethena、Raydium、Curve、Usualといったプロトコルも手数料スイッチで大きな成功を収め、DeFi業界全体に持続可能なトークンエコノミクスのパラダイムを提供しています。
Aave以外にも、Ethena、Raydium、Curve、Usualといったプロトコルの手数料スイッチも目覚ましい成功を収め、DeFi業界全体に持続可能なトークンエコノミクスのモデルを提供しています。
これほど多くの成功例があるにもかかわらず、なぜUniswapでは実現できないのでしょうか?a16zは容認しましたが、Uniswapの苦境は始まったばかりです。そこで、キープレイヤーであるa16zについて見ていきましょう。歴史的に、Uniswapの定足数は一般的に低く、投票基準に達するには通常約4,000万UNIが必要でした。しかし、このベンチャーキャピタル大手は以前、約5,500万UNIトークンを保有しており、投票結果に大きな影響力を持っていました。彼らは関連提案に一貫して反対してきました。2022年7月には、2回の温度チェックにおいて棄権し、フォーラムで懸念を表明しただけでした。しかし、2022年12月に行われた3回目の提案では、ETH-USDTやDAI-ETHなどのプールが1/10の手数料でオンチェーン投票を有効化する準備をしていた際、a16zは1,500万UNI票を用いて明確に反対票を投じました。この投票は最終的に45%の賛成票で終了し、賛成多数となりましたが、定足数不足のため否決されました。フォーラムにおいて、a16zは「法的および税務的要素を考慮しない提案は最終的に支持できない」と明言しました。これは彼らにとって初めての公的な反対票となりました。
その後の提案においても、a16zは一貫してこの姿勢を維持しました。2023年5月と6月には、GFX Labsが2つの手数料関連の提案を発表しました。6月の提案は54%の支持を得ましたが、最終的には定足数不足のため否決されました。これはa16zが投じた1,500万票の反対票の影響によるものです。2024年3月のガバナンス強化提案でも同じ状況が続きました。約5,500万人のUNIが支持しましたが、a16zの反対により否決されました。最も劇的なのは、2024年5月から8月にかけての提案で、ワイオミング州にDUNAの法人を設立することで法的リスクを回避しようとした点です。当初8月18日に予定されていた投票は、「匿名の利害関係者からの新たな質問」(a16zであると広く考えられています)により無期限に延期されました。
では、a16zは一体何を懸念しているのでしょうか?その核心は法的リスクにあります。彼らは、手数料スイッチが有効化されると、UNIトークンは証券に分類される可能性があると考えています。米国でよく知られているハウイーテストによれば、投資家が「他者の努力から利益を得る」という合理的な期待を持っている場合、その資産は証券とみなされる可能性があります。手数料スイッチはまさにそのような期待を生み出します。プロトコルが収益を生み出し、トークン保有者がその利益を分配するというものです。これは、従来の証券の利益分配モデルと非常に類似しています。a16zのパートナーであるマイルズ・ジェニングス氏は、フォーラムのコメントで「法人格を持たないDAOは、個人賠償責任のリスクに直面する」と率直に述べています。証券法上のリスクに加えて、税務問題も同様に厄介です。手数料がプロトコルに流入すると、IRS(内国歳入庁)はDAOに法人税の支払いを命じる可能性があります。初期の推定では、追徴税額は最大1,000万ドルに達する可能性があります。問題は、DAOが分散型組織であるため、従来の企業のような法人格と財務構造を欠いていることです。どのように税金を支払い、誰がこれらの費用を負担すべきかは、未解決の問題として残っています。明確な解決策がないまま、手数料スイッチを性急に有効化すると、ガバナンスに関わるすべてのトークン保有者が税務リスクにさらされる可能性があります。現在、UNIはa16zの暗号資産ポートフォリオにおいて最大の単一トークンであり、約6,400万UNIを保有しており、依然として投票結果に独自に影響を与える力を持っています。しかし、トランプ大統領の当選とSECの指導部交代により、暗号資産業界は政治的安定期を迎え、Uniswapの法的リスクは軽減され、a16zの姿勢も徐々に軟化していることは周知の事実です。明らかに、これはもはや問題ではなく、この提案が可決される可能性は大幅に高まっています。しかし、これは他の矛盾がないという意味ではありません。Uniswapの手数料切り替えメカニズムには、まだ議論の余地があります。
ケーキを食べて、それをまた食べることはできません
これらの新しい議論点を理解するために、この手数料切り替えの仕組みを簡単に説明する必要があります。
技術的な実装の観点から、この提案は手数料体系に詳細な調整を加えました。V2プロトコルでは、総手数料は0.3%で変わりませんが、0.25%がLPに割り当てられ、0.05%がプロトコルに渡されます。V3プロトコルはより柔軟で、プロトコル手数料はLP手数料の4分の1から6分の1に設定されています。たとえば、0.01%の流動性プールでは、プロトコル手数料は0.0025%で、25%のシェアに相当します。
これらの新たな物議を醸す点を理解するために、この手数料切り替えの仕組みを簡単に説明する必要があります。
技術的な実装の観点から、この提案は手数料体系に詳細な調整を加えました。V2プロトコルでは、総手数料は0.3%のままですが、0.25%がLPに割り当てられ、0.05%がプロトコルに配分されます。
0.3%の流動性プールでは、プロトコル手数料は0.05%で、約17%を占めます。
0.01%の流動性プールでは、プロトコル手数料は0.0025%で、25%のシェアに相当します。一方、0.3%のプールではプロトコル手数料は0.05%で、約17%を占めます。
流動性プールが0.01%の場合、プロトコル手数料は0.0025%で、LPの取り分全体の約25%に相当します。この手数料体系に基づくと、Uniswapは保守的に見て年間1,000万ドルから4,000万ドルの収益を生み出す可能性があり、強気相場のシナリオでは、過去のピーク取引量に基づくと、この数字は5,000万ドルから1億2,000万ドルに達する可能性があります。一方、この提案には、流通供給量の16%に相当する1億UNIトークンの即時バーンと、継続的なバーンメカニズムの構築も含まれています。つまり、手数料の切り替えによって、UNIは「価値のないガバナンストークン」から真の利回り資産へと変貌を遂げるのです。これは確かにUni保有者にとって朗報ですが、まさにそこに問題が潜んでいます。 「手数料スイッチ」の本質は、LPとプロトコル間の収益の再分配にあるからです。トレーダーが支払う手数料の総額は変わりませんが、元々LPに完全に帰属していた収益の一部がプロトコルに分配されることになります。最終的には、プロトコル収益の増加はLPの収入を減少させることになります。「ケーキを食べて ...これらの悪影響を軽減するために、この提案では革新的な補償策も提案されています。たとえば、MEVの内部化のためのPFDAメカニズムは、LPに10,000ドルの取引ごとに0.06ドルから0.26ドルの追加報酬を提供できます。フック機能のV4バージョンは動的な手数料調整をサポートしており、アグリゲーターフックも新しい収入源を開拓できます。さらに、この提案では段階的な実装戦略を採用しており、コア流動性プールでのパイロットプログラムから開始し、影響をリアルタイムで監視し、データに基づいて調整します。 手数料切り替えのジレンマ これらの緩和策にもかかわらず、LPの懸念を本当に払拭し、最終的に提案を実現できるかどうかはまだわかりません。結局のところ、ヘイデン自身でさえ、Uniswapをこの窮地から救うことはできないかもしれません。より直接的な脅威は、市場競争、特にベースチェーンにおけるAerodromeとの直接対決から生じます。 Uniswapの提案を受けて、Aerodromeの開発チームであるDromos LabsのCEO、Alexander氏はXで皮肉を込めてこうコメントした。「Dromos Labsにとって最も重要な日の前日に、最大のライバルがこのような大失態を犯すとは想像もしていませんでした。」AerodromeはBaseチェーンでUniswapを圧倒している。データによると、過去30日間のAerodromeの取引量は約204億6,500万ドルで、Baseチェーンの市場シェアの56%を占めている。一方、UniswapのBaseチェーンにおける取引量は約120億~150億ドルで、市場シェアはわずか40~44%だ。Aerodromeは取引量で35~40%リードしているだけでなく、TVL(総付加価値)も4億7,300万ドルと、Uniswapの3億~4億ドルを上回っている。この差の根底にあるのは、LP(リミテッド・パートナー)の利回りの大きな差だ。例えば、ETH-USDCプールでは、Uniswap V3の年率利回りは約12~15%で、取引手数料のみから得られています。一方、AerodromeはAEROトークンインセンティブを通じて、年率50~100%、あるいはそれ以上の利回りを提供することができ、これはUniswapの3~7倍に相当します。過去30日間で、Aerodromeは1,235万ドルのAEROインセンティブを配布し、veAERO投票メカニズムを通じて流動性を正確に誘導しました。対照的に、Uniswapは主にオーガニック手数料に依存しており、時折ターゲットを絞ったインセンティブプログラムを立ち上げていますが、競合他社よりもはるかに小規模です。コミュニティメンバーの一人が指摘したように、「Baseにおける取引量でAerodromeがUniswapを圧倒できるのは、流動性プロバイダー(LP)が投資する流動性1ドルあたりのリターンのみを重視しているからだ。Aerodromeはこの点で優れている」。この指摘はまさにその通りだ。LPはUniswapのブランド力で留まるのではなく、利回りのみを気にしている。Baseのような新興L2取引所において、ネイティブDEXであるAerodromeは、特別に最適化されたve(3,3)モデルと高いトークンインセンティブにより、強力な先行者利益を確立している。こうした状況下で、Uniswapが手数料スイッチを導入し、LPのリターンをさらに削減すれば、Aerodromeへの流動性流出が加速する可能性がある。モデル予測によると、手数料スイッチは4~15%の流動性流出につながる可能性があり、Baseのような競争の激しい市場ではこの割合はさらに高くなる可能性がある。流動性が低下すると、スリッページが増加し、取引量も減少するという負のスパイラルが生じる。この新たな提案はUniswapを救うことができるのだろうか?純粋に数字的な観点から見ると、手数料の切り替えは確かにUniswapにかなりの収益をもたらす可能性があります。コミュニティメンバーのWajahat Mughal氏による詳細な計算によると、バージョンV2とV3だけでも状況はすでにかなり深刻です。V2プロトコルは2025年初頭から合計5億300万ドルの手数料を生み出しており、そのうちイーサリアムメインネットは3億2000万ドルを占め、過去30日間の取引量は500億ドルに達しています。手数料を1/6に分割して計算すると、2025年のプロトコル手数料収入はイーサリアムメインネットの活動に基づいて5300万ドルに達すると予測されています。V3プロトコルはさらに好調で、年初来の手数料総額は6億7100万ドルに達し、そのうち3億8100万ドルはイーサリアムメインネットからのものであり、30日間の取引量は驚異的な710億ドルに達しています。異なる手数料プール間の収益分配(低手数料プールがプロトコル手数料の1/4、高手数料プールが1/6)を考慮すると、V3は年初来で既に6,100万ドルのプロトコル手数料を生み出している可能性があります。V2とV3を合計すると、年初来のプロトコル手数料収入は1億1,400万ドルと推定されますが、これは年が残り6週間での数字です。さらに重要なのは、この数字がUniswapの収益ポテンシャルを完全に捉えきれていないことです。この数字には、V3プールの残り20%、イーサリアムメインネット外のすべてのチェーンからの手数料(特にイーサリアムメインネットとほぼ同じ手数料を生み出すベースチェーン)、V4の取引量、プロトコル手数料割引オークション、UniswapX、アグリゲーションフック、そしてUnichainのソーター収入は含まれていません。これらすべての要素を考慮すると、年間収益は簡単に1億3,000万ドルを超える可能性があります。
1億UNIトークン(現在の価格で8億ドル以上の価値)を即時バーンする計画と相まって、Uniswapのトークンエコノミクスは根本的に変化します。バーン後の完全希薄化後評価額は74億ドルに低下し、時価総額は約53億ドルになります。年間収益1億3000万ドルに基づくと、Uniswapは毎年流通供給量の約2.5%を買い戻し、バーンすることができます。
これは、UNIの株価収益率(PER)が約40倍であることを意味します。これは決して安くはありませんが、まだ十分に実現されていない多くの収益成長メカニズムを考慮すると、大幅な下落余地があります。コミュニティのあるメンバーが述べたように、「UNIトークンが真に保有するのが魅力的になったのは今回が初めてだ」。
しかし、これらの印象的な数字の背後には、無視できない懸念が潜んでいます。まず、2025年の取引量は、主に強気相場の影響で、過去数年間と比べて大幅に増加しています。市場が弱気相場に入ると、取引量は急激に減少し、プロトコル手数料収入もそれに応じて減少します。
強気相場データに基づく収益予測を長期評価の根拠とすることは、明らかに誤解を招きます。次に、バーンの方法と、潜在的な買い戻しメカニズムの具体的な運用方法は依然として不明です。Hyperliquidと同様の自動買い戻しシステムを採用するのか、それとも他の手段で実施されるのか?買い戻しの頻度、価格感応度、市場への影響はすべて、バーンメカニズムの実際の有効性に直接影響します。不適切な実装が行われた場合、大規模な市場買い戻しは価格変動を引き起こし、UNI保有者を「左手から右手へ」という厄介な状況に陥らせる可能性があります。Aerodrome、Curve、Fluid、Hyperliquidなどのプラットフォームは高いインセンティブを通じて流動性を獲得していますが、UniswapのLPリターンの削減は資本流出を加速させるのでしょうか?データは良好に見えますが、流動性の基盤がなければ、どんなに印象的な収益予測も空論に過ぎません。手数料の切り替えは間違いなくUNIの価値を支えるでしょう。しかし、これがUniswapを真に「救い」、かつてのDeFi界の巨人であるUniswapを再びピークに導くことができるかどうかはまだ分かりません。時間と市場の検証が必要になるでしょう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事