韓国におけるUpbit独自のブロックチェーンGiwaのメリットは何ですか?
原題:UpbitとBithumbが独自のブロックチェーンを立ち上げたらどうなるか?
原著者:Tiger Research
原訳者:Ismay、BlockBeats
編集者注:本調査レポートは8月20日に初公開され、UpbitとBithumbが独自のブロックチェーンを構築した場合に考えられる様々な可能性を探りました。当時は仮説と推測の域を出ませんでした。昨夜、韓国最大の取引プラットフォームであるUpbitが独自のL2 Giwaの正式ローンチを発表し、この推測は現実のものとなりました。
この動きは、「CEXによる独自のブロックチェーン構築」の加速傾向を裏付けるだけでなく、韓国のプラットフォームが取引手数料を中心としたビジネスモデルから、より想像力豊かなインフラ競争へと移行しつつあることを示しています。これまでの分析と合わせて、市場参加者は次の点を注視し続けるだろう。Upbitは、その巨大なユーザーベースと流動性の優位性をどのように活用して、Giwaを新たなエコシステムのエントリーポイントとして確立するのか。そして、この動きはBithumb、より広範な韓国の暗号通貨業界、さらに広くはどのような波及効果をもたらすのか。以下は、明確にするために編集および要約された全文である。 世界的な中央集権型取引プラットフォームは、新たな収益源を解き放つために、ますます独自のブロックチェーンを立ち上げている。UpbitとBithumbもこの競争に加わる可能性がある。考えられる4つの道筋は、OPスタックに基づくセカンドレイヤーネットワーク、韓国ウォンのステーブルコインインフラ、韓国独自の市場流動性の活用、および非上場企業の株式のトークン化である。各シナリオは、韓国市場の独自の特徴を反映している。しかし、規制上の制限と技術的な複雑さが依然として大きな障害であり、短期的には実装が困難になっている。取引量の減少と世界的な競争の激化により、両プラットフォームは緊急に新たな成長ドライバーを見つける必要がある。
CEX主導のインフラ競争が始まる
プラットフォームはブロックチェーンインフラ競争に積極的に参加しています。Coinbase(@coinbase)はBase(@base)、Kraken(@krakenfx)はInk(@inkonchain)、そしてRobinhood(@RobinhoodApp)が最近参入し、競争はますます激化しています。
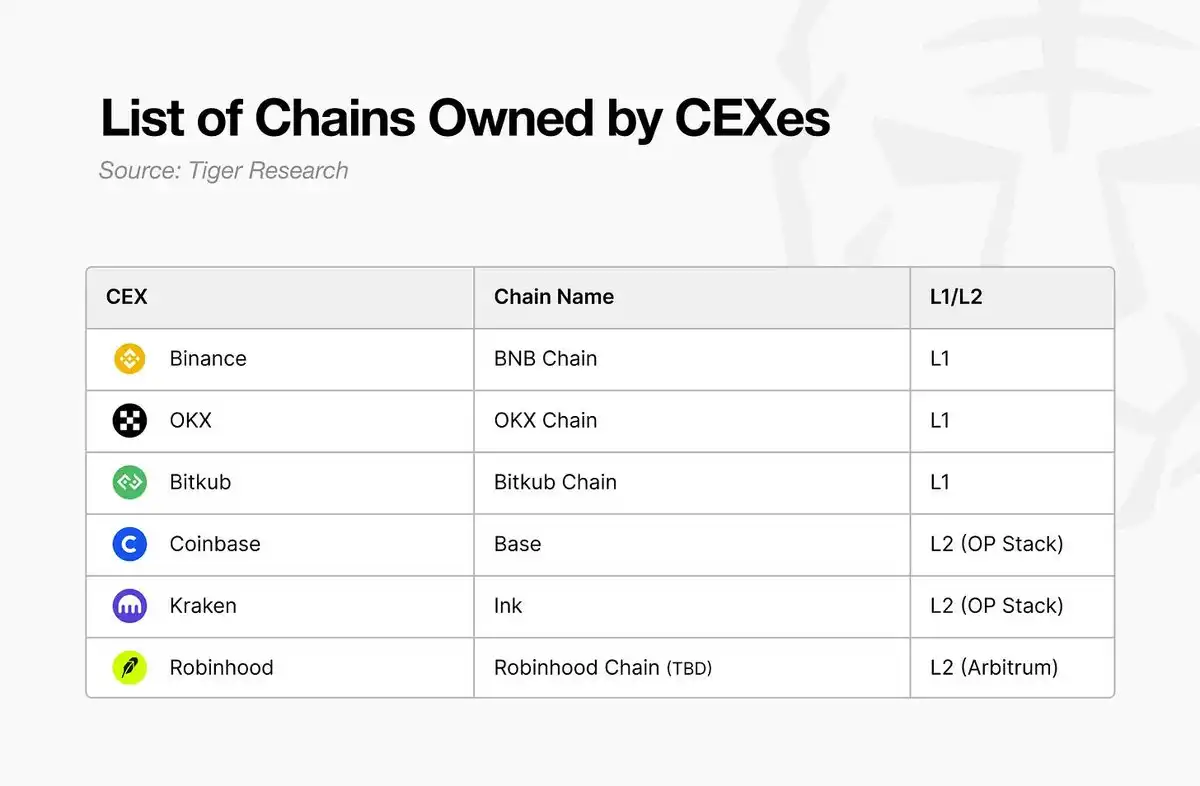
両主要プラットフォームは、この傾向を以前から認識していました。 UpbitとBithumbは、海外子会社の設立や事業多角化を通じてグローバル展開を推進してきました。しかし、「韓国版CEX」ブランドのみに依存するだけでは、海外で競争優位性を確立することが困難であることが判明しました。
両社は様々なプラットフォーム型事業も展開してきましたが、そのほとんどはコア事業との深い融合が欠如していたため失敗に終わりました。さらに、規制当局による制裁措置も、多角化の取り組みを制約しています。
今日、外部環境は変化しています。トランプ大統領の仮想通貨推進政策により、世界的な規制環境が改善され、CEXは新たな成長戦略をより積極的に推進できるようになりました。こうした背景から、UpbitとBithumbにとって、独自のブロックチェーンを立ち上げることは現実的な選択肢となっています。実際にパブリックチェーンを立ち上げれば、結果は大きく異なる可能性があります。両プラットフォームは、大規模なユーザーベースと豊富な流動性という「非対称的な優位性」を直接活用できるだけでなく、韓国独自の市場特性が差別化された価値創造の可能性をさらに広げています。シナリオ1:OPスタックに基づくレイヤー2ネットワーク UpbitとBithumbが独自のチェーンを構築する場合、レイヤー1よりもレイヤー2を選択する可能性が高いでしょう。主な理由は、開発の複雑さと必要なリソースです。レイヤー1の開発と保守には莫大な投資が必要です。一方、レイヤー2はロールアップサービスによって参入障壁を下げていますが、それでも深い技術的専門知識が必要です。例えば、KrakenのInkプロジェクトでは、約40人の開発者が動員されました。CEXにとって、このようなインフラを独自に開発・運用することは負担が大きすぎます。彼らは、高性能な基盤インフラを自社で構築するよりも、インフラを通じてプラットフォーム事業を拡大することに重点を置いています。規制リスクはレイヤー1の実装をさらに阻害します。レイヤー1チェーンは通常、ネイティブトークンの発行を必要としますが、韓国の規制環境ではトークンの発行は事実上不可能であり、重大なコンプライアンスリスクを伴います。そのため、ネイティブトークンに依存せずに動作するレイヤー2モデルが最も現実的かつ実行可能な選択肢となり、これはCoinbaseのアプローチと密接に一致しています。レイヤー2開発には様々な技術スタックが存在しますが、Optimism(OP)スタックは世界中のCEXにおいて事実上の業界標準と広くみなされています。CoinbaseのBaseとKrakenのInkはどちらもこの基盤上に構築され、プラットフォームが独自のブロックチェーンを構築するためのパラダイムを徐々に確立しました。Robinhoodは特別なケースであり、異なる戦略目標からArbitrumを選択しました。CoinbaseとKrakenは相互運用性を通じてエコシステムの広範な拡大を実現することに重点を置いているのに対し、Robinhoodは金融サービスをブロックチェーンに直接移行することを優先しています。 Arbitrum の優れたカスタマイズ柔軟性は、明らかに後者の戦略と一致しています。UpbitとBithumbの目標はCoinbaseと似ており、巨大なユーザーベースを活用してオンチェーンサービスを拡大し、手数料主導のビジネスモデルの限界から抜け出し、新しい収益源を開発することです。このプロセスでは、オープン性と相互運用性が非常に重要です。したがって、UpbitとBithumbが独自のチェーンを立ち上げる場合、最も可能性の高い選択肢は、OPスタックに基づくパブリックレイヤー2になります。 シナリオ2:韓国ウォン建てステーブルコインインフラ もう1つの可能性のある道は、UpbitとBithumbが独自のチェーン上に韓国ウォン建てステーブルコイン専用のインフラを構築することです。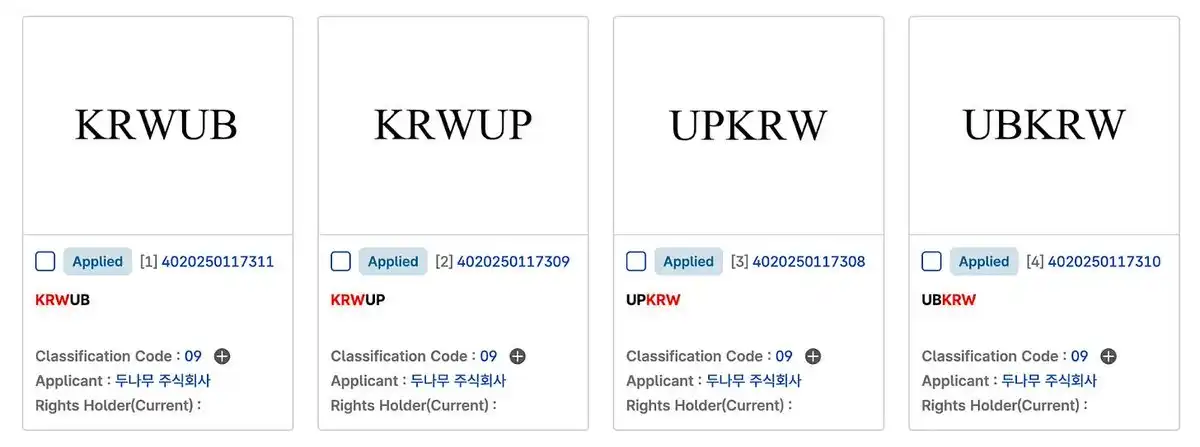 2つの主要なCEX取引所はどちらもステーブルコイン市場で積極的に活動しています。UpbitとBithumbはどちらもステーブルコインの商標を出願しています。Upbitは、韓国ウォン建てステーブルコイン市場への参入に向けて、韓国の大手モバイル決済サービスであるNaver Payとの提携を公式に発表しました。 Upbitを最も有力な牽引役として捉えると、現実的なシナリオとしては、Naver Payが韓国ウォン建てのステーブルコインを発行し、Upbitがブロックチェーンインフラを提供するというものがあります。この構造は、仮想資産利用者保護法の規制を回避します。仮想資産利用者保護法では、プラットフォームが自社または関連会社が発行する仮想資産の取引を禁止しています。このモデルでは、ステーブルコイン向けに最適化された専用インフラを構築することが鍵となります。そして、現実世界の決済機能とプライバシー保護メカニズムを追加することで、サービスの差別化を図ることができます。例えば、ユーザーがガス料金を韓国ウォン建てのステーブルコインで直接支払えるようにネットワークを設計することが可能です。これは、すべての取引がステーブルコインを中心に展開される、ステーブルコインを中心としたエコシステムの構築を目指すArc Network(@arc)のUSDC向けモデルに似ています。このようなアーキテクチャは、ユーザーに安定したコスト体験を提供し、韓国ウォン建てのステーブルコインに対する持続可能な市場需要を生み出すでしょう。もちろん、技術的な制約は残ります。Optimismはガス料金の支払いにデフォルトでEthereumを使用しており、カスタムガストークンのサポートを停止しています。したがって、より高度なカスタマイズ機能を提供するArbitrumベースの第2層ネットワーク、または韓国ウォン建てステーブルコインをネイティブトークンとするレイヤー1ブロックチェーンの方が、より適切な選択肢となる可能性があります。
想定シナリオ3:韓国の流動性プレミアムの活用
UpbitとBithumbが採用する可能性のある戦略の1つは、韓国市場が提供する流動性プレミアムを最大限に活用することです。現在、韓国は高い流動性を誇り、法定通貨建て取引量で世界第2位にランクされています。しかし、この流動性の多くは、CEXの内部システムに限定されたままです。
CEXは、ユーザーが預けた資産に基づいてupBTCやbbBTCなどのラップトークンを発行できます。CoinbaseのcbBTCはその代表例です。これらのラップトークンは他のチェーンでも使用できますが、プラットフォームが自社アプリ内でのワンクリック統合などの便利な機能を提供すれば、ユーザーは自社チェーンに留まる可能性が高くなります。これは、流動性を得るためにプロジェクトをエコシステムに引き付けるだけでなく、エコシステムの活動を促進し、最終的にはプラットフォームがインフラ収益を生み出すのに役立ちます。さらに、プラットフォームはこれらのラップトークンを使用して、レンディングを含むさまざまなビジネスモデルを直接テストできます。シナリオ4:IPO前の株式トークン化市場への参入 もう一つの可能性のある道筋は、UpbitとBithumbがプライベートエクイティトークン化市場に参入することです。UpbitはすでにUstockplusプラットフォームを通じてIPO前の株式取引を運営しており、かなりの経験を積んでいます。しかし、このモデルはまだピアツーピアマッチングのレベルにとどまっており、買い手は売り手が注文を出すのを待たなければなりません。相手方がいなければ、取引は完了しません。このモデルは流動性の不足と執行効率の予測不能性という問題を抱えています。IPO前の株式をプライベートブロックチェーン上でトークン化することで、この状況は大きく変わる可能性があります。トークン化された株式は、流動性プールやマーケットメーカーを通じて継続的に取引することができ、所有権の移転はスマートコントラクトによって自動的かつ透明に実行されます。取引効率の向上に加え、自動配当、条件付き取引、プログラマブル株主権利といったオンチェーン機能も実現可能となり、従来の証券システムでは実現が困難な金融商品の設計が可能になります。注目すべきは、Naverが最近、Dunamuの子会社であるUstockplusへの出資に関心を示したことです。このモデルでは、Upbitがオンチェーンインフラを提供し、Naverがプラットフォーム運営と現物株式管理を担当します。この構造は既存の規制枠組み内で実現可能であり、取引インフラと証券管理機能を効果的に分離することで、制度リスクを軽減します。また、プラットフォームが株式トークン化市場に参入し、既存サービスの欠陥を解消することも可能になります。結論
UpbitとBithumbが独自のブロックチェーンを立ち上げるための様々なシナリオを検討してきましたが、依然として多くの現実的な障害が残っています。最大の制約は規制です。韓国は「ポジティブリスト」規制を採用しており、法律で明確に規制されていないサービスの導入は困難です。さらに、両プラットフォームは大規模コングロマリットに指定されたことで、コンプライアンス上の負担が増大しています。さらに、Coinbaseの代表であるJesse Pollak氏のようなWeb3ネイティブのリーダーが不足していることも、プロセスをさらに複雑にしています。短期的には、このようなパブリックチェーンが真に実現する可能性は依然として低いと言えるでしょう。
しかし、だからといって見通しが全く暗いというわけではありません。2021年のピーク以来、国内取引量は減少を続け、世界的な競争は激化しています。単一の手数料モデルでは成長の可能性は限られており、これまでの多角化の試みも大きな成果を上げていません。持続的な成長には、新たな原動力となるものを見つける必要があります。こうした状況において、自社構築のブロックチェーンを用いた大胆な実験は、彼らの競争優位性(大規模なユーザーベースと豊富な流動性)に最も合致する現実的な多角化戦略の新たな柱となる可能性があります。もちろん、これらはすべて規制当局の姿勢の変化を前提としています。政策によって健全な市場の発展が確保され、制度の柔軟性が向上すれば、UpbitとBithumbはより積極的に多様な事業を展開できるようになります。これは、両プラットフォーム自体の成長を後押しするだけでなく、韓国のブロックチェーンエコシステム全体の競争力を高めることにもつながります。「元のリンク」
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事