韓国最大の取引プラットフォームUpbitがNAVERに買収される。仮想通貨市場は「財閥時代」を迎えるのか?
原題:「韓国最大の取引プラットフォームUpbitがNAVERに買収される、仮想通貨市場は『財閥時代』に突入するのか?」
原著者:TechFlow
韓国ブロックチェーンウィーク(KBW)がソウルで盛況のうちに開催され、仮想通貨コミュニティの注目は韓国に集まっています。
現在、韓国メディアの東亜日報は木曜日、韓国のインターネット大手NAVERがUpbitの親会社であるDunamuと株式交換を行い、Dunamuを子会社化する計画だと報じました。
これは、韓国最大のインターネット企業が国内最大の仮想通貨取引プラットフォームを支配することを意味します。
現在、韓国の仮想通貨市場は前例のない活況を呈しています。
韓国のユーザーアカウント韓国の5大取引プラットフォームの利用者数は960万人を超え、総人口の約18.7%を占めています。Upbitは市場シェアの80%以上を占め、1日の取引量は常時100億ドルを超えています。韓国ウォンは、世界で暗号資産取引において米ドルに次いで2番目に大きな法定通貨となっています。今月初め、Upbit開発者会議において、DunamuはWeb3ベースのブロックチェーン「GIWA Chain」と「GIWA Wallet」を発表しました。OP Rollup技術を基盤とするこのレイヤー2は、Upbitの技術的野心を示しています。今回の株式交換取引は、全く予告なく行われたものではありません。今年7月、両者は韓国ウォン建てステーブルコインの開発で提携することを発表しました。9月には、NaverがDunamuの証券取引プラットフォームの株式70%を取得しました。これらの動きは、本格的な買収への前兆と言えるでしょう。Dunamuの現在の評価額は約8兆2600億ウォン(60億ドル)です。取引が成立すれば、韓国の暗号資産業界史上最大の合併・買収となる。
ネイバーとは? 韓国版Google + テンセント
ネイバーは韓国最大のインターネット企業であり、時価総額は約500億ドルです。
韓国において、ネイバーの地位はGoogleとテンセントを合わせた規模に相当します。検索エンジン市場の70%を独占しているだけでなく、自社製品を通じて広大なインターネットエコシステムを構築しています。
中国ユーザーの多くはNAVERという名前に馴染みがないかもしれませんが、LINEはよく知っています。NAVERの子会社であるLINEは、日本と東南アジアで2億人以上のユーザーを抱え、アジア最大級のインスタントメッセージアプリとなっています。NAVERの事業範囲はそれだけにとどまりません。フィンテック子会社のNAVER Financialは、韓国最大のモバイル決済プラットフォーム「NAVER Pay」を運営しており、3,000万人のユーザーを抱え、韓国人口の半分以上をカバーしています。オンラインショッピングからオフライン決済、送金から資産管理まで、NAVER Payは韓国人の日常生活に欠かせないものとなっています。他のグローバルテック大手企業と同様に、NAVERはコアプラットフォーム(検索エンジン)を通じてユーザーを獲得し、継続的にサービスを拡張することで、ユーザーが離脱しにくいエコシステムを構築しています。NAVERは金融分野での存在感を急速に高めています。ネイバーファイナンシャルは2019年に設立され、2020年にデジタルバンキングサービスを開始し、2024年に証券取引ライセンスを取得しました。今年9月、ネイバーペイはドゥナムの子会社である証券プラス未上場企業の株式70%を686億ウォンで取得しました。アップビットの買収により、ネイバーの金融環境が完成します。買収が完了すると、ネイバーは以下のものを所有することになります。 - 決済ツール(ネイバーペイ) - 証券取引(証券プラス) - 暗号取引(アップビット) - 近日発売予定の韓国ウォン建てステーブルコイン - この垂直統合により、ネイバーは法定通貨から暗号資産まで、幅広い金融サービスをユーザーに提供できます。さらに重要なのは、LINEの2億人の海外ユーザーを抱えているため、このシステムは韓国を越えてアジア市場全体をカバーする可能性を秘めているということです。韓国の特徴:財閥系企業とWeb3の融合
ネイバーによるアップビットの買収は、特異なケースではありません。韓国の大手企業が暗号資産市場に本格参入しつつあることを示す最新の兆候です。
カカオの計画はさらに以前から始まっていました。2019年にはパブリックブロックチェーン「Klaytn」を立ち上げ、カカオトークの5000万人ユーザーを通じてKlipウォレットを普及させました。KLAYトークンは現在、時価総額で世界トップ50にランクされています。今年9月、KlaytnはLINEが以前開発したFinschiaチェーンとの合併を発表し、新しいKaiaチェーンを設立しました。
サムスンはハードウェアから始めている。2019年のGalaxy S10以降、サムスンのスマートフォンには暗号資産ウォレット機能が組み込まれている。Samsung SDSは、法人顧客向けにブロックチェーンソリューションも提供している。サムスンは直接取引プラットフォームを運営していないものの、インフラ整備への取り組みは明らかだ。従来の金融機関も市場参入を加速させている。今年8月には、KBファイナンシャルや新韓金融など8つの銀行が、韓国ウォン建てステーブルコインの共同開発を発表した。これは、ネイバーとドゥナムがステーブルコインの提携を発表したわずか1か月後のことだ。大企業による支配のこのパターンは、韓国では驚くべきことではない。韓国経済は長い間、大企業によって支配されており、上位10の財閥が国のGDPの大部分を占めている。新しい産業が出現すると、これらの大企業がすぐに参入し、支配的な地位を確立することが多い。 Dunamuは2012年に設立され、2017年にUpbitを立ち上げました。韓国のような市場では、独立系企業が時価総額8兆2600億ウォン規模に成長するのは容易ではありません。競争が激化する中で、今Naverのエコシステムに参加するという選択は戦略的な選択と言えるでしょう。歴史的に見て、韓国の大手企業が暗号資産市場に参入する際には、いくつかの特徴があります。第一に、莫大なリソースを迅速に投入していることです。Kakaoがブロックチェーン開発を決定してからKlaytnのメインネット立ち上げまでは約1年しかかかりませんでした。Naverが7月にステーブルコイン提携を発表してからDunamuの完全買収準備に至るまでは、わずか2ヶ月強でした。第二に、政府の政策との連携が緊密です。今年、韓国政府は中央銀行デジタル通貨プロジェクトを一時停止し、代わりに民間によるステーブルコインの開発を支援しました。この政策転換は、大手企業による暗号資産事業の展開が加速する時期と一致していました。第三に、それぞれが独立したエコシステムを構築しています。 NAVERは独自の決済システム、Kakaoは独自のブロックチェーン、そして銀行連合は独自のステーブルコインを推進しています。各グループが比較的閉鎖的なシステムを構築しているため、ユーザーにとって異なるエコシステム間の移行には非常に高いコストがかかります。このモデルは市場の集中度を高めています。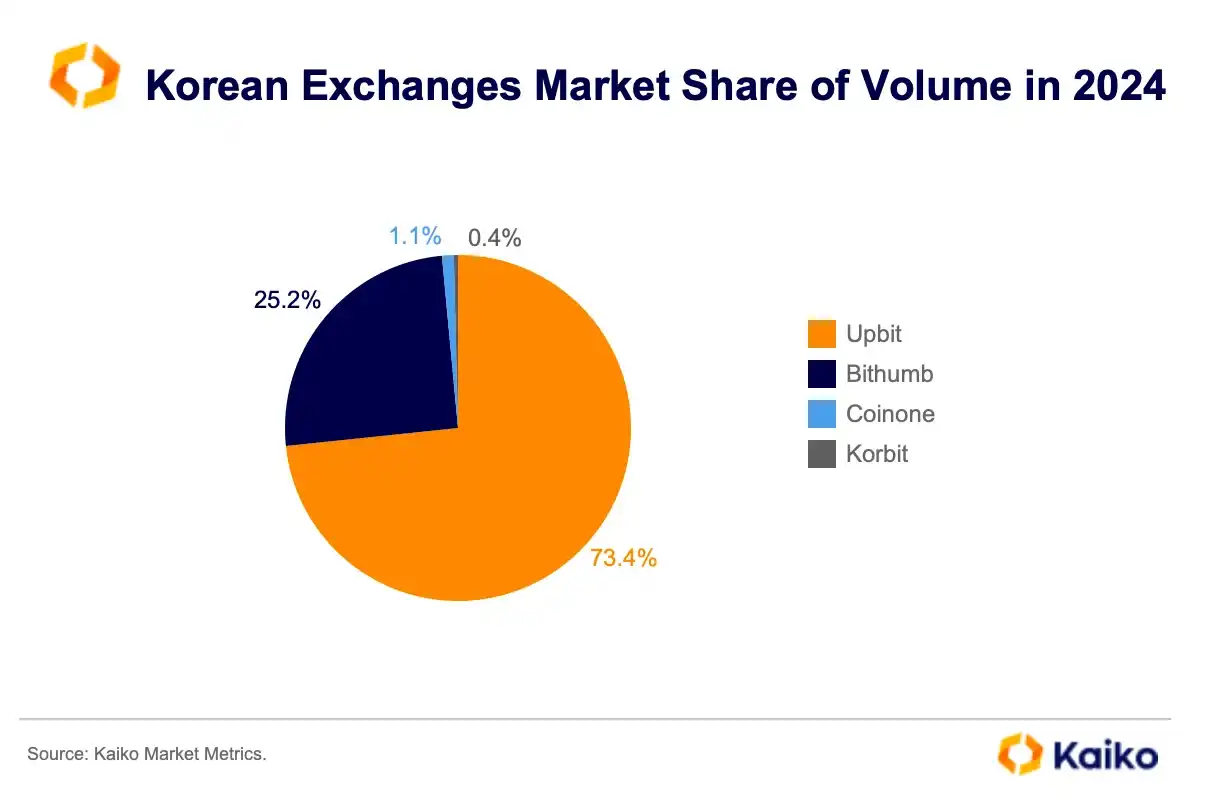 公開データによると、かつて韓国の取引量の約73%はUpbit、約25%はBithumb、残りの市場シェアはCoinone、Korbit、その他に分かれていました。NAVERによるUpbitの買収により、市場の集中度はさらに高まると予想されます。韓国は、財閥主導、迅速、そして実利主義という独自の仮想通貨産業発展モデルを擁しています。分散化が欠けていると思われるかもしれませんが、韓国人は気にしていないようです。韓国人の約20%が利便性とセキュリティを重視し、仮想通貨を取引しています。世界の仮想通貨市場における「新財閥時代」:仮想通貨市場は、韓国だけでなく世界的に、草の根レベルのスタートアップから巨大企業による独占市場へと変貌を遂げつつあります。まずは中東を見てみましょう。Binanceは今年、アブダビの政府系ファンドから投資を受けました。正確な金額は非公開ですが、市場の噂では数十億ドル規模とされています。ドバイ王室は複数の仮想通貨プロジェクトを支援しており、ドバイを「世界の仮想通貨首都」として確立しています。サウジアラビアの公共投資基金(PIF)もブロックチェーンに積極的に投資しています。一方、米国は異なる道を歩んでいます。伝統的な金融システムが仮想通貨市場を徐々に吸収し、最終的には独立した資産クラスへと変貌させつつあります。政府の仮想通貨業界に対する姿勢がますます友好的になるにつれ、ウォール街の主要機関投資家は重点を移し始めている。ブラックロックはビットコインETFを立ち上げ、フィデリティは仮想通貨のカストディサービスを提供し、ゴールドマン・サックスは仮想通貨の取引を開始した… コインベースは比較的独立性を維持しているものの、機関投資家向け事業の割合が増加しており、個人投資家の取引における優位性はますます低下している。日本の状況はより微妙である。楽天は2018年に早くも仮想通貨取引プラットフォームを買収し、SBIホールディングスは日本最大級の仮想通貨プラットフォームを運営している。しかし、韓国の財閥グループの積極的なアプローチとは異なり、日本の大手企業は仮想通貨投資に比較的保守的で、より防御的なアプローチを採用している。これらの異なるモデルは、地域によって仮想通貨に対する異なる理解を反映しているが、結果は似ているように見える。独立系仮想通貨企業はスペースの縮小に直面している一方で、魅力的な仮想通貨資産は機関投資家によってますます保有されている。例えば、大規模なCEXや暗号資産インフラ企業(ステーブルコインなど)は、コンプライアンス遵守と新規ユーザー獲得を背景に、従来型資本からの大規模な投資を徐々に受け入れるか、資本市場への上場を目指しています。BTCとETHは、企業の暗号資産保有において人気の高い資産となっています。この現象をより正確に表現すると、暗号資産市場は階層化していると言えるでしょう。上位層は、機関投資家主導でコンプライアンスを遵守する中央集権型市場です。これにはETF、カストディサービス、認可取引プラットフォームが含まれます。下位層は、コミュニティ主導で実験的な分散型市場です。これにはPerp DEXやMemeが含まれます。
主流市場は大資本によって支配され、一般ユーザーや機関にサービスを提供しています。一方、限界市場は分散化されており、技術革新と実験を続けています。
この現象が良いことなのか悪いことなのかについては、簡単な答えはないかもしれません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事