

Tether のコンプライアンスの冒険: USAT と第二の王国を築けるか?
原題:Tether's Compliance Adventure
原著者:Thejaswini M A、Token Dispatch
原訳者:Block Unicorn
序文
今年8月、Bo Hines氏はホワイトハウスの暗号通貨委員会の役職を辞任し、すぐにTetherの新設米国部門のCEOに就任しました。彼の使命は、GENIUS法に準拠したステーブルコインであるUSATを立ち上げることでした。USATは毎月監査を受け、その準備金はすべて現金と短期米国財務省証券で保有され、連邦銀行の完全な監督下で運営されます。
一方、USDTはビットコイン、金、担保付きローンからなる準備金で、毎月1兆ドルを超える取引を処理し続けました。これらの資産は、一度も完全な監査を受けていないオフショア事業体を通じて運用されていました。
同じ会社ですが、製品へのアプローチは全く異なります。
Tether は昨年、「許可を求めるのではなく、許しを求める」モデルによって 137 億ドルの利益を上げました。対照的に、Circle はデューデリジェンスへの取り組みと、前進する前に適切な質問をすることで、70 億ドルの評価額で上場しました。
この発表は祝賀すべきものでした。
長年にわたる規制をめぐる争い、透明性の問題、準備金の裏付けに関する根強い疑問を経て、Tether はついに米国市場に、批評家が長らく求めてきたもの、つまり完全なコンプライアンス、独立した監査、規制された保管人、そして現金と短期米国債のみで保有される準備金を提供しました。
それにもかかわらず、私たちは規制アービトラージ、競争上の堀、そして革新的なテクノロジーが既存の秩序と衝突する、誰もが計画の一部であったかのように装う、あの楽しくも気まずい瞬間について議論しています。
企業構造に十分な創造性があれば、一度に 2 人の主人に仕えることが可能であることがわかりました。USAT について詳しく説明する前に、まず Tether が USDT で達成した驚くべき成果について考えてみましょう。USDT の流通供給量は 1,720 億ドルで、毎月 1 兆ドルを超える暗号通貨取引を処理しています。Tether が国であれば、米国債の保有者として 18 番目に大きく、累積で 1,270 億ドルの政府債務を保有していることになります。
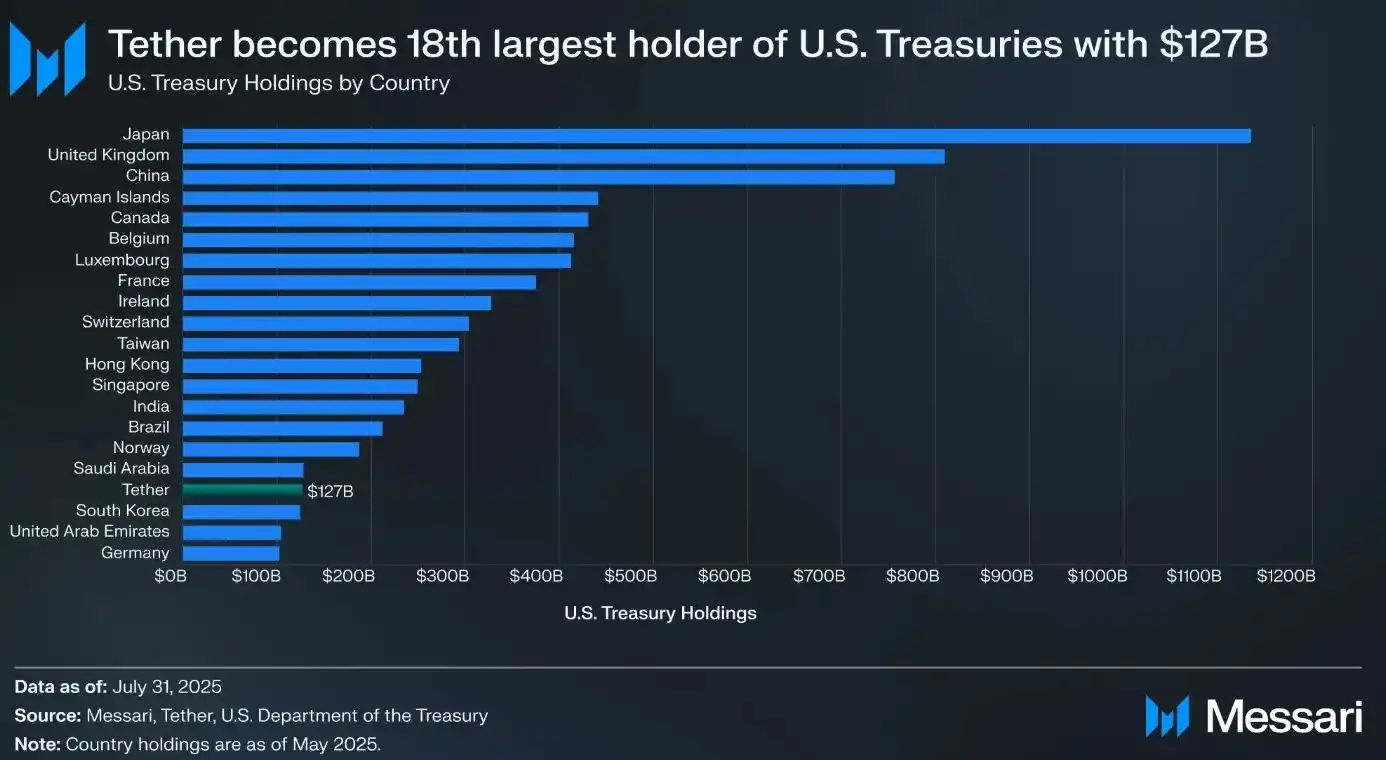
同社は昨年、売上高ではなく利益で137億ドルの利益を上げ、多くのフォーチュン500企業を上回り、最も収益性の高い企業の1つとなった。
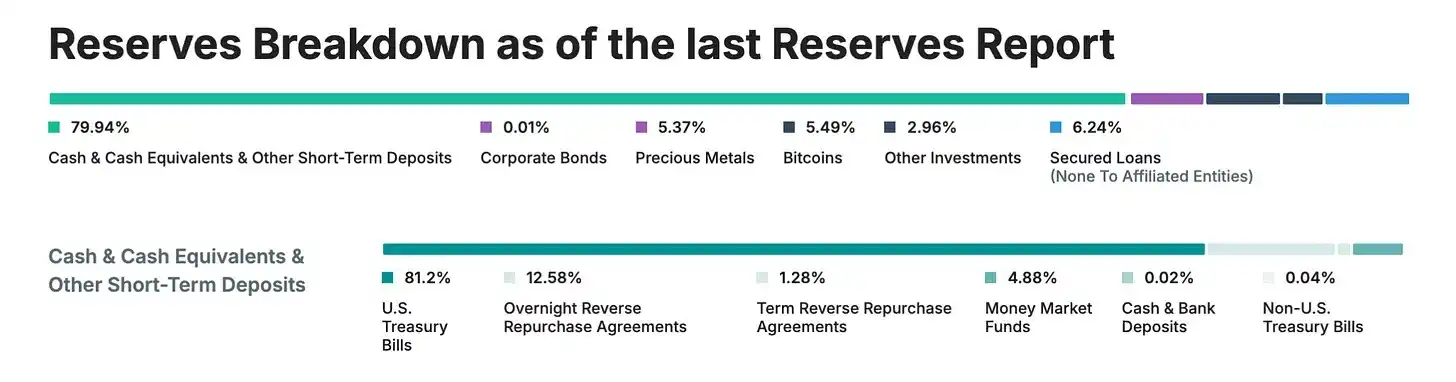
これらすべては、完全な監査、包括的な規制、または従来の金融機関が当然のことと考えている透明性なしに達成された。代わりに、Tetherは完全な監査ではなく四半期ごとの「証明」に依存しており、金、ビットコイン、担保付きローンなどの資産を準備金に含めている。これらは、厳格なステーブルコイン規制では禁止されている資産である。さらに、主に香港とイギリス領ヴァージン諸島のオフショア事業体を通じて事業を展開している。
これは、規制当局の好みと完全に矛盾する方法で偉大な業績が築かれることがあるという究極の例である。
GENIUS法の登場(およびその問題点)
そして、2025年7月、米国初の包括的なステーブルコイン規制であるGENIUS法が導入されました。突如、世界で最も収益性と影響力のある暗号資産市場である米国市場に、新たな厳格なルールが課されました。 · 準備金は100%現金または短期米国債(ビットコイン、金、担保付きローンは不可) · CEOとCFOによる証明書付きの月次独立監査 · 米国認可の発行者で米国規制下の保管人 · マネーロンダリング防止(AML)/顧客確認(KYC)要件に完全準拠し、凍結機能を備える · 保有者への利息支払いなし · 準備金構成の完全な透明性
このリストをUSDTの既存の構造と組み合わせると、課題は明らかです。この法律は、事実上、「外国」ステーブルコインと米国ベースのステーブルコインの間に明確な線引きをしています。英領バージン諸島と香港のTether事業体が発行するUSDTは、スイッチを入れるだけで簡単に準拠できるわけではありません。そのためには、企業構造、準備金の構成、運用体制の抜本的な見直しが必要になります。
Tetherにとってさらに困難なのは、GENIUS法に真に準拠するには、同社がこれまで避けてきたような透明性が必要になることです。2025年現在、Tetherは完全な監査ではなく、四半期ごとの「認証」を提供しています。準備金の約16%は、GENIUS法で明示的に禁止されている資産で保有されています。金(3.5%)、ビットコイン(5.4%)、担保付きローン、社債です。
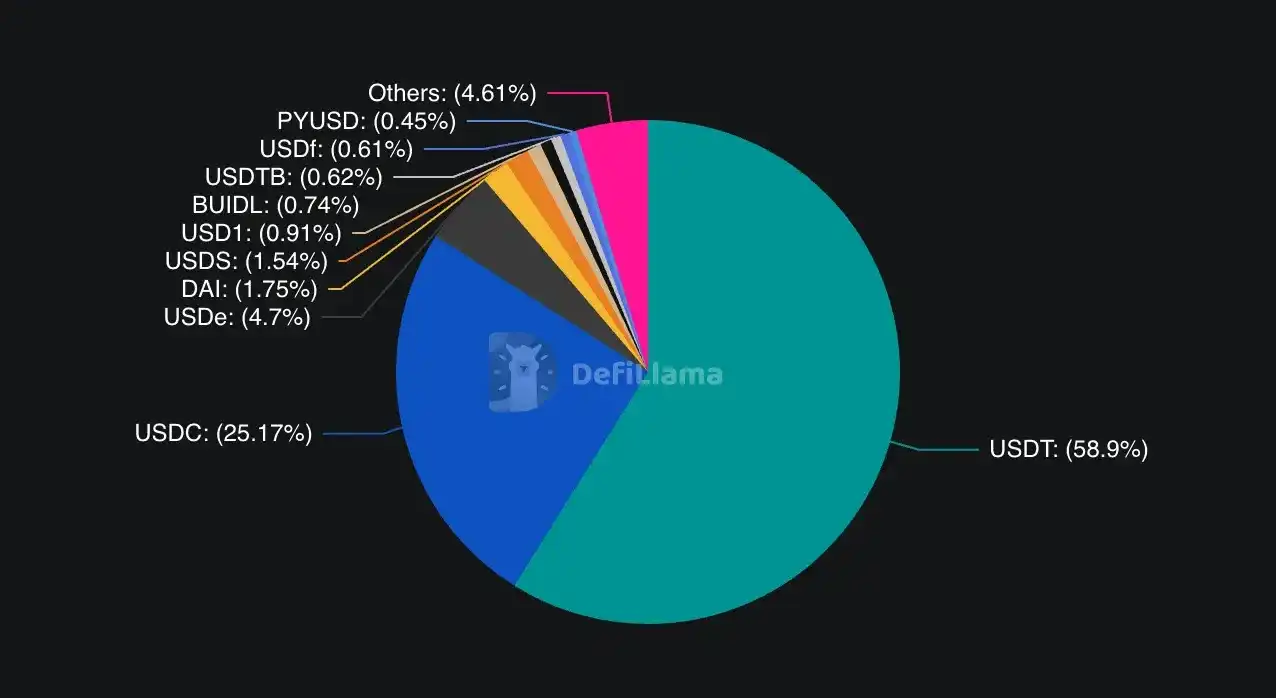
Tether社は、機関投資家が集中リスクを回避するために代替手段を必要としていると考えています。 CircleまたはUSDCに問題が発生した場合、機関投資家は完全に規制された他の選択肢を求める可能性があります。さらに、TetherはCantor Fitzgeraldとの提携など、既存の関係を活用して、より良い条件やサービスを提供できます。
Circleの最近の動きは、競争の激化を浮き彫りにしています。Circleは2025年6月に上場を果たし、ステーブルコイン金融専用のブロックチェーンであるArcを立ち上げ、グローバルな決済経路の拡大を続けています。Circleの規制重視の戦略は、機関投資家の採用において明らかに成果を上げています。
しかし、USATにはUSDCにはない強みもあります。CEOのPaolo Ardoino氏によると、Tetherのグローバルな流通ネットワークには、「数十万の物理的な流通拠点」に加えて、Rumbleへの7億7,500万ドルの投資のようなデジタルパートナーシップが含まれています。このインフラは10年以上かけて構築されており、簡単に模倣できるものではありません。
Tetherの強みは、グローバルな関係と財務力にあります。 2025年上半期、同社は57億ドルの利益を上げ、市場創出、流動性インセンティブ、パートナーシップ構築のための十分なリソースを確保しました。流通チャネルを「借りる」必要がある競合他社とは異なり、Tetherは独自のインフラを所有しています。
USATの最大の利点は互換性にあると言えるでしょう。既存のUSDTインフラと連携できれば、ユーザーはシステムを完全に変更する必要がなくなります。既に数ヶ月かけてUSDTを統合してきた開発者にとって、別のTetherトークンに切り替えることは、全く異なるプロバイダーでゼロから始めるよりもはるかに優れた選択肢となります。
一部の機関投資家やリスク意識の高いユーザーは、Circle(USDC)とTether(USAT)間の分散投資とカウンターパーティリスクの軽減を目的として、複数の規制対象ステーブルコインを保有したいと考えるかもしれません。ここで重要なのはタイムラインです。USATの予定ローンチ日は2025年後半であるため、Tetherは流動性の構築、取引所上場の確保、そしてマーケットメイク関係の構築に限られた時間しか残っていません。金融市場では、先行者利益が極めて重要であり、ユーザーは新規参入者よりも確立された流動性の高いオプションを好む傾向があります。ここで重要なのはタイムラインです。USATの予定ローンチ日は2025年後半であるため、Tetherは流動性の構築、取引所上場の確保、そしてマーケットメイク関係の構築に限られた時間しか残っていません。金融市場では、先行者利益が極めて重要であり、ユーザーは新規参入者よりも確立された流動性の高いオプションを好む傾向があります。批評家は、USATは本質的に「コンプライアンス違反の策略」であり、Tetherが中核事業の透明性と運用上の問題に対処することなく米国市場に参入する手段であると主張しています。この批判には一定の根拠があります。 Tether社がUSDTに完全準拠するのではなくUSATを立ち上げた選択は、同社が包括的な規制上の正当性よりも、即時の運用の柔軟性を優先していることを示唆しています。一方で、市場はまさにこのように機能するべきだと主張する人もいるかもしれません。顧客セグメントごとにニーズとリスク許容度は異なります。米国の機関投資家は規制遵守と透明性を求めますが、新興市場のユーザーはアクセス性と低手数料を重視します。なぜ単一の企業が別々の製品を通じて両方のセグメントに対応できないのでしょうか?Tether社のデュアル・ステーブルコイン戦略は、規制、分散化、そして機関投資家による導入に関して、暗号資産業界におけるより広範な緊張関係を反映しています。業界は、暗号資産本来のパーミッションレスな精神と、主流への導入を促進する規制枠組みの必要性とのバランスを取るという課題にますます直面しています。USATは、世界中の個人投資家の柔軟性を維持しながら、機関投資家の規制上の正当性を確保できるというTether社の賭けを表しています。この戦略の成功は、実行、市場の受容、そして進化する規制枠組みの安定性にかかっています。
規制環境は依然として流動的です。 GENIUS法はある程度の明確さを提供しているものの、その具体的な実施と執行については依然として不透明です。政権交代や規制の優先順位の変化は、ステーブルコイン発行者の戦略に大きな影響を与える可能性があります。
より根本的な問題として、USATはTetherの当初の成功の本質について重要な疑問を提起する。USDTの優位性は、もはや持続不可能な規制裁定取引に基づいているのだろうか?それとも、規制遵守が制約するのではなく促進できる、グローバル金融インフラにおける真のイノベーションを反映しているのだろうか?この疑問への答えは、USATがTetherの成熟した金融機関への進化を象徴するのか、それとも当初のモデルの根本的な限界を認めるものなのかを最終的に決定づけるかもしれない。いずれにせよ、USATの立ち上げはステーブルコインの競争と規制における新たな章を刻む。王は第二の王国を築きつつある。彼が両方を統治できるかどうかは、まだ分からない。BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







