アーサー・ヘイズが債務、自社株買い、そして紙幣増刷を解体する:ドル流動性の究極的なサイクル

原題:ハレルヤ
原著者:アーサー・ヘイズ、BitMEX共同創設者
原訳:BitpushNews
序論:政治的インセンティブと負債の必然性
サトシ・ナカモトを称賛し、個人のアイデンティティとは無関係に、時間の存在と複利の法則を論じる。
政府でさえ、支出を賄う方法は貯蓄(税金)を使うか借金を発行するかの2つしかない。政府にとって、貯蓄は税金に等しい。税金は国民に不人気だが、お金を使うことは非常に人気があることはよく知られている。そのため、政治家は庶民や貴族に福祉を分配する際に借金を発行することを好んで行う。政治家は、現在の再選を確実にするために、常に将来から借金をする傾向があります。なぜなら、請求書の支払期限が来た時には、もはや政権に就いていないかもしれないからです。
もし、役人へのインセンティブによって、すべての政府が福祉を分配するために増税するよりも債務発行を好むように「ハードコード」されているとしたら、次の重要な疑問は、米国債の購入者がどのようにこれらの購入資金を調達するのかということです。彼らは自身の貯蓄や株式を使うのでしょうか、それとも借金をするのでしょうか。特に「パックス・アメリカーナ」の文脈において、これらの疑問に答えることは、将来のドル貨幣創造を予測する上で非常に重要です。米国債の限界購入者が購入資金を調達しているのであれば、誰が彼らに融資しているのかを観察することができます。これらの債務融資者の身元が分かれば、彼らが貸し出すために無からお金を作り出しているのか(ex nihilo)、それとも自身の株式を使って貸し出しているのかを判断できます。すべての質問に答えた後、国債の資金提供者が融資の過程で貨幣を創造していることが判明した場合、次の結論を導き出すことができます。政府発行の債務は貨幣供給量を増加させます。この主張が正しい場合、借り手が発行できる信用の上限を推定できます(そのような上限が存在すると仮定した場合)。これらの質問が重要なのは、大手銀行(TBTF銀行)、米国財務省、および議会予算局の予測どおりに政府の借入が増加し続けると、連邦準備制度のバランスシートも拡大するという私の主張だからです。連邦準備制度のバランスシートが拡大すれば、ドルの流動性にプラスの影響を与え、最終的にはビットコインなどの暗号通貨の価格が上昇するでしょう。次に、これらの質問に一つずつ答え、この論理パズルを評価していきます。質問セクショントランプ大統領は減税で財政赤字を賄うのでしょうか?いいえ。彼と「赤陣営」の共和党は最近、2017年の減税を延長しました。米国財務省は連邦財政赤字を補填するために借金をしていますか?そして今後もそうし続けるでしょうか?はい。大手銀行と米国政府機関の推計をご覧ください。ご覧のとおり、約2兆ドルの赤字が2兆ドルの借金で賄われると予測されています。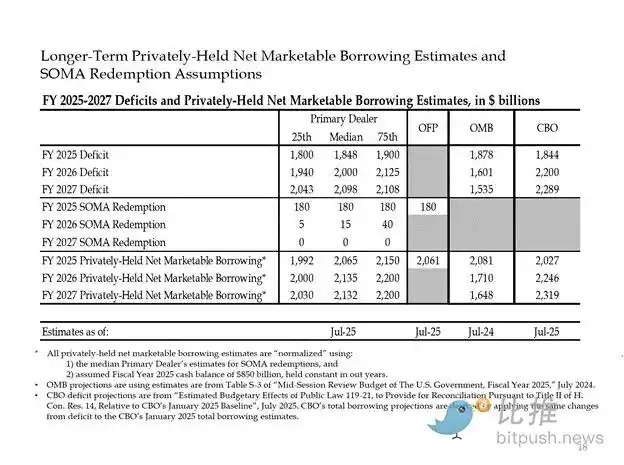
最初の2つの質問の答えが「はい」だとすると、次のようになります。
年間連邦赤字 = 年間国債発行額
次に、国債の主な購入者と、その購入資金を調達する方法を段階的に分析します。
債務を飲み込む「無駄」
外国の中央銀行
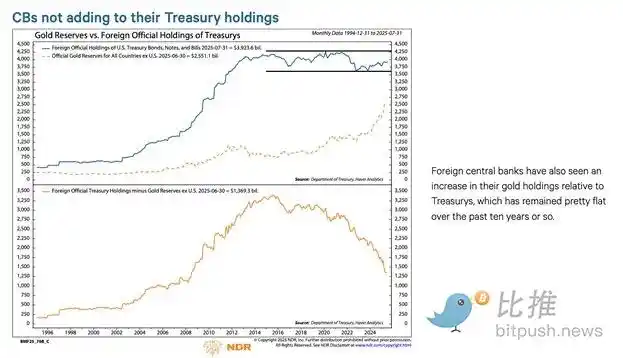
もし「アメリカ統治下の平和」が、核保有国であるロシアから資金を奪おうとするのであれば、米国が世界最大の資源輸出国であり、米国債を保有する外国人にとって安全は保証されない。外国の中央銀行の準備金管理者は、国有化のリスクを認識しているため、米国債よりも金の購入を好む。そのため、2022年2月のロシアによるウクライナ侵攻以降、金価格はまさに急騰している。
借金を飲み込む「無駄」
外国の中央銀行
「アメリカ統治下の平和」がロシア(核保有国であり世界最大の資源輸出国)から資金を盗むのであれば、米国債を保有する外国人の安全は保証されない。
2. 米国民間部門 米国労働統計局のデータによると、2024年の個人貯蓄率は4.6%だった。同年、米国の連邦財政赤字はGDPの6%を占めた。財政赤字が貯蓄率を上回っていることを考えると、民間部門が米国債の限界的な購入者となる可能性は低い。3. 商業銀行 四大金融センターの商業銀行は大量の米国債を購入しているだろうか?答えはノーだ。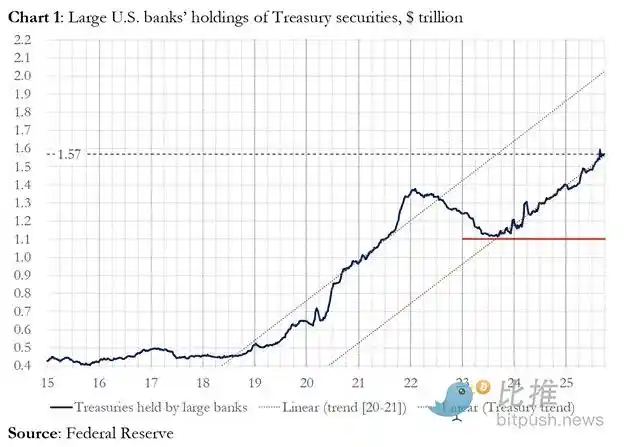
2025年度、これら4大金融センター銀行は約3,000億ドル相当の米国債を購入しました。同年度、財務省は1兆9,920億ドルの米国債を発行しました。これらの購入者は間違いなく米国債の重要な購入者ですが、最終的な限界購入者ではありません。
4.相対価値 (RV) ヘッジファンド
RV ファンドは米国債の限界的な購入者であり、この事実は最近の連邦準備制度の文書でも認められています。
私たちの調査結果は、ケイマン諸島のヘッジファンドが米国債と債券の限界的な外国人購入者になりつつあることを示唆しています。
図 5 に示すように、2022 年 1 月から 2024 年 12 月まで (連邦準備制度がポートフォリオから満期を迎える米国債の流出を許可することでバランスシートを縮小した期間)、ケイマン諸島のヘッジファンドは 1.2 兆ドルの米国債を純購入しました。これらの購入がすべて米国債と債券で構成されていたと仮定すると、ケイマン諸島のヘッジファンドは米国債と債券の純発行の 37% を吸収し、これは他のすべての外国人投資家による購入の合計とほぼ同等です。 RVファンドの取引パターン:• スポット国債の購入 • 対応する国債先物の売却 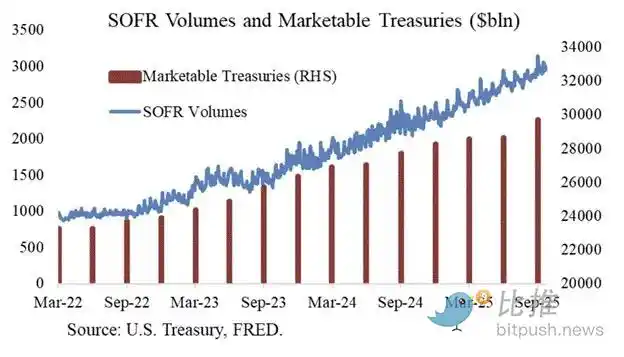 チャートを提供してくださったJoseph Wang氏に感謝します。SOFR取引量は、RVファンドの国債市場への参加規模を示す指標です。ご覧の通り、債務負担の増加はSOFR取引量の増加に対応しています。これは、RVファンドが国債の限界的な買い手であることを示しています。RVファンドは、この取引を通じて、2つの金融商品間のわずかなスプレッドから利益を得ています。このスプレッドは非常に小さいため(ベーシスポイントで測定、1ベーシスポイント=0.01%)、利益を得る唯一の方法は国債購入資金を調達することです。ここから、この記事の最も重要な部分、すなわちFRBの次の動きを理解することになります。RVファンドはどのようにして国債購入資金を調達するのでしょうか?パート4:レポ市場、暗黙の量的緩和、そしてドル創造
RVファンドは、レポ契約(レポ)を通じて国債購入資金を調達します。シームレスな取引で、RVファンドは購入した国債を担保に翌日物資金を借り入れ、借り入れた資金で国債を決済します。資金が潤沢であれば、レポ金利は連邦準備制度のフェデラルファンド金利の上限を下回るか、上限とほぼ同水準で取引されます。なぜでしょうか?
FRBが短期金利を操作する仕組み
連邦準備制度には、フェデラルファンド金利の上限と下限という2つの政策金利があり、現在はそれぞれ4.00%と3.75%です。実質短期金利(SOFR、つまり担保付き翌日物資金調達金利)をこの範囲内に収めるために、連邦準備制度は、以下のツールを使用します(金利の低いものから高いものの順にリストされています)。
· 翌日物リバースレポ・ファシリティ(RRP):マネー・マーケット・ファンド(MMF)と商業銀行は、現金を一晩ここに預金し、連邦準備制度が支払う利息を受け取ります。
報酬率:フェデラル・ファンド金利の下限。• 超過準備金利息(IORB):商業銀行は、連邦準備制度が保有する超過準備金に対して利息を受け取ります。報酬率:上限と下限の間。• 常設レポ・ファシリティ(SRF):資金が不足している場合、商業銀行やその他の金融機関は、適格証券(主に米国債)を担保に提供し、連邦準備制度から現金を受け取ることができます。基本的に、連邦準備制度は紙幣を印刷し、それを担保証券と交換します。報酬率:フェデラル・ファンド金利の上限。 3 つの関係: フェデラル・ファンド金利の下限 = RRP
しかし、これは間違いです。ドルマネーマーケットの論理は嘘をつきません。この市場の一角は難解な専門用語で覆われていますが、それらの用語を「紙幣の印刷」や「通貨の破壊」と解釈すれば、トレンドを把握する方法は容易に理解できるでしょう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia