意見:ライターが過小評価されている理由
原題: The Case of Lighter
原作者: PlayRisk
原文翻訳: SpecialistXBT、BlockBeats
読むには長すぎる
ライターは他の Perp Dex 製品に比べて過小評価されています。
現在、流通しているトークンのほとんどは、Hyperliquidの初期ユーザーによって価格決定されています。このグループはPerp Dexトークンを保有することで莫大な富を築き、リスクヘッジのためにLighterトークンも購入しています。VCの99%は$HYPEを逃しており、彼らは次のターゲットを切実に必要としています。
トークンの評価の大部分は物語によって決まり、Lighter のシグナルはすでに非常に明確です。
現在の暗号資産価格は、プログラムによるスポット購入(自動買い戻しなど)によって完全に支えられています。スポット購入が十分に強力でない限り、トークン価格の上昇は困難です(ETHFIとGRASSの教訓を参照)。現在、このロジックを真に証明しているのは、Perp Dexセクターだけです。
ライターのVladはロビンフッドのVladと密接な関係があり、ロビンフッドは将来的にライターに注文を誘導する可能性が高い。
手数料無料のビジネスモデルはユーザーに非常に人気があります。
大規模投資家は皆プライバシーを必要としており、清算価格がインターネット全体に精査されることを望む人は誰もいません。
評価分析
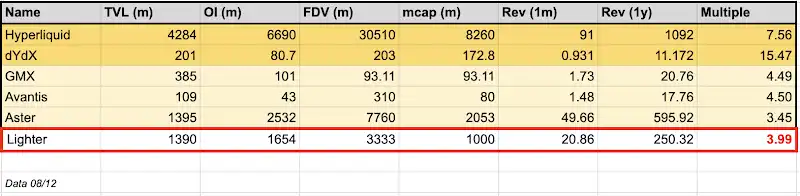
現在、Lighterの店頭市場におけるFDV(ファンダメンタル・ダイレクト・バリュー)は約33億ドルです。30%のエアドロップを想定すると、当初の流通時価総額は約7億5000万ドルとなります。一方、Hyperliquidの流通時価総額は驚異の82億ドルです。
収益の観点からのみ(注:Lighterの収益はHyperliquidのように1年間の市場検証を経ていません)、過去1ヶ月の収益に基づいて単純に外挿すると、Lighterの年間収益は2億5000万ドルに達する可能性があります。つまり、Lighterの株価売上高倍率(時価総額/収益)はわずか2.5倍で、Hyperliquidの7.6倍を大きく下回り、非常に割安です。
より近い競合であるAsterを見てみましょう。AsterのTVLはLighterとほぼ同等で、未決済建玉(OI)はLighterより約10億ドル多いものの、FDVは70億ドルと驚異的で、流通時価総額は約20億ドルです。一方、Lighterの取引価格はAsterの3分の1に過ぎません。
自問自答してみてください。AsterがBinance/CZからの支援を受けているにもかかわらず、Lighterの価格がAsterの3分の1しかないのは妥当なのでしょうか?現在の評価に基づくと、Lighterはファンダメンタルズの観点から著しく過小評価されていると私は考えています。
ファンダメンタルズを見ると、長期にわたって高いリターンを維持できているトークンはHyperliquidとDYDXの2つしかないことがわかります。なぜでしょうか?前者は最も透明性の高い自社株買いメカニズムを備えており、後者は業界で長年にわたり実績を積んできたからです。他の上場Perp Dexトークンとは異なり、LighterにはCZのような一流プロモーターがおらず、価格を人為的に押し上げるCoinbaseからの流動性サポートも受けていません。また、競合他社が直面している「実ユーザー不足」という苦境にも直面していません。
また、店頭取引(SOTC)市場では、買い手が債務不履行のリスクを負うため(始値がOTC取引価格の2倍の場合、売り手には債務不履行のインセンティブがある)、割引が行われることが多いことにも留意することが重要です。そのため、人々はOTC市場で高い価格を提示することをためらい、代わりに実際の市場動向がどのように展開するかを待つことになります。
直近月の収入に基づいて年率換算することにしたのには理由があります。仮想通貨の世界では、誰もが7秒分の記憶しか持ち合わせておらず、1年後の未来を予見したり取引したりできる人は誰もいません。そのため、直近1ヶ月の収入だけが最も重要な指標となるのです。
資金の流れ
Hyperliquidが市場から独立して動くことができたのは、当初多くのマーケットメーカーがそのモデルを信じていなかったためです。そのため、賢明な個人投資家はトークンをすべて買い占め、その後、遅れてきた買い手に高値で売却しました。
ここ数ヶ月、数多くのVCと話をする中で、ある現象に気づきました。パラダイムを除くほぼ全てのVCがHyperliquidの恩恵を逃しているのです。これは、流動性ファンドを持つ全てのVC(そして大多数がそうしています)が、次の$HYPE(ハイプ)を掴もうとしていることを意味します。
次のHyperliquidは誰になるでしょうか?答えは簡単です。LighterのストーリーとHyperliquidのストーリーを「パターンマッチング」すれば、Lighterであることが分かります。
ポイントの分布を見ると、Hyperliquidの主要保有者がLightnerの主要保有者、そしてヘビーユーザーにもなっていることがわかります。彼らの富の秘訣はシンプルです。「保有し続ける」ことです。
これらの人々がトークンを売却したがらず、さらに購入したい場合(Lighterの現在の勢いは初期のHYPEに匹敵するため)どうなるでしょうか?売り圧力は消え、買い圧力は高まります。たとえParadigmのような7億ドルのHYPEエクスポージャーを持つ大物投資家であっても、その競合相手、つまりあなたを王座から引きずり下ろす可能性のある相手に投資しなければなりません。Lighterの価値が2倍、3倍、あるいは10倍になったとしても、投資しないのは職務怠慢です。Paradigmは現在、取引インフラ/取引所プロジェクトのみを検討しており、これはLighterと完全に一致しています…防衛のために5000万ドルを購入するのは、無理な話ではないですよね?
はい、Lighterは15億ドルのFDV(株式評価額10億ドル)で6,800万ドルを調達しました。これは確かにVCからの資金を織り込んでいます。しかし、このラウンドでは各LPへの割り当て額が200万ドルに制限され、1年間のロックアップ期間と3年間のベスティング期間が設けられていたことに注意が必要です。つまり、多くの参加者は依然としてトークンを単なる投資としてではなく、流動性取引の観点から見ているということです。さらに、このラウンドは6倍の応募超過を記録しました。チームと非常に強いコネクションがない限り、参加するのは事実上不可能です。
「毎年、全員にポジションの再調整を強いるトークンが1つか2つ必ず存在します。」
同様に、ほとんどの個人投資家はHyperliquidの富の創造神話を見逃し、HyperliquidコミュニティのメンバーがTwitterで勝利を祝うのを羨望の眼差しで眺めるしかなかった。丸1年間、Hyperliquidは市場で唯一の選択肢であり、「CEXショート/DEXロング」の感情を表明する唯一の手段だった。しかし、AsterのTGE(上場株式上場)によって状況は一変した。しかし、彼らはTGE後の期待管理を失敗させ、巨額の資金流出と、次の魅力的な投資を待つ資金の滞留を引き起こした。
ナラティブプレミアム
これが価格を決定する最大の要因だと私は考えています。特にTGE後の最初の2週間はそうです。TGEにおけるあらゆる資産の価格設定とその後の評価は、最初の2週間は意味がありません。なぜなら、市場は価格に鈍感な買い手で溢れているからです。このため、人々が過剰に期待し、過大評価する力学が生まれます。ジェフが言ったように、「価格は短期的な人間の感情なのです。」
これだけの理由から、Lighterはより高い評価を受けるに値する。あらゆる指標から見て、今年最も期待されているトークンのローンチと言えるだろう。
評価がピークに達したときに予想される指標
トークンの買い戻し
コインの価格を支えるのは、受動的なスポット買いだけです。BTCにはセイラー氏のマイクロ戦略、ETHにはトム・リー氏の戦略がありますが、アルトコインの場合、市場は収益による買い戻ししか認識しません。コインの価格を安定させたいのであれば、買い戻しという形での受動的な買いが必要です。Hyperliquidはこの点をよく理解しています。
Lighterは本質的にHyperliquidのクローンです。創設者のVlad氏は、自社株買いを実施することを明確に表明しています。トークンの97%を買い戻すことは非現実的ですが、30%または50%の買い戻しであれば妥当でしょう。数千万単位のパッシブ購入があれば、十分に魅力的でしょう。
注:6,800万ドルの資金調達ラウンド(主に保険基金向け)のうち、チームはTGEでのトークン買い戻しに一部を割り当てています。これは、Hyperliquidが初期段階で行った7,500万ドルのスポット買い戻しとほぼ同額です。
Robinhoodとの緊密な統合
Vlad Tenev氏(RobinhoodのVlad1)は、Addeparでのインターンシップを通じてVlad氏(LighterのVlad2)と出会いました。RobinhoodはLighterの投資家であり、Vlad1もLighterのアドバイザーを務めています。
RobinhoodブロックチェーンにおけるLighterの利用については、多くの噂が飛び交っています。Lighterはコンポーザビリティ(構成可能性)を目指しており、Ethereum L1に統合され、最終的には担保付きLLPトークンを用いた融資を可能にする予定です。このコンポーザビリティは、Robinhoodの「あらゆるものをトークン化し、すべてをオンチェーン化する」というビジョンと一致しています。
これは推測ではありますが、RobinhoodがLighterの株式を相当数取得するという説を支持します(トークンか株式かは問いません)。両社の「Pay for Flow」(PFOF)モデルの類似性を考えると、RobinhoodがLighterの株式を取得すれば、トラフィックの大部分をLighterに誘導するのではないかと推測します。これは、このストーリーをさらに強固なものにするでしょう。
RWAトレーディング
Lighterに限ったことではありませんが、RWA契約取引は初期段階における製品市場適合の鍵となることが証明されています。データによると、Lighterの全RWA商品における1日あたりの取引量合計は5億1,700万ドル、未決済建玉(OI)は2億7,100万ドルです。Hyperliquidと比較すると、Lighterは急速にHyperliquidに追いつき、さらには追い越しています。
重要な違いは、LighterのRWAサービスはエコシステム内の第三者ではなく、自社で運営されていることです。これにより、新規トークンの調整と上場がよりスムーズかつ迅速になります。さらに、Lighterの取引量の大部分はFX契約によるものであるのに対し、Hyperliquidは主にインデックス契約(80%)を利用しています。最終的には、ユーザー獲得をめぐっては、流動性と注文板の厚みを競う純粋な競争へと発展していくでしょう。
ハイパーリキッドの最初の真のライバル
デリバティブ市場は急速に成長しています。Twitterでは「Hyperliquidだけが唯一無二」と叫ぶ熱狂的なファンのグループもありますが、市場は複数のトッププレイヤーを受け入れるのに十分な規模を誇ります。Robinhoodも契約取引を解禁しました。これは、暗号資産市場では契約取引が圧倒的に主流であり、オプション取引よりも優れた取引方法だからです。
クロスマージン問題の解決は、HyperliquidがFloodとFullstack Tradeにアウトソーシングした最も重要な課題です。私の知る限り、Floodがこの問題を解決するには少なくとも6ヶ月かかるでしょう。より大規模なチームを擁するLighterが、この課題に取り組む可能性が高いでしょう。確かにHyperliquidには先行者利益がありますが、Lighterがこの機能の迅速な統合を実現できれば、Hyperliquidの市場シェアを奪う可能性も十分にあります。
プライバシー
Hyperliquid はカルト的なコミュニティ文化を育んできましたが、そのアーキテクチャには大規模なユーザーにとって致命的な欠陥、つまり完全な透明性がありました。
Hyperliquidでは、リーダーボードとオンチェーンデータによって、すべての大口ポジション、エントリー価格、そして清算ポイントが世界中に発信されます。これにより、取引はPvPアリーナと化し、私のような略奪的なプレイヤーは、大口清算注文を狙い、巨額の資金を先取りすることに特化できます。清算データを用いて短期的な時間軸で高値と安値を予測することは予測可能な戦略であり、それによって着実に利益を上げているトレーダーを数多く知っています。
Lighterは、このリスクに対する解毒剤として位置づけられています。トランザクションフローを難読化し、ポジションデータをマスキングすることで、その運用は標準的なDEXというよりも、オンチェーンのダークプールに近いものとなっています。「スマートマネー」や大規模な資金にとって、匿名性は単なる機能ではなく、必須事項です。多額の資金を保有している場合、カードや清算ポイントを取引相手に直接渡すような場所で取引を行うことは絶対にできません。DeFiが成熟するにつれて、ユーザーのアルファを保護できる取引所が必然的に最大の資金流入を引きつけるでしょう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia