底値から3倍に回復したのに、Lighterはなぜ急騰したのか?
原文タイトル:「底値から3倍回復、Lighterはなぜ急騰したのか?」
原文著者:Azuma、Odaily星球日報
分散型Perp DEXプロジェクトLighter(LIT)の最近のコイン価格パフォーマンスは非常に強い。
OKXの相場によると、本日14:30時点でLITは2.65 USDT、24時間で19.4%上昇。4月初旬の過去最安値0.78 USDTから計算すると、LITは約3ヶ月で3倍以上の力強い回復を達成した。
Lighterの最近の規制、製品、トークンに関する動向を総合すると、LITの強いコイン価格パフォーマンスは、複数のファンダメンタルズ・ナラティブが同時に共鳴した結果と言える。
コンプライアンスの進展:「米国本土」取引所のナラティブ優位性
Lighterの今回の上昇の第一の軸は、コンプライアンス経路の急速な明確化にある。
この点は、Lighterと最大の競合であるHyperliquid(HYPE)との比較で特に顕著だ。後者は長らくオンチェーンPerp DEX分野のトップの座を占めてきたが、そのオフショア属性は常に潜在的なコンプライアンスリスクと見なされており、特に米国の規制枠組みが徐々に厳格化する中で、これは持続的な政策不確実性を意味する。
対照的に、Lighterのポジショニングは「米国規制システム内に組み込まれた取引インフラ」に近い。米国発のプロジェクトとして、Lighterは自らを規制システムに積極的に組み込み、新たな「コンプライアンスプレミアム」を獲得しようとしている。
4月初旬のQ1投資家電話会議で、Lighterの創業者兼CEOであるVladimir Novakovskiは、米国でオンチェーン派生商品取引ライセンスの申請プロセスを開始したと明言した。Vladimirはこれについて、「Citadelなどの伝統的金融機関にサービスを提供するには、ライセンスなしでは現実的ではない」と述べている。
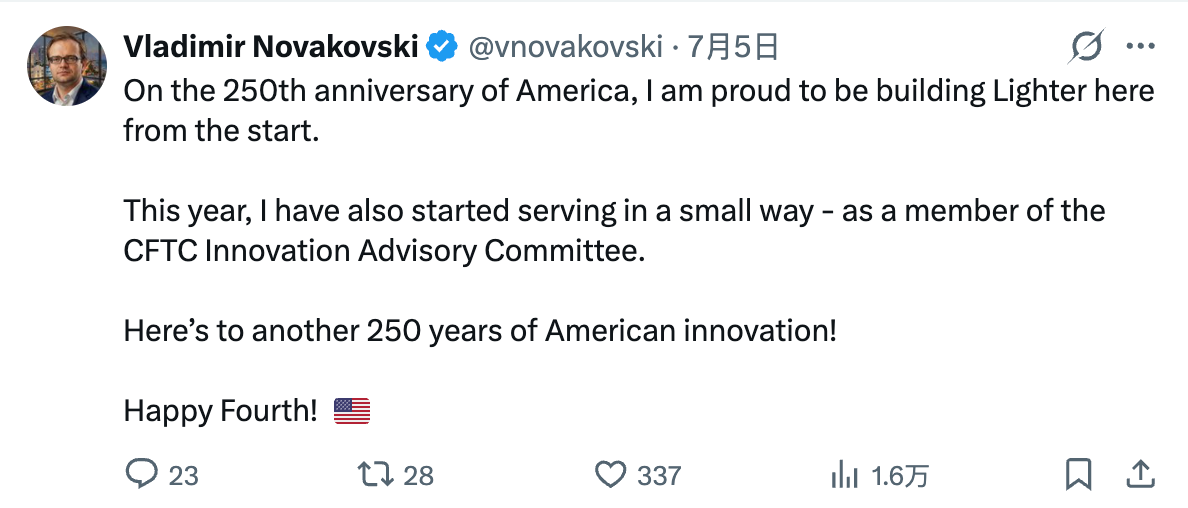
昨日、Novakovskiは再びX上で、自身が米国商品先物取引委員会(CFTC)のイノベーション諮問委員会のメンバーになったと発表した。この点は、表面的な肩書き以上に市場の文脈において大きな意味を持つ。CFTCのイノベーション諮問委員会は、本質的に規制当局と市場参加者の間の「制度的緩衝層」であり、技術、法律、金融の交差領域についてCFTCに政策提言を行う役割を担う。現在の規制トレンドの中で、Vladimirのこの新たな立場は、Lighterが単に「規制に適応している」だけでなく、ルール策定の初期段階に参加できることを意味する。
さらに注意すべき情報として、新たに就任したFRB議長ウォーシュ氏は、就任前の財務情報開示において、自身が一定量のLITを保有していることを明らかにしている。これはウォーシュ氏が自身の職権を利用して何かを行うことを意味するわけではないが、こうした「潜在的な政策ネットワークとの関連性」は、市場におけるLighterのコンプライアンス面でのリソース優位性に対する価格形成の期待を強めることになる。
新たなチャネルの開拓:Robinhoodとの深い連携
コンプライアンスの進展に加え、Lighterの今回の急騰における2つ目の重要な変数は、新たな流通チャネルの開拓、特にRobinhoodとの深い連携にある。
先週、RobinhoodとLighterは共同で、Robinhood傘下のRobinhood Walletが、Lighterが駆動するネイティブのPerp取引エントリをサポートしたことを発表した。ユーザーはウォレット内で直接、無期限契約やトークン化された株式資産を取引でき、USDGを価格建て資産として使用できる。
Lighterの投資家として、市場では以前からRobinhoodとLighterの協力関係が予想されていたが、一部のユーザーはRobinhoodが独自のPerp商品を構築し、Lighterと競合関係になるのではないかと懸念していた。しかし、最新の発表は、Robinhoodが最終的に無期限契約取引機能をLighterに接続する道を選んだことを意味する。
Lighterにとって、これはその役割が質的に転換することを意味する——もはや単なる独立したDEXではなく、Robinhood Walletエコシステムにおけるデフォルトの実行レイヤー兼流動性エンジンへと徐々に進化し、Robinhoodの膨大なユーザーベースがより簡単にそのサービスにアクセスできるようになる。
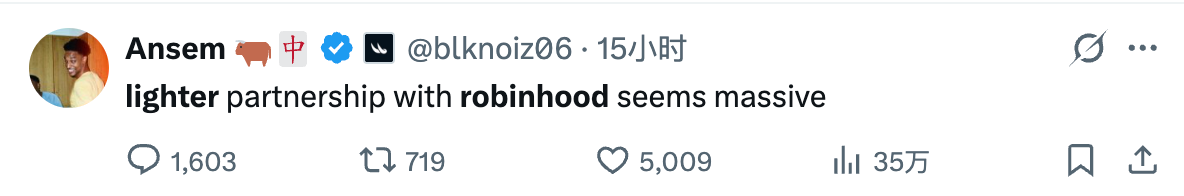
最近、自身のMemeトークンの急騰で注目を集める著名トレーダーのAnsem氏も、これに対して極めて高い評価を与えている:「LighterとRobinhoodの提携は、どうやら『大きなことをやろうとしている』ようだ。」
トークンエコノミクスの再構築:買い戻したトークンは全て焼却
Lighterの最近のもう一つの重要な動きは、7月1日にトークンエコノミクスのアップデートを公式発表したことだ。この措置により、LITが「キャッシュフロー主導型資産」としての価格形成ロジックがさらに強化された。
今回のアップデートにおいて、Lighterはプロトコル収益の全額をLITの買い戻しに充てることを明確にし、買い戻しメカニズムを「プログラムによる購入」から「永久焼却」へとアップグレードしました。現時点までに、Lighterは累計で約1,550万枚のLITを買い戻しており、これは流通供給量の約6.26%に相当します。また、Q2終了後に初のオンチェーン焼却を実行する予定です。
同時に、LITのステーキングメカニズムも再設計されました。TGE前の収入による初期補助を経て、チームは段階的にエコシステムトークンをステーキング報酬に導入し、目標年利を約6%に設定することを発表しました。現在の約1.25億枚のLITステーキング規模において、年間約750万枚のトークンが分配されることになります。
この枠組みの下で、LITの経済モデルは比較的明確な構造を示し始めています:一方では、持続的で安定したプロトコル収益 ➡️ 全額買い戻しと焼却 ➡️ 流通供給の縮小。もう一方では、長期保有者向けのステーキング報酬 ➡️ エコシステムトークンとしてのターゲット配分。
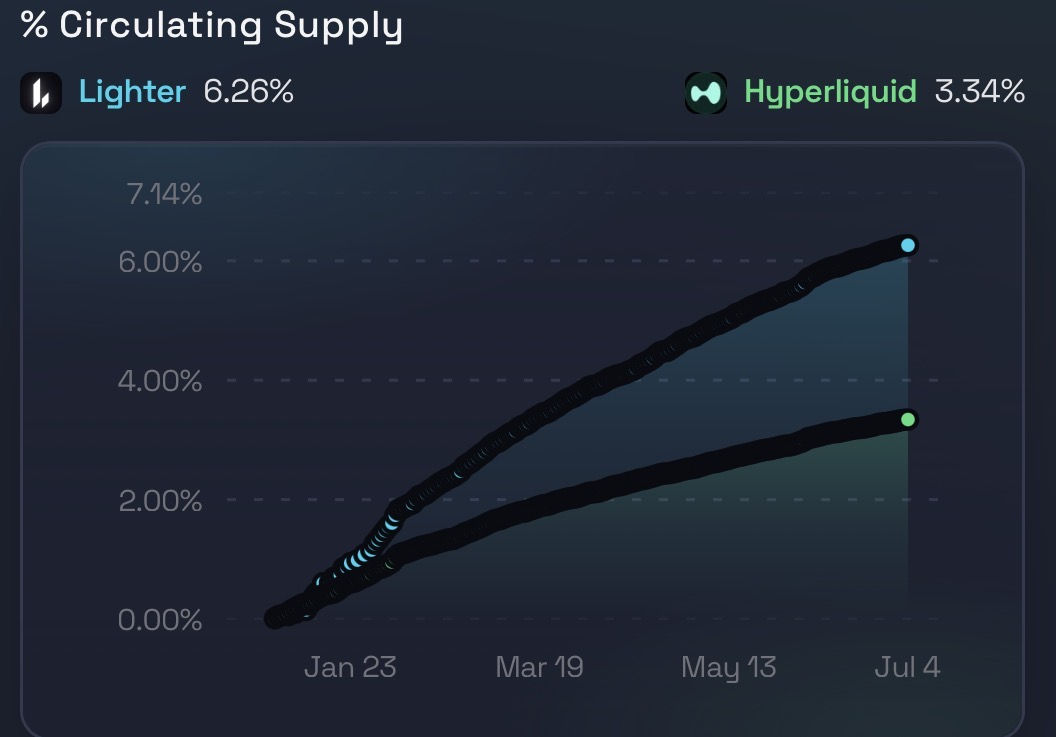
Perp DEX分野を追跡するデータアナリストのajey.litは、LITとHYPEの買い戻しデータを比較し、その結果はかなり驚くべきものでした。収益と買い戻しを常に強調するHYPEと比較して、LITの買い戻し力度は相対的にさらに強いことが判明しました。現時点で、Lighterの買い戻しトークン数は流通供給量の約6.26%を占め、Hyperliquid(HYPE)の約3.34%を大幅に上回っています。 買い戻し金額と時価総額の比率で比較すると、Lighterの買い戻し比率は約4%であり、後者の約1.8%を上回っています。
チップ構造の変化:換手完了、軽くなった車体が引き上げを容易にする
コンプライアンス、配布、経済モデルの3つのラインを合わせて見ると、LITの上昇は単一の触媒によるものではなく、典型的な「価格決定の遅延+集団的再評価」のプロセスであることがわかります。
そして、これらすべての前提は、LITの底値チップが前期の継続的な下落の中で十分に洗い流されたことです。
LITのTGE以来、暗号通貨市場全体の不振、Perp DEX分野の競争激化、そして初期エアドロップユーザーの継続的な離脱の影響により、LITは典型的な下落圧力構造を形成しました。同時に、マーケットメイクと長期資金が低価格帯で継続的にチップを吸収し、チップは徐々に「分散分布」から「集中沈殿」へと移行しました。このプロセスは、本質的に底値での換手と理解できます。
Lighterのファンダメンタルズが徐々に改善する中で、LITの市場構造も「解禁売りと売り圧力が支配的」から「増加資金による価格決定が支配的」へと切り替わりました。この構造変化により、ファンダメンタルズの限界的な改善が初めて実際に拡大され始めています。さらに、この構造には空売りポジションの集中も重なっており、長期にわたる横ばいと下落予想の中で、一部の空売りポジションが徐々に蓄積されました。そして価格が重要なレンジを突破し始めると、市場の流動性は明らかに非対称性を示し、上方の売り圧力は不足し、空売りの買い戻しが新たな買い注文の源泉となり、価格の弾力性を拡大しました。
要するに、LITの今回の上昇は単一の要因によるものと理解すべきではなく、3つのレベルの共同作用によるものです。第一に、ファンダメンタルズが不確実性から検証可能へと移行したこと。第二に、保有構造が売り圧力支配から売買完了へと移行したこと。第三に、空売りと流動性構造が逆方向に弾力性を拡大したことです。
LITは「突然強くなった」のではなく、「徐々に再評価されている」だけなのです。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事