

Kalshiファーストリサーチレポート:CPI予測において、コミュニティの知恵がウォール街のアナリストを圧倒
原文タイトル:Beyond Consensus: Prediction Markets and the Forecasting of Inflation Shocks
原文出典:Kalshi Research
原文翻訳:Azuma, Odaily 星球日报
Editor's Note: The leading prediction market platform Kalshi announced yesterday the launch of a new research column, Kalshi Research, aimed at providing Kalshi's internal data to scholars and researchers interested in prediction market-related topics. The first research report of this column has been released, and the following is the original content of the report translated by Odaily 星球日报:
Overview
Typically, in the week leading up to the release of key economic data, analysts from large financial institutions and senior economists provide estimates of the expected values. These forecasts, when aggregated, are referred to as "consensus expectations" and are widely regarded as an important reference for insight into market changes and position adjustments.
In this research report, we compare the consensus expectations with Kalshi's prediction market implied pricing (referred to as "market prediction" hereafter) in predicting the real values of the same core macroeconomic signal—the year-over-year Consumer Price Index (YOY CPI).
Key Highlights
· Overall Superior Accuracy: Across all market environments (including normal and shock environments), the average absolute error (MAE) of Kalshi's predictions is 40.1% lower than the consensus expectations.
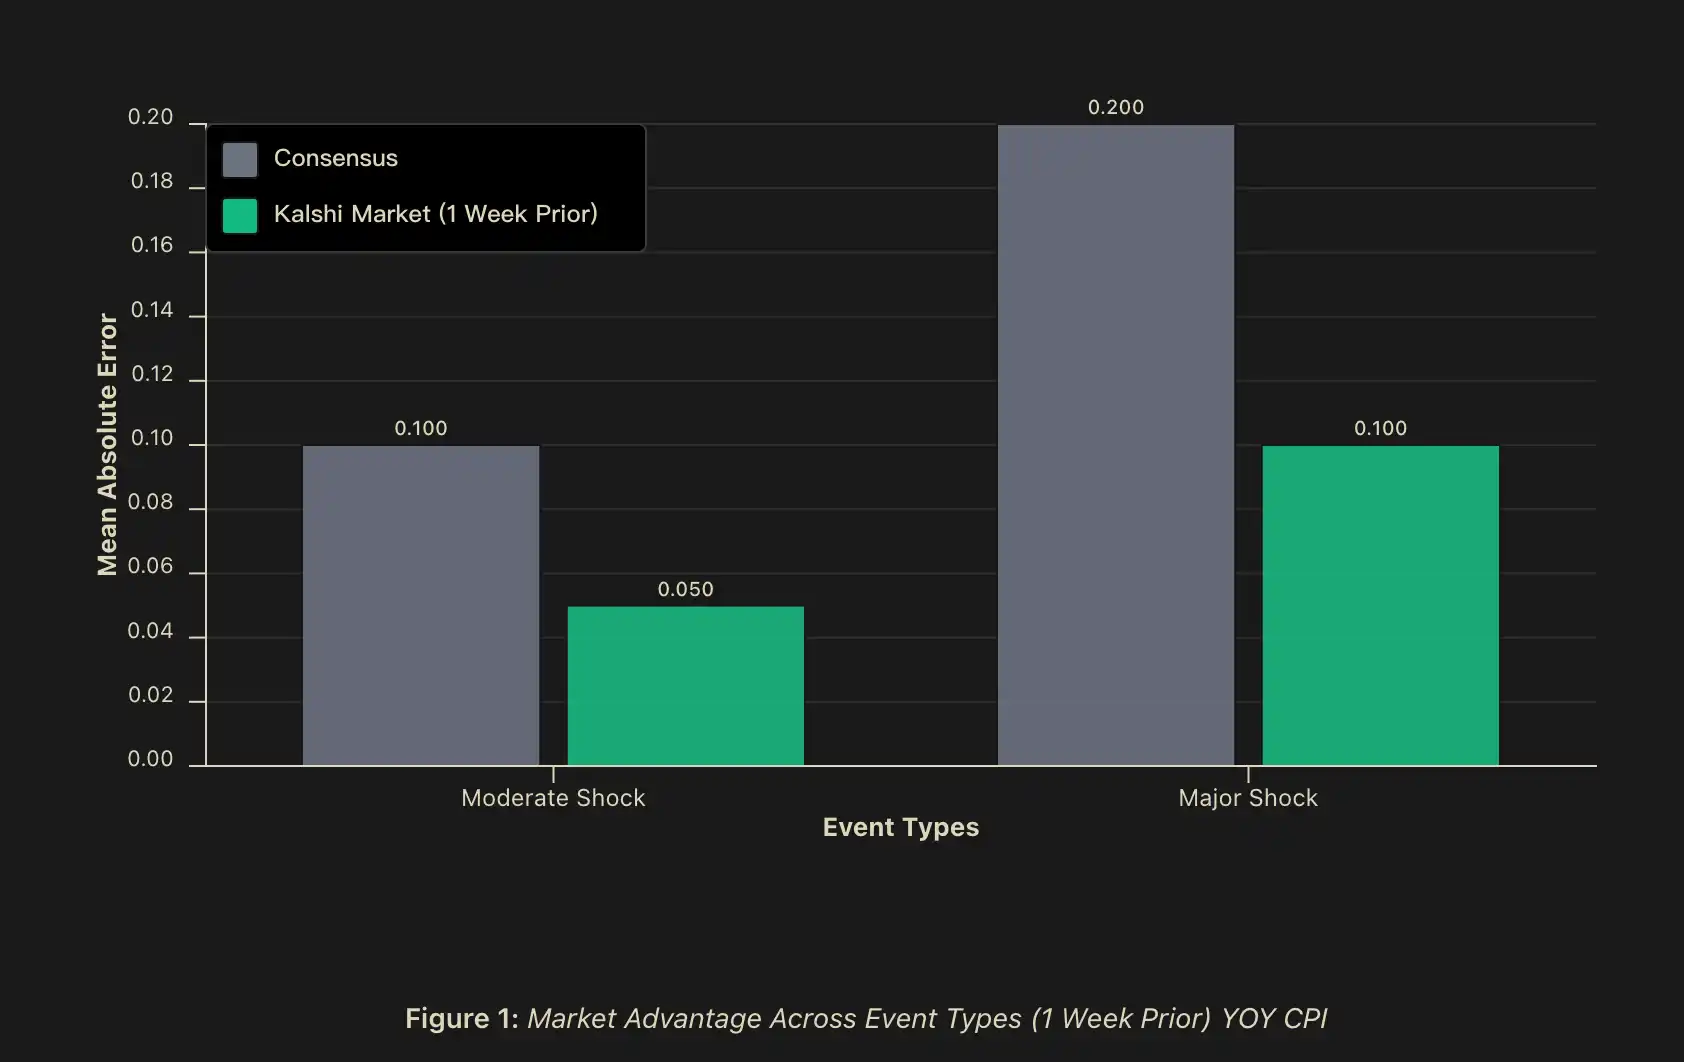
· "Shock Alpha": During significant shocks (exceeding 0.2 percentage points), within the one-week forecasting window, Kalshi's predictions have a 50% lower MAE compared to the consensus expectations; if on the day before data release, the MAE further expands to 60%; during moderate shocks (between 0.1 and 0.2 percentage points), within the one-week forecasting window, Kalshi's predictions have a 50% lower MAE compared to the "consensus expectations," which expands to 56.2% on the day before data release.
· Predictive Signal: When the deviation between market prediction and consensus expectations exceeds 0.1 percentage points, the probability of a shock occurring in the prediction is approximately 81.2%, which rises to about 82.4% on the day before data release. In cases where market prediction and consensus expectations are inconsistent, market prediction is more accurate in 75% of cases.
背景
宏観経済予測者は、市場の混乱、政策の転換、構造的な途切れといった最も重要な瞬間を予測することが内的にもっとも難しい挑戦に直面しています——そして、このような瞬間こそが歴史的モデルが最も容易に失敗する段階です。金融市場参加者は通常、重要な経済データが公表される数日前に、専門家の意見を市場の期待値にまとめ上げた共通予測を発表します。しかしながら、これらの共通の視点は価値を持つものの、しばしば類似した方法論の経路と情報源を共有しています。
機関投資家、リスクマネージャー、政策立案者にとって、予測の正確性に対するインセンティブ構造は非対称的です。疑問の余地のない時期には、やや良い予測は限られた価値しかもたらしませんが、市場の混乱期には——波動率が急上昇し、相関関係が崩壊したり、歴史的関係が失敗したりする時期には——より良い正確性は、著しいアルファ収益をもたらし、リターンを制限することができます。
そのため、パラメータが市場の波乱時期の行動特性を理解することは非常に重要です。私たちは、経済全体の前年比消費者物価指数(YOY CPI)という主要なマクロ経済指標に焦点を当てます。この指標は将来の金利決定の中核的な参照指標であり、経済の健全性を測る重要なシグナルでもあります。
私たちは、公式データが公表される前の複数の時間枠での予測の正確性を比較・評価しました。私たちの主要な発見は、いわゆる「インパクト・アルファ」が実際に存在するということです——つまり、テールイベントでは、市場ベースの予測は共通のベンチマークに比べて追加の予測精度を達成できるということです。このような超過のパフォーマンスは単なる学術的な意義にとどまらず、予測エラーが最も高い経済的コストを持つ重要な瞬間で、信号の品質を著しく向上させることができます。この背景において、真に重要な問題は、市場が常に「正しい」予測をしているかどうかではなく、それらが従来の意思決定フレームワークに組み込む価値がある、差別化された信号を提供しているかどうかです。
方法論
データ
私たちは、Kalshi プラットフォーム上での予測市場トレーダーの日次暗黙の予測値を分析しました。カバーする3つのタイムポイントは:データが公表される1週間前(共通予測の公表時間に一致)、前日、当日の朝です。使用された各市場は(またはかつては)実際に取引可能な実行市場であり、異なる流動性レベルでの実際の資金ポジションを反映しています。共通予測については、米労働統計局のYoY CPI共通予測を収集しました。これらの予測は通常、公式データが約1週間前に公表されます。
サンプル期間は2023年2月から2025年の中頃までであり、25回以上の月次CPI発表サイクルを網羅し、さまざまなマクロ経済環境をカバーしています。
インパクト分類
私たちは「予想と実際の発表データとの絶対的な差」に基づいて、イベントを「インパクト」に関して三つのカテゴリに分類しました:
· 通常のイベント:YOY CPI の予測誤差が 0.1 パーセントポイント未満である;
· 中程度のインパクト:YOY CPI の予測誤差が 0.1 から 0.2 パーセントポイントの間である;
· 大きなインパクト:YOY CPI の予測誤差が 0.2 パーセントポイントを超える。
この分類方法により、予測の優位性が予測の難易度の変化と共に系統的な違いを示すかどうかを検証できます。
パフォーマンス指標
予測のパフォーマンスを評価するために、以下の指標を使用しています:
· 平均絶対誤差(MAE):主要な精度指標であり、予測値と実測値の絶対値の平均を計算します。
· 勝率:共通の予想と市場の予測の間の差が 0.1 パーセントポイント以上(四捨五入して小数点第一位まで)に達した場合、どちらが最終的な実績により近いかを記録します。
· 予測の時間的変遷分析:発表の1週間前から発表日までの市場評価の正確性の変化を追跡し、持続的な情報の組み込みがもたらす価値を明らかにします。
結果:CPI予測のパフォーマンス
全体的な精度が優位
あらゆる市場環境において、市場ベースのCPI予測は共通予測よりも平均絶対誤差(MAE)が40.1%低いです。全てのタイムスパンにわたり、市場ベースのCPI予測のMAEは共通予測よりも40.1%(1週間前)から42.3%(1日前)低いです。
さらに、共通予測と市場インプライド値に相違がある場合、Kalshiの市場ベースの予測は、統計的に有意な勝率を示し、1週間前の75.0%から発表日の81.2%までの範囲に及びます。共通予測と同等の場合も含めると、市場ベースの予測は、1週間前において約85%の場合に共通予測と同等かそれ以上のパフォーマンスを見せています。
このように高い方向性精度は次のように示唆しています:市場予測と共通予測に相違がある場合、この相違自体が「インパクトイベントが発生する可能性」に対して著しい情報価値を持っている可能性があります。
「インパクト・アルファ」は実際に存在する
正確性の違いは、インパクトイベント中に特に顕著に現れます。中程度のインパクトイベントでは、公表時に市場予測の MAE はコンセンサス期待よりも50%低くなる傾向があり、データ公表の前日にはこのアドバンテージが56.2%ないしそれ以上に拡大します。重大なインパクトイベントでは、公表時に市場予測の MAE もコンセンサス期待より50%低い傾向があり、データ公表の前日には60%ないしそれ以上に達することがあります。一方、インパクトのない正常な環境では、市場予測はコンセンサス期待とほぼ同等の結果を示します。
インパクトイベントのサンプル数は比較的少ないですが(これは「予測が非常に予測不能なインパクトの世界」においては合理的です)、全体的なパターンは非常に明確です:予測環境が最も困難な時に、市場の情報集約の利点は特に価値がある。
しかしながら、より重要なのは Kalshi の予測がインパクト時に優れているだけでなく、市場予測とコンセンサス期待との間の相違そのものがインパクトが起ころうとしているシグナルである可能性がある。相違が存在する状況では、比較可能な時間枠内で市場予測がコンセンサス期待に勝つ確率は75%に達することがあります。さらに、しきい値分析によれば、市場がコンセンサスから0.1%以上外れると、インパクトが起こる確率は約81.2%になり、データ公表の前日には約84.2%に上昇します。
この実践的に重要な違いは、予測市場がコンセンサス期待と競合する予測ツールとしてだけでなく、市場とコンセンサスの相違を潜在的な意外な結果に警告するための早期指標として情報不確実性に関する「メタシグナル」として機能することを示唆しています。
派生ディスカッション
明らかな問題が発生します:なぜインパクト期間中、市場の予測がコンセンサス予測よりも優れているのでしょうか?この現象を説明するために、相補的な3つのメカニズムを提案しています。
市場参加者の異質性と「群知恵」
伝統的なコンセンサスの予測は、複数の機関の視点を統合していますが、しばしば類似した方法論の仮定と情報源を共有しています。計量経済モデル、ウォール街のリサーチレポート、政府のデータ公開は、高度に重なり合った共通の知識基盤を構成しています。
一方、予測市場は異なる情報基盤を持つ参加者のポジションを集約しています:独自のモデル、業界レベルの洞察、代替データソース、および経験に基づく直感的な判断などを含みます。この種の参加者の多様性は、「群知恵」(wisdom of crowds)理論で強固な基盤を持っています。この理論は、参加者が関連情報を持ち、その予測誤差が完全に相関しない場合、多様なソースからの独立した予測を集約すると、通常よりも優れた推定結果が得られる傾向がある。
そして、マクロ環境で「状態変化」が発生する際、この情報の多様性が特に際立つ。断片化された、局所的な情報を持つ個人が市場で相互作用することで、その情報の破片が組み合わさり、集団的なシグナルが形成される。
参加者のインセンティブ構造の違い
機関レベルのコンセンサス予測者は、しばしば複雑な組織や評判システムの中に存在し、このようなシステムは「純粋な予測精度の追求」という目標から系統的に逸脱する。職業予測者が直面する職業リスクは、非対称なリターン構造を形成しており、大きな予測誤差は著しい評判コストをもたらし、予測が非常に正確であっても、特に同僚と異なる予測の実現を通じて得られた正確性であっても、比例した職業リターンを得ることは必ずしもできない。
この非対称性により、「群れる行動」(herding)が誘発され、予測者は自身の予測を共通値の近くにまとめる傾向があります。つまり、個人の情報やモデル出力が異なる結果を示唆しても、職業体系では、「孤立的な間違い」のコストがしばしば「孤立的に正しい」のリターンよりも高くなります。
これに対して、予測市場参加者が直面するインセンティブメカニズムは、予測精度と経済的結果との直接的な整合性を実現しています——正確な予測は利益を意味し、間違った予測は損失を意味します。このシステムでは、ほぼ声誉要素は存在せず、市場コンセンサスからの逸脱の唯一のコストは経済的損失であり、完全に予測が正しいかどうかに依存します。このような構造は、予測精度により強い選択圧をかけ、共通の予測ミスをシステム的に識別できる参加者は資本を着実に蓄積し、市場での影響力を増大させるためより大きなポジションを持つことができます。一方、共通コンセンサスに機械的に従う参加者は、コンセンサスが誤りであることが証明されると引き続き損失を被ります。
不確実性が著しく高まる時期、機関予測者が専門家コンセンサスからの逸脱の職業コストが最も高まる時、「伴走行動」(herding)というこの構造の分化はしばしば最も顕著であり、経済的意義の上でもっとも重要です。
情報の集約効率
留意すべき経験則は、データが公開される1週間前でも、通常の共通予測が行われる時間帯と一致するこの時点でも、市場予測が著しい精度優位を示していることです。これは、市場の利点が通常予測市場参加者が言及される「情報取得速度の利点」だけではない可能性があることを示しています。
むしろ、市場予測は、あまりにも分散されすぎたり、あまりにも業内化されたり、あるいはあまりにも曖昧であって、従来の計量経済予測フレームワークに正式に取り込むことが難しい情報の破片をより効率的に集約している可能性があります。予測市場の相対的な利点は、一般的に、公共情報に最初に触れることではなく、同じ時間尺度で、より効果的に異種情報を総合する能力にあるかもしれません——そして、アンケート調査に基づくコンセンサスメカニズムは、同じ時間枠を持っていても、これらの情報を高効率に処理するのは難しいことがしばしばあります。
制約事項と注意事項
当社の研究結果には重要な制約事項があります。全体のサンプルが約 30 ヶ月しかカバーしていないため、重大なインパクトイベントは定義上非常にまれであり、したがってより大きなテールイベントに対しては依然として統計的パワーが限られていることを意味します。より長い時間経過により、将来の推論能力が向上するでしょうが、現時点での結果は市場予測の優位性とシグナルの差異性を強く示唆しています。
結論
当社は専門家のコンセンサス予想に対する市場の予測の系統的かつ経済的に重要な優れたパフォーマンスを記録しました、特に予測の正確性が最も重要とされるインパクトイベント期間において。市場ベースの CPI 予測は全体的に約 40% の誤差が少なく、重大な構造変化期には誤差が約 60% 削減されました。
これらの発見に基づき、次の数件の研究方向が特に重要となります: 1) より大規模なサンプル、複数のマクロ経済指標を対象とし、「インパクトアルファ」イベント自体がボラティリティや予測の不一致指標により予測可能であるかどうかを調査すること。2) 予測市場がいかなる流動性の閾値を超えると、従来の予測手法を確実に超越できるかを調査すること。3) 予測市場の予測値とハイフリクエンシートレード金融ツールから暗示される予測値との関係を検討すること。
コンセンサス予測が強く相関するモデル仮定と共有情報セットの環境に高く依存している中で、予測市場は情報集約の代替機構を提供し、状態の切り替えをより早く捉え、異質情報を効率的に処理できる可能性があります。構造的不確実性とテールイベントの頻度が増加している経済環境で意思決定を行う主体にとって、「インパクトアルファ」は単なる予測能力の漸進的な向上を意味するだけでなく、堅牢なリスク管理インフラストラクチャの基本的な要素となるべきです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







