香港仮想通貨取引プラットフォームの新しい規制(その2):新しいガイダンスが発表され、仮想通貨ビジネスの境界が再定義されましたか?
原文标题:《Web3 弁護士の深堀政策解説|香港の仮想通貨取引所新ルール(後編):新たな通達の発表により、仮想通貨業界の境界が再び引かれた?》
原文出典:Crypto Law Review
はじめに
年末、HashKey の上場に沸く中、香港特別行政区財務局と証券監視委員会は共同で、既存の規制枠組みに従い、「マネーロンダリング防止法」(AMLO)に基づく監督下で「仮想通貨取引」と「仮想通貨保管」という2つのサービスを着実に推進すると発表しました。さらに、これら2つのサービスに新たなライセンスを付与する準備をし、「仮想通貨に関するアドバイスを提供する」および「仮想通貨の運用管理」の2つのライセンスを新設することを計画し、既にパブリックコンサルテーションを開始しています。順調に進めば、「取引」、「保管」、「運用アドバイス」、「資産運用」といった仮想通貨の全ての主要なサービスがつながり、すべて単独の持牌監督を通過することになります。
ここまで読んで、読者の方々は奇妙に感じたでしょうか。これらのサービスは香港ですでに提供されていないのでしょうか?かなり前から進行しているように感じますが、振り返ってみたらチケット販売はまだ始まっていないようですか?
現時点では、中国香港の仮想通貨取引所は、VATP ライセンスを保有する11社の専門プラットフォームのみが行うことができます。また、取引や運用アドバイス、資産運用などの単独の仮想通貨サービスは、従来のライセンス(1、4、9)のアップグレードによって規制要件を満たすようになっており、従来の持牌規則に基づき一時的な構造を設けたものと見なされます。新ルールの意義は、これらの重要な単独サービスをすべて別々にライセンス設定し、それぞれを専門に扱うことです。Crypto Law Review によると、送信されたシグナルはかなり明確であり、仮想通貨の監督は単独で整備されるべきであり、また単独で整備されるべきであると考えます。
ただし、単独での正式なライセンス付与までには2026年までかかる見込みであり、我々が振り返ると、今年は持牌取引所に対して、証券監視委員会が2025年11月3日に2つの重要な通達を出しています。先に1つを分析した Crypto Law Review の先行記事:香港の仮想通貨取引所新規則解説(前編):「仮想通貨取引所間の流動性共有に関する通達」。今日は、後編について詳しく話していきます:「仮想通貨取引所の製品およびサービスの拡充に関する通達」。
「通達」は何を述べているのか?
業界の第一線にいる人々は誰もが感じることでしょうが、実際の仮想通貨ビジネスは、既存のVATP監督枠を明らかに上回っています。最初のライセンス制度は、「中央集権型仮想通貨取引所」に焦点を当てたものであり、その中心的な関心事項は取引マッチング、顧客資産の隔離、および基本的な市場秩序維持でした。しかし、ステーブルコイン、証券トークン化、RWA、およびさまざまなデジタル資産にリンクした投資商品が続々と登場する中、プラットフォームが実践上果たす役割は、もはや純粋な取引所に限定されていません。
この背景の下で、規制当局が真に直面している矛盾はもはや「これらのビジネスが存在すべきか否か」という問題ではなく、これらを明確な規制枠組みに組み込まないまま放置すると、市場がグレーゾーンで自律的に発展してしまうということです。規制を回避するために事業者が規則を回避する方法を考えるよりも、できることを明確に定義し、それに伴う責任を明確にすることの方が良いと考えられます。私たちは、この通達の出発点がまさにそれであると考えています。
具体的な内容を見ると、この通達はプラットフォームレベルでいくつかの見かけの「緩和」をもたらしたが、実際にはさまざまな責任を再分配しました。
まず、トークンのルールへの組み込みに関する調整です。過去に、仮想資産をVATPプラットフォームに上場させるには、通常、少なくとも12ヶ月の取引実績基準を満たす必要がありました。この基準は基本的には時間を使用してリスクを選別するものでした。しかし、実際の操作では、このアプローチが常に合理的とは限りませんでした。プロジェクトの存続期間が長いということは、必ずしも情報が十分であるか、リスクが管理されているということを意味するわけではありません。逆に、新しく発表されたプロジェクトであっても、十分な開示や慎重な評価が欠けているとは限りません。
注目すべきは、この通達が12ヶ月の実績基準を完全に廃止したわけではなく、特定の2つの状況で豁免が認められることを明確にしたことです:
まず、専門投資家のみに提供される仮想資産に関してであり、次に、中央銀行が発行した指定のステーブルコインに関してです。言い換えれば、証券取引委員会は実績記録の価値を否定しておらず、異なる投資家層や異なる資産タイプに対して、リスク評価方法が一律に適用されるべきでないことを認めています。プラットフォームが「リスクをガードするため」に形式的な時間基準を使用する代わりに、プラットフォームにより実質的な判断責任を負わせることを要求するべきだという考え方です。
これに応じて、この通達は開示要件も強化しました。12ヶ月の実績を持たず、専門投資家のみに提供される仮想資産については、持牌プラットフォームはウェブサイトやアプリ内で関連情報を明確に表示し、十分なリスク警告を行う必要があります。
2つ目の重要な変更点は、証券取引委員会が初めてライセンス条件のレベルで明確に述べたことであり、VATPプラットフォームが現行の規制フレームワークを遵守しつつ、トークン化された証券およびデジタル資産関連投資製品を流通させることができることです。
現在、VATPは実際には「製品のゲートウェイ」としての機能を果たしており、新しい流通の役割に就くと、プラットフォームが直面するのはもはや単なる対手リスクではなく、一般的な金融商品流通の責任、製品理解、適正判断、情報開示義務などが含まれます。これは規制当局の譲歩ではなく、役割の変化に伴う責任の変化なのです。
3番目の調整事項は、カストディ規則に焦点を当てています。この通達により、持牌プラットフォームは、プラットフォーム上で取引されていない仮想資産やトークン化された証券に関して、関連する実体を介してカストディサービスを提供することが認められています。
これにより、どんな変化がもたらされるのでしょうか?現行の実務では、多くのプロジェクトの資産はプラットフォーム上で取引される必要がない場合もありますが、顧客は依然として規制された機関によって関連資産を保有または管理してもらいたいと希望しているため、このような要求の設計はスムーズではありません。通函の発効により、これら既存のビジネス要件に実質的に、より明確なコンプライアンス経路が補完されました。
もし通函の主体が全体的な方針方向を描いているとすれば、3 種の付録は証券監督局が操作面で「どのように実施するか」を考慮していることをより反映しています。
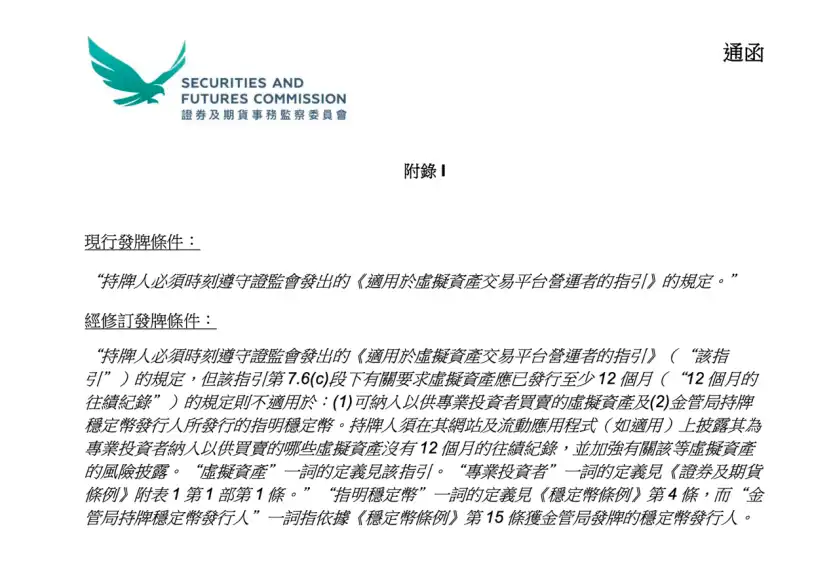
付録 I はトークンの採用ルールに対する修正を対象とし、一部の製品の上場のハードルを表面上は下げましたが、実質的にはプラットフォームの慎重な責任を弱めたわけではありません。ハードルは消失しておらず、VATP はその判断を支持するためにより堅実なデューデリジェンスと開示が必要とされています。
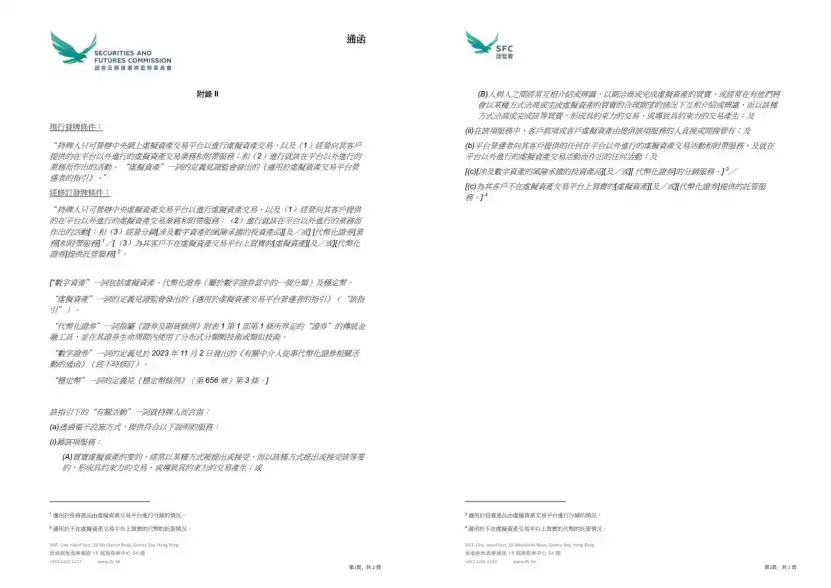

付録 II および付録 III はさらに、プラットフォームの事業範囲の境界や分配プロセス中の顧客資産保有の手配を明確にしました。「関連活動」の再定義を通じて、証券監督局はデジタル資産関連投資製品、トークン化証券、およびプラットフォーム外取引資産の信託サービスを分配することを、正式に VATP の実務範囲に組み込みました。同時に、分配業務において、プラットフォームが関連する信託銀行に顧客口座またはクライアント口座を自己名義で開設および維持することを認め、顧客がこれらの資産を保有できるようにしました。これらの調整は、顧客資産保護の要件を低下させるものではなく、ビジネス構造が法的および規制上で実際に適合することを可能にします。
通函後、実務者はどんな変化に注意すべきでしょうか?
新しい通函の発行により、VATP にとって、以前は取引、信託、研究、製品紹介、および一部の分配活動をすべて「プラットフォームサービス」の範囲に統合していたかもしれませんが、これらがすべて VATP ライセンスの監督下にあればよいとされていましたが、現在は、より明確にどの行為が取引プラットフォームのコア機能に属し、どれが独立した信託、分配、またはアドバイザリ活動に近いかを区別し、それに応じて異なる実体の配置や業務の境界を設定してコンプライアンス効果を達成しなければなりません。
一方、OTC 取引業者や信託サービスプロバイダなどの他の参加者にとっても、以前は役割の曖昧さや機能の混同に依存して運営していた領域が急速に狭まりつつあり、現在は、自身がどのような仮想資産サービスを提供しているか、およびどの監督枠組みの下で適切な責任を負う必要があるか、という問いに明確に回答する必要があります。
結論
全体を通して、この通知の表れるものは、監督の態度が突然変わったのではなく、より現実的な選択であることです:VATP プラットフォームは、単一の取引所から、取引、製品、資産管理のためのコンプライアンスノードに段階的に進化しており、監督は、形式的な条件から、プラットフォームが適切な責任を果たしているかどうかに焦点を移しています。
この通知は、ビジネスが一夜にして全面的に開放されたことを意味するものではありませんが、監督の態度の変化は非常に明確です:コンプライアンスはもはや単なる「線を踏まえたままである」というだけではなく、自らの判断に責任を持たなければなりません;プロジェクトチームと投資家にとって、これはまた、監督の期待が徐々に明確になりつつあることを意味し、曖昧な空間への依存を続けるのではなく。
次に、市場がどれだけ進むことができるかは、監督が空間を与えるかどうかではなく、参加者が本当により明確で、より真面目な規則体系に従って運営する準備ができているかどうかにかかっています。
この記事は寄稿に基づいており、BlockBeats の見解を代表するものではありません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事