もはやアルファに固執するのはやめて、市場が与えるベータに集中すべきです。
原文タイトル:Beta に祈りを捧げよ、Alpha にではなく
原文著者:Nick Maggiulli、『Just Keep Buying』 著者
原文翻訳:Felix, PANews
投資界では、超過収益(Alpha)、つまり市場を上回る能力が投資家の追求すべき目標であると一般的に考えられています。これは完全に理にかなっています。他の条件が同じであるとき、Alpha は常に望ましいものです。
しかし、Alpha を持っているということが常により良い投資収益を意味するわけではありません。なぜなら、あなたの Alpha は常に市場のパフォーマンスに依存するからです。市場が低迷する場合、Alpha でも必ずしも利益を得られるわけではありません。
例えば、2人の投資家、Alex と Pat を想像してみてください。Alex は投資が得意で、毎年市場を 5% 上回る成績を収めます。一方、Pat は下手な投資家で、毎年市場を 5% 下回る成績を収めます。Alex と Pat が同時期に投資を始めたとしたら、Alex の年間収益率は常に Pat よりも 10% 高いということになります。
しかし、もし Pat と Alex が異なる時期に投資を始めた場合はどうでしょうか?Alex が優位であるにも関わらず、Pat の収益が実際には Alex を上回るケースが存在するでしょうか?
その答えはイエスです。実際、もし Alex が 1960 年から 1980 年まで米国株に投資していたとすると、一方の Pat が 1980 年から 2000 年まで米国株に投資していた場合、20 年後には Pat の投資収益が Alex を上回ることになります。以下の図がそれを示しています:
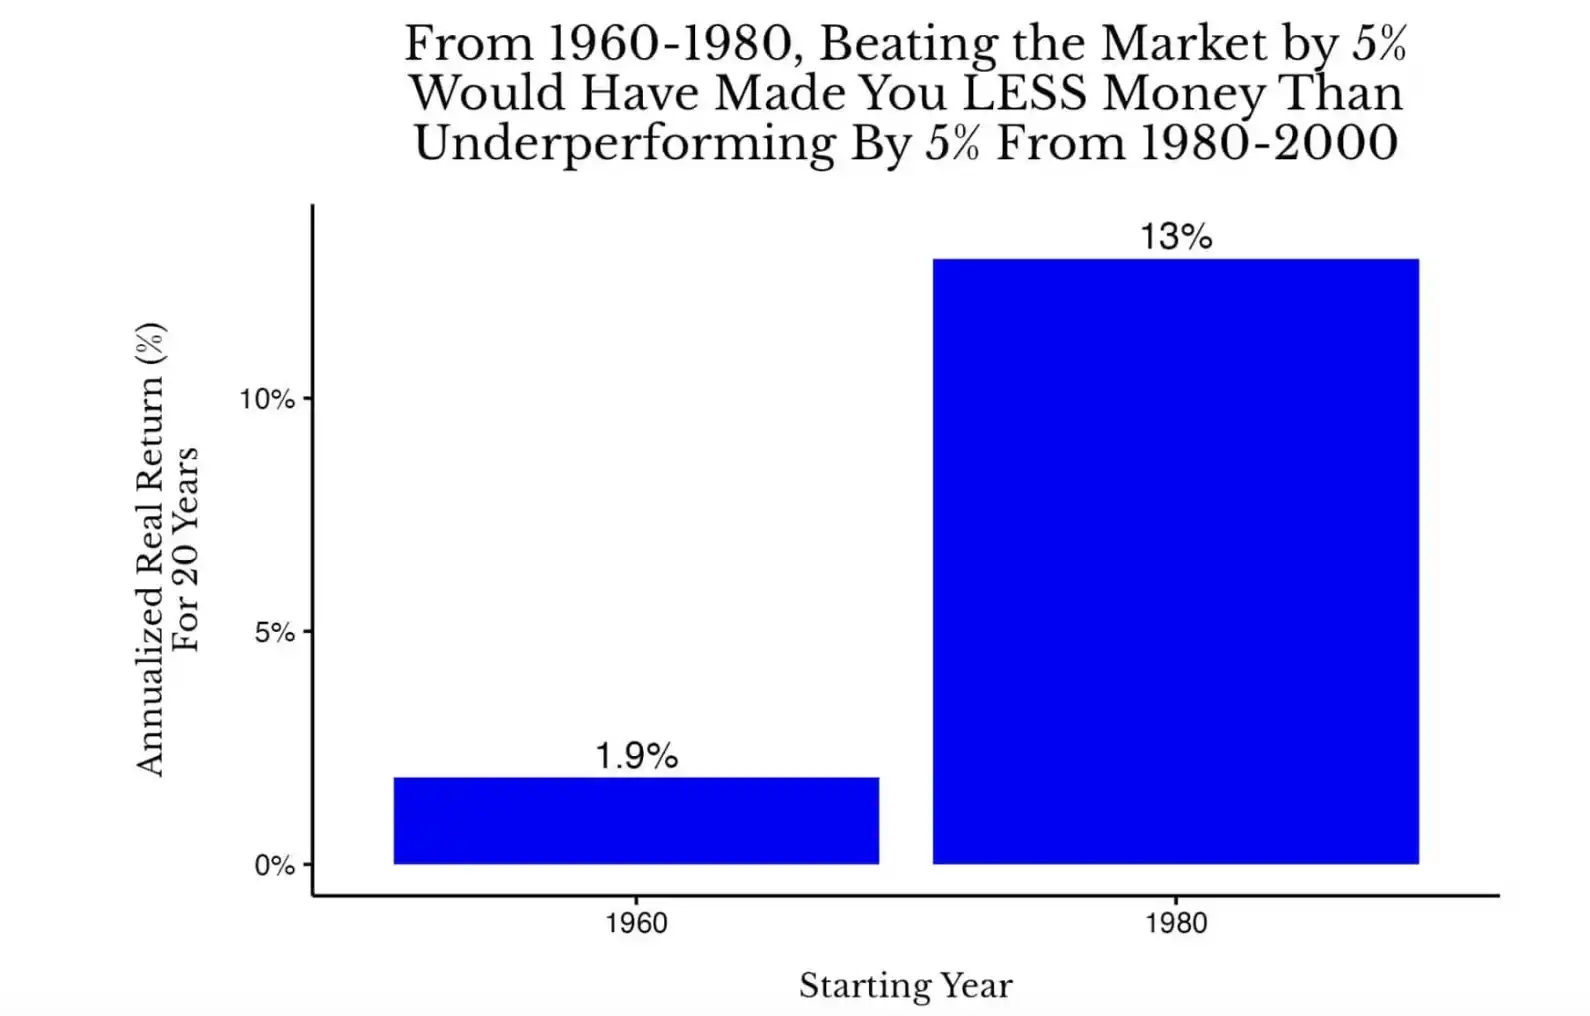
1960 年から 1980 年と 1980 年から 2000 年の米国株の20年間の実質年率総収益率の比較
この場合、Alex は 1960 年から 1980 年までの年間収益率が 6.9%(1.9% + 5%)であり、一方 Pat は 1980 年から 2000 年までの年間収益率が 8%(13% – 5%)となります。Pat の投資能力は Alex ほどではありませんが、インフレを考慮した総収益の面では、Pat のパフォーマンスが優れています。
しかし、Alex の対戦相手が本当の投資家だった場合はどうでしょうか?現時点では、Alex の競争相手は Pat であり、毎年市場を5%下回る人と仮定しています。しかし、実際には、Alex の真の対戦相手は毎年市場と同等の利回りを収めるインデックス投資家であるべきです。
このシナリオでは、1960年から1980年までのあいだに市場を毎年10%上回ったとしても、Alex は1980年から2000年までのインデックス投資家に遅れを取ることになります。
これは極端な例ですが、Alpha を持つことが過去のパフォーマンスに比べて遅れる確率が非常に高いことに驚くでしょう。次の図をご覧ください:
アメリカ株式市場において、1871年から2005年までの全ての20年サイクルにおいて、Alphaの大きさとインデックスに負ける確率の比較
Alpha(0%)を持つ場合、大盤振る舞いに勝つ確率は基本的にコイントスと同等です(約50%)。ただし、Alpha 収益が増加すると、収益の複利効果によって指数に負ける頻度は確かに低下しますが、上昇幅はそれほど大きくありません。例えば、20年間の期間で年間の Alpha 収益が3%だった場合、アメリカ市場の歴史上、指数ファンドに劣る可能性が25%ある時期があります。
もちろん、相対的な収益が最も重要だと主張する人もいますが、個人的にはこの見方に同意しません。正常な時期に市場平均のリターンを得るのと、大恐慌時に他の人よりも「少し少なく損をする」(つまり正の Alpha 収益を得る)のとでは、どちらを選択しますか?私はもちろん、指数リターンを選択します。
何しろ、ほとんどの場合、指数リターンはかなりの利益をもたらします。以下の図のように、米国株式の実質年率利回りは10年ごとに変動しますが、ほとんどが正の値です(注:2020年代のデータは2025年までのリターンを示しています):
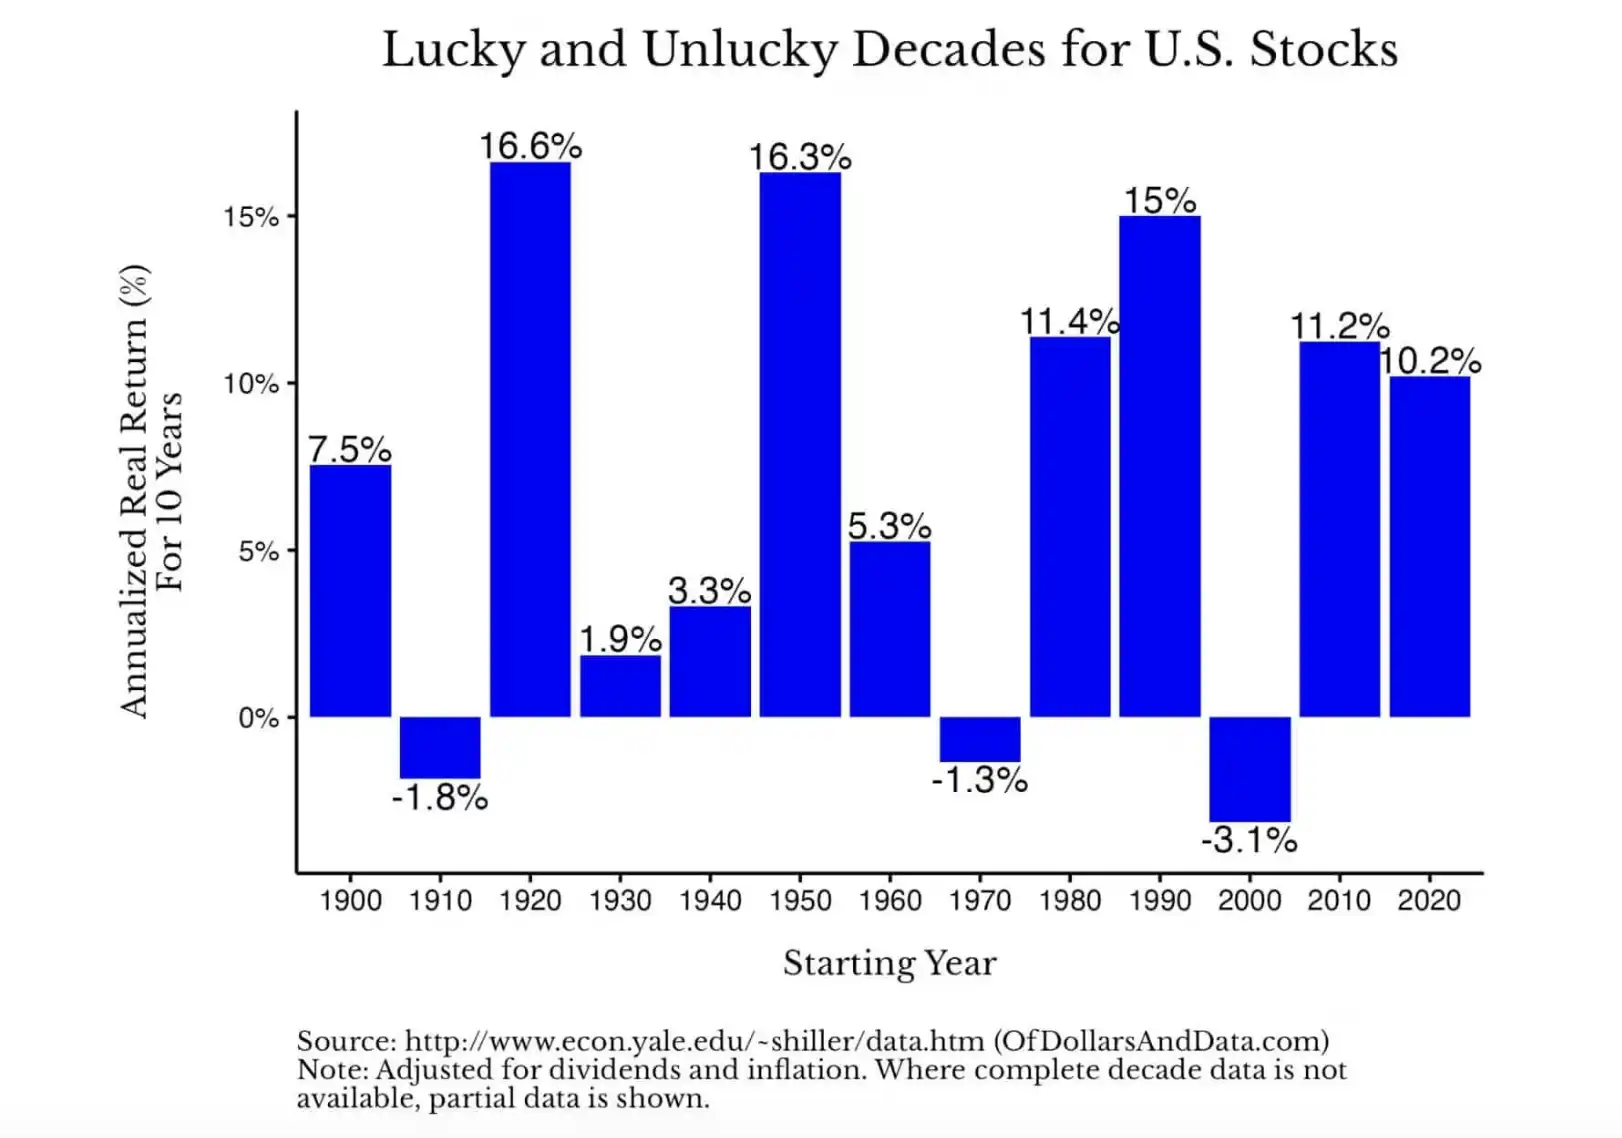
これらすべてから、投資スキルは重要ですが、多くの場合、市場のパフォーマンスがより重要であることが分かります。言い換えれば、Beta に祈るのです、Alpha ではなく。
技術的な観点から言えば、β(ベータ)は資産の収益が市場の変動に対してどれだけ影響を受けるかを測定します。株の Beta が2の場合、市場が1%上昇すると、その株価は2%上昇すると予想されます(逆もまた然り)。しかし、簡単のために、通常は市場リターンを単に Beta と呼びます(すなわちベータ係数が1の場合は)。
良いニュースは、市場が一定期間で十分な「ベータ」を提供しなかった場合、次のサイクルでそれを補う可能性があることです。これは、1871年から2025年までのアメリカ株の20年間のローリング実質収益率を示した次の図からも明らかです:
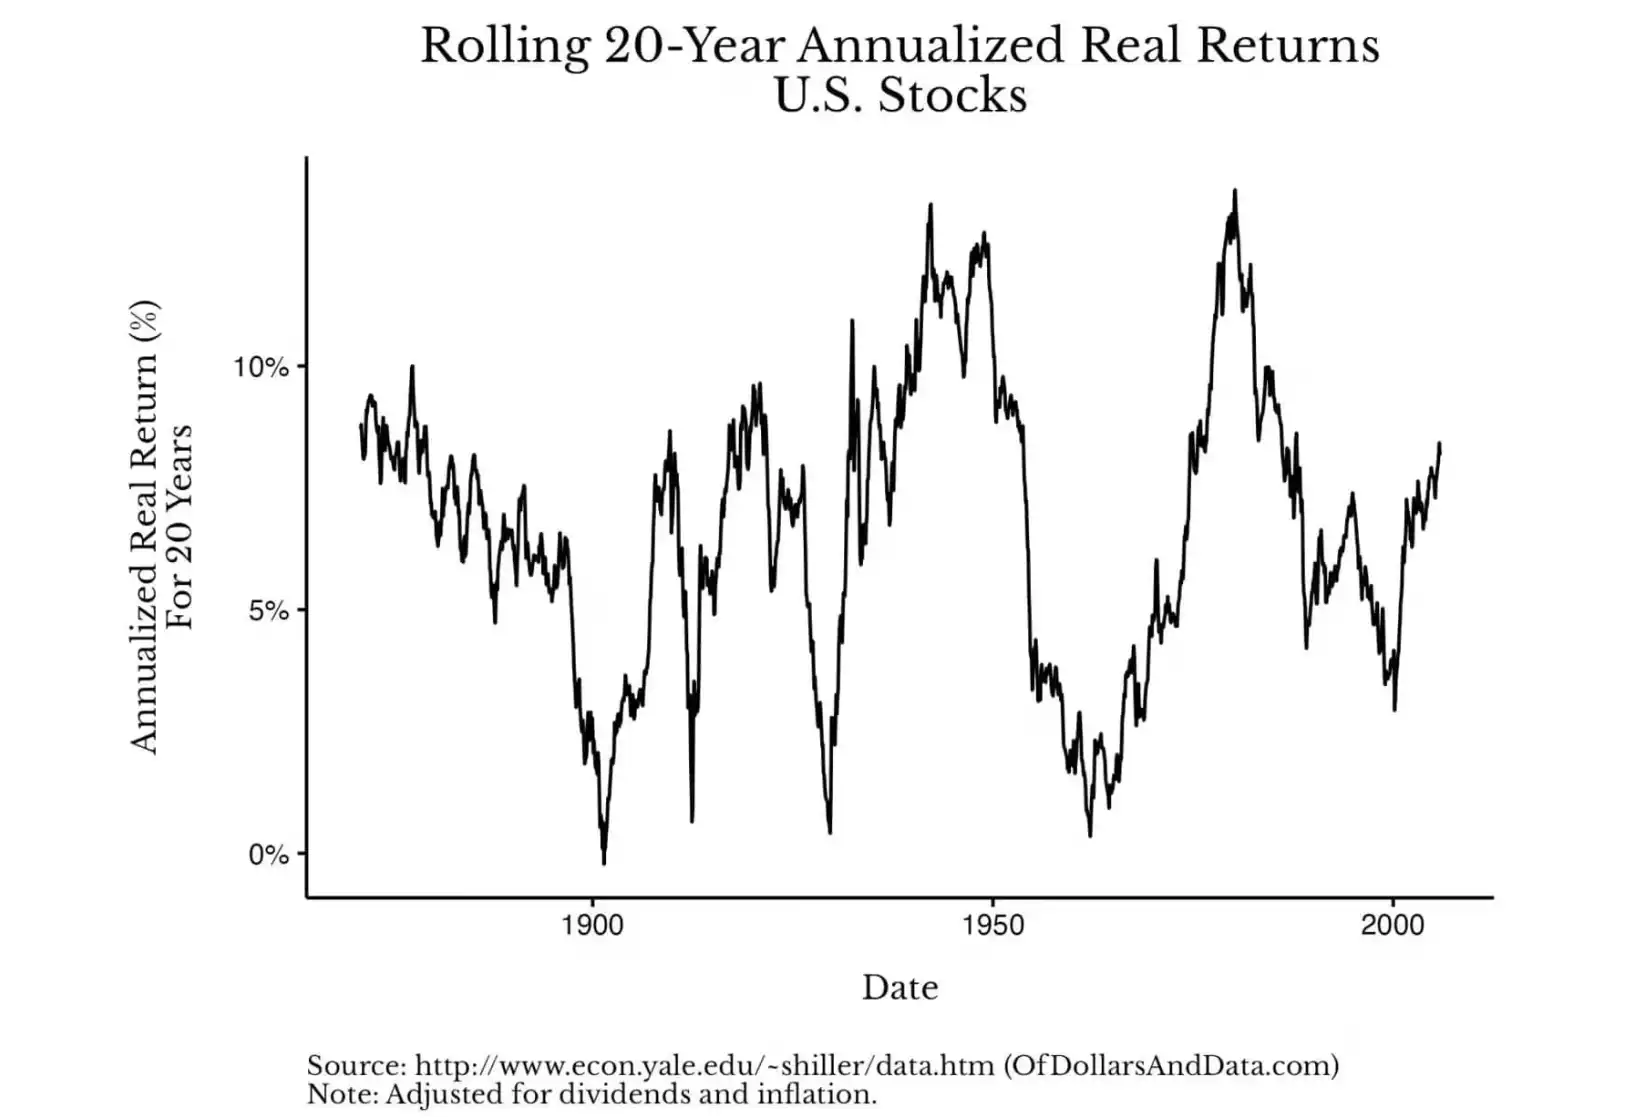
このチャートは、運用収益率が低迷期の後にどのように強力に反発するかを直感的に示しています。アメリカ株の歴史を振り返ってみると、1900年にアメリカ株に投資した場合、その後の20年間の年間実質収益率はほぼ0%になります。しかし、1910年に投資した場合、その後の20年間の年間実質収益率は約7%になります。同様に、1929年末に投資した場合、年間収益率は約1%です。一方、1932年夏に投資した場合、年間収益率は10%に達します。
このような大きな収益率の違いは、投資スキル(アルファ)に対する全体的な市場のパフォーマンス(ベータ)の重要性を再確認しています。おそらく、「市場を打ち負かさなければならない」というプレッシャーから解放され、自らがコントロールできる本当に重要なことに集中できるようになります。
これは解放できるものです。市場があなたの指示に従わないことに焦りを感じるのではなく、それを心配事の一つから解き放つことができます。それを自分の最適化すべき変数ではなく、本来最適化することができないものと見なすべきです。
それでは、代わりに何を最適化すべきですか?自分のキャリア、貯蓄率、健康、家族などを最適化してください。人生全体を俯瞰すると、これらの分野で生み出される価値は、投資ポートフォリオで苦心してわずかな超過収益を求めるよりもはるかに意義深いものです。
簡単な計算をしてみてください。5%の昇給や戦略的なキャリア転機は、あなたの生涯所得を6桁以上増やすことができます。同様に、良好な健康状態を維持することも効果的なリスク管理であり、将来の医療費支出を大幅にカバーできます。家族に与えるサポートは、彼らの将来に正しい手本を提供します。これらの意思決定がもたらす利益は、ほとんどの投資家が市場に勝つことを期待するよりもはるかに大きいです。
2026年には、正しいことにエネルギーを注ぎ込み、アルファではなくベータを追い求めてください。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事