凱文·ワシントン時代開始時、どの資産が上昇するでしょうか?
原文作者:@Globalflows、@aleabitoreddit
编译:Peggy,BlockBeats
编者按:ケビン・ウォーシュが米連邦準備制度理事会(FRB)議長に就任したことは、単なる人事異動を超えて、市場の価格決定論自体が変わりつつあることを示しています。ウォーシュのフレームワークでは、インフレは財政の不義理と政府の非効率性の問題として再定義され、AIはコスト削減、生産性向上、ガバナンス能力の再構築の鍵と見なされています。
PalantirなどのAIシステムが連邦支出監査、住宅金融、医療請求などの分野に実際に展開されるにつれ、この制度の転換は理念から実行へと移り、市場では構造的な分化と価格再設定として表れ始めています。
AIと財政規律が政策の主軸となった後、どの資産が新たな価格プレミアムを獲得し、どのビジネスモデルがシステム的に再評価されることになるのかは、市場が答えなければならない問題です。以下はオリジナル記事です:
ケビン・ウォーシュ(Kevin Warsh)がFRBの新しい議長に指名されたことは、人事異動だけではなく、世界の通貨政策のパラダイムとAIの武器競争の根本的な転換を予告しています。そして、これら2つの間の関連性は、一般の認識よりもはるかに密接です。
AIは、将来のパターンを決定する唯一の非対称なレバレッジポイントとなりつつあり、ウォーシュの着任は、この中心的な目標を取り巻く制度的な配置です。
彼についての議論、「利下げを行うか?」、「ハト派なのか?それともタカ派か?」、「FRBの負債名目をどのように取り扱うのか?」はもちろん重要ですが、これらの問題はすべて、より大きな制度的転換がすでに進行中であるという事実を無視しています。
真に重要なのは、短期的な政策の方向性ではなく、なぜケビン・ウォーシュなのか、そして彼がこの形成中の新しいシステムにどのように組み込まれているかを理解することです。これを理解することは、2026年に向けて最も重要な判断変数となるでしょう。
人事異動から制度信号へ:なぜウォーシュなのか?
ウォーシュは、従来の「政策テクノクラート」ではありません。彼は長年、グローバルな資本流れ、金融市場の構造、制度的インセンティブに対する体系的な理解を持つ人物と見なされてきました。
さらに重要なのは、彼が単独の存在ではないということです。
ウォーシュは長らくデルーカンミラー、ベンナート、カップと密接な関係を築いており、彼らは皆Palantirと深いつながりがあります。デルーカンミラーは何度も、ウォーシュがグローバルな資本流れや金融市場の構造に対する理解力を称賛しています。
ブルームバーグのインタビューで、ドゥルーケン・ミラーは、ワッシュを自身の「信頼できる顧問」と直接呼びました。
しかし、この関係はそれだけにとどまりません:ドゥルーケン・ミラー自身が Palantir の初期投資家であり、共同創業者兼 CEO のアレックス・カープと親密な関係を持っています。(関連記事:Interview Link)
これがなぜ重要か?なぜなら、ケビン・ワッシュ自身も Palantir と直接関係があるからです。
2022年、アレックスとケビンは、世界がより激しい混乱と複雑性の段階に向かっていることを討論するインタビューを録音しました。
彼らがインタビューで述べたように、「明日、複雑性は段階的に急増します。」
これは技術的な楽観主義の空虚な声明ではなく、国家の統治、財政制度、およびマクロの安定方法が変わろうとしていることへの展望的な判断です。
Palantir: 制度転換の「実現レイヤー」
ワッシュを理解することは Palantir を避けることはできません。
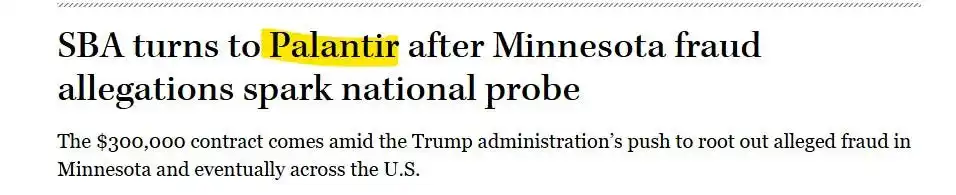
Palantir の重要性は、この企業が徐々に米国連邦政府の詐欺対策システムの「運用の中枢」となっていることにあります。現在、Palantir の売上の 42% は米国政府から来ており、その技術は複数の政府機関に展開され、大規模な詐欺行為や過剰かつ非効率な政府支出の特定と抑制に使用されています。
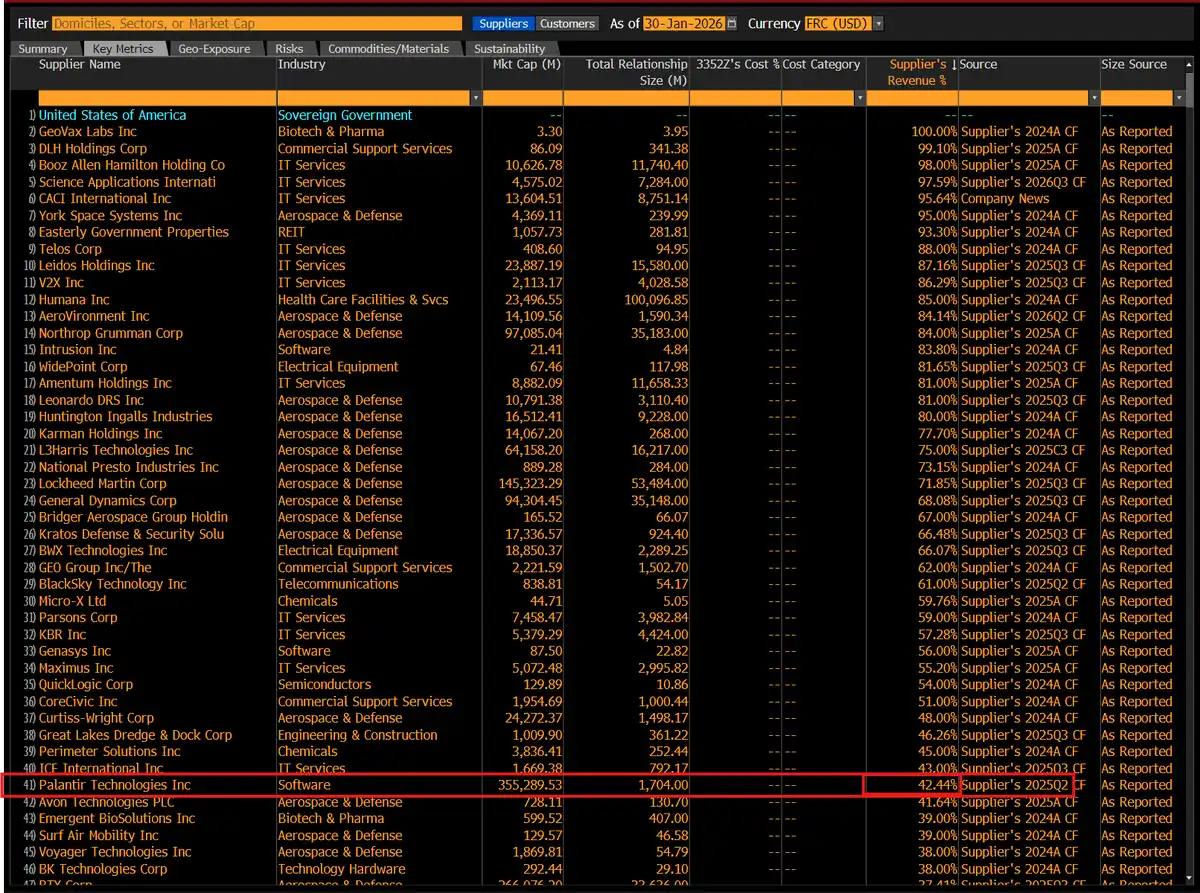
これがなぜ重要か?
Palantir は政府支出の過剰な浪費とあらゆる種類の詐欺に対処するための全体的な取り組みに使用されています。その技術は複数の連邦機関に展開され、異常な資金フローや冗長な支出を特定するための重要なツールとなっています。
SBA: 単一州から全国への「ゼロ・トレランス」清算
最も代表的な例は、米国小企業庁(SBA)からきています。
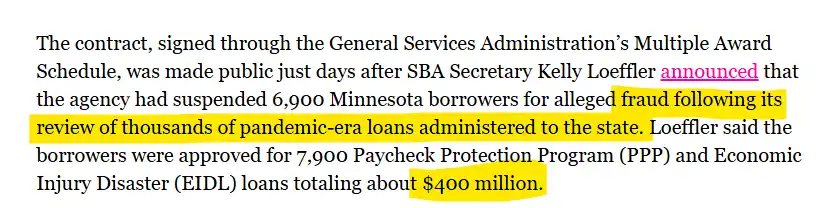
パンデミック中の融資プロジェクトを調査する中で、SBA はミネソタ州で大規模な違反があることを発見しました:6,900人の借り手、約7,900件の PPP および EIDL ローンが関与し、総額約 4 億ドルです。
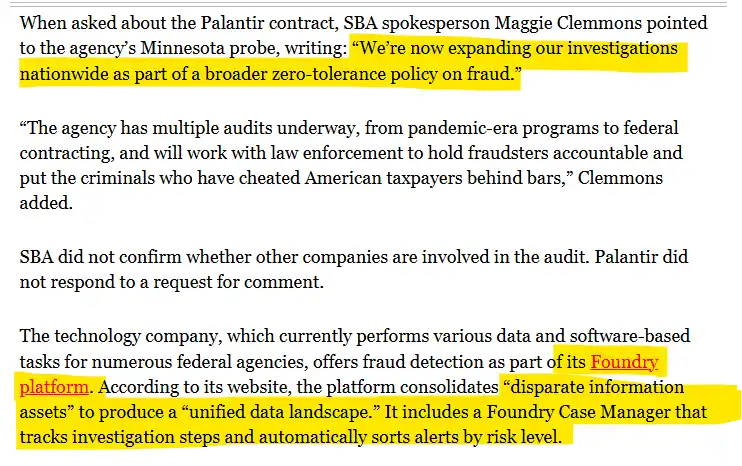
この背景を踏まえ、SBA は Palantir を導入し、調査が単一の州から全国規模に拡大し、全国規模の「ゼロ・トレランス」システム的な詐欺対策活動として行われることを明言しました。
関連ファイルによると、Palantir は Foundry プラットフォームを介して、政府のデータを異なる機関やシステムに分散させ、調査プロセスをトラッキングし、リスクに応じて手がかりを並べ替えています。これは、Palantir が単なる分析ツールを提供するだけでなく、連邦政府の監査と対不正対策のワークフローに深く組み込まれていることを意味します。
ファニーメイ:住宅金融システムのシステミックなプレスクリーニング
同様のロジックが住宅金融システムでも展開されています。
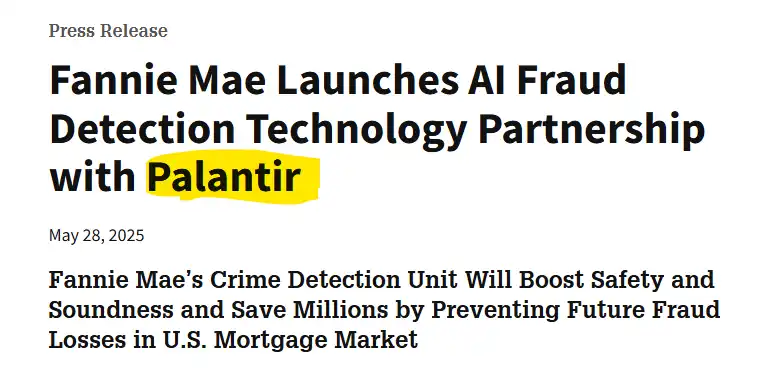
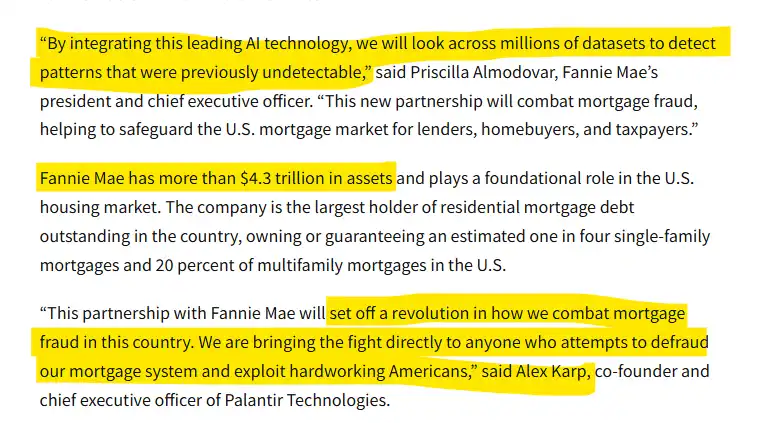
ファニーメイ(Fannie Mae)は公式に Palantir との AI 反不正協力関係を確立し、Palantir の AI 能力を同社の犯罪検出システムに導入し、過去に検出困難だった不正パターンを数百万のデータセットから特定し、米国の住宅ローン市場の将来的な損失を削減する目的で活用しています。
この協力関係の背景は非常に重要です:ファニーメイは 4.3 兆ドル以上の資産を管理しており、米国の住宅金融システムで基盤的な位置にあり、独立住宅ローンのほぼ四半期とマルチファミリーローンの 20% をほぼ網羅しています。ファニーメイは、この取り組みが住宅ローン市場全体のセキュリティと安定性を向上させるだろうと強調しています。一方、Palantir の CEO アレックス・カープは、この協力関係が「米国の住宅ローン詐欺への取り組み方を変える」と断言し、不正対策能力を直接システムレベルに配置することになると述べました。
それらの間の「関連性」とは何でしょうか?その答えは、連邦政府がますます Palantir の反不正能力をさまざまな分野に展開していることにあります。
これは、ウォッシュが提唱する「財政的インフレ理論」が学術的なレベルにとどまらず、Palantir のような AI システムを介して、実行可能で監査可能かつ責任を追及可能な政府の能力に変換されつつあることを示しています。
私が非常に興味深いと思う現象は、Humana という企業が 1000 億ドルを超える規模の政府契約を持ち、政府の主要な請負業者の一つでありながら、その株価が Palantir の持続的な上昇に伴い続けて下落している点です。
これら2つの株式に直接的な関連があるかどうかにかかわらず、この相対的なパフォーマンス自体が注目に値します。Humanaのビジネスモデルは、大部分が政府の医療払い戻しシステムの非常に複雑な環境に基づいて構築されています。そして、この複雑さは、歴史的に大規模で体系的な監査が困難でした。その対照として、Palantirはますます多くの展開を見ており、こうしたプロジェクトに透明性をもたらすために使用されています。
この差異は、おそらくより大局的なシグナルを放つかもしれません。市場は、透明性を得る企業と、透明性を提供する企業の2つのタイプを再評価している可能性があります。AIによる監督と監査が最終的に連邦支出の標準的な実践になる場合、このような構造的変化は、医療業界に止まらず、他の多くの業界で展開される可能性が高いです。
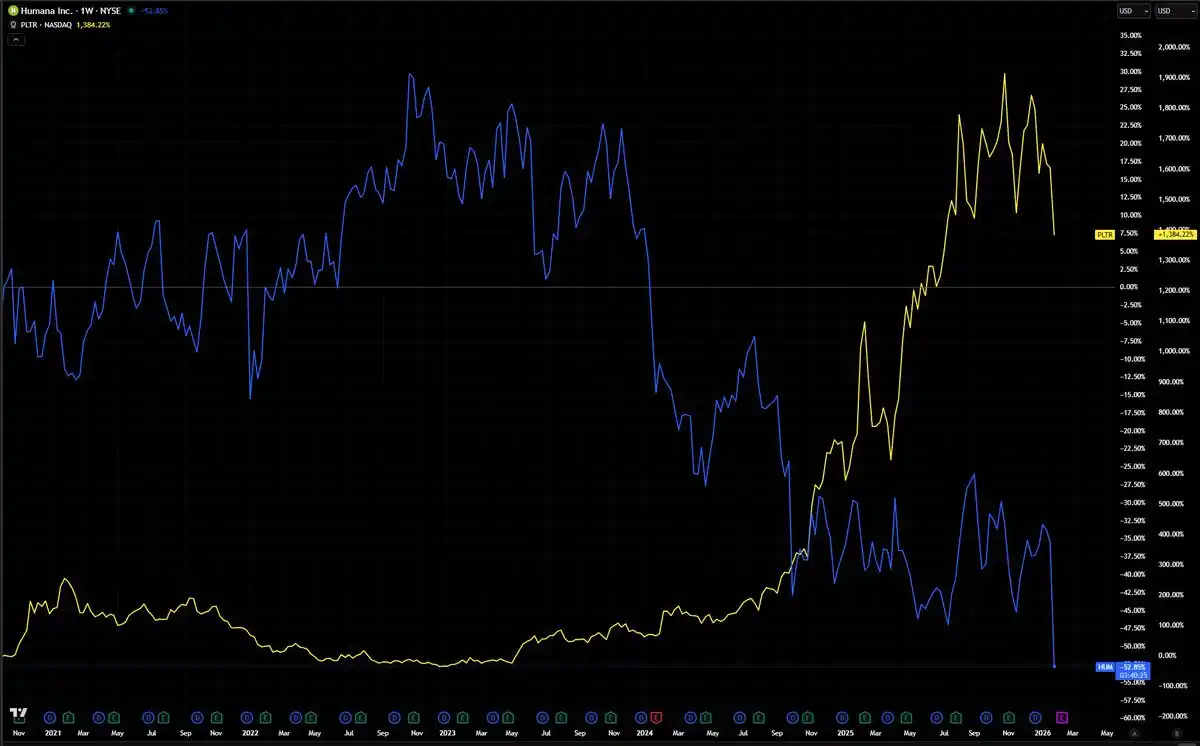
Humana Inc. は、米国政府の医療支出リスクに最もさらされている一つの大手上場企業と言えます。特に、メディケア・アドバンテージ(連邦医療保険アドバンテージプラン)が中心です。同社の収益と利益のうち、Medicareの返金公式に直接関連する割合が最も高いため、CMSによる料金調整、監査、および政策変更に対して非常に敏感であり、比較対象がほとんど存在しません。
AIとインフレの衝突:これが制度的変革である理由
ケビン・ウォーッシュ(Kevin Warsh)は、10年以上にわたって連邦準備制度理事会(Fed)に「制度的変革(regime change)」が必要だと主張してきました。しかし、これは具体的に何を意味するのでしょうか?
答えは、まったく異なるインフレ理論のセットから始める必要があります。
現在、主流となっているFed内部のインフレモデルのほとんどは、1970年代に確立され、今もなお使用されています。これらのモデルは、インフレが経済が過熱し、労働者の賃金が急激に上昇することによって生じると考えています。
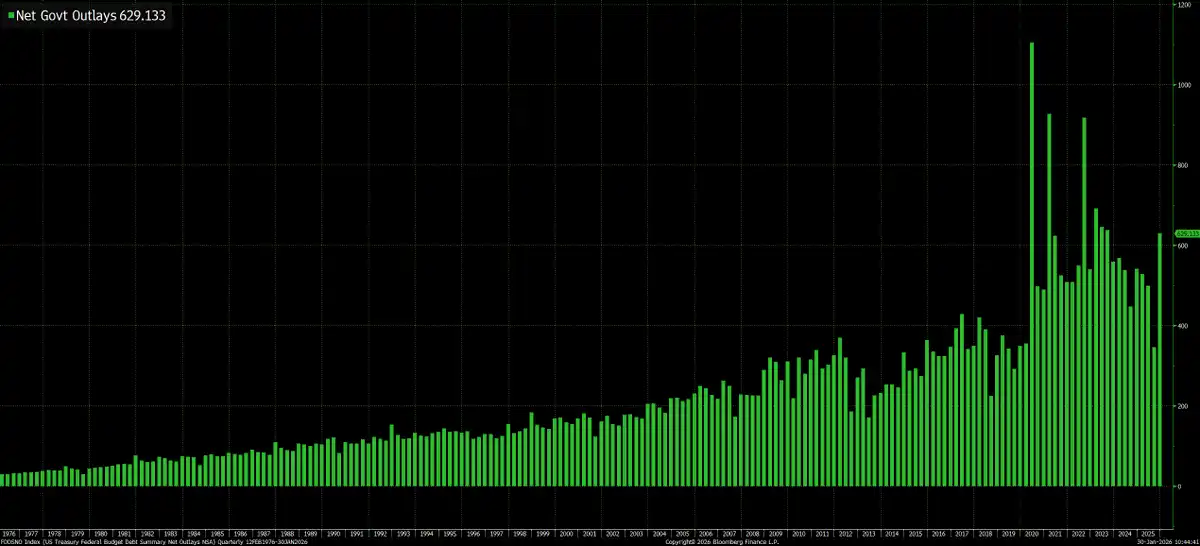
ウォーッシュは、この説明を完全に否定しています。彼にとって、インフレの根源は賃金ではなく、政府そのものにあります。政府が過剰に印刷し、過剰に支出し、過剰に「快適な生活」を送ると、インフレが発生するというのです。
この考え方は、暗示に頼ったものではなく、彼が何度も明確に述べてきた立場です。
これこそが真の「制度的変革」です。これは、Fedがハト派かワシ派か、利上げか利下げかではなく、重要なのは、インフレ分析フレームワークを徹底的に書き直し、インフレを労働者や経済成長に帰する理論から、政府支出を責任範囲に含める枠組みに移行することです。
事態はここから面白くなります。
ウォッシュは AI にも非常に楽観的です。同一のインタビューで、彼は AI がほぼすべてのコストを下げることになるだろうと指摘し、アメリカが生産性爆発のスタートラインに立っていると述べました。彼は現在の連邦準備制度がこれを十分に認識しておらず、古いモデルに縛られ、経済成長をインフレーションと誤解していると述べました。
したがって、ウォッシュは AI を構造的なデフレの力と見なし、それが経済全体で継続的にコストを下げるだろうとの考えを持っています。一方、彼はインフレの真の源は政府の過剰支出と詐欺であり、大規模な資金がシステムに注入されても実際の生産が生じていないと主張しています。
そして、これら2つの異なる判断は最終的に1つの点で収束します:Palantir。
実際、このような制度上の変革は、連邦準備制度自体を再構築するだけでなく、利子率、米ドル、および世界的な資本流動を理解するための私たちの枠組みを再編しました。
ウォッシュの見解が正しいとすれば、インフレは主に財政拡張から来ており、供給サイドの衝撃ではないとすれば、従来のマクロ経済の手引きは完全に失敗します。
このフレームワークでは、利下げはもはや鳩派の立場を意味せず、むしろ意思決定者が財政規律と AI による効率向上がインフレを抑制する主要なタスクを果たしていると確信していることを意味します。連邦準備制度はもはや財政的な制約の対立ではなく、その協力者となります。
赤字の財政化を拒否し、同時に詐欺を削減し支出を削減することを積極的に支持する連邦準備制度は、10年間市場価格設定されてきた環境とはまったく異なる通貨制度を作り出します。
この点は、グローバルにとっても非常に重要です。アメリカが AI を規模化展開し、浪費の削減、詐欺の特定、政府運営の合理化を含む財政の説明責任を強化するために使用できることを証明できれば、このようなモデルは他の先進国によって模倣されるか、彼らが競争せざるを得ないものとなるでしょう。
AI 軍拡競争とは、チップやモデルの能力に関するだけではなく、むしろ、誰が最初に AI を用いて政府と経済との関係を再構築するかという点に関係しています。
さらに、AI 自体がもたらすデフレの力もあります。ウォッシュの立場は非常に明確です:彼は AI が経済全体でコストを圧縮し、私たちは現在生産性爆発の夜明けにいるだけであり、現在の連邦準備制度がまだそれを真剣に受け止めていないと述べています。
彼の判断が正しいとすれば、我々は20世紀90年代以来見たことがないような段階に入ることになります:構造的な力はデフレ(AI による生産性向上)であり、インフレの源は直接的に対処および抑制されています(政府の浪費と詐欺)。これは、投資環境が完全に異なる状況を作り出します。
旧習の枠組みであるホーク vs. ダブ、利上げ vs. 利下げ、リスクオン vs. リスクオフでは、起きている変化を説明するには不十分です。
2026 年における本当の問題は、連邦基金利率がどの水準にあるかではなく、この同盟がその野心的な構想を実行する能力を本当に持っているかどうかです。
制度が確立されると、市場はどのように再評価されるでしょうか?
ケビン・ウォーシュ(Kevin Warsh)が次期連邦準備制度理事会議長になります。市場は彼を無意識に「ホーク」の人物と見なすかもしれませんが、この認識は正確ではありません。真に 2026 年に入ると、ウォーシュの政策姿勢はより複雑で構造化された特徴を示すことでしょう。
以下は彼が推し進める可能性のある主要政策方向と、これらの変化がさまざまな資産クラスに与える潜在的影響です:
・AI / セミコンダクター($NVDA、$MU):非常に買い
・金属(シルバー、ゴールド):非常に売り
・暗号資産($BTC、$CRCL):表面的には矛盾していますが、実際には買い寄り
・銀行および金融セクター($JPM、$BOA):買い
・住宅および不動産:分散化 / 不確か
・再生可能エネルギー:売り
・スモールキャップ株($RUT):買い
・海外株:
日本、韓国:強い耐性
新興市場(EM):非常に圧迫されている
中国および香港:売り寄り
ヨーロッパ($VGK、$EZU):慎重に見る
AI / セミコンダクター(from NVIDIA to Micron):非常に買い
ウォーシュははっきりとしたAIボールです。
彼は2025年末に、AIが強力な構造的な「インフレからの解放」の力であると公言しました。彼によれば、AIによる生産性の飛躍は、経済が高い成長率を維持する一方で必ずしもインフレを押し上げる必要はないと述べています。
これこそが「生産性の繁栄」の判断であり、彼を経済が著しく冷え込む前に利下げを支持させる堅固な理論的基盤を提供しています。
("The Fed's Failed Leadership", The Wall Street Journal, November 16, 2025)
これは、彼に対する市場の前提的印象とははっきりと対照をなすものです。以前、ウォーシュはしばしば硬直した立場で、高金利を強調するインフレ重視のホークと見なされていました。
そして今、彼は利下げを支持するだけでなく、AIの導入と拡大を加速させることを明確に望んでいます。
金属(シルバー、ゴールド): 強烈に売り
長い間、金は米ドル安と通貨供給過剰に対するヘッジと見なされてきました。しかし、ワシントンの政策枠組みの下では、この論理が弱体化しています。
彼は連邦準備制度のバランスシートを縮小し、「マネーストーム」を終了することを主張し、これは金を保有する主要な理由を直接揺さぶります。同時に、強いドルは金属を国際的なバイヤーにとってますます高コストにしています。
補足すべきは、その日の銀価が33%急落し、主に証拠金調整による連鎖清算などのテクニカル要因によるものであり、新任連邦準備制度議長の影響はおそらく二次的な推進力に過ぎない可能性があるということです。
暗号資産($BTC、$CRCL): 表面的には矛盾しているが、実際には多少偏っている
ワシントンは以前、「40歳未満であれば、ビットコインがあなたの新しい金となります。」と述べました。彼にとって、ビットコインは正当な地位を持つ価値保存ツールであり、物理的な貴金属からデジタル資産への世代間移行を象徴しています。
彼はまた、ブロックチェーンを非常に高く評価し、「最新で最も破壊的な基本ソフトウェア」と呼び、アメリカがこの分野で先導し続けることが長期的な競争力を維持するために必要だと考えています。
しかし問題は、なぜ立場がやや過多なのに価格が圧迫されているのかという点です。市場は徐々に気付いていることです:ワシントンは政策金利をさらに引き下げることを支持しているものの、同時にバランスシートの縮小と通貨規律を堅持しています。
これは新たな懸念を引き起こしています――我々は「利下げだがQEには協力しない」時代に入ろうとしている可能性があります。貸付コストは下がるかもしれませんが、かつて何度もビットコインを歴史的な高値に押し上げていた「流動性の流れ」が再び現れる保証はありません。
したがって、緊張が生じています:技術と長期的なトレンドにおいて暗号資産は好調であるとワシントンは考えていますが、彼の通貨の制約は、短期的には流動性プレミアムを抑制するかもしれません。
銀行および金融部門: 好感
摩根・スタンレーでのキャリア背景と、長年にわたる規制の「職能膨張」への批判により、ワシントンは常に銀行業界の好意的な政策立場をとってきました。市場全体が、彼が一部の複雑な銀行資本規制要件(バーゼルIII勧告など)を取り下げることを期待しています。
アナリストは、これが地域銀行や中小銀行に大きな利益をもたらすだろうと考えています。なぜなら、より多くの資本が解放され、実体クレジット拡大に使用されるからです。
住宅および不動産: 分岐
沃什は、連邦基金利率を大幅に引き下げることを提唱しており、これにより**変動金利住宅ローン(ARM)**や建設融資コストが直接引き下げられる見込みです。
ただし、リスクは以下のとおりです:彼は米連邦準備制度が2兆ドル相当の住宅ローン担保証券(MBS)を保有することを明確に反対しています。多くのエコノミストは、他の金利が低下しても、30年固定金利住宅ローン金利が7%から8%の範囲に引き上げられる可能性があると警告しています。
再生可能エネルギー:ベアリッシュ
沃什は、米連邦準備制度がグローバルな気候関連組織(例:「グリーン・ファイナンス・ネットワーク」)から脱退し、銀行に対する気候ストレステストを終了させる計画です。
パウエルの任期中、米連邦準備制度は監督を通じて、銀行がクレジットに気候を考慮することを奨励しました。沃什は、このメカニズムを廃止し、これにより従来の緑のプロジェクトが享受していた「政策的風下」が取り除かれることを望んでいます。
スモールキャップ株:ブルリッシュ
沃什は何度も強調していますが、米連邦準備制度は経済を本当に牽引している主体—中小企業や起業家—に焦点を当てるべきであり、「ウォール街の過度に保護された大手機関」ではないと述べています。
彼は銀行監督の体系的な縮小を推進し、これはスモールキャップ株にとって直接的な利益となります。中小銀行の監督負担を軽減することで、中小企業の資金調達チャンネルが大幅に拡大される見通しです。
海外株式:分散
沃什の政策組み合わせは、世界中で明確な分化をもたらす可能性があります:一部の経済体は、米国の成長とAI投資に利益をもたらす一方、他の経済体は強いドルや世界的な流動性の引き締めにより抑制されやすくなります。
日本 / 韓国(例:サムスン、SKハイニックス):AIとロボティクス産業のキーエンティティの瓶頸を握っているため、比較的抵抗力があり、これが沃什が重視する生産性のエンジンです。
この状況下では、強いドルが逆に彼らの競争ツールとなります:
輸出効果:契約は主にドル建てであり、為替レート換算後、利益が著しく増加します;
米国から見てより「安価」:ドル高により、日本のロボットや韓国のチップが米国企業にとって価格競争力を持ち、生産性向上を加速し、これらの企業の利益を引き上げるでしょう。
中国:
強いドルは人民元に圧力をかけ続け、金融政策の操作空間を制限します。
新興市場:
ドル高はドル建て債務負担を大幅に増加させ、リスクを増大させます。
ヨーロッパ:
ユーロ安は輸出に有利ですが、エネルギー輸入コストの上昇により構造的な制約が生じます。
先週金曜日、銀と金は急落し、ヘッジやリスク回避行動を引き起こし、流動性が一時的に引き締まりました。
市場はまだワシントンを「伝統的なハト派」として分類する可能性がありますが、彼の最近の発言からは、彼がより「AIを前提としたハト派」に近いということがわかります。
現在の市場は、利下げとバランスシートの収縮が同時に起こる新しい組み合わせを受け入れようとしています。
この枠組みの中で、AIメインストリームからスモールキャップグロースなどの複数の取引ロジックは、引き続き持続性を持つと見なされています。
[Original Link 1] [Original Link 2]
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事