Backpackのステーキングトークンを株式に交換する際、どのように根拠が形成されましたか?
原文タイトル:「バックパックのステーキングトークン交換権、どのように設立されたか?」
原著者:ディンダン、Odaily スターダストデイリー
2月24日、バックパックのCEOアルマーニ・フェランテは、ステーキングされたバックパックプラットフォームのネイティブトークンを少なくとも1年間ステーキングすると、これらのトークンを一定比率で企業の実際の株式に交換できる機会があると発表しました。さらに、企業はこの計画のために株式の20%を確保しています。
このわずかな一文から放たれる情報量は、通常のTGE(Token Generation Event)の物語をはるかに超えています。
なぜなら、従来のTGEの物語では、ユーザーはトラフィックやコミュニティのトークンホルダーと見なされるためです。しかし、この設計では、バックパックはユーザーが単なる製品利用者から法的に企業の所有者に昇格することを試みています。
問題はここにあります:これは本当に成り立つのでしょうか?これは金融革新なのでしょうか、それとも規制の縁に舞う高リスクな実験なのでしょうか?これは権力構造を変えるものなのでしょうか、それとも単なる高度なチップ管理の一形態なのでしょうか?これを理解するためには、バックパック自体の歴史的経緯に立ち戻る必要があります。
バックパック:廃墟から立ち上がった企業
バックパックは、Solanaエコシステムを中心に据えた「ウォレット+取引プラットフォーム」の一体型プラットフォームであり、元FTXおよびAlameda Researchメンバーのアルマーニ・フェランテによって設立されました。FTXの崩壊後に設立され、コンプライアンスとユーザーカストディを重視しています。
ただし、バイナンスなどの中央集権取引所が「先に取引、後にエコシステム」の開発パスを歩むのとは異なり、バックパックの経路は逆です。それはウォレットとNFTから始まり、徐々にユーザー、コミュニティ、技術基盤を築き、最終的に取引プラットフォームを立ち上げました。
バックパックの歴史を振り返ります。2022年、FTXの崩壊は暗号業界全体の信用構造を引き裂くだけでなく、関連するプロジェクトにも直接打撃を与えました。バックパックはFTXの崩壊前にFTX VenturesとJump Cryptoが主導する2,000万ドルの資金調達ラウンドを完了したばかりでした。しかし、帝国の崩壊とともに、バックパックの約80%の運営資金も失われました。当時、バックパックは「ウォレット+xNFTオペレーティングシステム」という位置付けで、ソラナユーザーにより安全で統合された入り口を提供し、中央集権プラットフォームへの依存を避けることを目指していました。
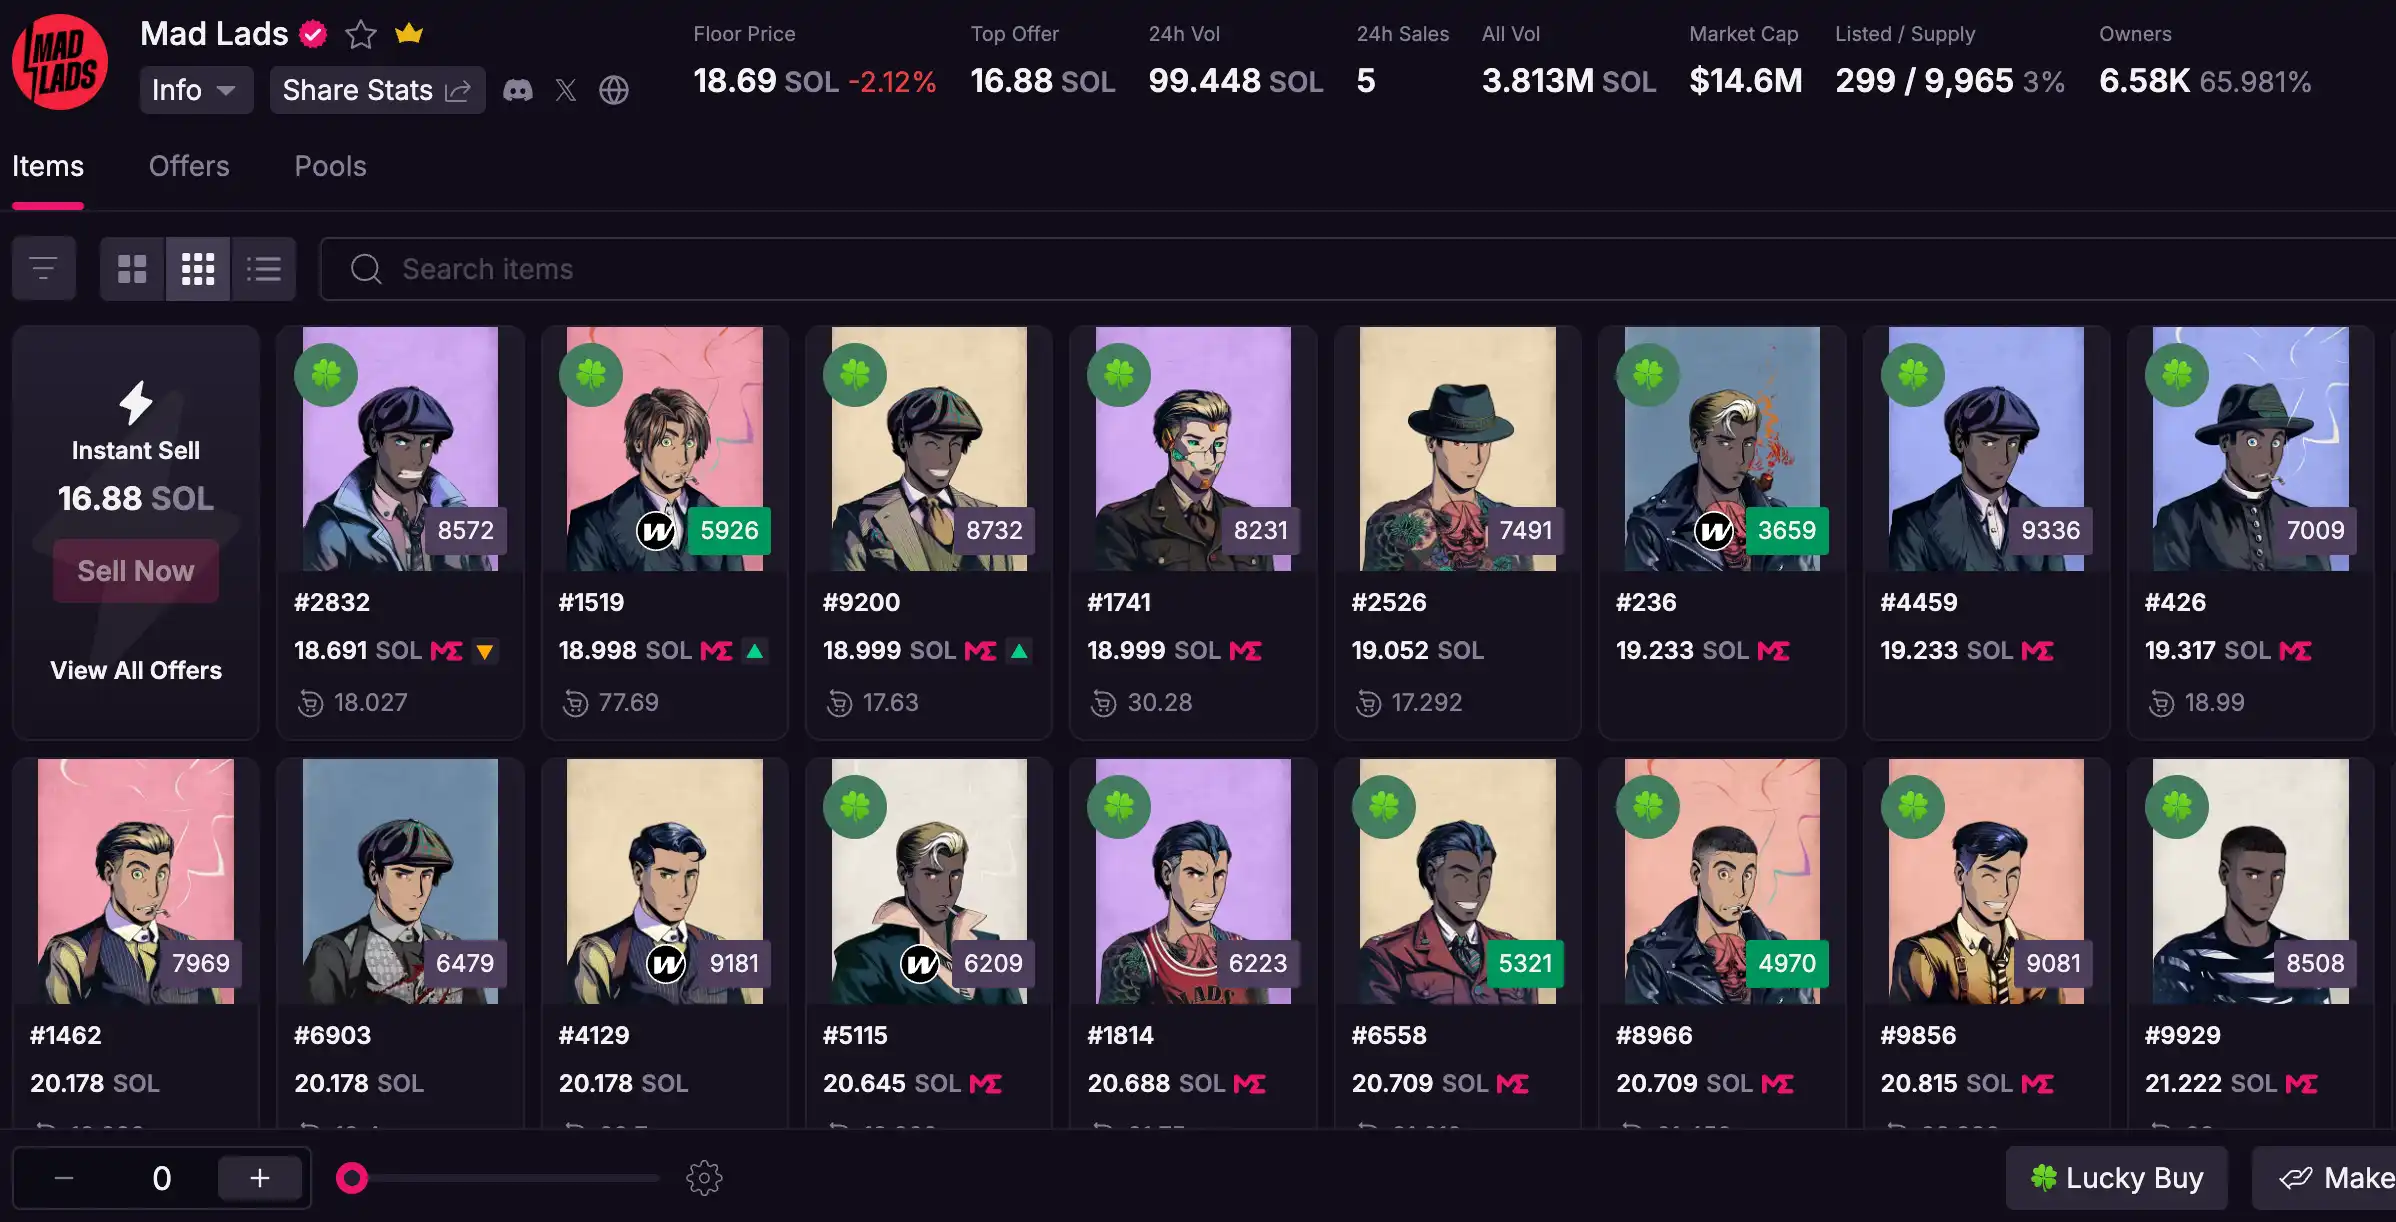
2023年4月,在熊市低谷,Backpack低调推出了 Mad Lads NFT 系列,铸造价6.9 SOL,却在当年一度成为 Solana 上最顶级的 NFT 社区之一,最高地板价触及229.4 SOL。在 NFT 大势已去的今天,Mad Lads 地板价维持在18.8 SOL,是当时铸造价的2倍以上。
同年11月,Backpack拿到迪拜 VARA 牌照,推出Backpack Exchange(交易平台),但当时还只是小范围测试。此时,它已通过钱包和 NFT 积累用户信任,再借助交易平台变现流量。2024年2月,Backpack完成1700万美元A轮融资,估值达12亿美元。2025年1月,它以3270万美元收购FTX Europe 资产,获得欧洲 MiFID II 牌照,进一步强化合规基础,并承诺处理 FTX EU 的客户索赔。
Backpack曾含着金汤勺出生,也在废墟中重建。历时将近3年,Backpack累计交易量已超4000亿美元,用户资产超3.5亿美元。
现在,它要进行一次更大的跃迁。
发币计划与股权联动
2月17日,Backpack宣布启动TGE前的身份验证,这是用户申领代币的第一步程序。
在Backpack公布的代币经济模型中,总代币供应量为10亿枚,IPO前总供应量为6.25亿枚(占比62.5%),分为三个阶段释放:
· 第一阶段(TGE):释放25%的总供应量,即2.5亿枚。其中,2.4亿枚(24%)分配给积分持有者,1000万枚(1%)分配给Mad Lads持有者。这一阶段100%分配给用户,无内部团队份额。
· 第二阶段(IPO前):占比37.5%,即3.75亿枚,作为「增长触发解锁」,根据关键里程碑(如监管批准、新产品推出和地域扩张)逐步释放。
· 第三阶段(IPO 后):同様に37.5%、つまり3.75億枚が企業の在庫に保管され、IPO 後1年間はロックされ、チームと投資家向けに使用されます。
代币の配布計画から、発行が IPO と密接に関連していることがわかりました。Backpack は現在、新たな5000万ドルの調達ラウンドの契約条件を協議中であり、その評価額は10億ドルです。この評価額に基づくと、20%の株式の価値は2億ドルに達します。
暗号通貨業界の短い歴史の中で、発行は選択肢の1つからほとんどのプロジェクトの「本能的選択」およびデフォルトの手段に静かに進化してきました。私たちユーザーとして、この方法にはよく慣れていますが、それは私たちの一般的な範疇を超えています。
業界全体から見ると、この方法論は空白を埋めるものでした。Coinbase は2021年に成功裏に IPO を果たしましたが、ネイティブトークンは発行していませんでした。Uniswap などの DeFi プロジェクトはガバナンストークンを発行しましたが、株式上場の道を辿りませんでした。Backpack は「デュアルトラック」を試みており、トークンはコミュニティインセンティブに、株は長期的な所有権に使用されますが、これは暗号通貨業界においては先例がないアプローチです。
発行+IPO は実行可能でしょうか?
この提案は大胆で革新的ですが、規制上の課題があります。
米国の規制環境では、ほとんどのトークンが SEC によって証券と見なされる可能性があります。そうなると、企業は登録、開示、反詐欺規則を遵守する必要があります。将来 IPO を進める場合、SEC はトークンの発行履歴、設計構造、および潜在的な違反記録を審査します。
さらに複雑なのは、株式とトークンの併存が「所有権の衝突」を引き起こす可能性があることです:IPO 投資家は株式希釈(投票権、配当など)を懸念し、トークン保有者は価値の獲得を期待しており、「二重調達」や誤解行為と見なされる可能性があります。特に2022年から2024年までの Gensler 時代には、執行が厳しくなり、多くのプロジェクトが直接 IPO を諦めました。
要するに、トークン発行は「分散化/オンチェーン調達」高速車線を走り、IPO は「中心化コンプライアンス/株式調達」低速車線を走ることが一般的です。Backpack は両方の車を同時に運転しようとしており、これには非常に高度な構造設計能力と規制とのコミュニケーション能力が必要です。そうでないと、上場が遅れるか、規制当局から罰金を科される可能性があります。
暗号通貨業界には完全な先例がないものの、先例がないわけではありません。Coinbase も中心化取引所として、2021年に IPO を果たしましたが、実際にはトークン発行も考慮されていました。Backpack の共同創業者の Can Sun は2年前のあるポッドキャストで、Coinbase の上場業務に関与し、彼らがトークン経済モデルを設計するのを手伝ったことを明かしています。最終的に Coinbase は純粋な株式上場を選択しましたが、この経験は Backpack に貴重な参考を提供しました。そしてその時、彼は既に Backpack でその未完の願いを成就する予定でした。
業界を変えることができるか?
現在、暗号通貨業界の状況は、多くのトークンが上場してから1年後に価格が80%以上下落し、「トークン発行は頂点であり」というのがほぼ魔法のようになっています。Backpack は別の道を探っているようで、トークンに株主権への道を提供し、インセンティブ構造を変えようとしています。
過去、私たちがよく知っているパターンは、「製品でトークンを稼ぐ」というものでした。つまり、プロジェクトチームがまず優れた製品を作り、ユーザーが使用することでトークンリワードを獲得する仕組み、例えば手数料分配、流動性マイニング、エアドロップなどがありました。トークンの価値は製品の実績によるものでした。一方、Backpack のアプローチは、トークンが企業評価に期待値を持たせるようにすることで、株式と結び付け、IPOの物語に似ています。トークンの期待される価値を使って迅速に資金調達、コミュニティの構築、注目を集め、企業評価を高め、資金調達と製品の迅速な進化を加速させることを目指します。トークンは単なる報酬ツールではなく、評価エンジンとなります。
もちろん、この変化には多くの不確定要素があります。規制当局はどのように定義するのか?株主権とトークンの権利はどのようにバランスが取れるか?市場は本当に将来の株主という物語を受け入れるのか?これらの問題にはまだ明確な回答がありません。しかし、暗号通貨業界が悲観的な時期にある中、Backpack は少なくとも新しい緊張を提供しようとしています。
Backpack は以前にも廃墟から再建されましたが、今回は制度の亀裂を橋渡しすることを目指しています。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事