油価が100ドルを超え、利回りが下落しました:米国債は市場にすでに起こることを教えています

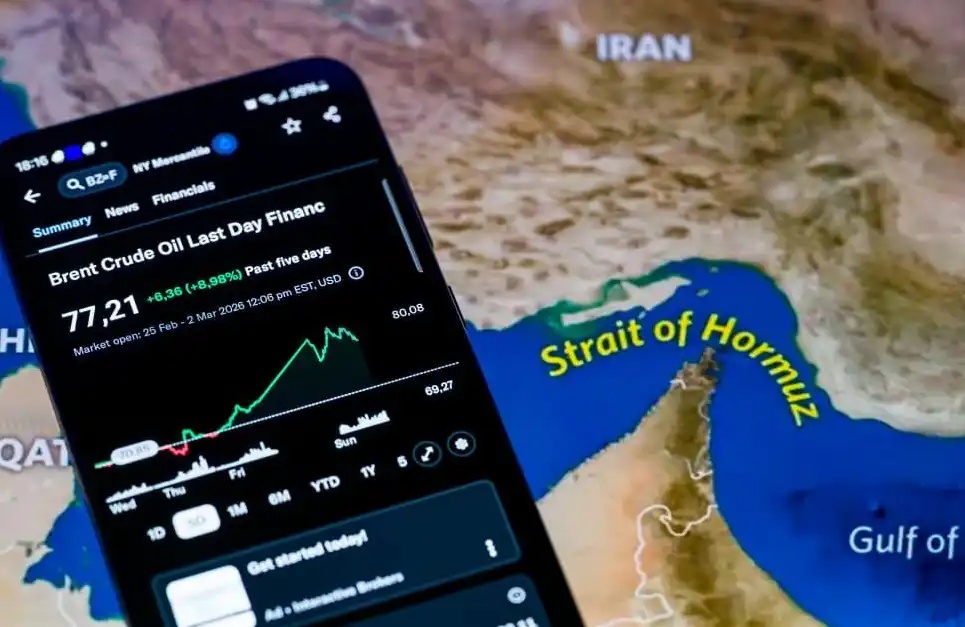
ホルムズ海峡は 3 月 2 日から閉鎖され、世界全体で約 17.8 百万バレル/日の石油流通が遮断されました。3 月の月だけで、Brent は約 60%、WTI は約 53% 上昇しました。これは Brent 契約が 1988 年に誕生して以来、最も急激な1 か月の上昇率であり、1990 年の湾岸戦争時の 46% の記録を塗り替えました。
通常、石油価格の急騰はインフレ期待を引き上げ、債券利回りもそれに続くべきです。過去 20 年間のほとんどの期間、石油価格と 10 年債の利回りは実際に正の相関関係にありました。しかし今回ばかりは、逆行しました。
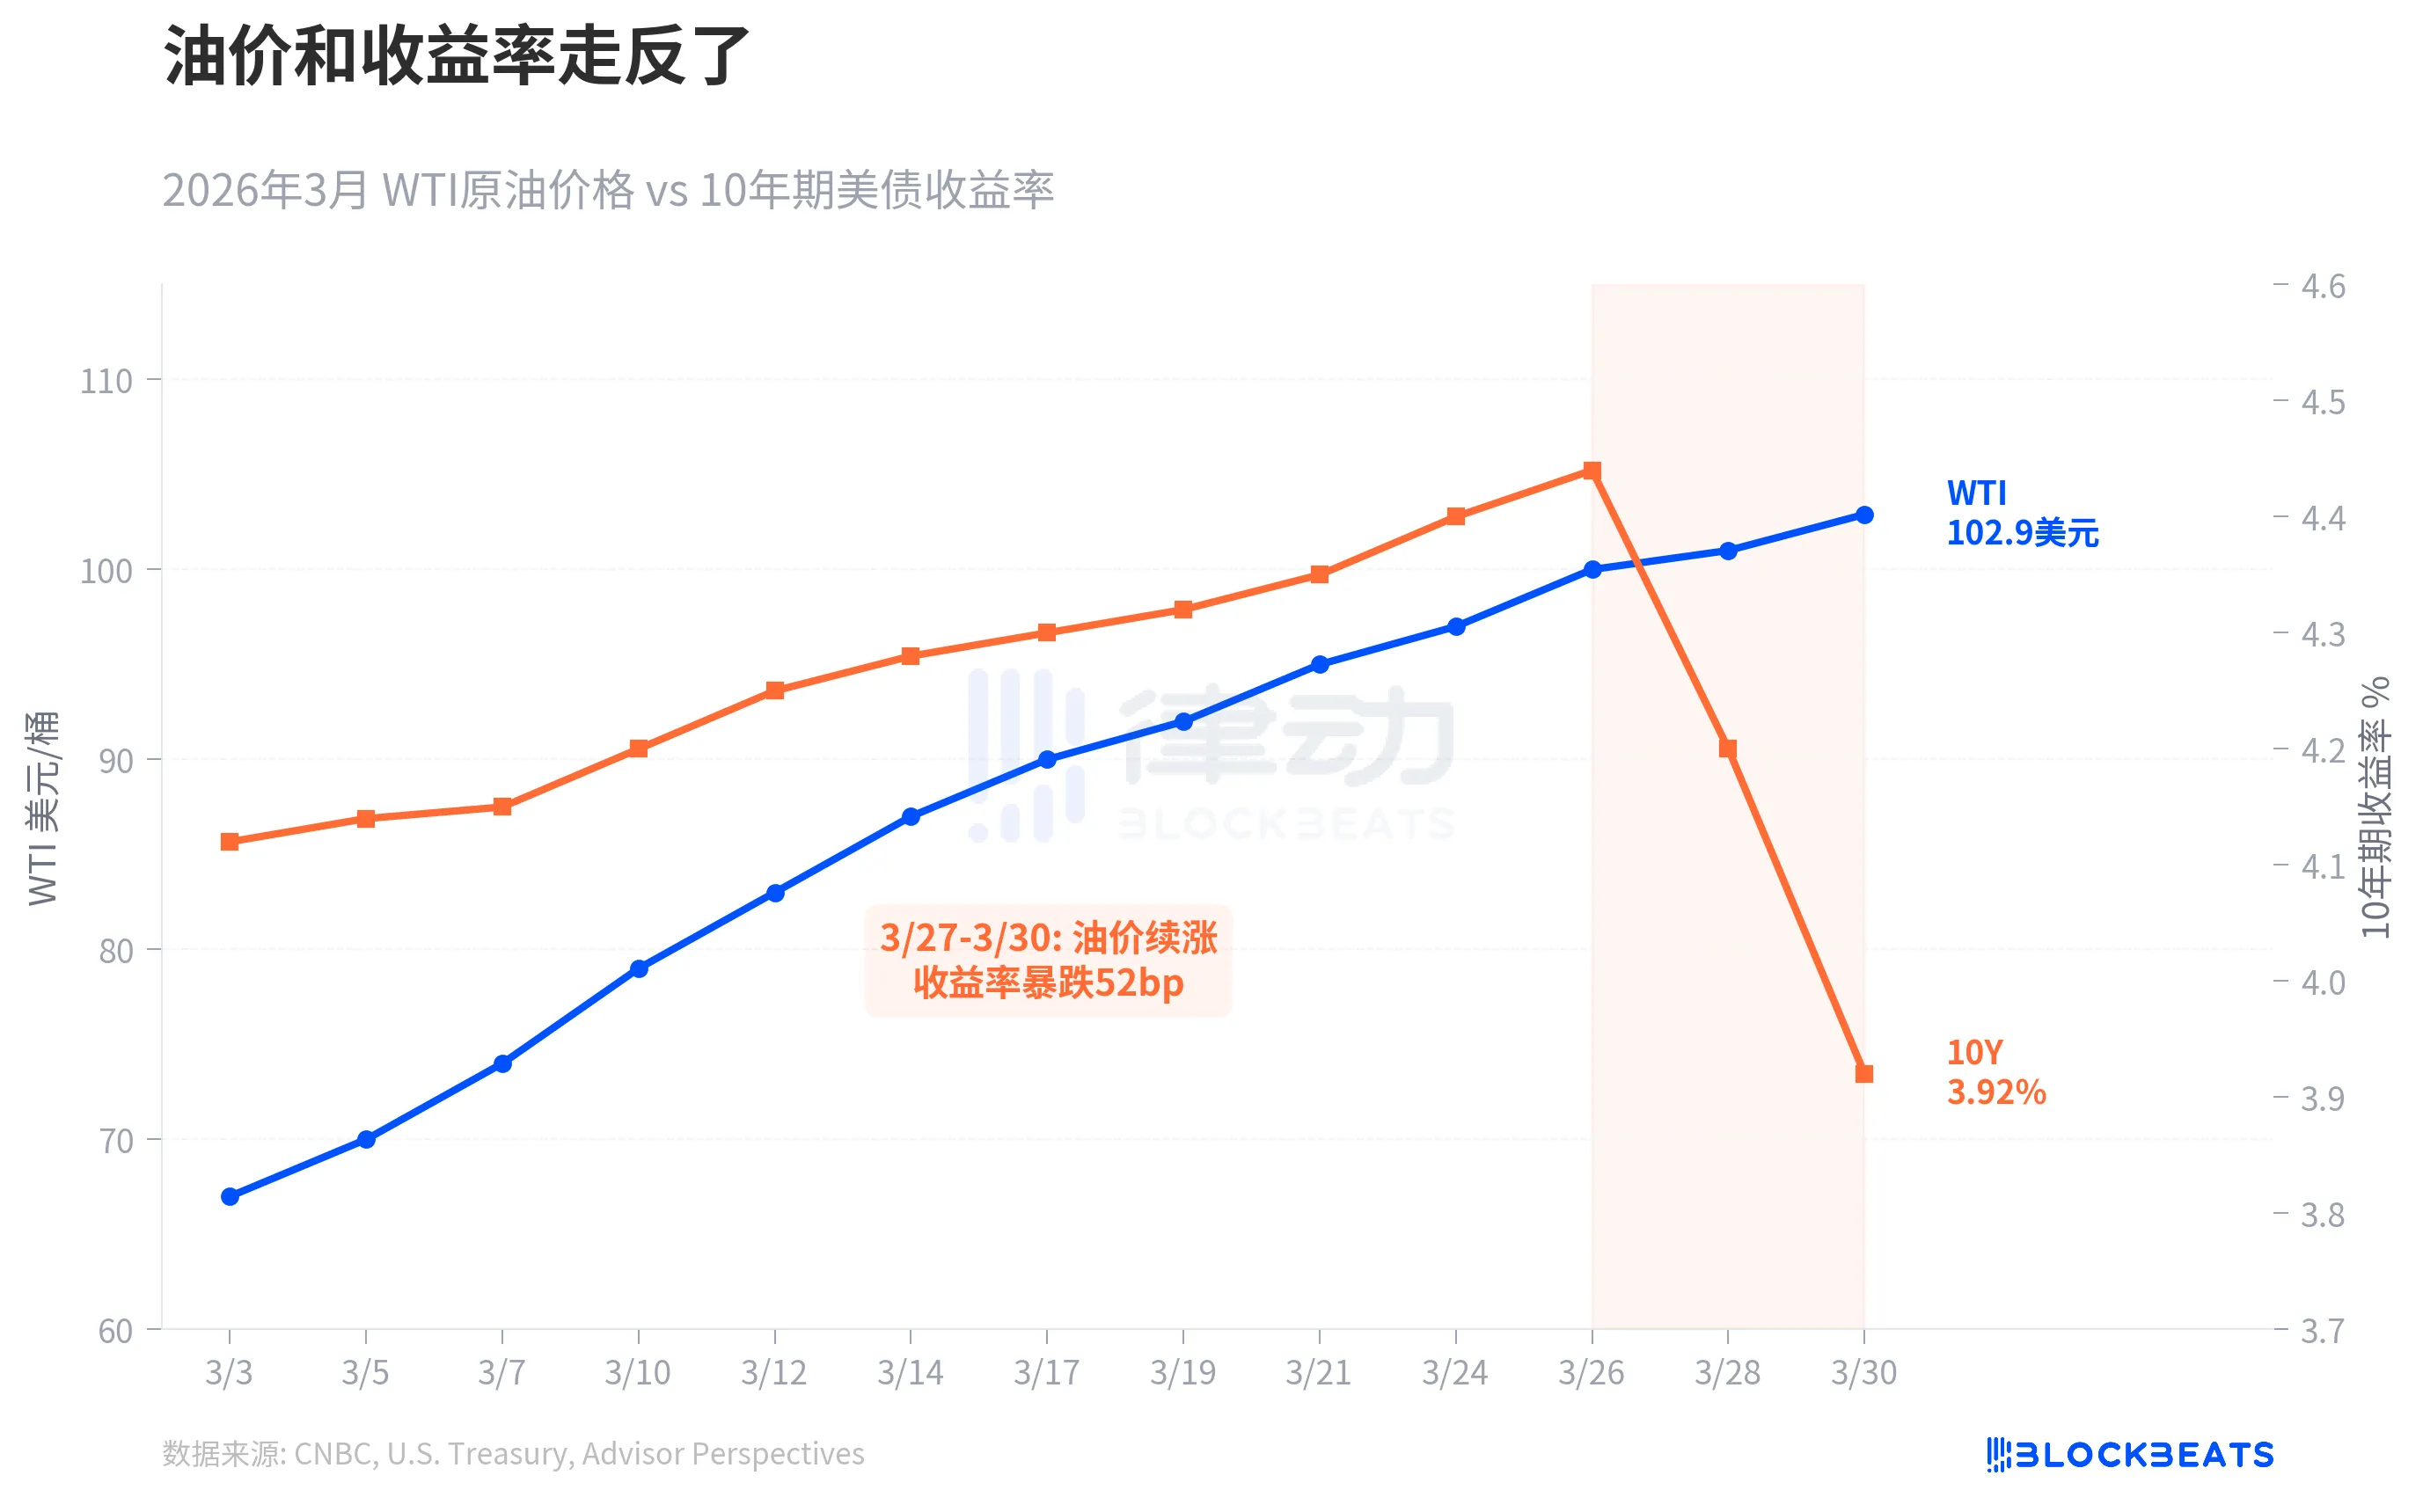
3 月の最初の 3 週間、両者はまだ同期して上昇していました。WTI は 67 ドルから 100 ドルに上昇し、10 年債利回りは 4.15% から 4.44% に上昇しました。転機は 3 月 27 日から 30 日の間に起こりました:石油価格は引き続き上昇しましたが、利回りは 4.44% から 3.92% に急落し、3 つの取引日で 52 ベーシスポイント下落し、精神的な節目である 4% の水準を下回りました。
これは典型的な「ヘッジファンドの流入」であり、債券市場は判断を下しました:成長リスクがインフレリスクを上回っています。経済調査会社オックスフォード・エコノミクスの言葉では、「経済成長リスクはインフレリスクを上回り始めている」とされています。言い換えれば、市場はインフレを恐れなくなったのではなく、むしろ景気後退をより恐れているのです。
このような脱衡が現れることは珍しくありませんが、その後のストーリーがあまりよくないことが多いです。
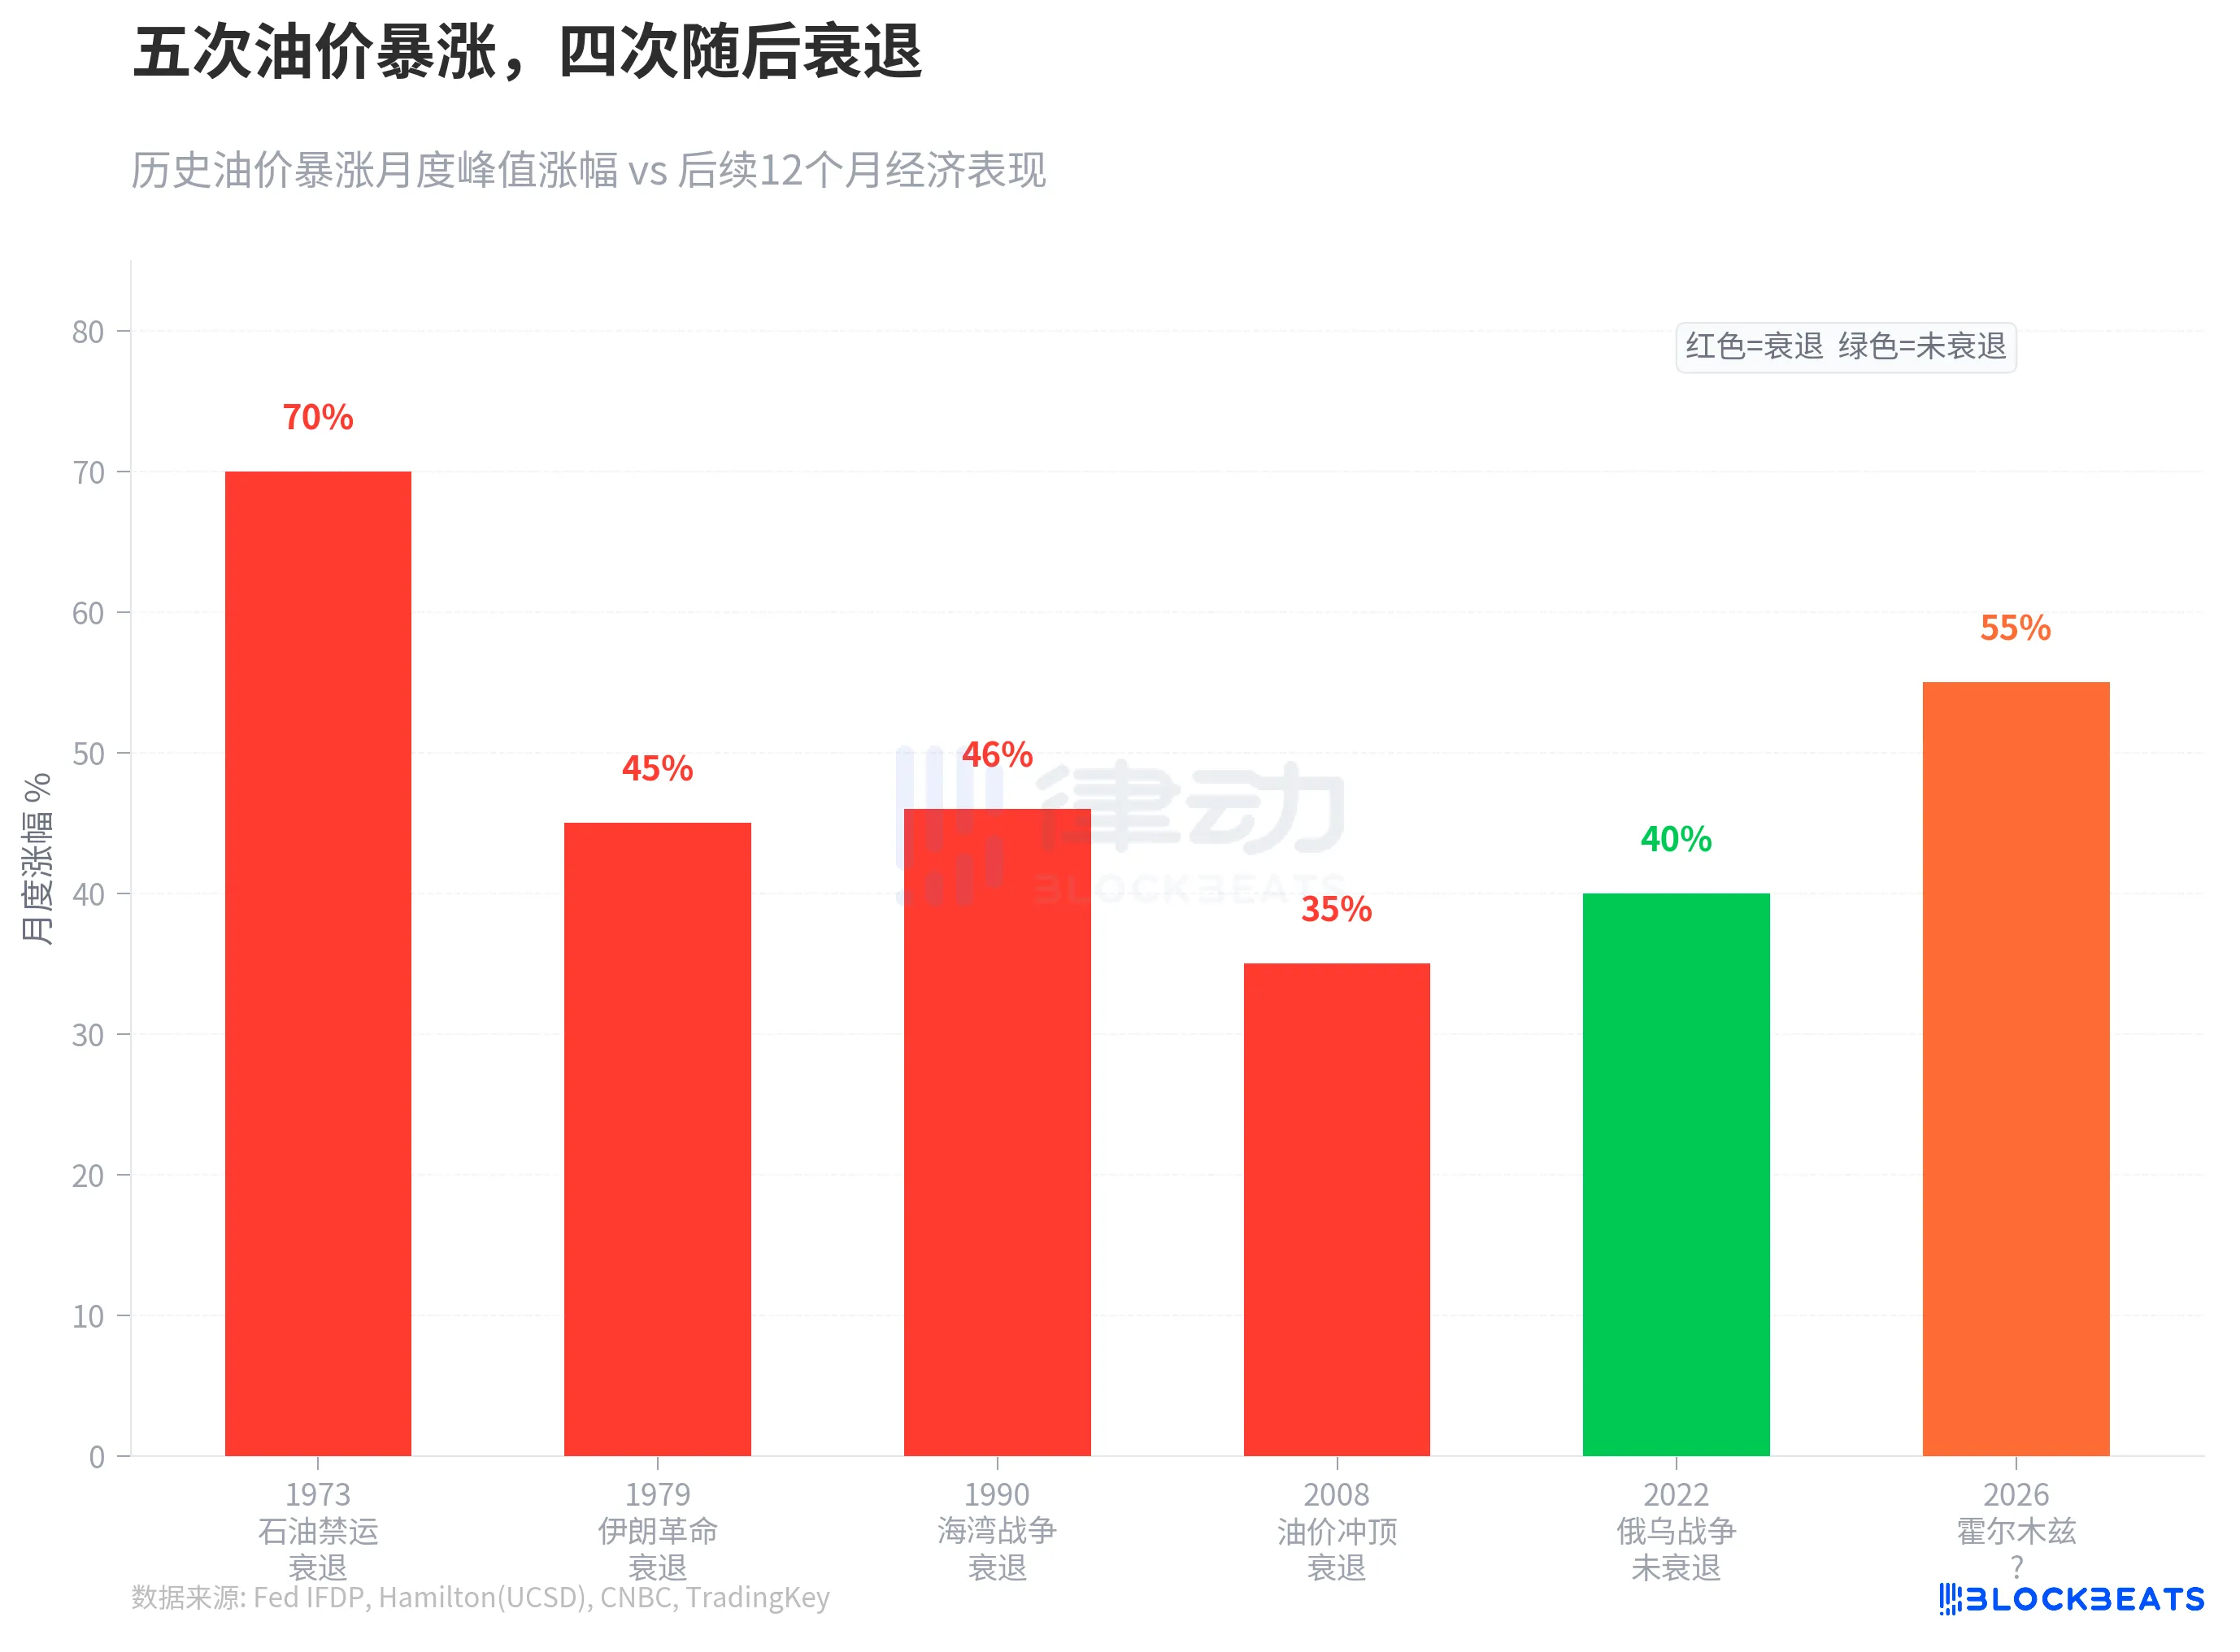
過去半世紀にわたり、短期間で石油価格が 35% 以上急騰したケースが 5 つありました。1973 年の石油禁輸では、米国の GDP が 4.7% 減少しました。1979 年のイラン革命では、世界の GDP がトレンドから 3 ポイント外れました。1990 年の湾岸戦争では、米国が一時的な不況に入りました。2008 年には石油価格が 147 ドルを超えましたが、その不況の主因は金融危機でしたが、石油価格のショックが経済の下降を加速しました。唯一の例外は、2022 年のロシア・ウクライナ戦争による石油価格の急騰で、不況を引き起こさず、代わりに過去 40 年で最も激しいインフレをもたらしました。
2026 年 3 月の上昇幅は、上記のすべてのケースを上回りました。米国連邦準備制度理事会の経済学者 James Hamilton の研究によると、石油価格のショックと不況との間には機械的な関連性はありませんが、「実質石油価格の上昇が大きいほど、消費と投資への抑制が顕著になる」。ゴールドマン・サックスは米国の不況確率を 30% に引き上げ、コンサルティング会社 EY-Parthenon は 40% を提示しています。
市場の反応速度は非常に速いです。
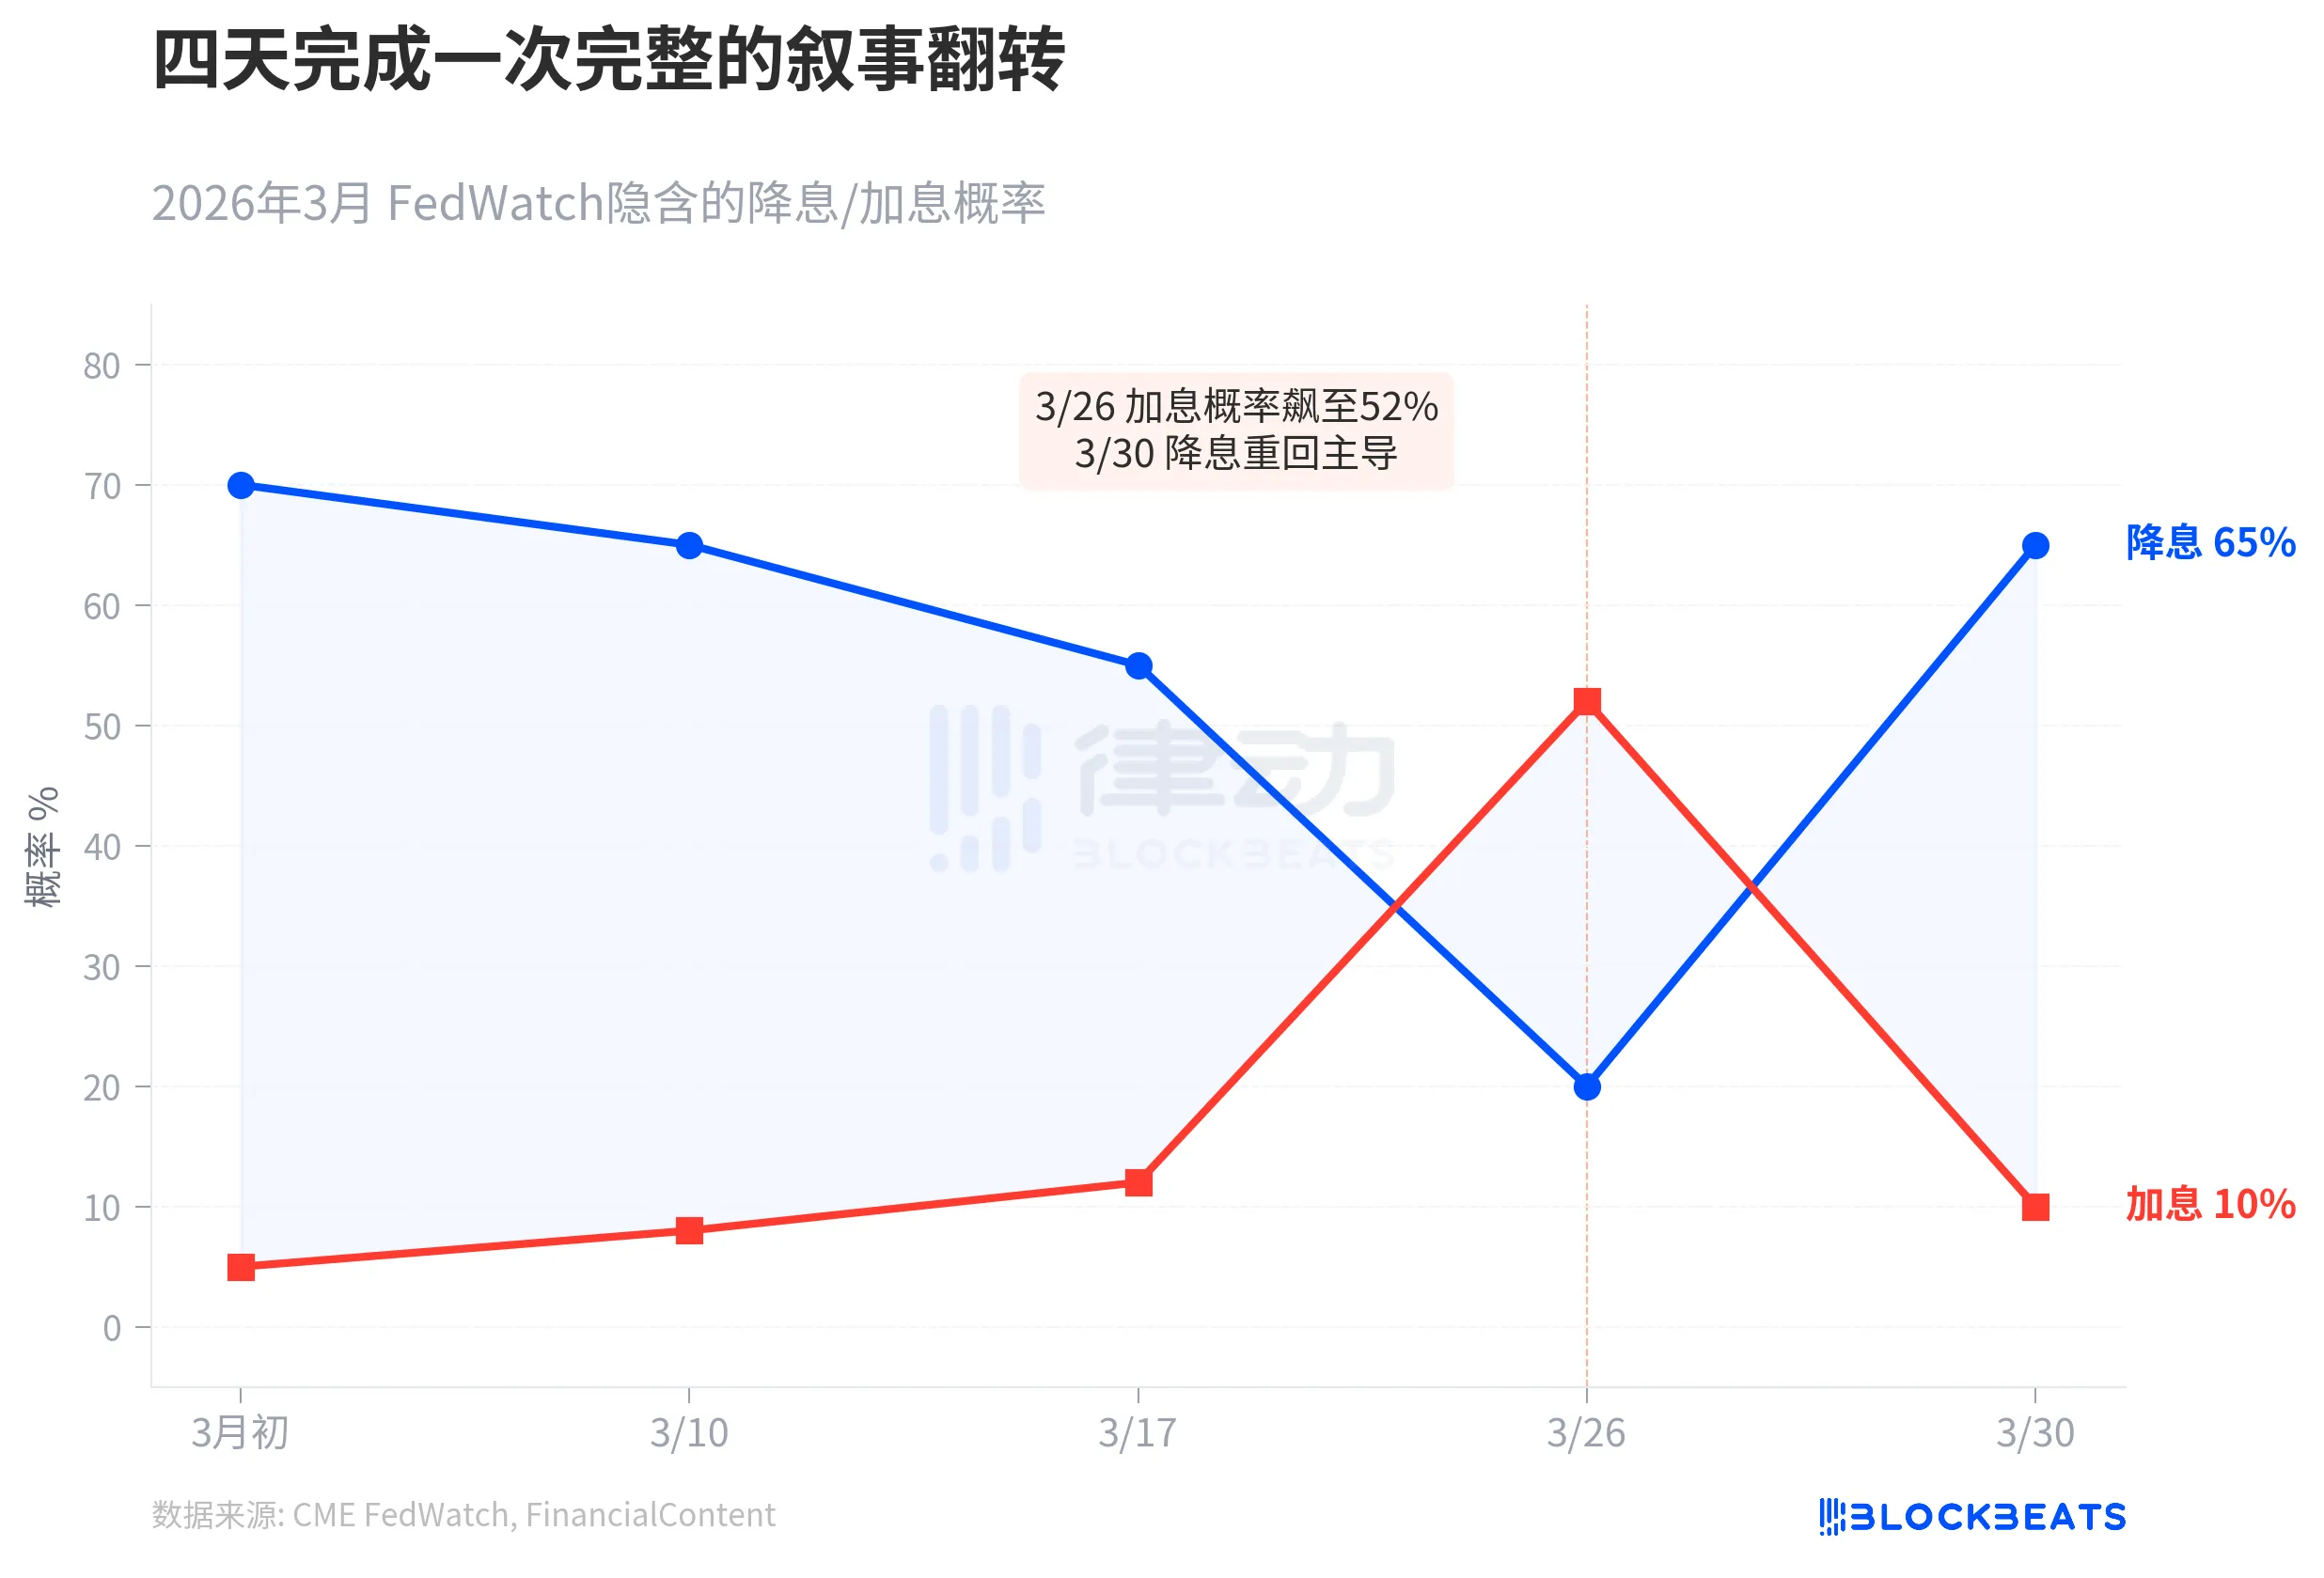
3月初には、CME FedWatchによると、市場は今年の利下げを3回と予想し、6月の利下げ確率は70%でした。その後、石油価格が持続的に上昇し、3月26日にはアメリカの輸入物価指数が1.3%急上昇し、次期連邦準備制度理事長であるKevin Warsh氏は中立金利がより高い可能性があると示唆しました。その日、年内の利上げ確率は52%まで急上昇し、10年債利回りは4.35%に達しました。FinancialContentはこの日を「大親鳥転換」と定義しています。
四日後、話は完全に逆転しました。3月30日には、消費者信頼感データが大幅に低下し、製造業が意外な縮小を記録し、10年債利回りは3.92%まで急落しました。FinancialContentによると、市場は連邦準備制度が5月に鳩派に転じる確率を65%に引き上げました。ゴールドマン・サックスは市場が利上げの方向を誤ったと述べました。その日、パウエル議長はハーバード大学の学生に対して、「連邦準備制度はまだ戦争のショックを乗り越えるべきかどうかを決定する時期には至っていない」と述べましたが、「インフレの期待のアンカーが重要である」と強調しました。
Axiosによると、市場はパウエルの発言を次のように解釈しました:連邦準備制度はインフレに対抗して利上げしたくないし、景気を救うために急いで利下げしたいわけでもなく、ただ待っている。この供給ショックが一時的なものなのか持続的なものなのかを見定めるまで待っているのですが、しかし債券市場はもう待っていられません。
歴史を参考にするなら、シティグループのストラテジスト、McCormick氏は最も率直に述べています:前方にはスタグフレーションがあり、債券にとっても株式にとっても良くありません。
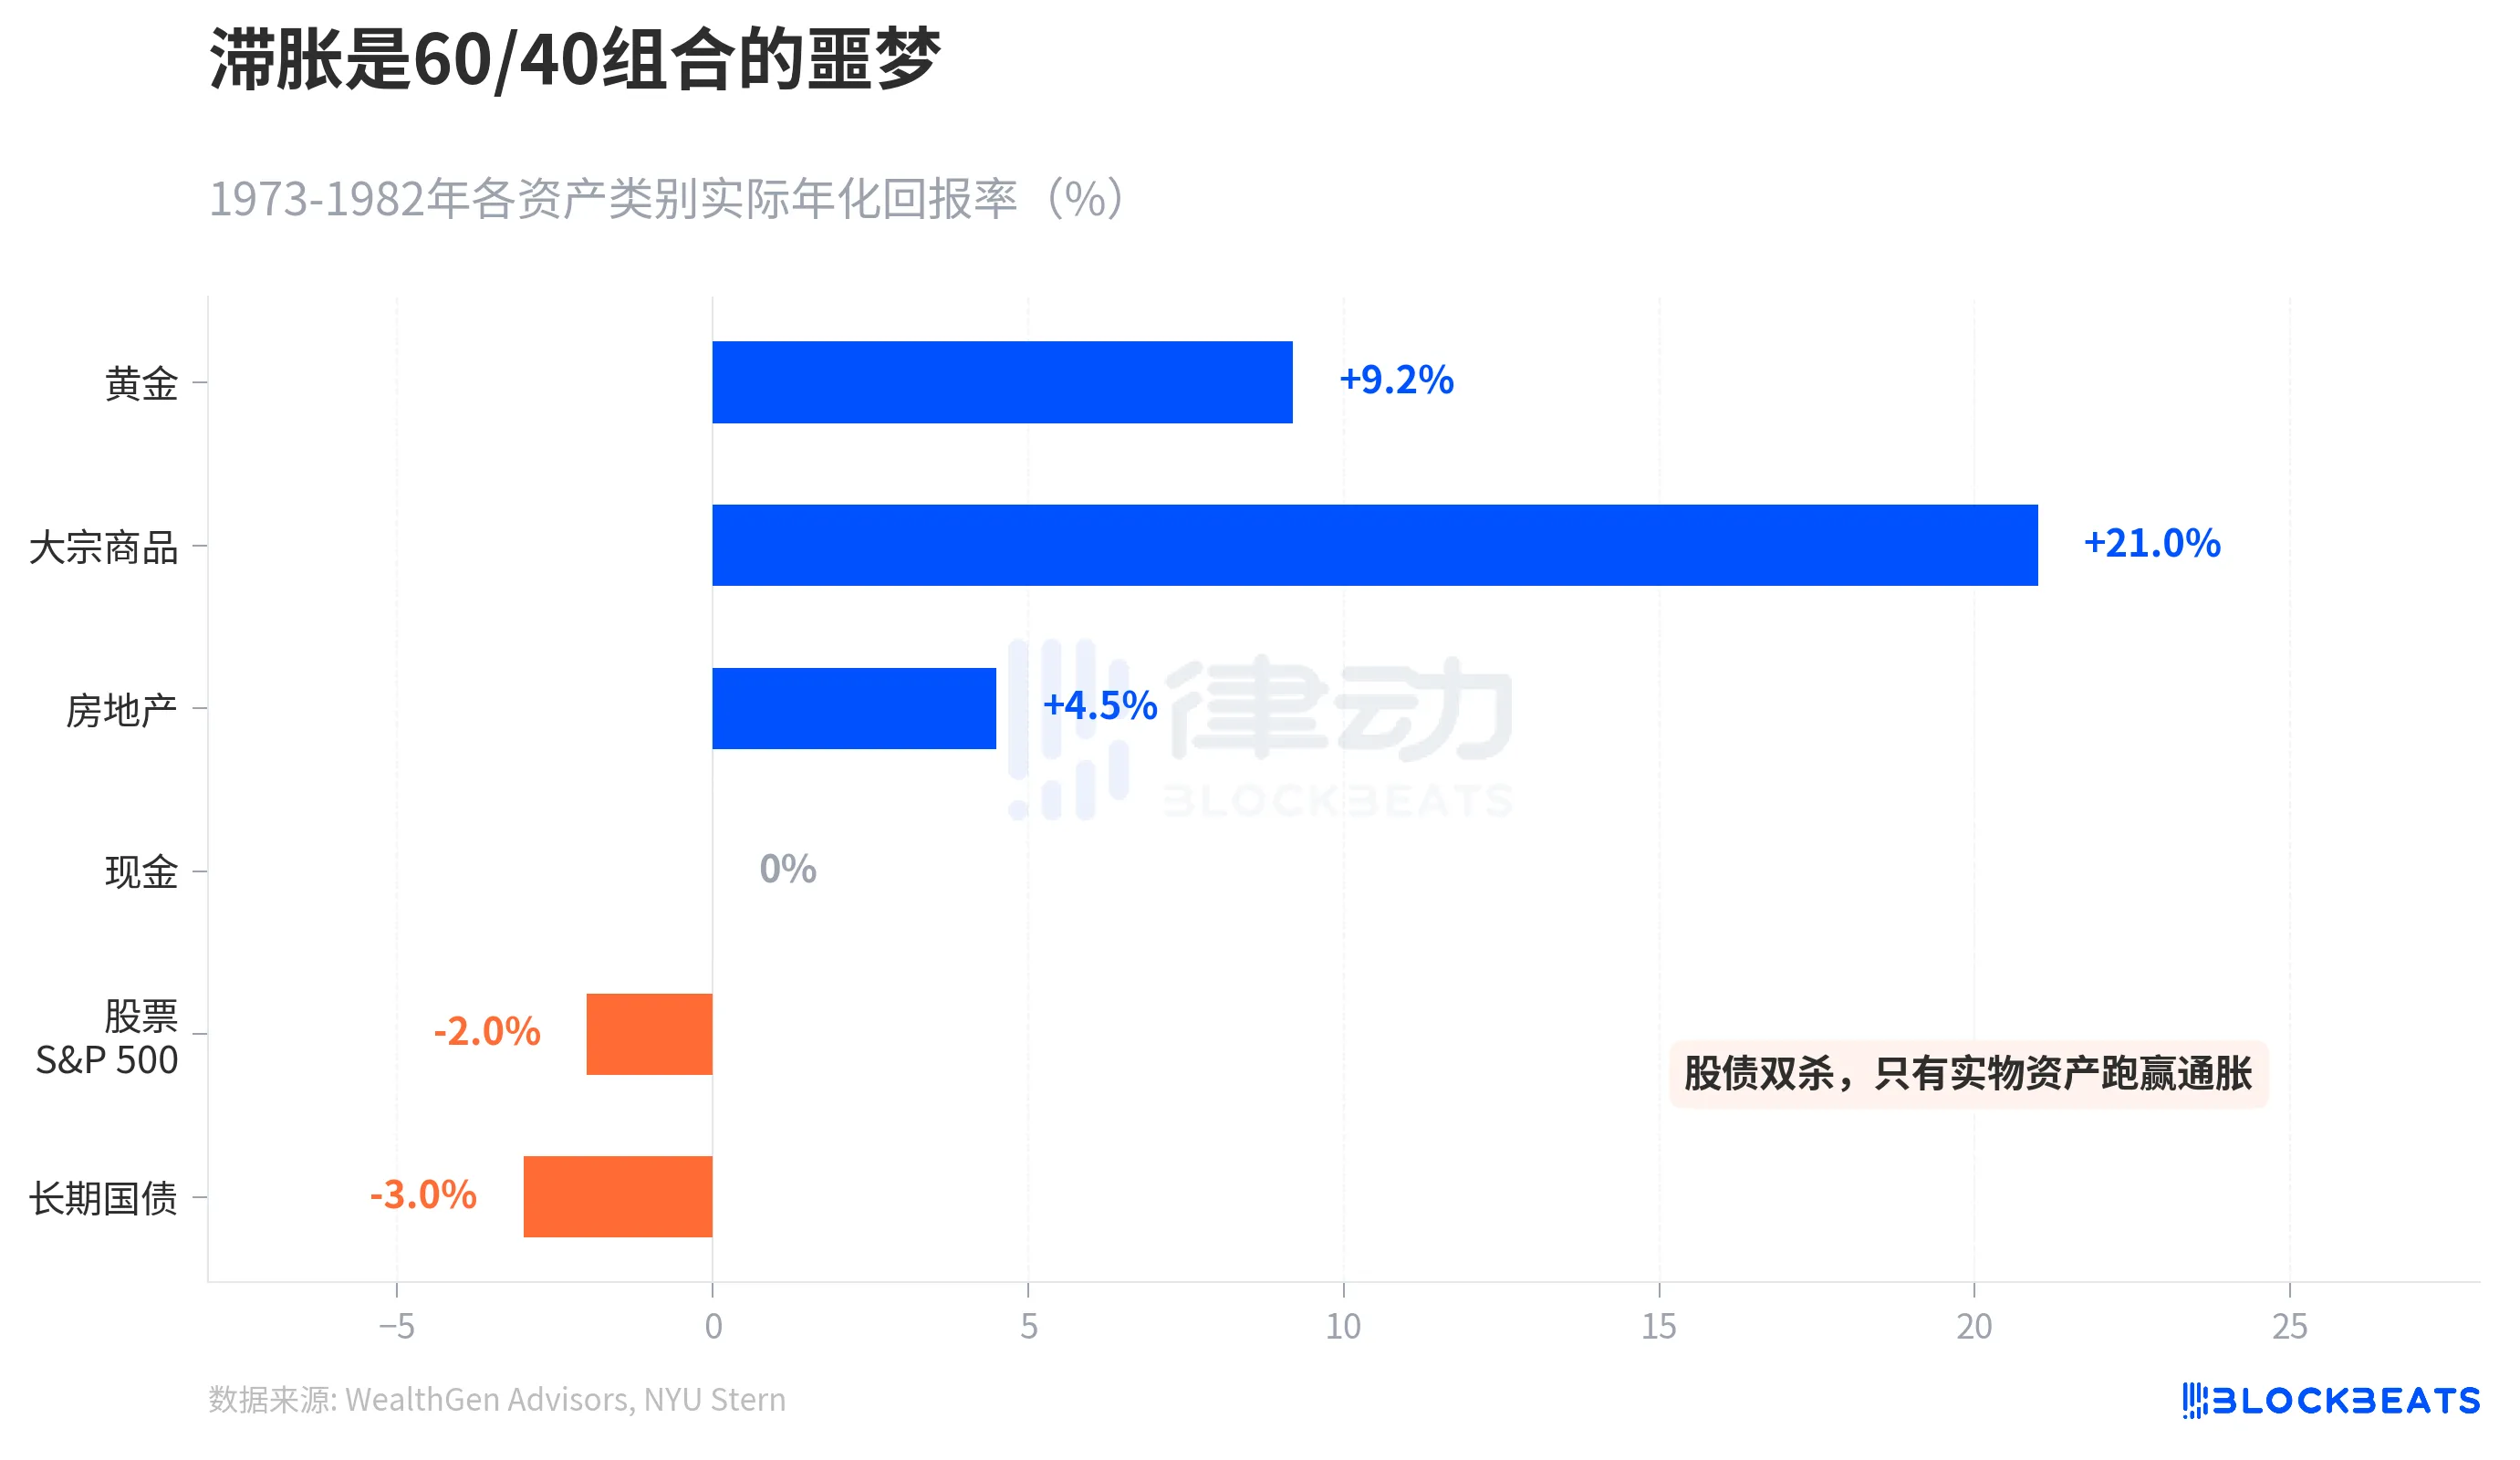
1973年から1982年までの大規模なスタグフレーションによって、資産のリターンが提示されました。金の実質年間リターンは+9.2%、商品指数(S&P GSCI)は10年間で586%上昇し、不動産は+4.5%でした。一方、S&P 500の実質年間リターンは-2%、長期国債は-3%でした。NYUスターンの歴史データによると、1979年には長期国債が1年で約-8.6%の損失を記録しました。
スタグフレーション時には、伝統的な60/40投資組合(60%株式+40%債券)が苦境に立たされました。インフレに対抗できたのは物理資産だけでした。フランスの兴业銀行は、4月のBrent原油の平均価格を125ドルと予測し、「信頼のピーク」が150ドルに達する可能性があると述べました。ゴールドマン・サックスは少し控えめで、4月の平均価格を115ドルと予想していますが、ホルムズ海峡が6週間以内に通航が回復すると仮定し、年末には80ドルに下落すると予測しています。
債券市場はすでにすべての人のために一つの選択を行いました。インフレと景気後退の間で、債券市場は景気後退に賭けました。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事