グローバルな経済的停滞はすでに始まっていますか?
原文タイトル:世界的な景気後退は始まったか?
原著者:Capital Flows
翻訳:Peggy,BlockBeats
Editor's Note: While the market is still debating whether the "recession is coming," this article shifts the focus to the underlying structural constraints. Currently, the interplay between energy shocks, geopolitics, and monetary policy is reshaping a more complex macro environment. In this environment, central banks no longer have a clear response function, the traditional path of rate hikes or cuts is ineffective, and the policy space is "locked."
The article redefines recession from an "economic outcome" to a "strategic state," which not only compresses growth and employment but also weakens a country's negotiating power, capital attractiveness, and external credibility, thereby losing initiative in the global game. Therefore, governments around the world are resorting to fiscal, diplomatic, and even geopolitical means as substitutes for monetary tools, essentially buying time for growth slowdown and avoiding being forced to negotiate in a recession.
In this framework, the core of the market is no longer the interest rate path itself but "who can break free from constraints and who is still trapped." This difference is first reflected in the foreign exchange and interest rate markets and further transmitted to asset prices and capital flows. When valuations continue to rise amid slowing growth, it may not be due to fundamental improvements but to the expectation of policies that "will not allow a recession to occur."
As energy, capital, and power reweave, macro issues are no longer just economic issues but a systemic game that transcends policy boundaries.
The following is the original text:
This report is not making a prediction but attempting to reconstruct a possible structure: if the current energy shock continues to spill over and evolves into a global recession, what structure will this process present?
This recession is likely to unfold not along the familiar paths but in a way that lacks clear historical references, cascading layer by layer and gradually amplifying within the financial system. It is important to emphasize that "predicting whether it will happen" and "understanding how it will happen" are two completely different things, and this article is concerned with the latter.
It is also necessary to point out that I do not believe this scenario will necessarily occur. Frankly, I am not the kind of "smart money" who has been long on oil and short on stocks in the past month, holding on until realizing gains. My current largest risk exposure is actually in the Hyperliquid ecosystem—it has quietly benefited from geopolitical turmoil and is one of the few assets still showing positive returns in recent years, while the "Big Seven of US Stocks" and Bitcoin are generally in a retracement zone.
このポイントを強調するのは、常に市場で最も危険なのは間違った方向を判断することではなく、最初にポジションを取った後に世界を説明する枠組みを構築することです。
問題は、このシステム自体がすべてを仮定していることにあります
サプライショックは、通常の経済関係を打ち破る変数のうちの1つです。ほとんどの場合、成長とインフレは同じ方向にあります。経済が拡大すればするほど、価格が上昇します。経済が冷えると、インフレは下がります。マクロ政策はこの関係を中心に設計されており、現代の中央銀行システムの基本的な論理もこの仮定の上に構築されています。
米連邦準備制度理事会(Fed)の表現は非常に典型的です。「私たちの二重使命は、完全雇用と物価の安定を実現することです。」
この定義の背後には、実際には前提条件が含まれています。成長とインフレは基本的に両立するという前提があります。ほとんどの場合、この前提は成立します。しかし、特定の状況では、それらは互いに相殺される場合があります。このような状況に入ると、「二重使命」はもはや操作可能な政策ツールではなく、むしろ目に見えない制約のようになります。
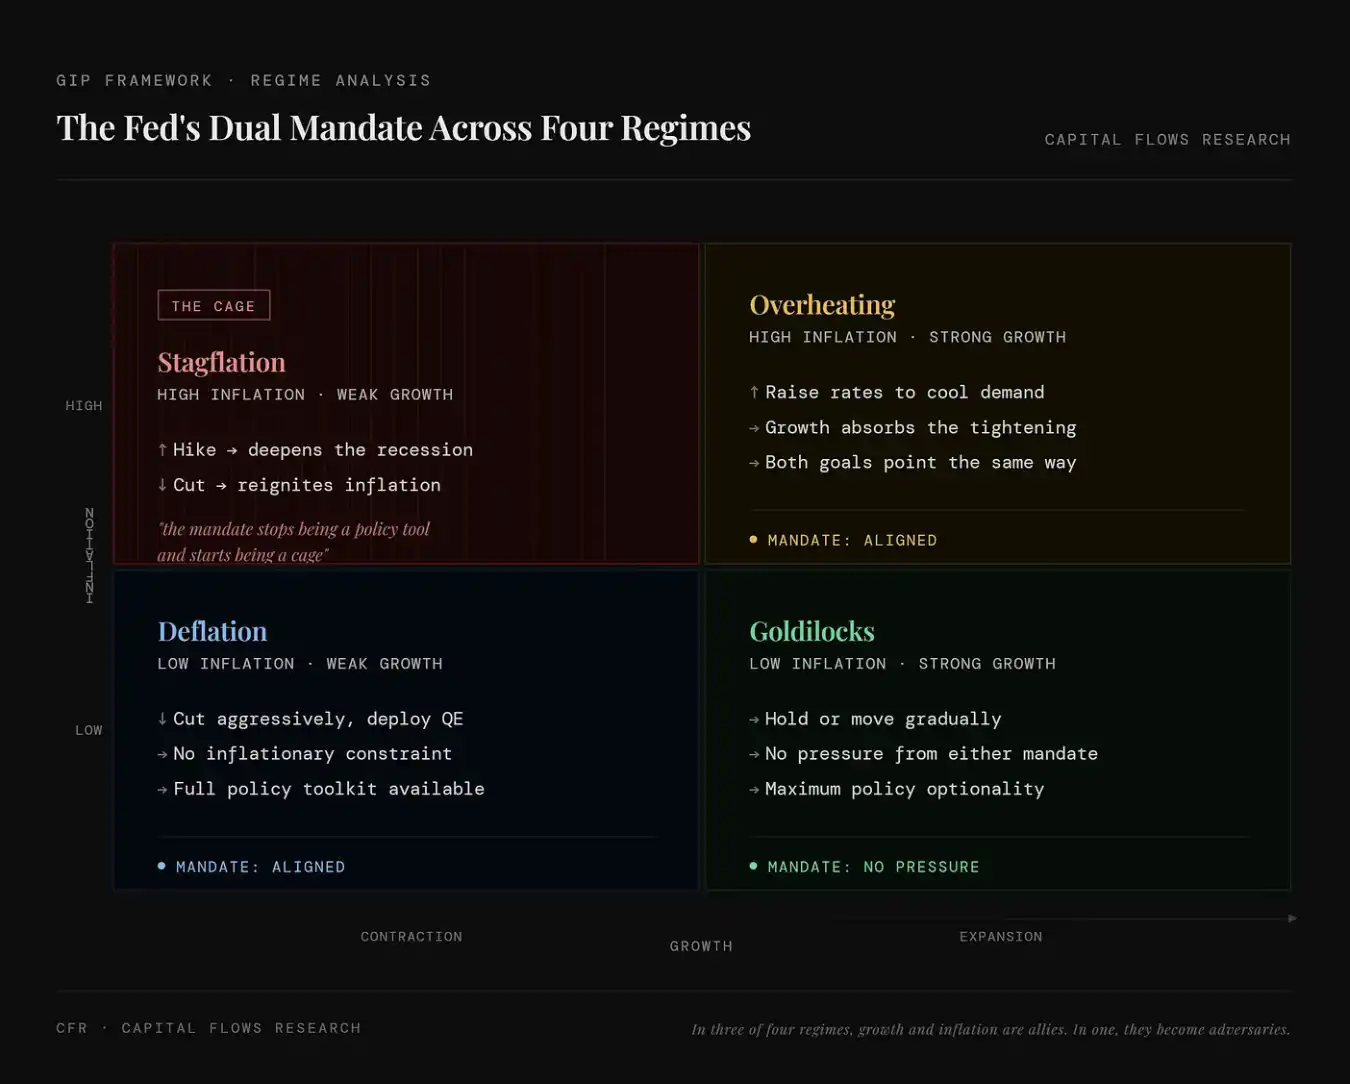
この図は、米連邦準備制度理事会の「雇用+インフレ」の二重使命が四つの経済状態でどのように機能するかを示しています。左上(スタグフレーション)は、高インフレと低成長が共存していることを示しており、この場合、利上げや利下げはどちらも新たな問題をもたらし、政策目標が相互に衝突し、二重使命がツールから枷へと変わります。右上(経済過熱)は、高インフレと高成長が共存していることを示し、利上げはインフレを抑制し、同時に経済に直ちに害を及ぼすことはありません。両目標は同じ方向を指しており、政策の実施は比較的容易です。左下(ディフレ)は、低インフレと低成長が共存していることを示し、この場合、景気刺激のために利下げや緩和政策を実施できます。インフレの制約を受けずに、政策の余地は十分です。右下(ゴールデンガール)は、低インフレと高成長が共存しており、経済と価格が理想的な状態にあることを示しています。政策には過度の介入は必要なく、柔軟性が最も高い状態です。
このような「制約」は理論上の仮定ではありません。 1990 年代末以降、スタグフレーションの特徴を持つ価格設定環境は、市場全体の約 10%以下にしか現れていません。次の表に示すいくつかの経済状態の中で、それは最も珍しい状態ですが、ほとんどの人が保有している主要な資産にとっては、最悪の資産収益のパフォーマンスを示しています。
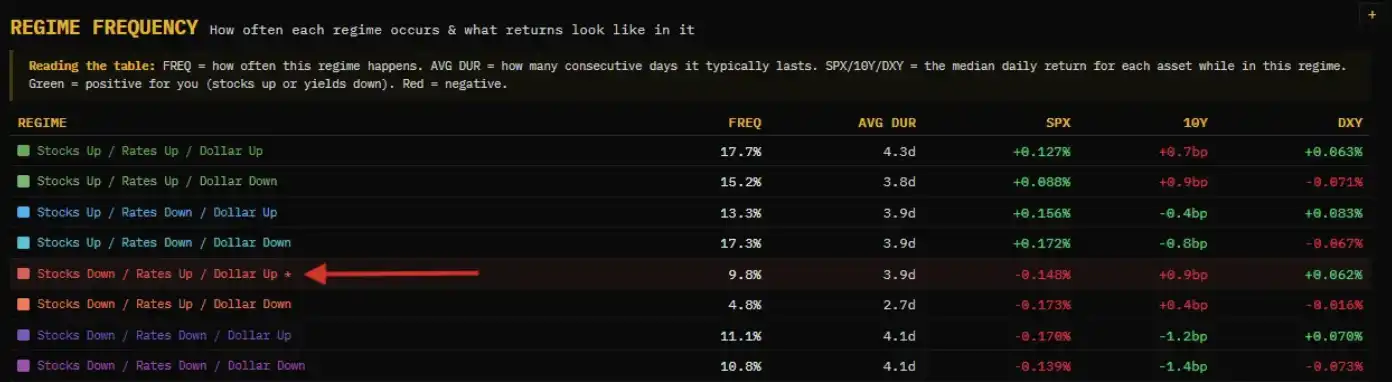
この図は、異なるマクロ状態の出現頻度と資産価格への影響を数量化して示しています。各行は異なる市場ポートフォリオに対応しており、株式(上昇/下落)、金利(上昇/下降)、ドル(強気/弱気)を表しており、3つの主要指標:FREQ(この状態が発生する頻度)、AVG DUR(平均持続時間)、SPX / 10Y / DXY(環境に応じて株式、米国債、ドルのパフォーマンス)が示されています。
図中の赤い矢印が示す状況は、「株価下落/金利上昇/ドル上昇」を表し、株価が下落し、金利が上昇することは債券価格が下落することを意味し、同時にドルが強くなることは、一般的にスタグフレーションまたは緊縮的なショック環境を反映しています。このような環境は珍しいですが、しばしば最も破壊的です:株価下落(リスク資産が損なわれる)、債券価格が下落(金利の上昇)、ドルが強くなる(流動性が締め付けられる)ことから、一般的な株債ポートフォリオが同時に圧迫されます。言い換えれば、これは最も珍しいマクロ状態(約 10%)であり、しばしば最悪の資産パフォーマンスに対応しており、ほとんど本当の「避難所」は存在しません。
これが私たちが現在直面している瞬間です。現在の波乱が非常に激しいのは、不況が確定しているためではなく、私たちが唯一の事態にいるためです:米連邦準備制度が何らかの行動を取ると、1つの問題の解決と引き換えに別の問題を悪化させることになるからです。
トランスミッション チェーン
次の図は、経済における食品およびエネルギーに関連する支出の名目および実質の変化を示しています。つまり、これはアメリカの消費者が「いくら実際に支払ったか」(数量)と「いくら請求されたか」(価格)を同時に反映しています。
成長とインフレが同期して上昇するとき、より高い価格は需要をすぐには壊さず、人々は耐えることを選択し、不満を言いながら昇給を求め、消費を続けます。これはちょうど2022年の状況であり、それが米連邦準備制度がそのような環境で利上げを継続でき、経済の崩壊を直ちに引き起こさなかった理由でもあります。当時、実際の消費の年率成長率は約8%に近づき、経済自体がショックに耐える能力を持っていました。
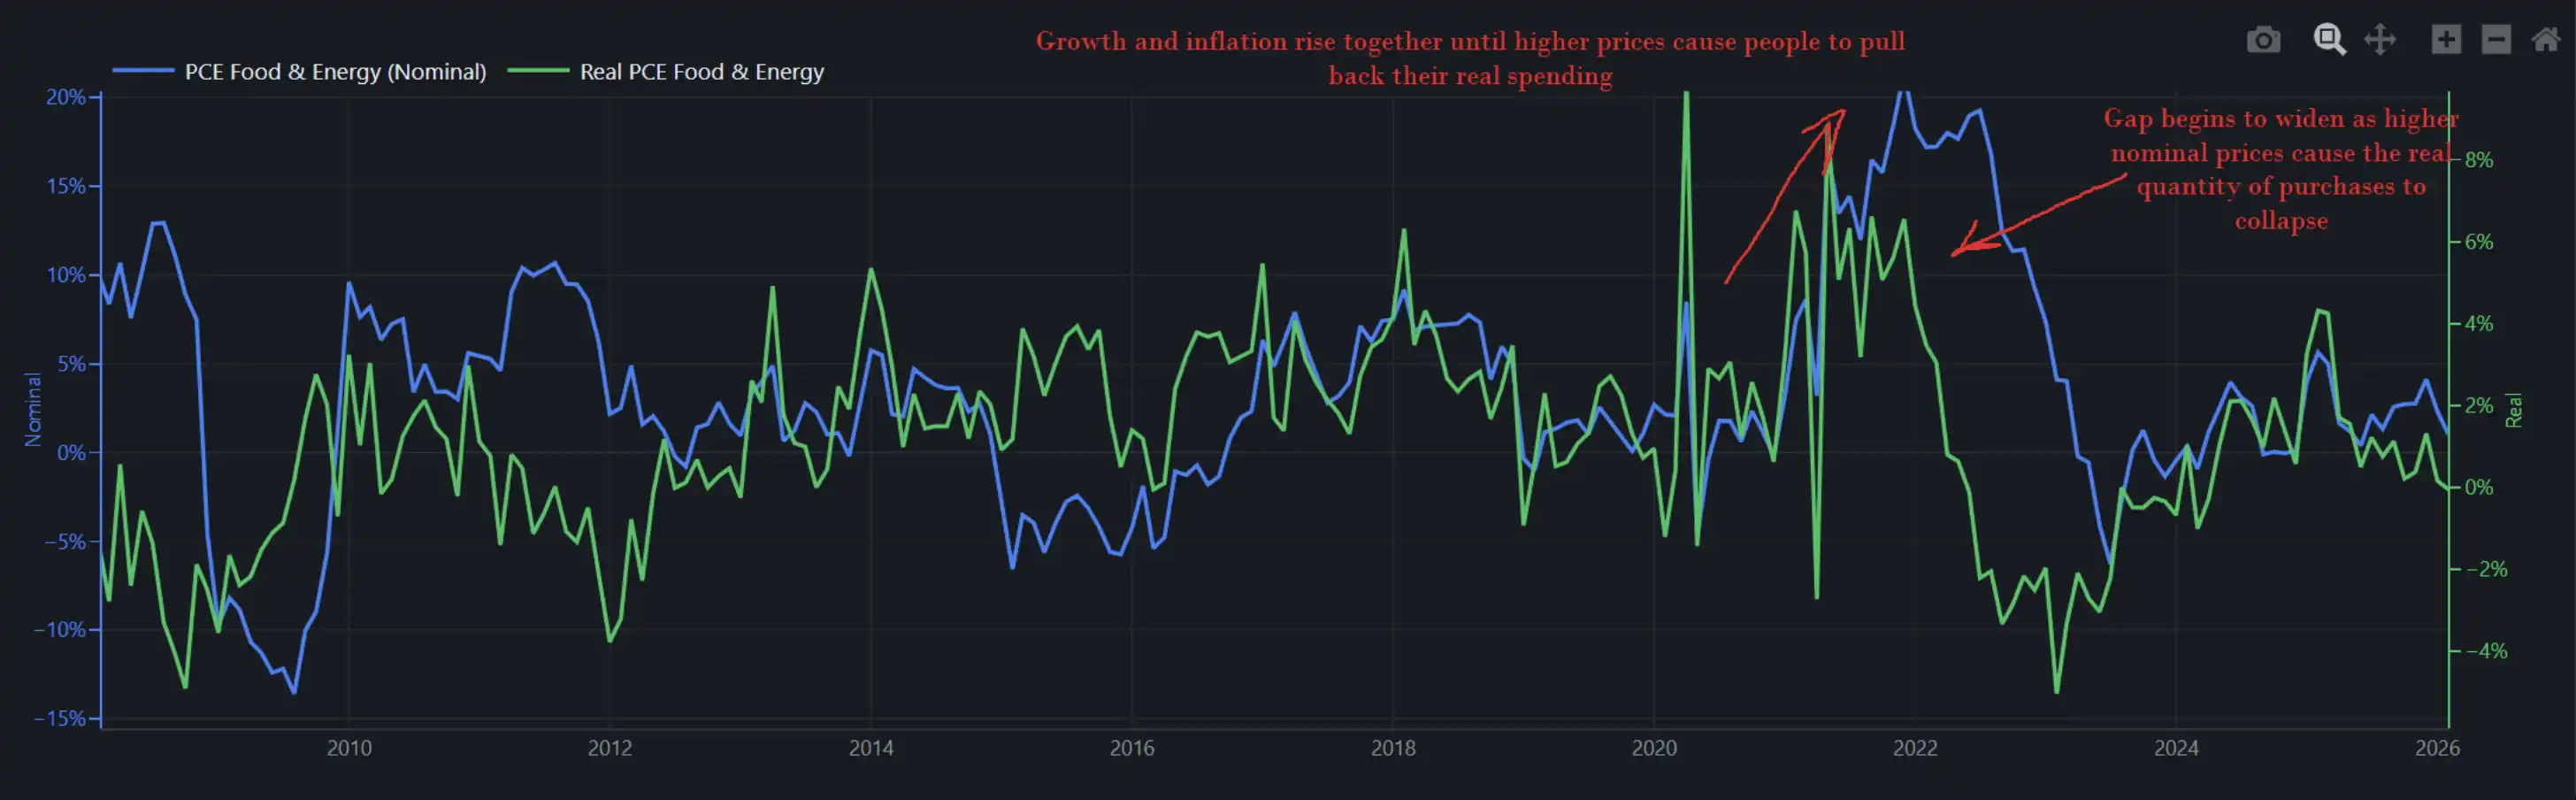
この図は、名目支出(青線、価格×数量、支払った金額を表す)と実質支出(緑線、購入数量、購入した実際のものを表す)との間の分化プロセスを示しています。インフレ初期には、両者が同時に上昇し、価格上昇が需要をまだ抑制していないことを示し、消費者は依然としてショックを「吸収」しています。しかし、価格が続くと、名目支出は引き続き上昇し、実質支出は下落し始め、両者が明確に逸脱し、高インフレが実質的な購買力を侵食し、需要を圧縮し始めていることを意味します。つまり、インフレはすぐに消費を破壊しませんが、ある閾値を超えると、消費が「耐える」から「削減される」に移行し、経済を引き摺る主要変数となります。
現在の実質支出の年率成長率は約2%です(一方、2022年の前回のエネルギーショック時にはこの数字が約8%に達しました)。
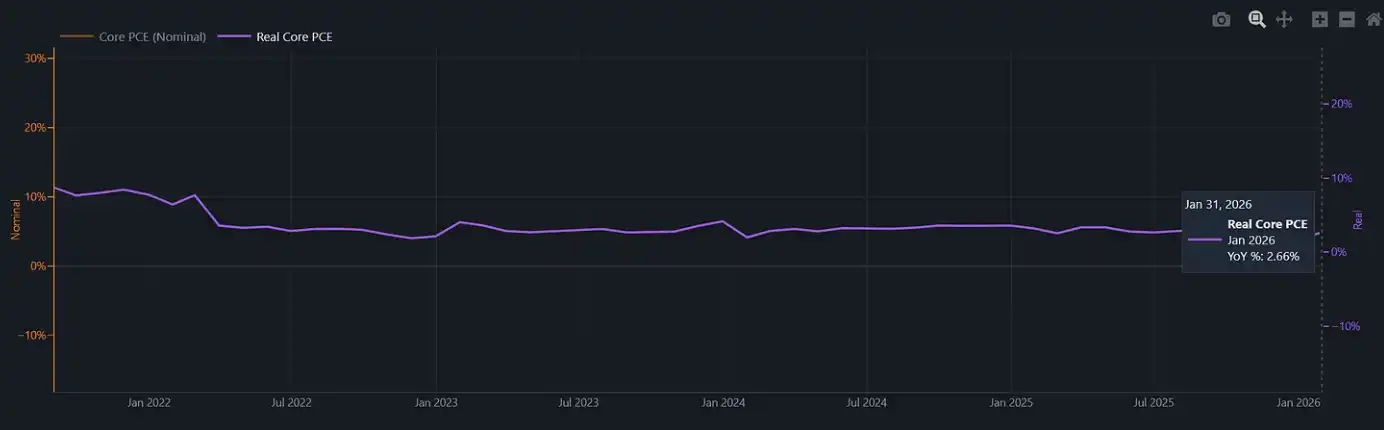
この図は、インフレを除いた実質中核消費支出(Real Core PCE)を示しています。
2022年、米連邦準備制度は依然として十分な勢いを持ち、金融緩和を耐えられる経済環境で利上げを行っていました。しかし、今日、この緩衝層は消滅しています。今回、食品のCPIなどのインフレショックが再発生すると、通常、エネルギーショックの3〜6ヶ月後に発生する可能性があります。この時、米連邦準備制度は、実質消費が約2%の背景で引き続き利上げを行うと、消費者を直接圧倒する可能性があります。一方、手をこまねいてインフレを再び抑えることを選択すると、自らを「閉じ込められた」状況にあることを認めることになります。
アトランタ連邦準備銀行のGDPNow予測がついに2%を下回りました。
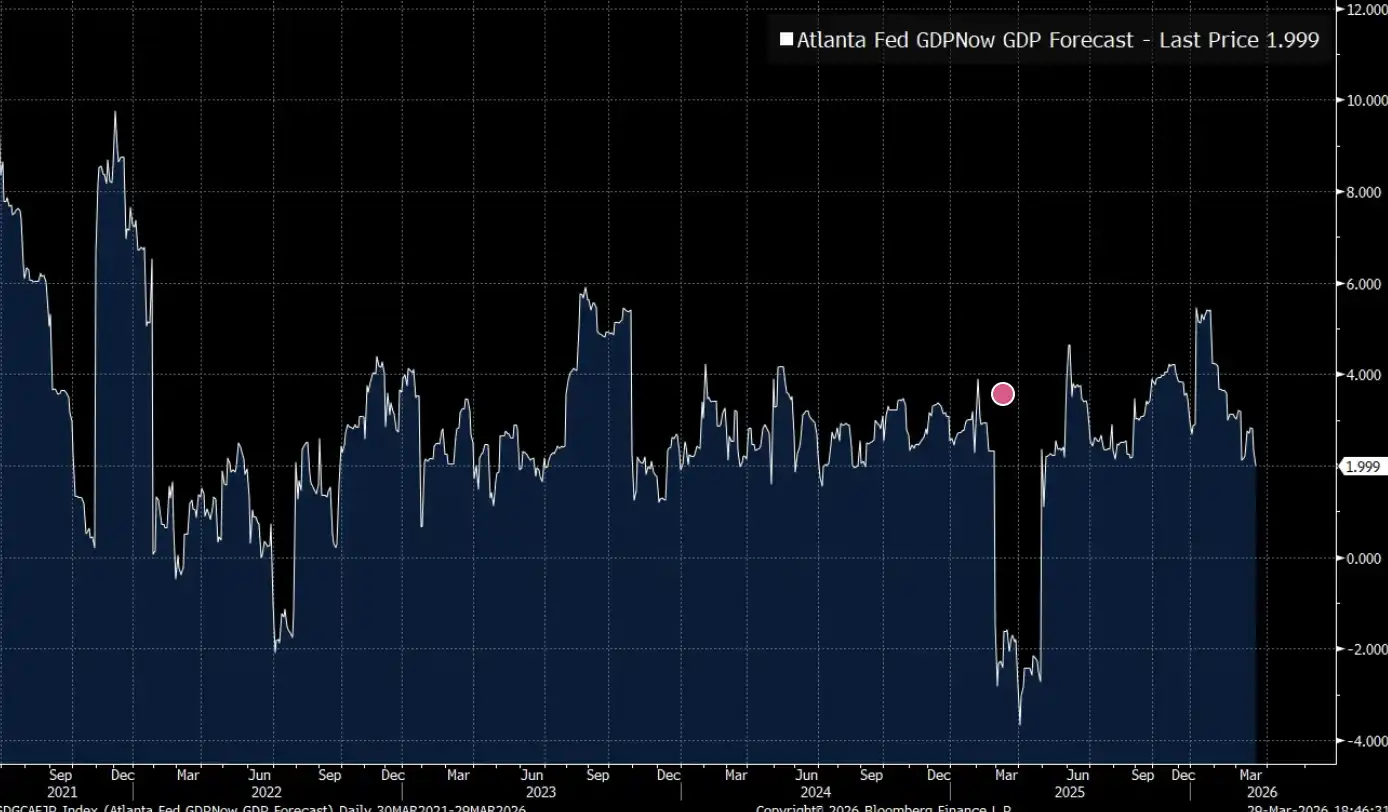
アトランタ連邦準備銀行のGDPNow(リアルタイムGDP予測)によると、現在、米国経済は約2%の「臨界成長率」領域で運行しています:景気後退に陥っていないものの、追加のショックに耐える余地は非常に限られています。
地政学
大量商品価格だけにとどまる分析パスがあります:原油価格上昇、投入原価上昇、中央銀行の制約、成長の減速。多くの投資ポートフォリオにとって、このフレームワークは十分に包括的です。しかし、少なくとも、エネルギーショックは真空中で発生していないことを認める必要があります。
過去2年間、米国は中国が低価格エネルギーを入手するための経路を体系的に封鎖してきました。これにはイラン原油、ベネズエラ原油が含まれており、これらのリソースは元々市場価格よりも遥かに低い価格で「シャドーネットワーク」を介して流通していました。「Operation Epic Fury」がこのような戦略的考慮を持っているかどうか、または既に発生していたトレンドを単に加速させているだけかについては、私が判断できる範囲外です。私が観察できるのは、このプロセスに囲まれた全体的な構造です。
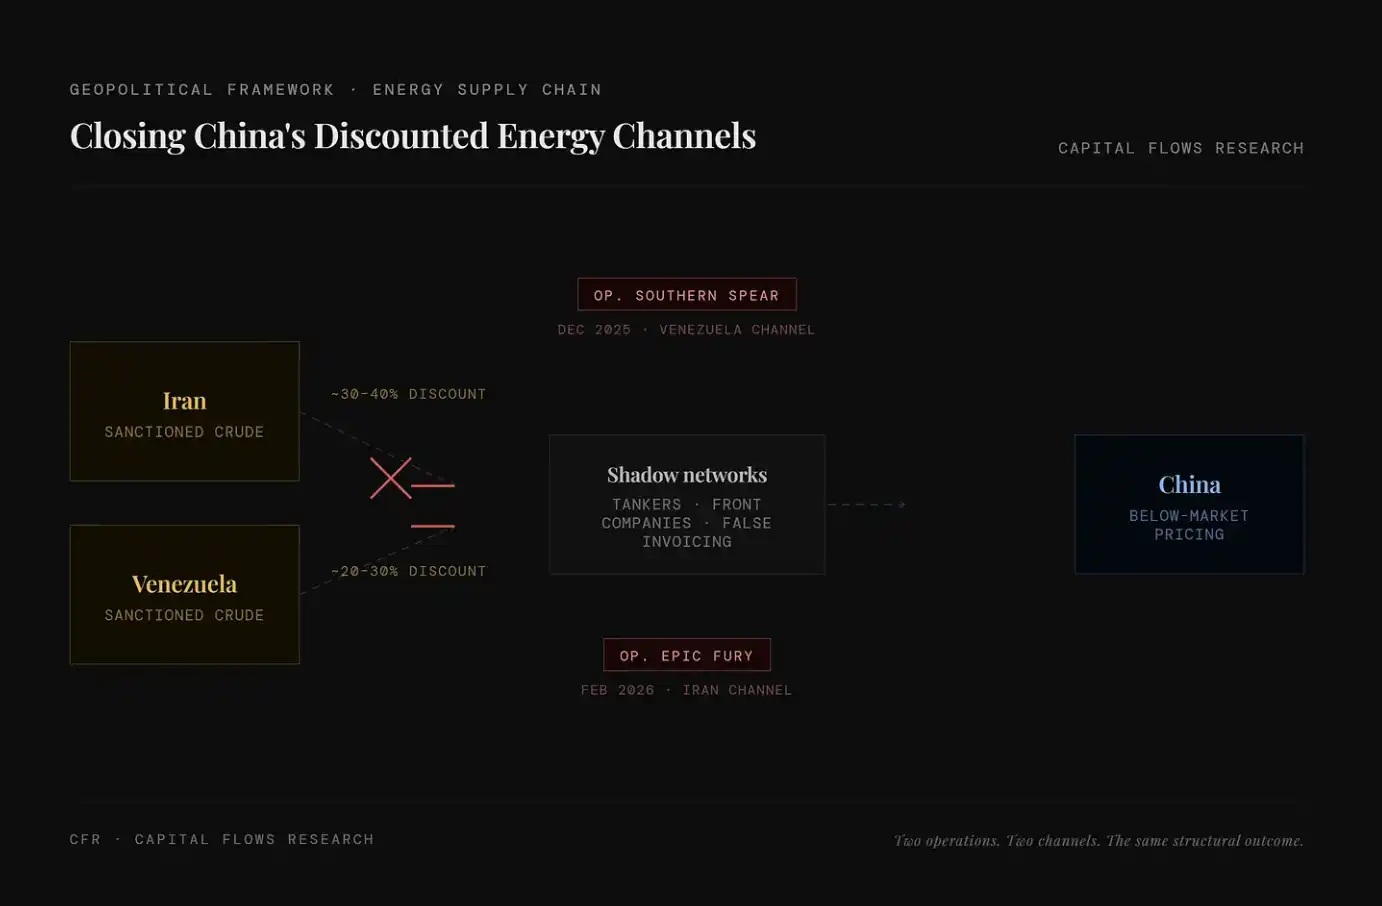
左側には2つの主要なディスカウントエネルギーソース、イラン原油(約30–40%ディスカウント)およびベネズエラ原油(約20–30%ディスカウント)が表示されており、中央にはタンカー、シェル企業、偽の請求書などからなる「シャドーネットワーク」があり、この低価格原油を制裁を回避するために市場に輸送していました。重要な変化は、このシステムが体系的に切断されつつあることです:2025年の「Op. Southern Spear」はベネズエラの経路を、2026年の「Op. Epic Fury」はイランの経路を標的としており、主要なディスカウントエネルギー経路が閉鎖されつつあります。その結果、低価格供給が段階的に除去され、グローバルなエネルギーコストの底部が上昇しています。
ジャレッド・クシュナーに関連した報道は、一部が「倫理的語り」に焦点を当てています:彼は一方でトランプの中東における主席交渉代表を務め、一方で湾岸の主権ファンドから50億ドルを調達しており、これらの資金は彼が交渉している政府から来ています。
しかし、倫理的問題と比較して、私はこの行動が反映する運営ロジックにより関心を持っています。クシュナーは火急行動ではなく、彼のチームも即興的な組み合わせではありません。このような「トランザクション層」が短時間で高頻度かつ密度高く運用されると、その背後には明確な構造的なアレンジメントが存在していることを意味します:この政府は、軍事行動、経済的レバレッジ、資本流動を同一のシステム内で連動させたツールとして考えています。
言い換えると、これはランダムな操作ではなく、設計され進行中のアクションシーケンスです。
注:クシュナが設立したプライベートエクイティファンド、アフィニティ・パートナーズは、主に中東の主権ファンドから資金を調達しており、ホワイトハウス時代に中東担当の経歴を持つことから、その資金調達行動は政治的関係と資本流動の境界についての論争を持続的に引き起こしています。
この記事での議論のポイントは、このオイル価格ショックが「気象イベント」ではなく、推進者がいること、また利益を得る者がいることです。これは、その持続時間および政策への対処方法に対する判断に直接影響を与えます。
景気後退、戦略的な脆弱性として
景気後退に対する従来の理解は経済的なものであり、生産が縮小し、失業が増加し、中央銀行が介入するというものです。しかし、ここで採用されているフレームワークは異なります。—地政学的なインセンティブ構造を、経済論理と共に考慮に入れています。
景気後退は、経済の状態だけでなく、国家間の交渉権力構造の再分配でもあります。
そのメカニズムは複雑ではありません:一国が景気後退に陥れば、その財政的余地、政治的資本、外部の信用が同時に縮小します。政府は存在しないリソースを活用できず、中央銀行も収縮を悪化させずに通常の政策を回復することが難しくなります。そしてその貿易、安全保障、資本市場などの分野での交渉相手は、この点に気付き、交渉条件に盛り込みます。
逆に、景気後退を回避できるか、あるいは「遅れて景気後退に陥る」国は、対称の反対側にいます:彼らは規則を主導し、収縮する経済から資金を引き付け、本来は対抗勢力が消費し、運営を維持するために必要な戦略的レバレッジを蓄積することができます。
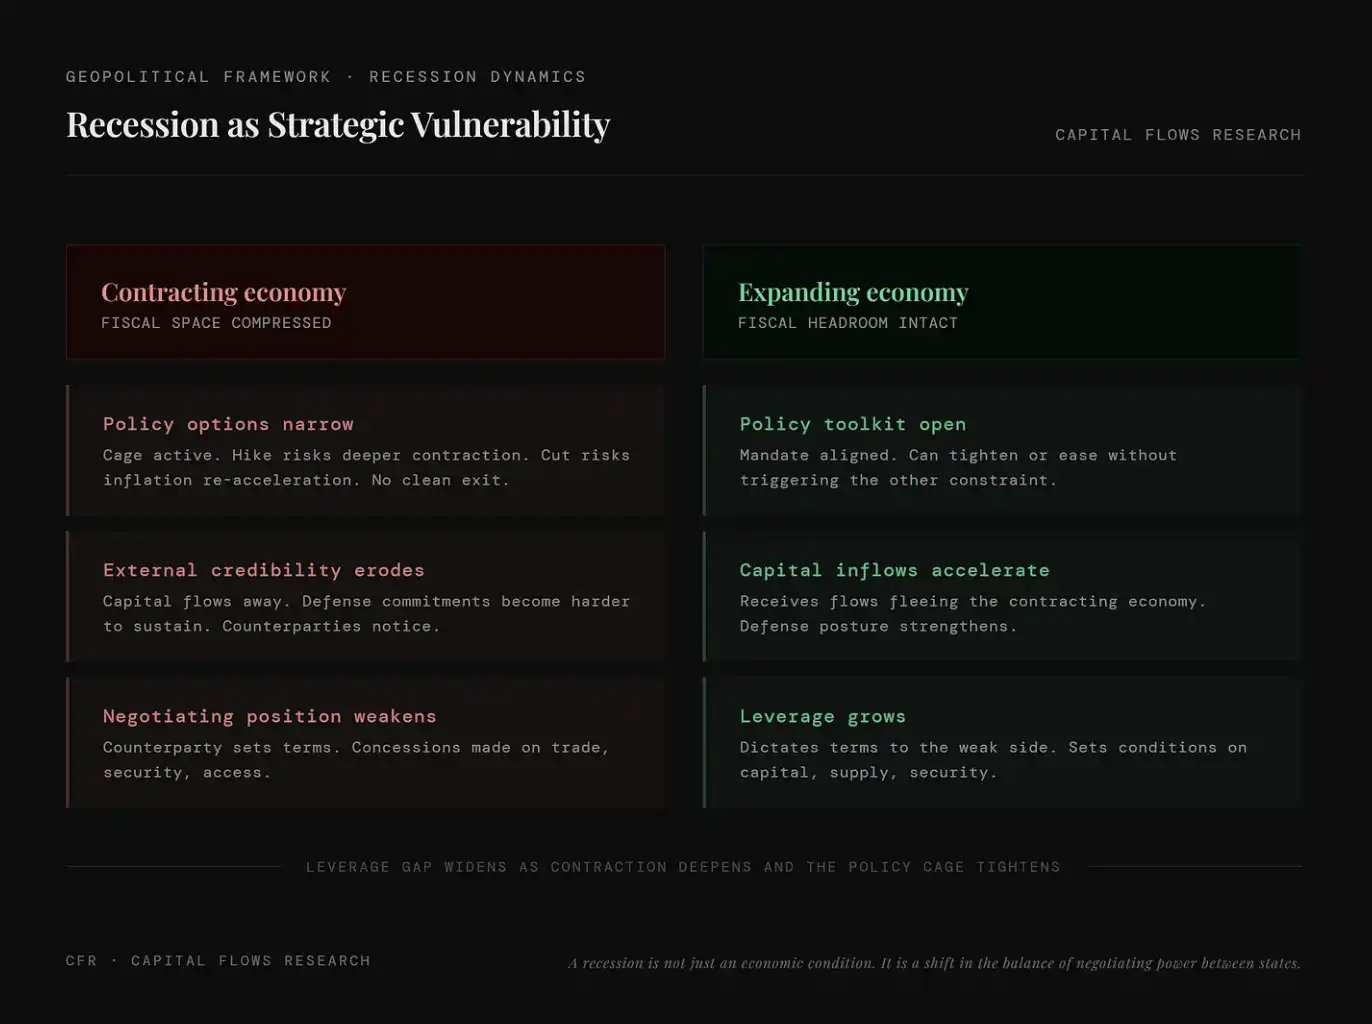
この図は、収縮型経済と拡張型経済が地政学的にどのような位置にあるかを比較しています:前者は財政的余地の縮小、政策選択の制約、外部信用の低下、交渉力の弱化に直面しています。後者はより多くの政策ツール、持続的な資本流入、ますます強化される交渉力を持っています。言い換えれば、景気後退は経済問題だけでなく、国家が世界的なゲームで不利な立場にあることを意味し、成長そのものが実際の戦略的レバレッジに変換されることを意味します。
これは新しい洞察ではなく、国家のガバナンスの中で最も古い論理です。現在のこの瞬間の特異性は、このメカニズムが特定の環境で機能しているということです:主要な輸入国の中央銀行は、以前に「檻」に閉じ込められています。
このような環境では、G10 は均質な塊ではなく、エネルギー構造によって分化されています。アメリカ、カナダ、ノルウェーは石油純生産国であり、石油価格が上昇すると、そのエネルギーセクターが拡大し、中央銀行が直面するインフレ構造は他の国々とはまったく異なります。一方、日本、イギリス、ドイツ、フランス、イタリア、およびほとんどのユーロ圏諸国は石油の純輸入国です。石油価格の上昇は、彼らの生産コスト、貿易収支、全体的なインフレ水準に直接伝播します。石油が地政学ツールとして使用される世界では、これらの国々は本質的に「エネルギー空売り」側です。
この「囲い込み」の落とし穴も、両タイプの国においてまったく異なります。純輸出国にとっては、世界的なスタグフレーション圧力に直面しても、エネルギー収入と関連雇用に頼ることで緩衝することができます。一方、純輸入国にとっては、収入ヘッジがない状況でインフレの衝撃に耐えることになります。これらの国の中央銀行は緩和することができず(インフレがまだ収束していないため)、また金融引き締めすることも難しい(成長が既に脆弱であるため)のです。構造的に見ると、この種の制約は、エネルギーの純輸入国に対する圧力が、ワシントンに対する制約よりも遥かに大きいことを示しています。
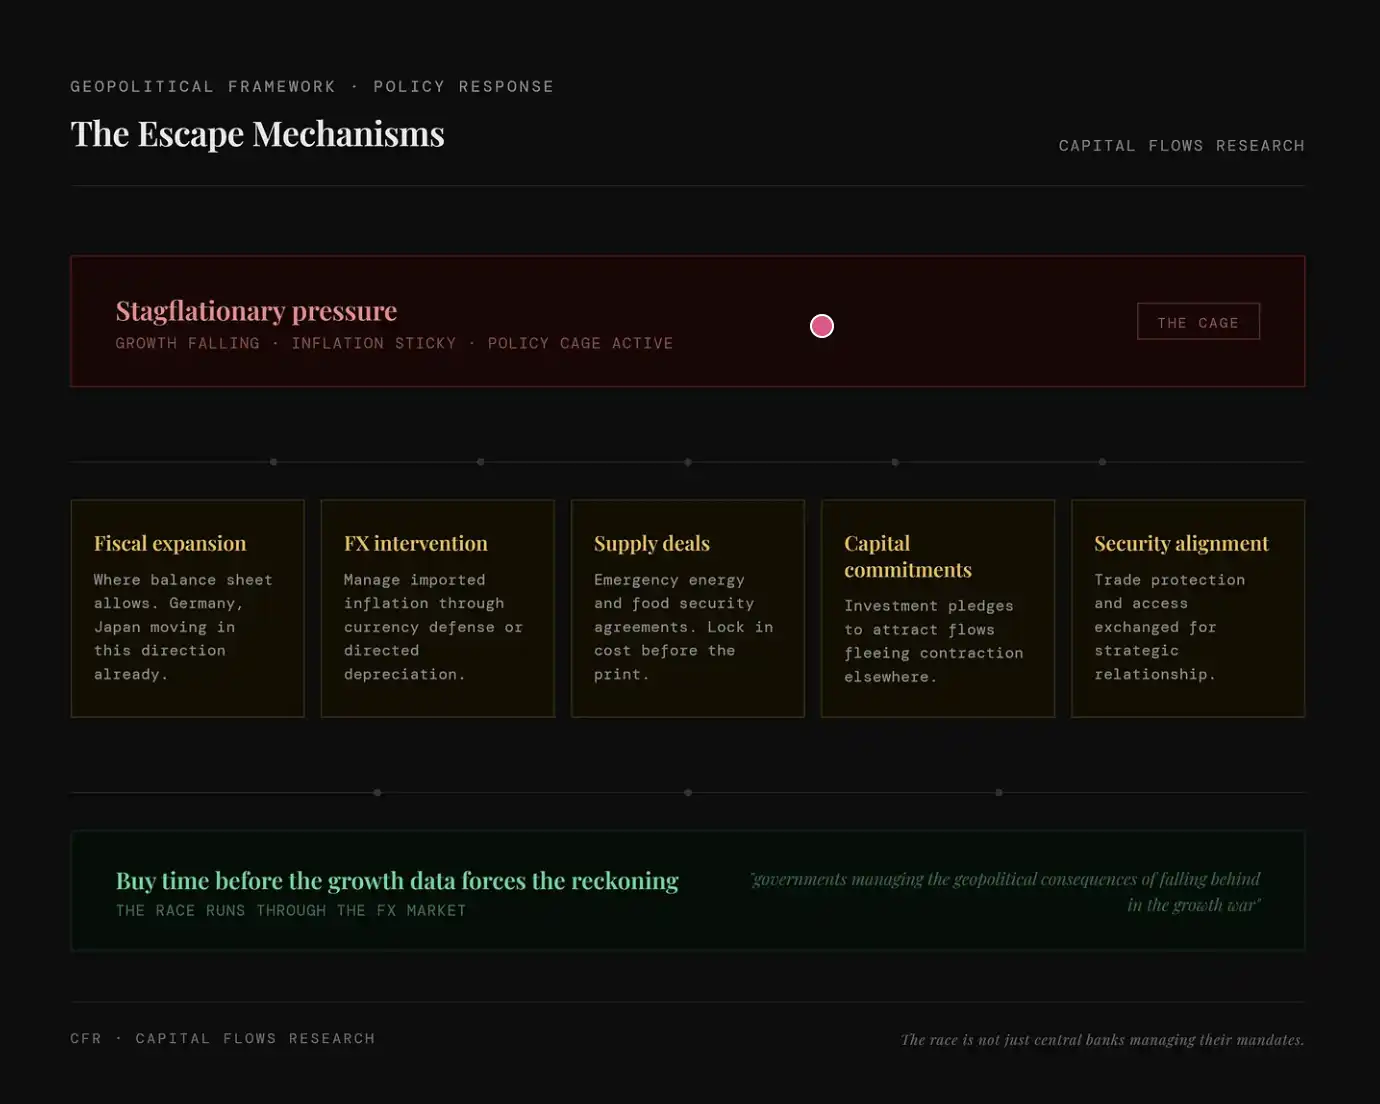
「スタグフレーション+制約された政策」の環境では、各国は手をこまねいているわけではなく、むしろ「中央銀行を回避する」代替経路を探っています。例えば、財政拡張、政府の負債勘定によるバックストップ(ドイツ、日本など);為替介入、為替ヘッジによるインプットインフレ回避;供給確保、エネルギー/食料の協定を事前に結び、原価をロックする;キャピタルコミットメント、投資による資本流入を誘致し、経済収縮をヘッジする;セキュリティバインディング、安全保障/政治的関係を通じて貿易と資源を獲得
地政学、経済、中央銀行の制約、そしてそれらを貫くインセンティブメカニズム
地政学的には、重要なのは輸入経済体同士の競争ではなく、それらがその弱体化から利益を得る勢力との関係です。景気後退している国は、より「取り引きがしやすい」貿易パートナー、より信頼性の低い安全保証者になり、同時に耐え難い、長期にわたる浸透型影響の標的となりやすくなります。中国は特にこのような戦略を採用する覚悟があると言えます。中国は衰退している経済体を積極的に「打倒」する必要はありません。中国は待つだけで十分であり、融資を提供し、供給関係を確保し、相手が強から弱に変わる交渉プロセスにおいて、徐々に構造的依存を獲得していきます。衰退こそがこれらすべてが可能となる条件です。したがって、景気後退を回避することは、経済目標だけでなく、戦略目標でもあります。実際、エネルギーの純輸入陣営の政府は、これを理解しているのですが、必ずしもそのように表現するわけではありません。
経済的には、核心的なインセンティブは、成長がさらに悪化し、政策がより無秩序な反応を強いられる前に、できるだけ時間を稼ぐことです。供給協定を通じて、次のインフレデータが公表される前に原価を確定;投資コミットメントを通じて、景気後退期待のために流出してしまう可能性のある資本を引き付ける;貿易取引を通じて、すでに失敗している価格メカニズムの代替を提供する。これらの手段はどれも「清浄な」解決策とは言えませんが、それでももう一つの選択肢よりはるかに優れています——後退中に交渉テーブルに追い込まれることを強いられる局面です。
中央銀行レベルでは、制約が最も顕著であり、最も解消が難しい。インフレがまだ低下していない状況で急に利下げすると、インフレがさらに固定化される可能性があります。一方、成長が持続的に弱まる状況で静観していると、需要の崩壊を引き起こし、次の緩和サイクルのコストがさらに高くなる可能性があります。エネルギーの純輸入国にとって、状況はさらに複雑です。そのインフレの経路は、ある程度は米連邦準備制度の決定に依存し、完全に国内政策によって主導されるわけではありません。金利の差の変化に伴い、自国通貨は米ドルに対して変動し、輸入型インフレはそれに応じて調整され、この「政策の檻」の緩み具合は、部分的にはワシントンの選択に依存しており、フランクフルトや東京、ロンドンでの選択に完全に左右されているわけではありません。
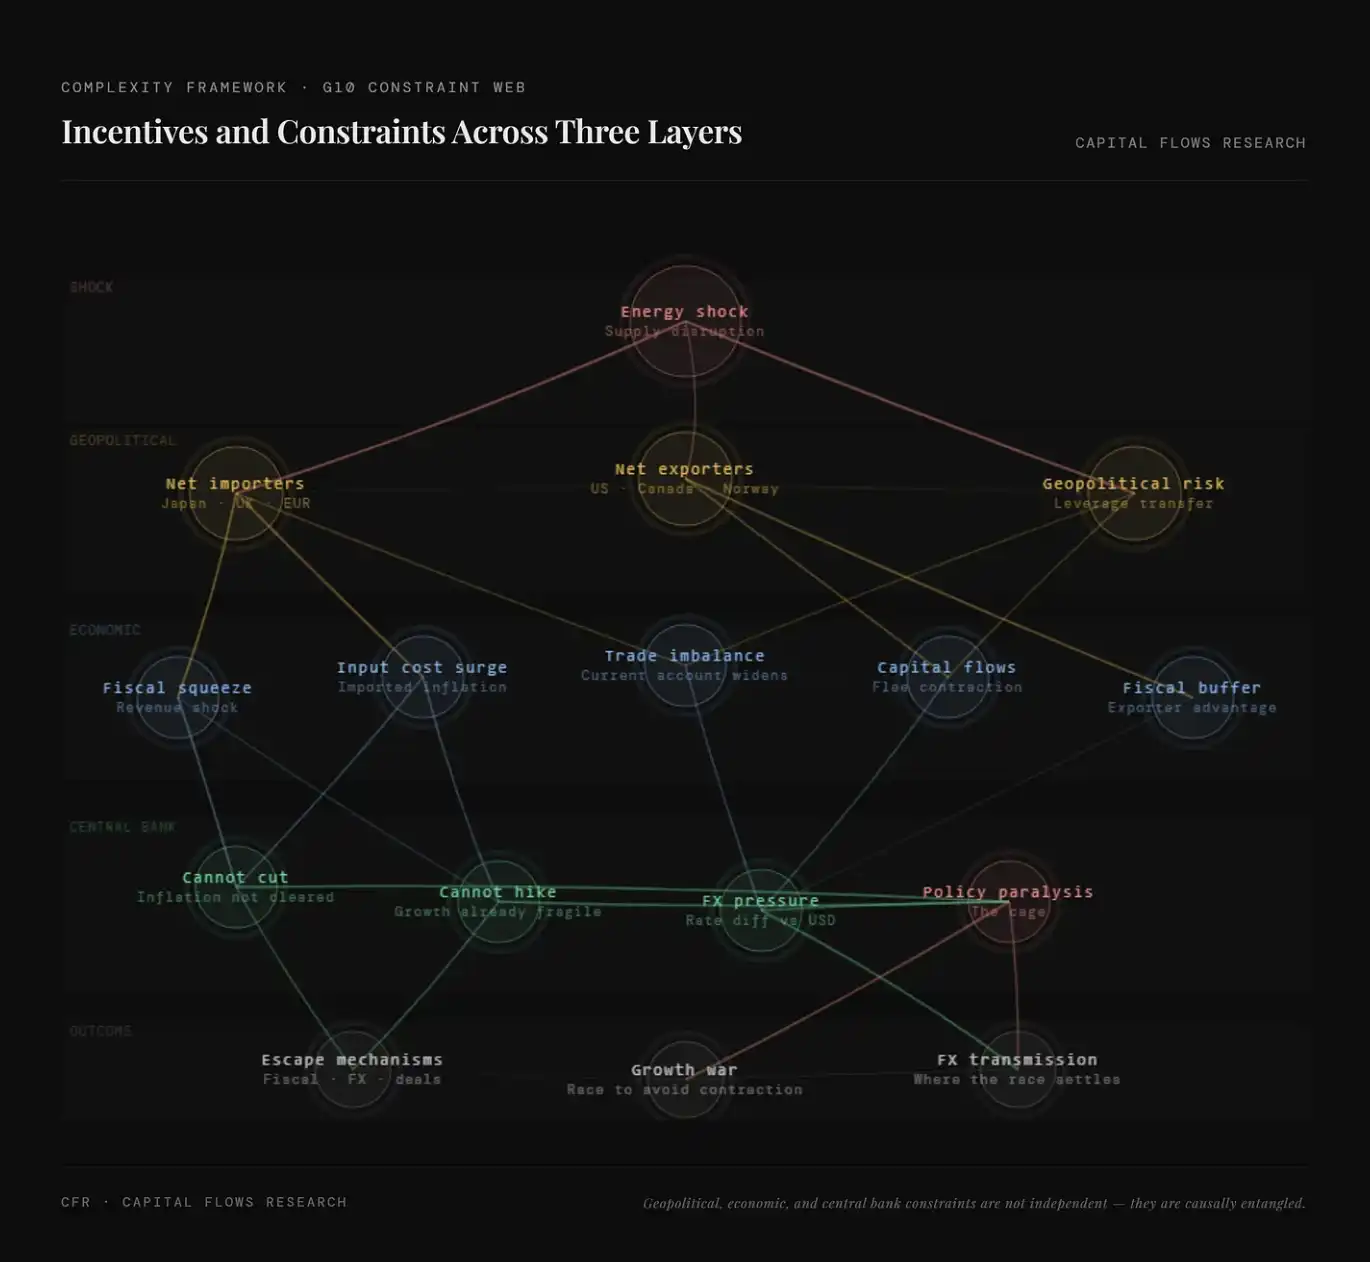
この図は、エネルギーショックによって引き起こされる多層的な伝達経路を体系化して示しています。供給の乱れから始まり、地政学(純輸入国と輸出国の分化、レバレッジの移転)、経済変数(コスト上昇、財政の窮迫、貿易不均衡と資本流動)を辿り、中央銀行の政策面での制約(利下げができないだけでなく、利上げが難しい)に至り、最終的には政策の麻痺と「成長競争」に発展します。その核心的な意味は、現在のショックが単なるインフレの問題ではなく、エネルギー、資本、そして権力構造が絡み合ったシステム的な価格再設定プロセスであることです。
上記のフレームワークを総合すると、明確な環境が見えてきます:伝統的な中央銀行の対応機能は既に失敗しており、各国政府は通貨政策の代わりに財政政策と外交手段を取り入れており、その結果生じる資本フローも利差だけでなく、どの経済体が制約から脱却し、どの国が依然としてそれに囚われているかによって決まります。この違い、つまり「誰が檻の中にいて、誰が脱出口を見つけたか」は、最初に為替市場で現れます。為替市場は、基本的にはギャップを定価化しています:政策が「どこまで進むべきか」と「実際にどこまで進められるか」の間の距離。そして、このギャップが主要な輸入経済体の間で同時に拡大すると、クロスボーダー資本配置はもはや二次的な問題ではなく、中心的な問題となります。
すべての手がかりをつなぎ合わせる
真に考えるべき問題は、景気後退が訪れるかどうかではなく、主要な輸入経済体の政府と中央銀行が、景気後退が「起こる許可」を与えるかどうかにあります。前回の同様の規模の需要ショックが窓を開けた際、中国はその機会をつかみました。2020年の景気後退は、中国が世界の商品輸出を主導する地位を確立したキーとなる時点でした。この地位は、強制手段で得られたのではなく、他の国々が危機に対処に追われている際、中国が明確な戦略を実行していたためです。
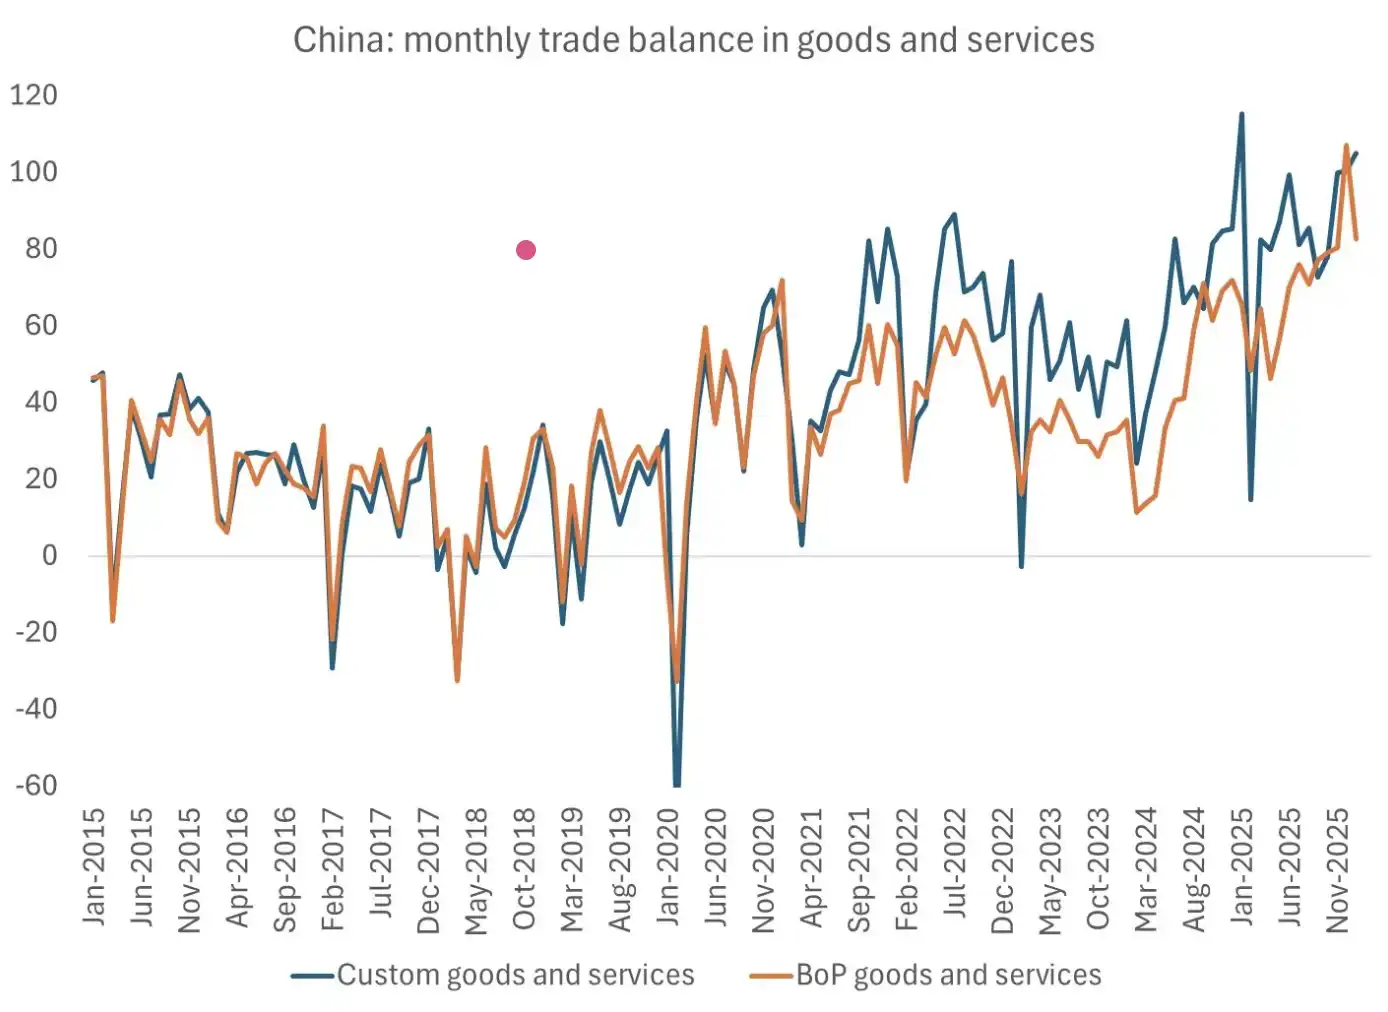
この図は、過去数年間における中国の貿易黒字が持続的に拡大し、最近では高値に達したことを示しています。これは、中国が過去数年間のショックサイクルで弱体化することなく、持続的に拡大してきた貿易黒字によってそのグローバルな輸出主導地位を強化したことを示しています。チャートの出典:Brad Setser
現在政策の檻にいる各国中央銀行は、この歴史を熟知しています。したがって、彼らが供給ショックの下で利上げを続け、それによって景気後退のリスクを冒すかどうかではなく、不文明な状況で流動性環境を緩和し、金融資産価格の上昇を容認し、評価拡大を放置して、経済縮小による政治的および戦略的代償を回避するかどうかが注目を浴びるべき問題です。
この株価評価チャートは、この選択肢の一つの解釈方法と見なすことができます。ある意味では、市場は既にこの答えを価格設定しているかもしれません。
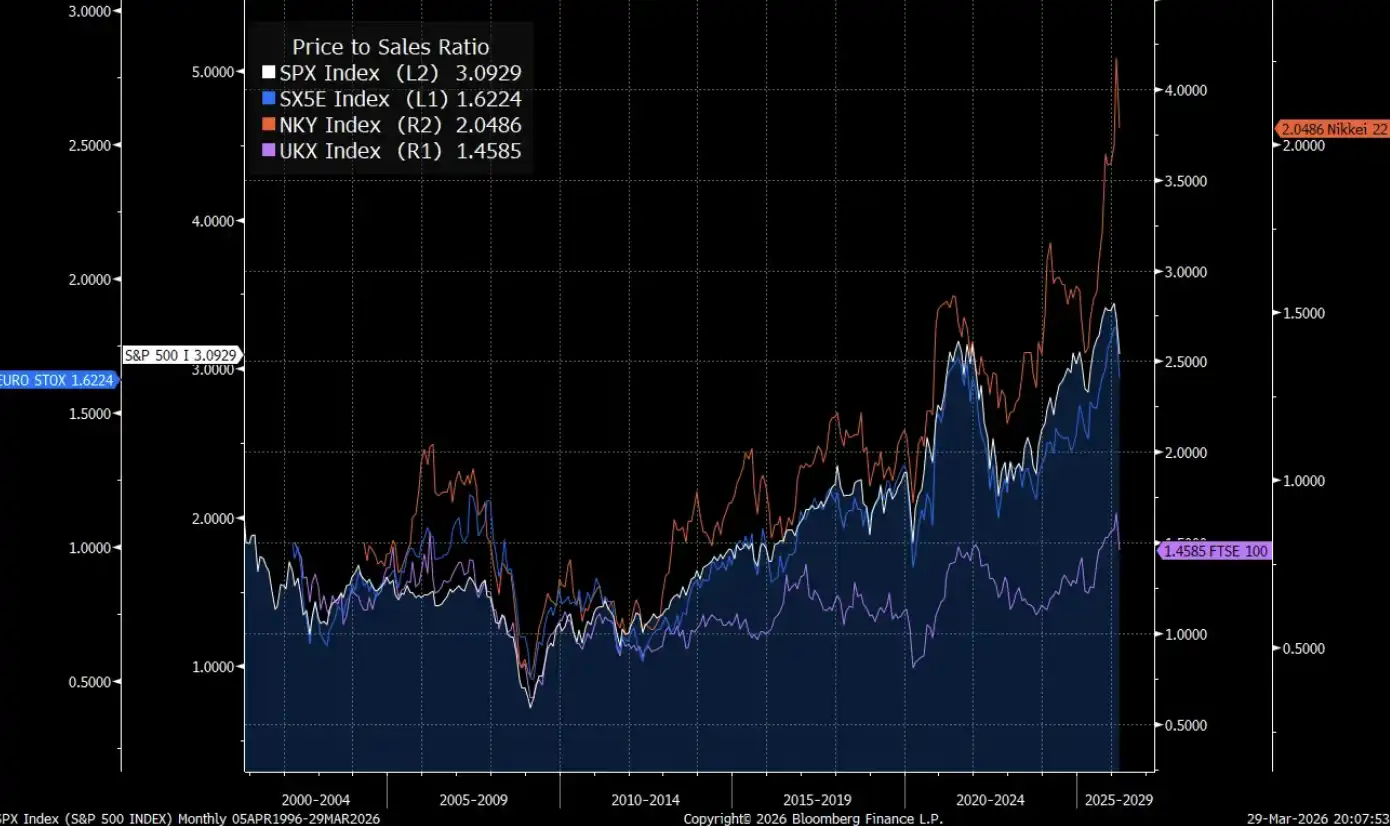
注: このチャートは、米国、欧州、日本、英国の主要株式市場の株価売上高比(P/S)の変化を比較し、成長が鈍化する中で、グローバル株式市場の評価は全体的に上昇し、一部の市場は歴史的範囲に近づいているかそれを超えています。これは、現在の株価上昇が利益改善ではなく、流動性と政策期待によってさらにドライブされていることを反映しており、市場が「後退を回避し、資産価格の上昇を容認する」政策方針を価格設定していることを示しています。
私は、市場が合意形成を形成した際、メディアのマクロコメンテーターが自分の「木を見て森を見ず」だと気づいた時、市場は激しい再評価を経験すると考えています。最初に為替と金利市場に影響を与え、その後、金と銀に対する先鋭的な追求へと拡散します。その時、中央銀行の「無為」は、彼らが記者会見で述べた発言よりも重要になります。
私の見解では、私たちは現在、マクロと地政学が最終段階に入っている「終末」の段階に入っています。
明日、第2部。為替と金利は、制約とインセンティブを価格設定するための中核的ツールです。これらの市場に含まれるプレミアムやディスカウントは、世界の資金がどの経済体が「檻から脱出している」と考えているか、どの経済体が依然として閉じ込められているかを判断する上で最も直接的な指標です。次のステップは、ここから始めます。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事