アメリカ人は、物価が手に負えないほど高騰しており、その原因は7000億ドルのAI投資にあると言っています。

4 月 1 日、セントルイス連邦準備銀行のエコノミストである Miguel Faria-e-Castro と Serdar Ozkan は、控えめなタイトルと派手な結論を持つブログ投稿を発表しました:AI 楽観論自体がインフレを押し上げる要因である。電気料金が上がったわけではなく、チップが不足しているわけでもなく、すべての人がAIが将来をより良くすると信じているため、この信念が彼らに今すぐに多くのお金を使わせます。
同日、Fortune はドイツ銀行の実験を明らかにしました:彼らは3つのAIモデルに「インフレへのAIの影響」を評価させました。結論は、AI自体さえも物価を押し上げていると考えているということです。
米国の物価が急騰していることに関するソーシャルメディア上の投稿は非常に豊富です。
これらの2つの事実は、あまり快適ではないサイクルを指しています:AIへの投資が増えれば増えるほど、インフレ率が上昇し、利下げが遠のき、資金調達コストが上昇しますが、投資は依然として加速しています。
止まらない軍拡競争
まずはお金を見てみましょう。各社の財務諸表によると、Amazon、Microsoft、Google、Meta の4社は2023年に合計約1,520億ドルの資本支出を行いました。2024年には、この数字は2,510億ドルに跳ね上がり、65%増加しました。2025年の年末には、4,160億ドルに達し、66%増加しました。
2026年の企業ガイダンスはさらに積極的です。Wolf Street によると、Amazon は2,000億ドル、Google は1,750億ドルから1,850億ドル、Microsoft は1,450億ドルから1,500億ドル、Meta は1,350億ドルを示しています。これら4社の合計は約6,630億ドルです。Oracleの420億ドルを含めると、5社合計は7,000億ドルに迫ります。

4年間で、4社の資本支出が4倍に増加しました。この成長率は、アメリカの企業史上に先例がありません。Fortune によると、この規模はスウェーデンの国内総生産を超えています。
1つのデータセンターが1つの州全体の電力を消費
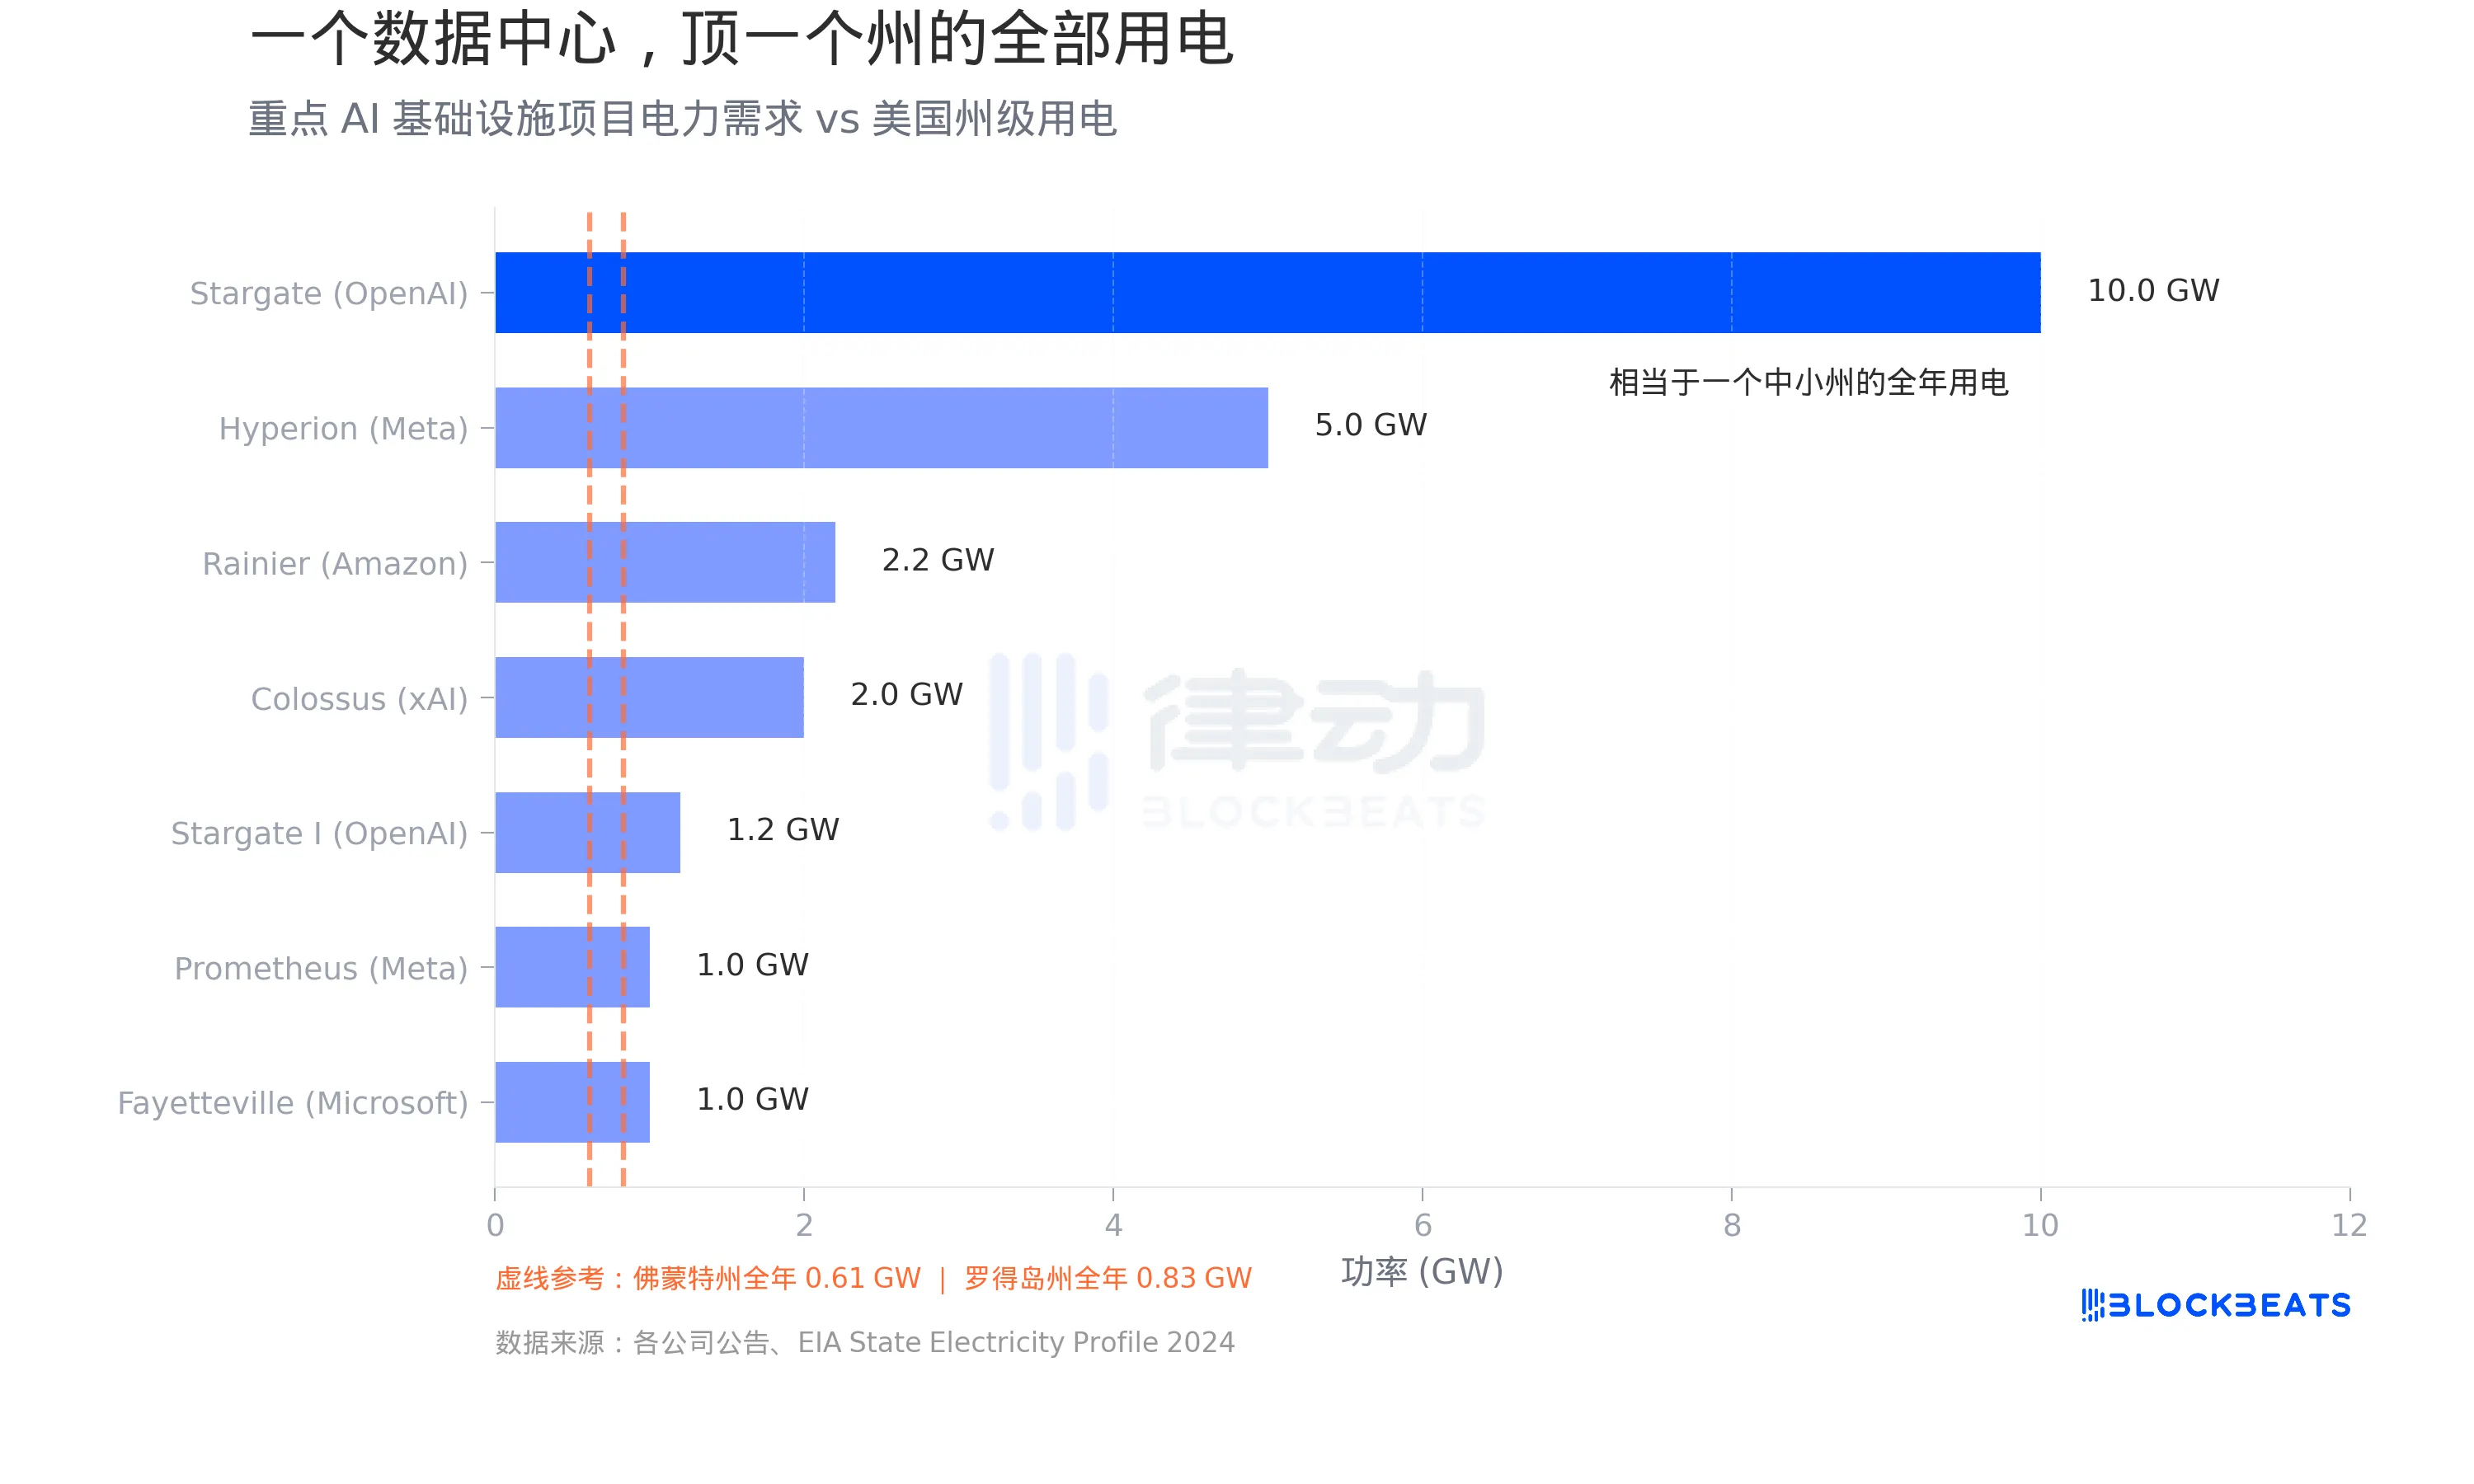
これらのお金のほとんどはデータセンターに流れています。そして、データセンターの最大のボトルネックは土地ではなく電力です。EIAのデータによると、バーモント州の年間消費電力は約5,364ギガワット時で、平均負荷は0.61ギガワットです。ロードアイランドはやや高く、約0.83ギガワットです。
今、データセンターが何をしているかを見てみましょう。各社の発表によると、OpenAI は Oracle と SoftBank と提携した Stargate プロジェクトで、計画された電力容量が 10 ギガワットに達し、これはバーモント州の電力全体に相当します。Meta はルイジアナ州の Hyperion キャンパスで 5 ギガワットを計画し、270 億ドルを投資しました。マスク率いる xAI はテネシー州メンフィスの Colossus に 2 ギガワットまで拡張され、Introl によると、約 180 億ドルを費やし、55.5 万台の NVIDIA GPU を展開しました。Amazon と Anthropic はインディアナ州で共同建設した Project Rainier で 2.2 ギガワットを計画しています。
S&P Global データによると、2024 年の米国のデータセンター全体の消費電力量は 183 テラワット時で、全国の電力消費量の 4% 以上を占めています。2030 年までに、この数字は3倍になると予想されています。
これらの電力需要は将来の話ではなく、既に既存の電力網を圧迫しています。CBRE の報告によると、北米のデータセンターの空室率は、2023 年上半期の 3.3% から2025 年上半期の 1.6% まで、過去最低の水準まで低下しています。Cushman & Wakefield のデータによると、2025 年下半期の空室率はわずかに 3.5% に回復しましたが、これは新規建設キャパシティが大量に集中して導入されたためであり、絶対水準は依然として歴史的な低水準にあり、2030 年までに意味のある供給緩和が出現するのは難しいでしょう。
AI 自体もインフレを押し上げていると認めている
これらの投資は需要を押し上げ、電力価格を引き上げ、チップ不足を引き起こすだけでなく、より隠れたインフレ経路もあります。
Fortune の 4 月 1 日の報道によると、Deutsche Bank の首席米国エコノミストであるMatthew Luzzetti 氏率いるチームが実験を行いました。Deutsche Bank の自社モデルであるdbLumina、Anthropic の Claude、OpenAI の ChatGPT-5.2 にそれぞれ「来年の間に AI がインフレを押し上げる確率」を評価させました。
結果:dbLumina は 40%、Claude は 25%、ChatGPT-5.2 は 20% を示しました。3 つのモデルは「AI がインフレを著しく低下させる可能性」については一致して評価しました:わずか 5%。
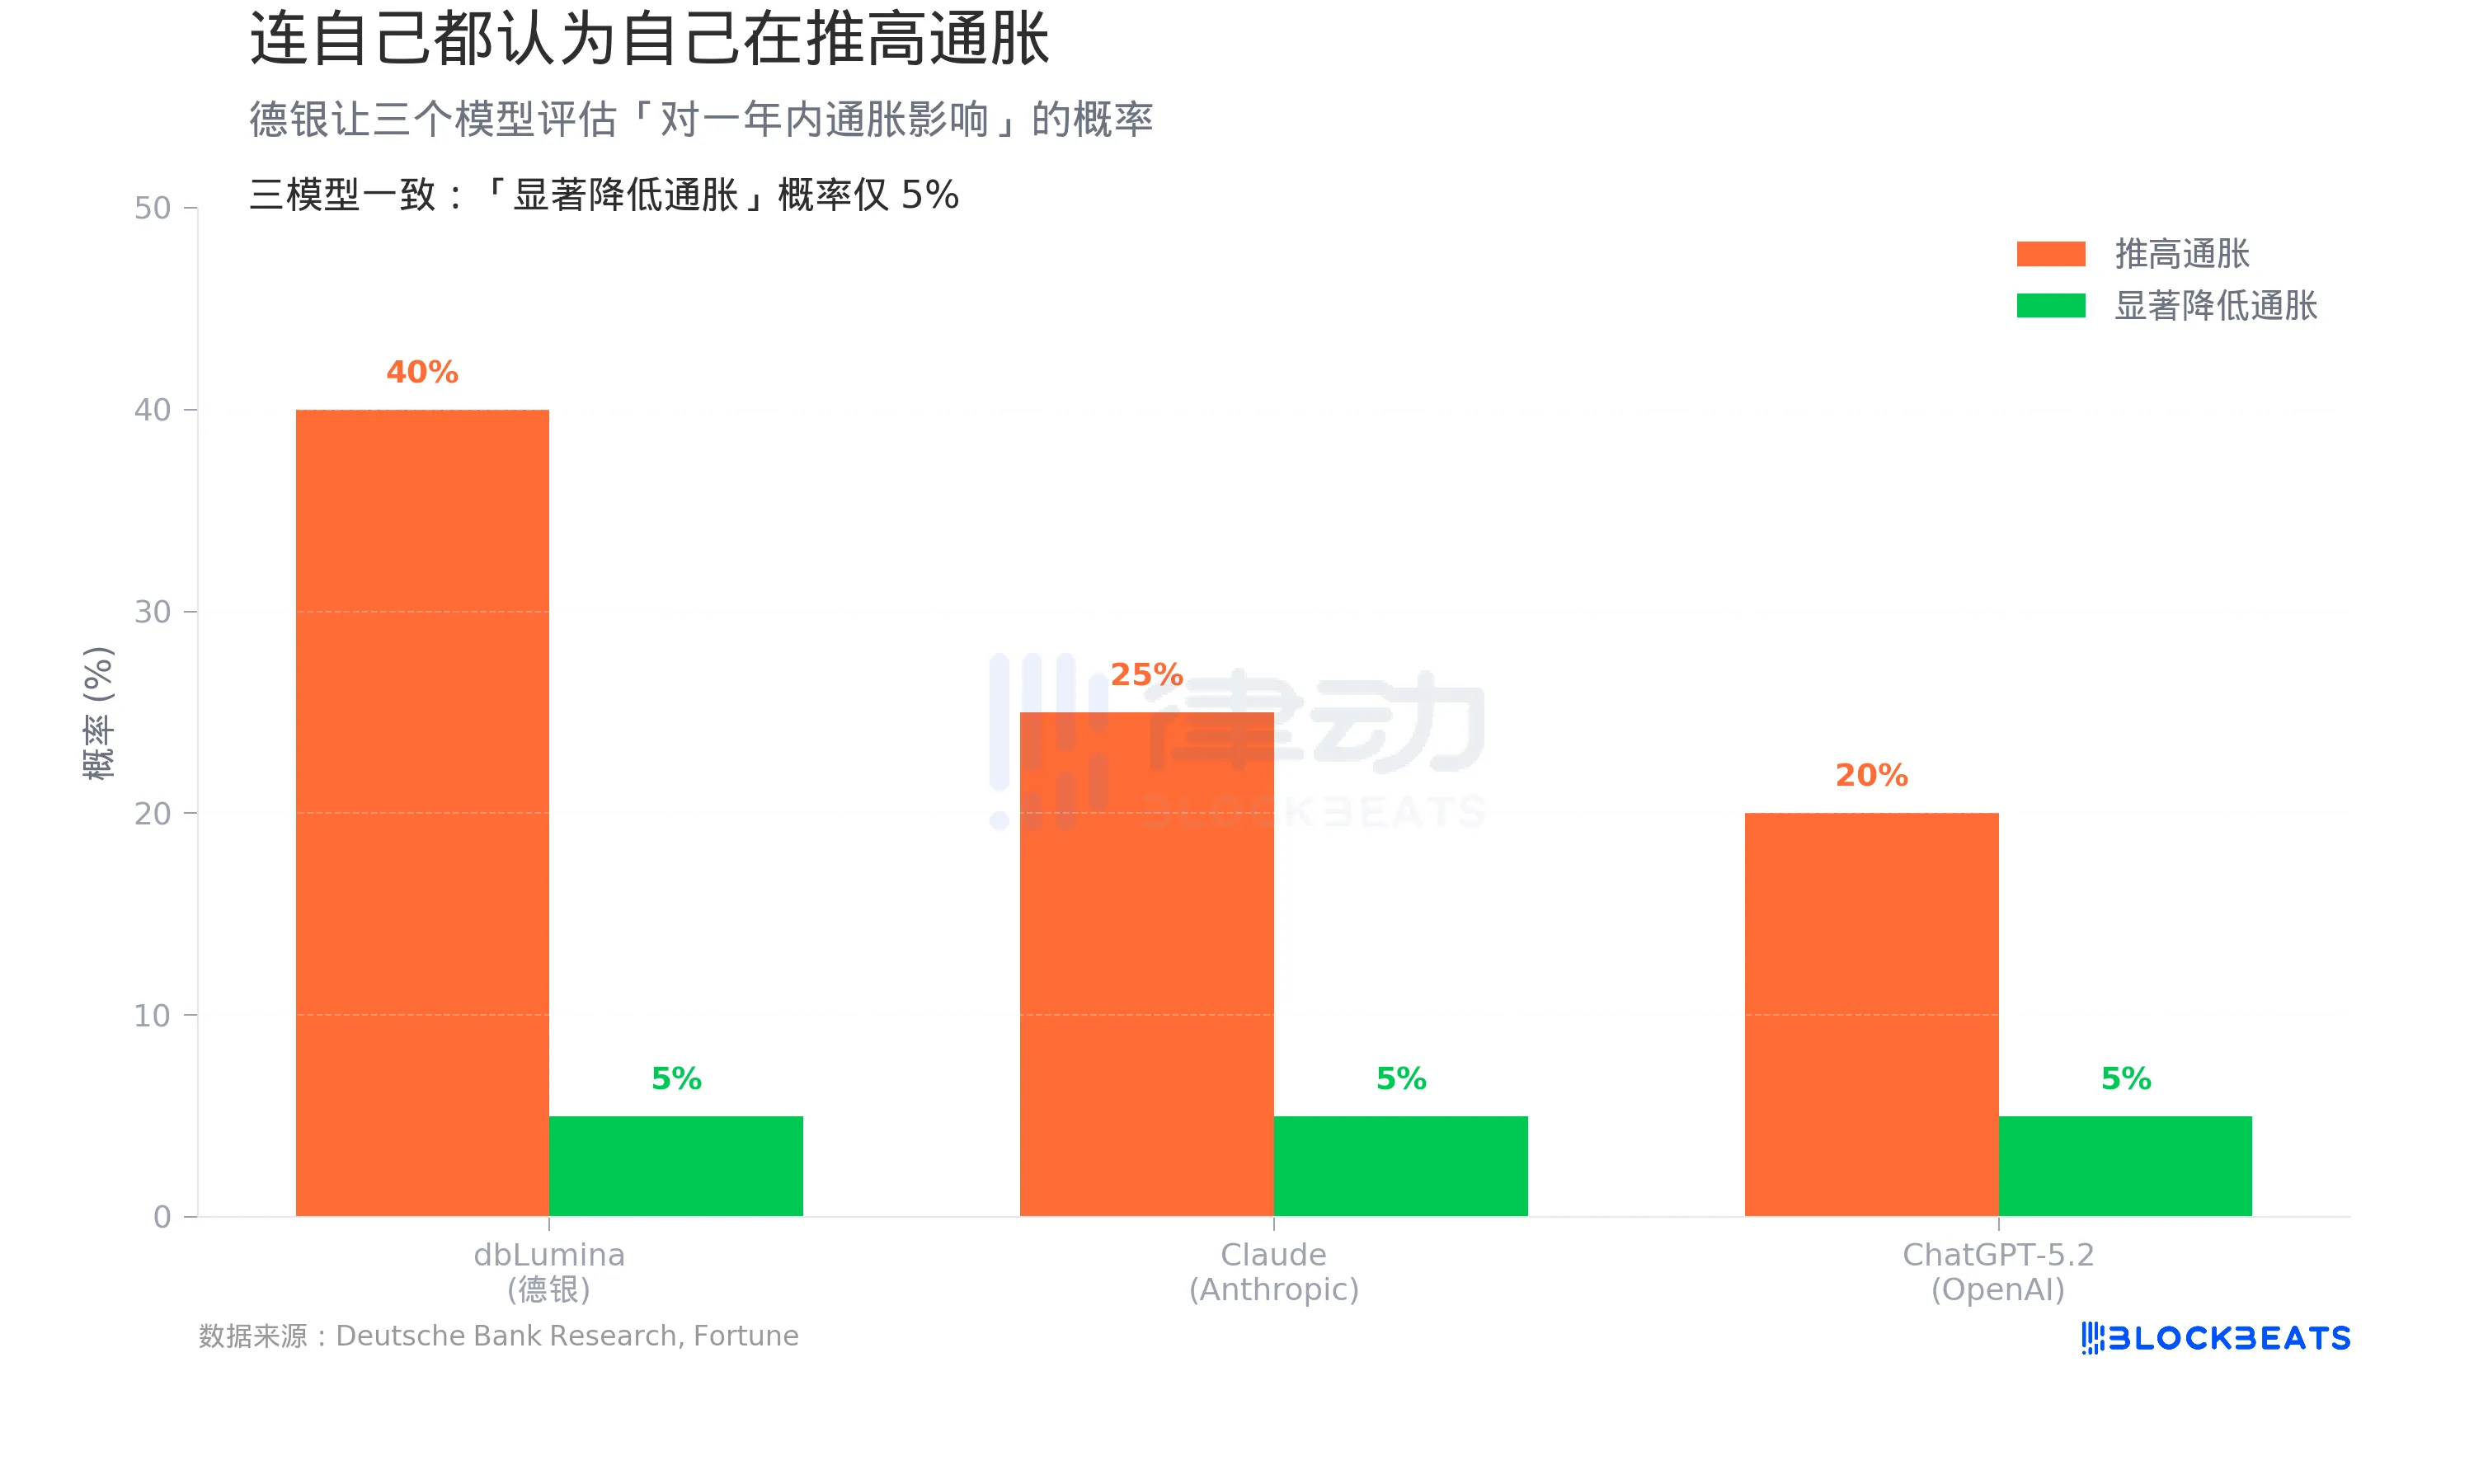
3つのモデルが引用するインフレの要因は非常に一致しています:データセンターの大規模拡張、半導体需要の急増、AIワークロードの電力消費の急増—これらはすべて需要による価格圧力です。
これはウォール街の一部の投資家の合意とはまったく逆です。ドイツ銀行のチームはリサーチレポートで述べています:「AIが主要なデフレーションの力になるでしょうか?AI自体もそうは考えていません。」
5年間の展望では、モデルは確かにより多くのデフレの可能性にシフトしました。しかし、「AIによる大規模なデフレーション」の確率は依然としてリスクのテールエンドに抑制されています。
楽観主義そのものがインフレです
セントルイス連邦準備銀行の論文は、これらすべてを説明するための理論的枠組みを提供しています。
Faria-e-CastroとOzkanは、標準的なマクロ経済モデルを使用し、AIへの投資ブームを「ニュースショック」と定義しました。連邦準備銀行の記事によると、モデルの論理は次のとおりです:家庭がAIを革新的なテクノロジーとして説明されるのを見ると、彼らは将来の収入が増加すると予想し、消費を増やします。企業は生産性の向上が期待され、投資を増やします。両者が重なり合い、需要が供給を迅速に上回ります。論文は次のように述べています:「これらの力が共同して生じ、総需要のインフレ圧力が急増し、これがニュースショックの初期段階の中心的特徴です。」
このモデルは2つのパスを示しています。AIが実際に生産性の飛躍をもたらした場合、短期的なインフレは長期的な生産量の成長で吸収され、経済は好循環に入ります。しかし、生産性が実現されない場合——論文で言及されているのは「持続的な低成長と頑固な高インフレ」、つまりスタグフレーションです。
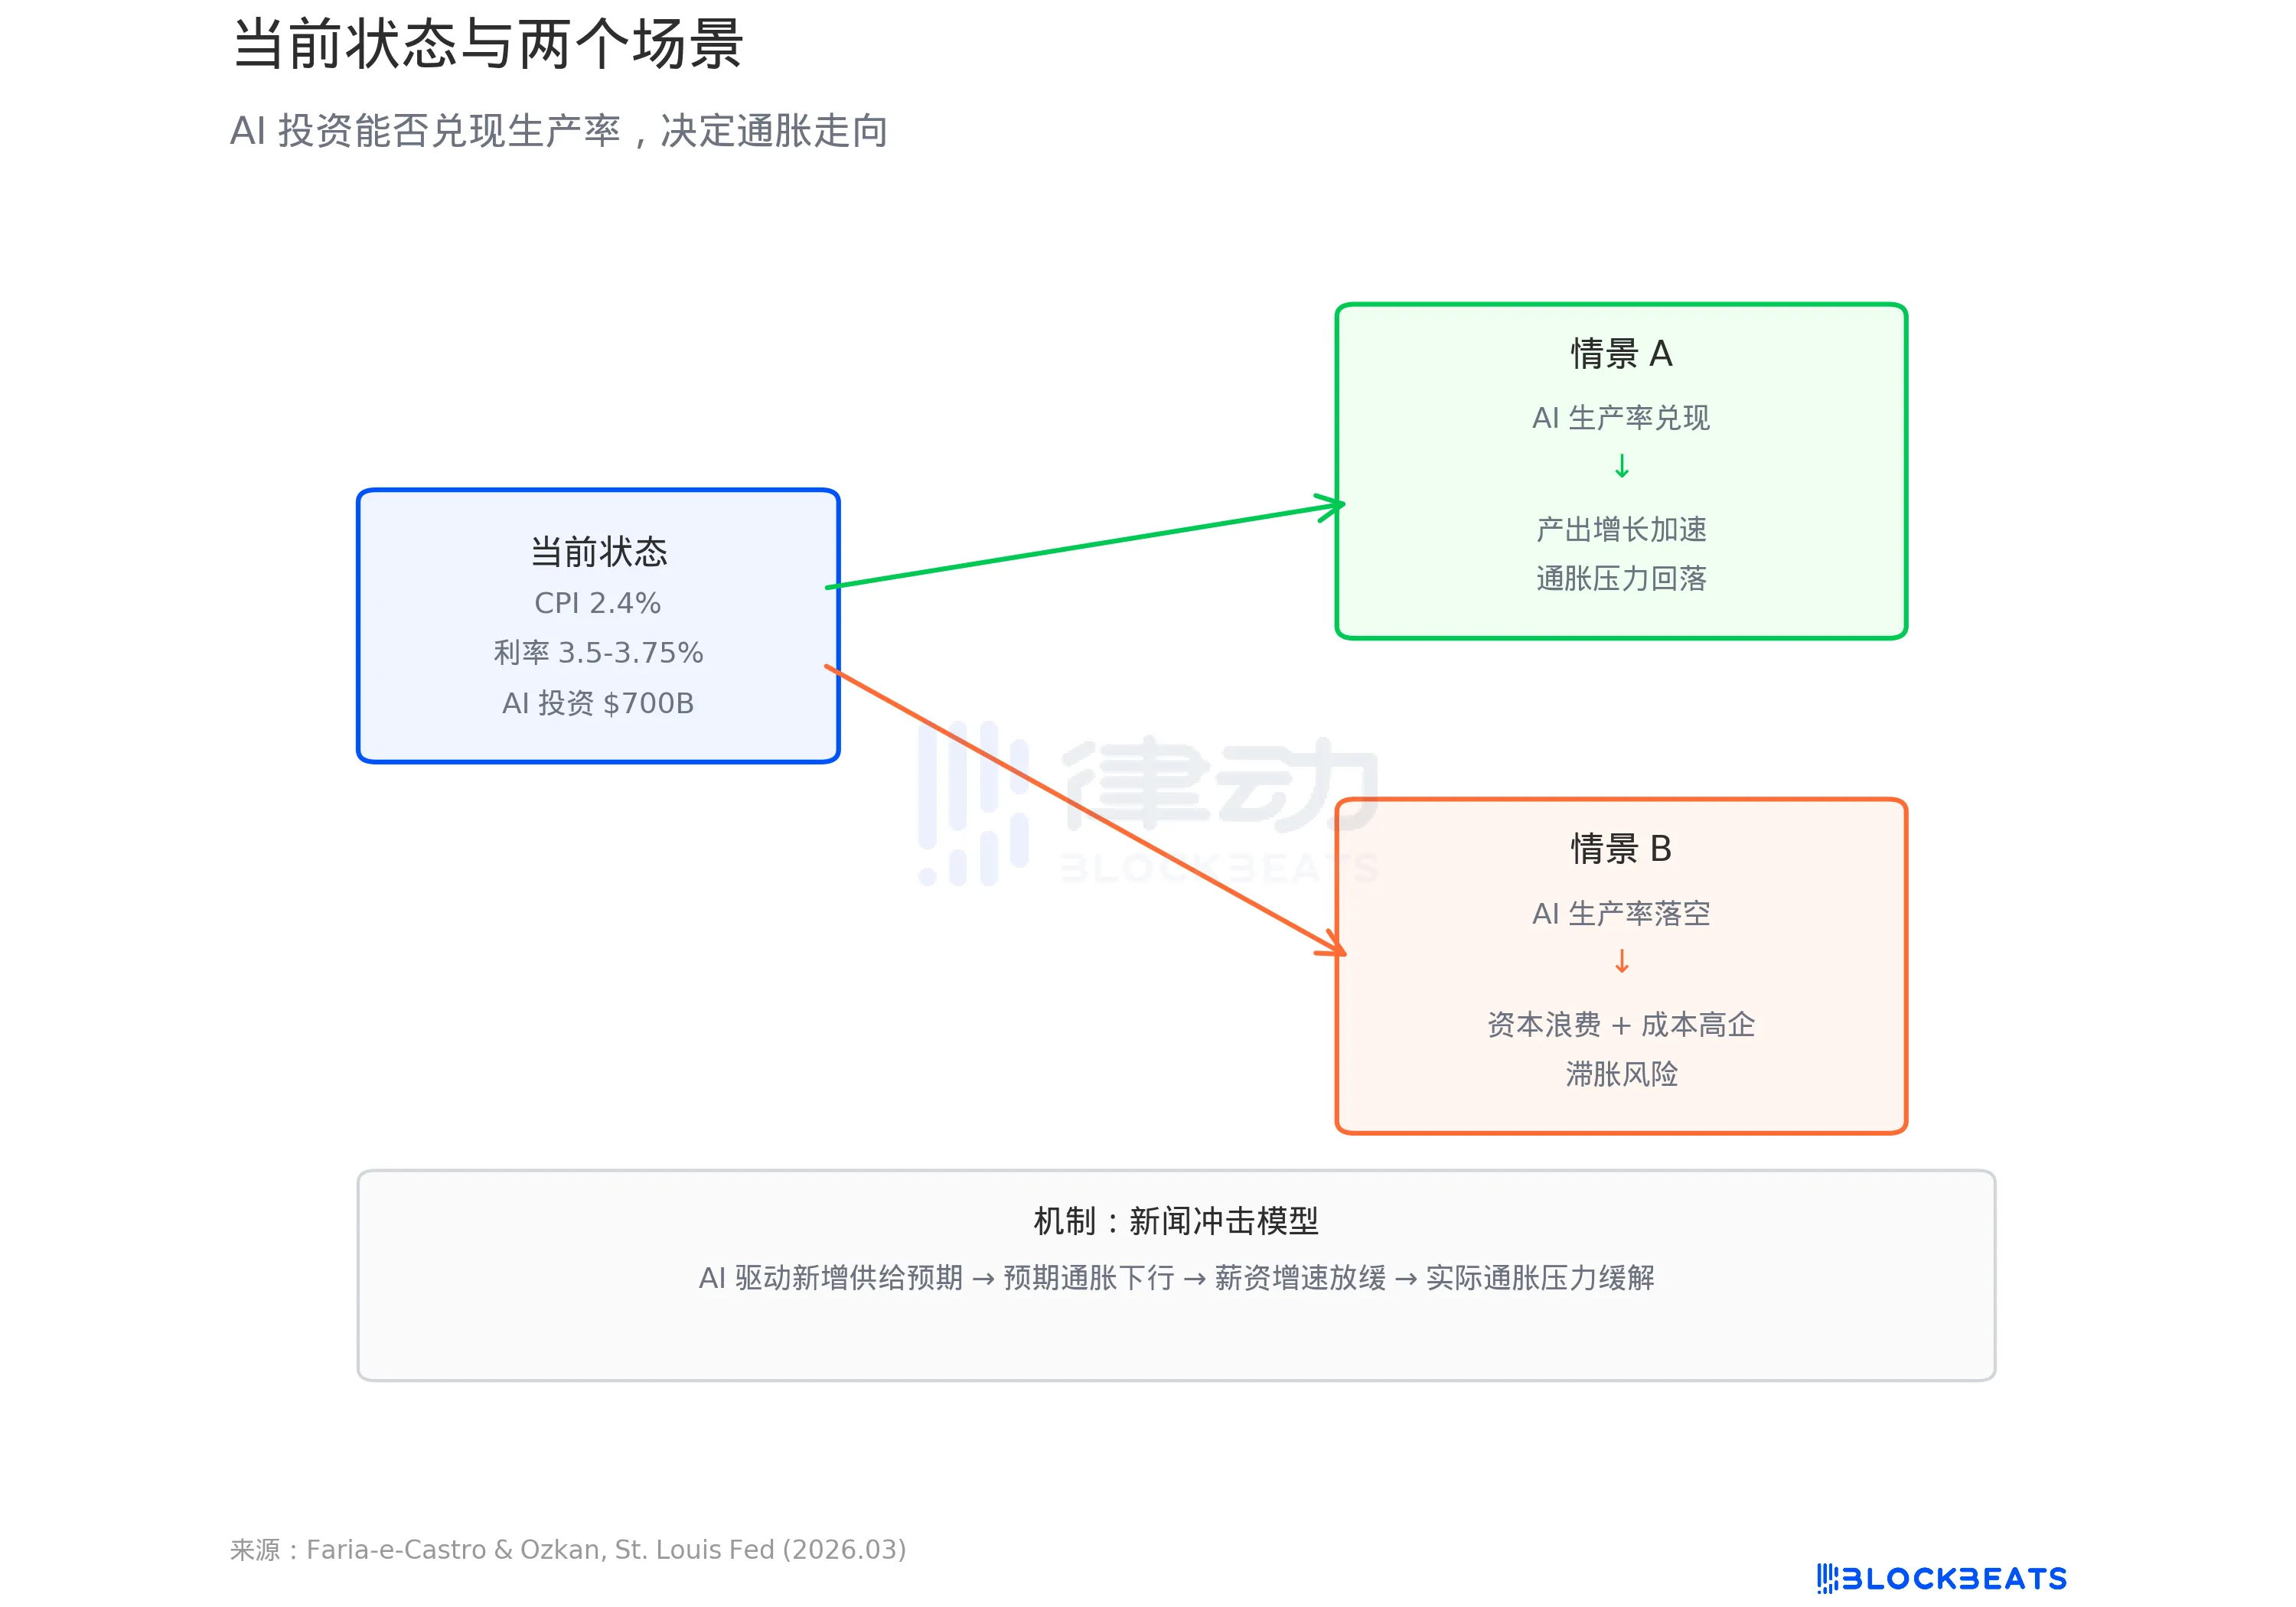
連邦準備銀行の記事によると、ChatGPTのリリース以来、アメリカの全要素生産性(TFP)の年率成長率は1.11%であり、歴史的平均の1.23%を下回っています。現時点では、AIは生産性データにまだ影響を与えていません。
同時に、BLSのデータによると、アメリカの2026年2月のCPIは前年比2.4%、コアCPIは2.5%であり、まだ連邦準備銀行の目標である2%に達していません。連邦準備銀行の3月のドットプロットは、年末の利上げの中央値予測が3.4%であり、今年は1回の利下げを示唆しています。
7000億ドルがAIインフラに流入しています。このお金がインフレの原因なのか、生産性革命の前触れなのかは、誰も答えられていない問題にかかっています:これらのデータセンターで実行されているモデルが本当に経済を効率化するのでしょうか。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事