大手企業のキャッシュフローがゼロになり、評価額が将来を先取りしている——AI「第4のバブル説」が浮上
原文タイトル:「生成AI、4度目のバブルはない?」
原文著者:暁静、テンセント科技
生成AIが爆発的に普及してから3年半、市場は新たな分岐点に立っている。楽観論は加速し続ける一方で、疑念も蓄積している。「バブル」が到来したかどうかを判断するだけでは、現在の複雑さを説明するには不十分だ。「AI信仰とバブル」シリーズでは、市場、技術、産業、企業の異なる視点から、重要な変数を探る。本稿はその第一弾である。
6月9日、韓国のKOSPI指数は大幅に反発し、一時上昇率は5%近くに達した。KOSPI200先物の上昇率は5%に達し、買いサイドカーが発動され、プログラム取引が5分間停止された。前営業日(6月8日)には、KOSPIは一時8%超下落し、8000ポイントを割り込んでいた。
過去2年間、韓国はほぼ世界のAI取引において最も敏感な増幅器だった。エヌビディアが上がればHBMも上がり、AIサーバーの増産が報じられればSKハイニックスが上がり、メモリ価格が上昇すればサムスンやマイクロンの評価ロジックが書き換えられた。韓国は、世界のAIインフラ拡大への期待を受け止めると同時に、この拡大が過熱しすぎているのではないかという市場の疑念も受け止めてきた。
そのため、韓国株式市場は上昇と下落を繰り返す中で取引冷却メカニズムが頻繁に発動されており、これは世界の資本市場におけるAIへの見解の相違が拡大していることを反映している。
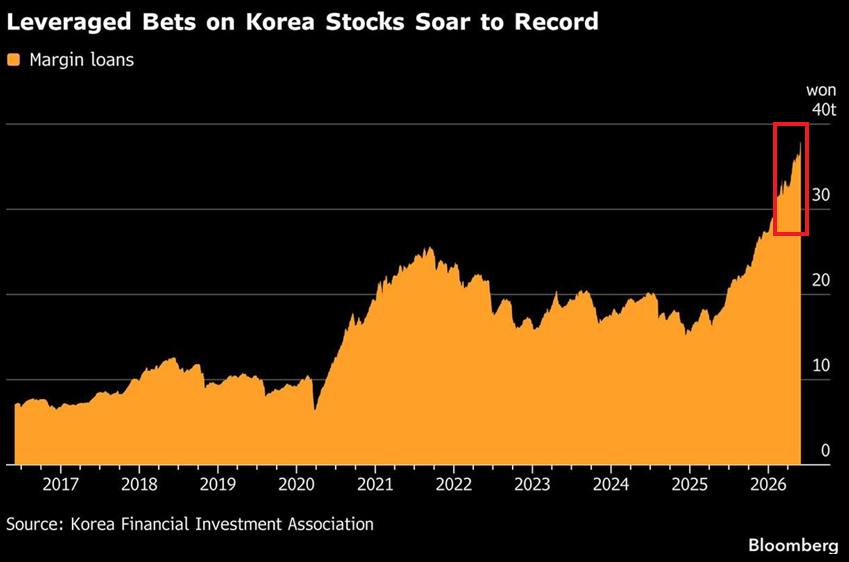
図:韓国株式市場の信用取引残高は過去最高水準に上昇
一方で、AIは依然として最も確実な投資テーマである。半導体、メモリ、クラウドコンピューティングから大規模言語モデル企業に至るまで、ほぼすべてのコア資産が「AIインフラ」という評価枠組みに再編されている。
計算需要が引き続き成長する限り、今日の設備投資、サプライチェーンの値上がり、高評価はすべて、将来の成長に向けた先行投資として説明できる。
その一方で、疑念も蓄積している。
AIはますます高価になっている。大手企業の設備投資はさらに上方修正され、大規模言語モデル企業の評価はさらに上昇し、AI新興企業はIPOに向けて列をなしている。
生成AIが爆発的に普及してから3年半、バブルに関する真剣な議論はすでに3回行われている。毎回、明確な引き金となる出来事、明確な論理の連鎖、そして致命的と思われる疑問があったが、市場はそのたびに亀裂から新たな希望を見出し、さらに賭け金を増やしてきた。
今回、市場の反応を見る限り、我々は第4の分岐点の中心に立っている。
複数の投資家は、「今はまだバブルを語る時期ではない。すでに大手企業のキャッシュフローを食い始めてはいるが、彼らの投資姿勢は依然として強固で、むしろ加速している。大手企業の投資が鈍化し始めた時こそ、警戒を強めるべきだ」と述べている。
海通国際の執行委員会メンバー、リサーチ部門責任者兼チーフエコノミストである張憶東氏は、「今回のAIの波は、1993年から2000年にかけてのインターネットの波を凌駕している。AIの時代の流れの中で、高低の切り替えは存在せず、拡散のみがある」と語る。
これこそが、現在のAI市場における最も核心的な矛盾である。誰もが価格が高騰していることを知り、誰もが成長率がバリュエーションのバブルを平準化すると信じているが、誰も先に降りる勇気を持てない。
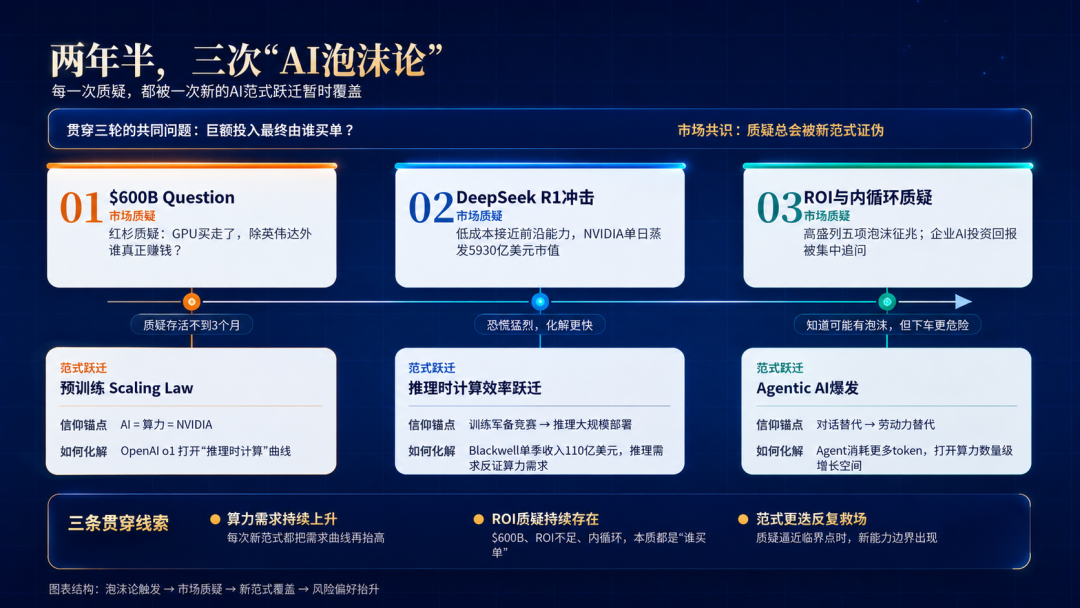
01 二年半、三度の「バブル論」と危険なコンセンサス
AIバブル論は二年にわたって続き、その度にAI産業のパラダイムシフトと、それに伴う資本の熱狂と信仰の揺らぎが生じてきた。
最初は2024年6月。Sequoia Capitalが有名な『AI's $600B Question』を発表し、初めて巨額の設備投資に疑問を呈した。Sequoiaが提起した問題は、当時のNVIDIAのデータセンター収益とGPUの総保有コストから推算すると、AI産業はこのインフラ投資を支えるために年間約6000億ドルの収益を必要とするというものだった。
当時のAIパラダイムは、事前学習のスケーリング則だった。モデルは大きければ大きいほど良く、データは多ければ多いほど良く、GPUは多ければ多いほど良い。
2024年初頭からSequoiaが疑問を呈するまで、この熱狂の中でSuper Microは217%、NVIDIAは150%上昇した。市場全体の信仰のアンカーは、シンプルな等式だった。AI = 計算力 = NVIDIA。
Sequoiaの疑問の声のライフサイクルは、わずか三ヶ月も持たなかった。
2024年9月、OpenAIがo1を発表。推論時計算のパラダイムが現れ、より大きなモデルではなく、より長い思考に依存し、後学習と強化学習でモデルの能力の天井を打ち破った。新たなAI能力の成長曲線が開かれ、市場は計算力需要の第二の成長エンジンを目の当たりにした。
しかし、新たなパラダイム自体もすぐに新たな亀裂を生み出した。DeepSeek R1のリリースにより、推論時計算の効率が極限まで追求され、600万ドル未満のトレーニングコストで最先端モデルに迫る推論能力を実現した。
2025年1月27日、エヌビディアの時価総額は1日で5930億ドル蒸発した。2度目のバブル説が浮上し始めた。
市場の疑問の核心は、同等のAI能力を実現するのに、本当にこれだけの計算能力が必要なのかという点だ。今回のパニックは激しかったが、解消も早かった。1カ月後、エヌビディアが決算を発表し、Blackwellの四半期収入が110億ドルと予想を大きく上回った。市場は業績をもって、新たな推論パラダイムがより多くの推論需要を生み出し、総計算需要は減少どころか増加することを証明した。
推論パラダイムを推進するOpenAIがこの相場の絶対的中心となり、同社と契約した企業は軒並み急騰した。CoreWeaveは119億ドルの5年契約でIPOを完了し、オラクルは「スターゲート計画」の3000億ドル契約で最高値を更新、ブロードコムは100億ドルのカスタムチップ大型受注を獲得した。
今回、市場の信頼が揺らいだ期間は最も短く、OpenAIは大量の「テーマ株」を生み出し、信仰のアンカーは「トレーニングの軍拡競争」から「推論の大規模展開」へと切り替わった。
3度目は2025年10月から11月にかけてだ。
ゴールドマン・サックスはリポートでAIの5つのバブルの兆候を挙げた。CapExの天井、企業利益成長の鈍化、テクノロジー企業の債務増加、FRBの利下げサイクル開始、信用スプレッドの拡大であり、1997年のインターネットバブル前夜に明確に類似しているとした。メリルリンチのファンドマネジャー調査では20年ぶりに「過剰投資」との判断が出た。『WIRED』と『The Atlantic』は同じ週に詳細な調査記事を掲載し、同じ発見を指摘した。企業のAI投資の95%は実際のリターンを生んでいないというものだ。
巨額のAI投資がAI産業チェーン内で循環するというストーリーがクライマックスに達した。エヌビディアの収入はクラウド事業者から、クラウド事業者のAI収入増加はモデル企業の拡大から、モデル企業の評価は資本家から、資本家のリターンはモデル企業の帳簿上の再評価から生まれている。
しかし、上流で誰がAIに支払っているのか?
米国の大型株企業は2025年第3四半期の決算説明会で、アナリストの追及にほぼ同じ言葉で応じ、同時にゴールドマン・サックスのCapEX天井説にも反論した。「投資しすぎるリスクを取っても、未来を失うわけにはいかない」と。ゴールドマン・サックスもリポートに小さな但し書きを残しており、現状は1999年よりも1997年に近いとし、つまりバブルの兆候はあるが、崩壊にはまだ距離があると示唆した。
2025年11月、FRBは再び25ベーシスポイントの利下げを実施し、流動性は引き続きバリュエーションを支えた。ナスダックは疑問の声の中、何度も最高値を更新した。市場のコンセンサスはこうなった。「バブルがあるかもしれないのは分かっているが、今降りるのは、乗り続けるよりも危険だ」と。
しかし、この一連の疑問を真に解消したのは、新たなパラダイムの到来だった。
2025年下半期、Agentic AIが集中的に爆発し、AIは対話型から自律的に計画・実行・反復するデジタルワーカーへと進化した。AIが直接ワークフローを代替し、収入の天井は「検索の代替」から「労働力の代替」へと跳ね上がった。さらに重要なのは、エージェントが対話型の数十倍ものトークンを消費するため、計算需要は衰えるどころか、桁違いの成長余地を開いたことだ。
過去3回の「バブル論」を振り返ると、常に3つの軸が貫かれていた。
計算需要はいつまで続くのか。巨額のAI支出を誰が負担し、その投資対効果はどうか。大規模モデルに新たなパラダイムシフトは訪れるのか。
3回の波を経て、市場には危険なコンセンサスが形成された。「疑問はすぐに否定される」というものだ。
行動ファイナンスの経験則によれば、パニック後に再び市場に参入する投資家のリスク選好度は以前よりも高くなる。なぜなら、彼らは「パニックは間違いだった」と自ら「検証」したからだ。
02 AIの4度目のバブルと3つの亀裂
過去数営業日、市場は激しく変動した。
最初の亀裂は、テクノロジー大手の「利益」と「キャッシュフロー」の間に現れた。
2026年第1四半期の決算シーズン、大手企業の利益は過去最高を更新したが、キャッシュフローはゼロに近づいた。アマゾンのフリーキャッシュフローは前年比95%減少し、4大テクノロジー企業は1日合計20億ドルを燃やしている。一部の大手企業の「純利益の増加」は、AI企業への投資による帳簿上の再評価と解釈され、AIへの投資で得た利益を使ってAIへの投資が正しいことを証明する、循環論法となっている。
ゴールドマン・サックスは4月に数字を示した。2026年のS&P500の予想利益成長の約40%は、AI関連の設備投資による産業連鎖効果に起因するという。複数の投資銀行やメディアの試算によると、2026年の主要ハイパースケールクラウド事業者のAI関連設備投資は、6000億~7000億ドル規模に達している。
あるメディアはこう評した。「シリコンバレーのテクノロジー大手は、利益だけを残して貧しくなった」。これは、米国上場企業全体の成長期待が同じ土台の上に成り立っており、AI CapEx(設備投資)は増やすことしかできず減らすことはできず、一つの動きが全体に影響を及ぼすことを意味する。
モルガン・スタンレーは次のように指摘する。2026年にはハイパースケール企業のCapEx対売上高比率が34%に達し、2028年には37%に達する見込みで、2000年のインターネットバブル期の過去最高値32%を正式に上回る。2026年から2028年の3年間で、上位5社のAIインフラ総支出だけで2兆ドルに達する。
さらに隠れた問題として、5社には約1兆ドルものオフバランスのリース契約が存在する。これはまだ建設されていないデータセンター向けの長期契約であり、どのバランスシートにも記載されていない。
世界のAI呼び出し量が急増しており、多くの企業が「トークンマキシング」を掲げている。FOMO(取り残される恐怖)の感情が広がり、CEOたちはAIに置き去りにされるのを恐れ、従業員のために競って「トークンを踏む」ようにカードを切っている。
しかし、「トークンマキシング」運動の中で、大量の消費はエージェントアーキテクチャ内部のシステム的な冗長性に起因している。過剰に設計されたハーネスが、大規模モデルのトークン呼び出し量に巨大なバブルを生み出している。まだどの機関も「有効計算」と「アーキテクチャの空転」の比率を分解していない。
海外メディアの報道によると、Uberは2026年の最初の4ヶ月で年間のAIコーディング予算を使い切ったという。
エンジニアたちはトークンマキシングの推進のもと、Claude Codeなどのツールを並行労働力として使い始めている。複数のタスクを同時に実行し、複数のワークツリーを同時に開き、エージェントが長時間自律的に検索、生成、エラー報告、修正を行う。AIの使用量は増えているように見えるが、財務部門はこれらのトークンが最終的にどれだけの定量化可能なアウトプットを生み出したかをすぐに判断するのは難しい。
呼び出し量はモデル企業の評価の核心指標だが、この指標自体が虚偽の膨張であれば、その上に築かれた数兆ドルの評価額はどれほど信頼できるのだろうか?
エージェンティックパラダイムが企業の生産性向上に本当に有効かどうかというナラティブは、市場における第二の亀裂である。
資本市場の熱狂も続いている。Anthropicは報道によると評価額が約9650億ドルに達し、IPO申請を秘密裏に提出した。OpenAIもIPOを秘密裏に提出し、最新の資金調達後の評価額は8520億ドルである。
明らかに、市場はまだ実現していない未来に対して全額を支払っている。これは必ずしも暴落を意味するわけではないが、許容誤差が極めて狭いことを意味する可能性がある。
「すべての偉大な技術変革はバブルを生み出す。誰も完全に正確に判断することはできない。市場シェアを獲得するために多額の資金を投入し、使いすぎを気にしないか、投入が不足して市場シェアを失うかのどちらかだ。」6月3日、ブリッジウォーター・アソシエイツの創業者レイ・ダリオはインタビューでこう語った。
ダリオは、バブル崩壊は投資家が帳簿上の富を現金に変換しようとする過程で発生し、現在のAI主導の市場は「この道筋に沿って進んでいる」と述べている。ただし、AI自体は「素晴らしい技術」であるとしながらも。
この視点では、技術の長期的な価値と短期的なバブル評価は共存可能であり、インターネットバブル崩壊後もインターネット自体が世界経済を深く変革したのと同様である。
生成AIのバブルをマクロ的に議論することはメディアが好むテーマだが、投資家にとっては「有効な議題」ではない。
ピーター・ティールは「AI技術は本物だが、市場はすでに未来15〜20年の価格を先取りしている」と考えている。彼は2025年第3四半期に、全保有のNVIDIA株を1億ドル分(ファンドの4割)を売却し、同時にTesla株を76%削減、総保有額を65%縮小した。彼は1999年にインターネットバブルを正確に予測したが、今回の予測は異なるのだろうか?現時点では答えはない。
しかし確かなのは、ピーター・ティールが2025年末から始まったAgent新パラダイムの熱狂に乗り遅れたことだ。
ティールだけではない。バークシャー・ハサウェイの2026年第1四半期報告書によると、バフェットの現金保有額は3974億ドルに膨れ上がり、過去最高で総資産の59%を占めている。
テクノロジーの長期的な進化トレンドが良好であっても、投資家が短期的に利益確定やポジション縮小を行わないとは限らない。長期トレンドと短期投資戦略の矛盾が、市場の3つ目の亀裂である。
3つの亀裂の上で、市場の神経はすでに敏感になり始めている。米国の金利見通しが上昇し、市場がAIへの資本支出の過熱を疑問視し始めると、このAIブームで「最も純粋な」市場の一つである韓国では、変動が激しくなっている。その上昇はAIへの信仰に由来し、暴落もまたAIへの信仰の揺らぎに由来する。
そのため、投資取引は極めて難易度の高い領域に入っている。
多くの経験豊富な投資家は依然として「AIのバブルはまだ来ていない」と確信している。しかし、AIがバブルか過小評価かを判断することと、効果的な投資システムを構築できるかどうかは、全く別の話である。前者は方向性の判断であり、後者はリズム、ポジション、バリュエーション、キャッシュフロー、出口戦略の総合的な試練である。
信仰が依然として存在し、変動が激化する市場では、長期的なトレンドを正しく見極めても、ほとんどの人が短期的な下落に耐えられるとは限らない。
第4次の生成AIバブルはまだ来ていないかもしれないが、警戒を高めるべき時はすでに来ている。経験豊富で適応力のある船長は荒波を乗り越えて宝を見つけられるが、普通の水夫は風浪に飲まれるかもしれない。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事