DeFiオプション回避ガイド:プレミアムからボラティリティまで、熊市で元本を守る基本ロジック
原文のタイトル:「オプション:理解していないと、あなたが預けたお金は、プロジェクトチームのヨットのモデルにすぎません」
原著者:DD Didi./、暗号通貨アナリスト
ベアマーケットでは、多くの人がお金を投資に回します
しかし、現在の環境では、DeFi プロジェクトの失敗は既定路線となっています
そして、もしあなたがプロジェクトチームが何をやっているのか理解していないなら、実際には彼らのまな板の上の肉に過ぎません
そのため、今回は最も基本的なロジックから始めて、DeFi の基本的なオプション取引について学んでみましょう。
目次
一、人類が初めて将来を選ぶ方法
二、一枚の契約、なぜ未来を取引できるのか
三、人々が選択権を必要とするのはいつか
四、コール、プット、買い手、売り手
五、ウォール街から暗号空間へ:IV、ギリシャ文字、オプションリスクの真の中心
一、人類が初めて将来を選ぶ方法
数千年前、中東の砂漠にタイムトラベルしてみましょう。
物語の主人公はヤコブ(Jacob)です。彼は遠くの親戚ラバン(Laban)の家にやって来て、ラバンの次女ラハ(Rachel)に一目惚れしました。ヤコブはラハと結婚したいと熱望しましたが、当時、彼は一文無しの逃亡者であり、当時の社会が要求する豊かな持参金を持ち合わせていませんでした。
通常のスポット取引(金を出して商品を受け取る)に従っていれば、ヤコブはこの結婚を考える資格を持っていませんでした。さらに、何年かかってもお金を貯めたとしても、美しいラハはすでに他の許嫁候補に与えられている可能性がありました。
「未来には不確実性が満ちている」巨大なリスクに直面して、ヤコブはどうするべきでしょうか?
彼はラバンに提案しました。「私はあなたのために何ももらわずに7年間働くことを約束します。その代わり、7年後にラハと結婚する権利を得ることができます。」
ある日、ラバンはヤコブに言いました。「私たちは親戚であるとはいえ、ただ働きさせるわけにはいきません。あなたは何の報酬を望みますか?」
ラバンには二人の娘がいました。長女はレアで、次女はラケルです。レアは目がとろんとしていましたが、ラケルは美しく魅力的でした。
ヤコブはラケルに恋をし、そしてラバンに言いました。「私はあなたのために七年間働きます。どうかラケルを妻にください。」
ラバンは言いました。「他人よりもあなたに嫁がせる方が良い。ですから、あなたはここに留まりなさい!」20 ヤコブはラケルのためにラバンに仕え、七年間働きました。彼はラケルを深く愛していたため、この七年は彼にとってたった数日のようでした。
ラバンは同意しました。両者は時間と未来に立ち向かう契約を結びました。
実際、これはオプション取引の四つの主要要素です
買い手(Buyer): ヤコブ
彼は未来をコントロールしたい人物です。
売り手(Seller): ラバン
彼はメリットを受け取り、将来の義務を果たすと約束します。
基礎資産(Underlying Asset):
ラケルを娶る権利。現代では、これはアメリカ銀行の株、ビットコイン、または金などになります。
プレミアム(Premium):
七年間の無料労働力。ヤコブがこの権利を「購入するために」はじめに支払う必要がありました。これは、保険を購入する際に支払う保険料のようなものであり、一度支払うと返金されませんが、将来の保障を得ることができます。
満期日(Expiration Date):
七年後。契約が実行される具体的な時点が定められています。
この契約により、ヤコブはどの問題を解決しましたか?
彼は自分の現在の労働力(オプション料金)を使い、将来の価格と権利をロックし、7年間ラケルが他の誰かに嫁いでしまうリスクを排除しました。これがオプションの最も魅力的な側面です:
それは人々が時間の不確実性に立ち向かう能力を持てるようにします。
最初の DeFi の崩壊:取引相手リスク
この物語の興味深い点は、物語の後半部分に最初の DeFi の崩壊イベントも無理やり挿入されていることです。プロジェクトチームがこっそりと人を入れ替えました
契約満了後(満期日に)、ヤコブは彼の権利を行使する準備をしました(ラケルと結婚することを要求)。その結果、狡猾な販売者ラバンはなんと結婚式当日に約束を破棄しました!彼はこっそりと長女レアをラケルとすり替え、ヤコブに結婚させました。
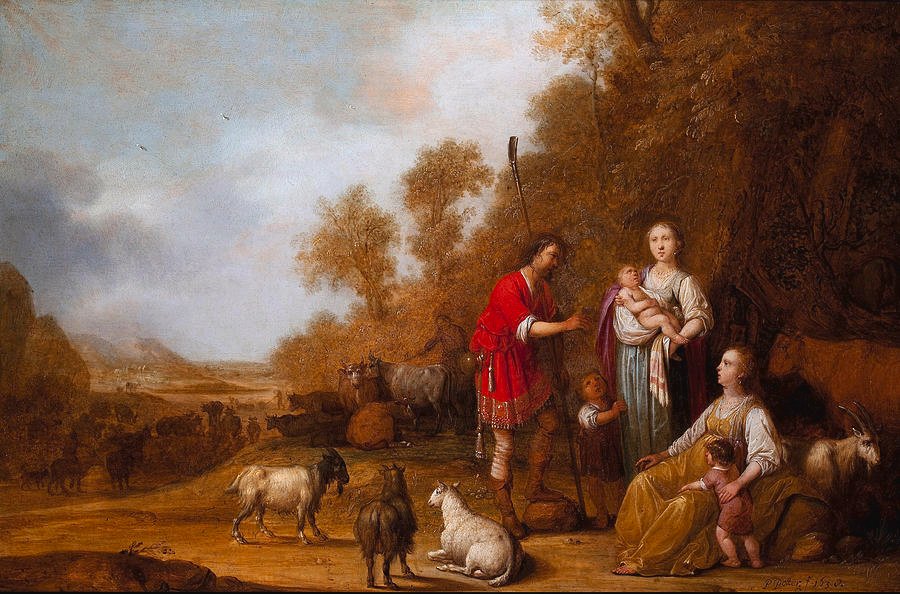
翌朝、ヤコブは自分がレアを娶ったことに気づき、ラバンに言いました。「あなたは私に対して何をしたんですか!私はラケルを慕って仕えたのです!なぜ私を騙したのですか?」
ラバンは言いました。「地元の習慣に従えば、妹が姉よりも先に結婚することはできません。この7日間の結婚式が終わったら、ラケルもあなたに嫁ぎます。そして、さらに7年間私のために働いてください。」
これが取引相手リスクであり、つまり、契約のもう一方が約束を守らず、契約が期日通りに果たされなくなることを指します。
これが最初の DeFi の崩壊だったのです
2. 一枚の契約が未来を取引する理由
ヤコブのケースでは、彼は7年間の労力を使って将来の約束をロックしました。現代金融市場のメカニズムは、この口頭での約束を標準化した契約に変え、それがコンピューターシステム上の1行のコードとして表現されます。そして、なぜ1枚の契約が将来の取引に使われ、価格が急激に変動することができるかは、日常的な住宅購入の注文から理解できます。
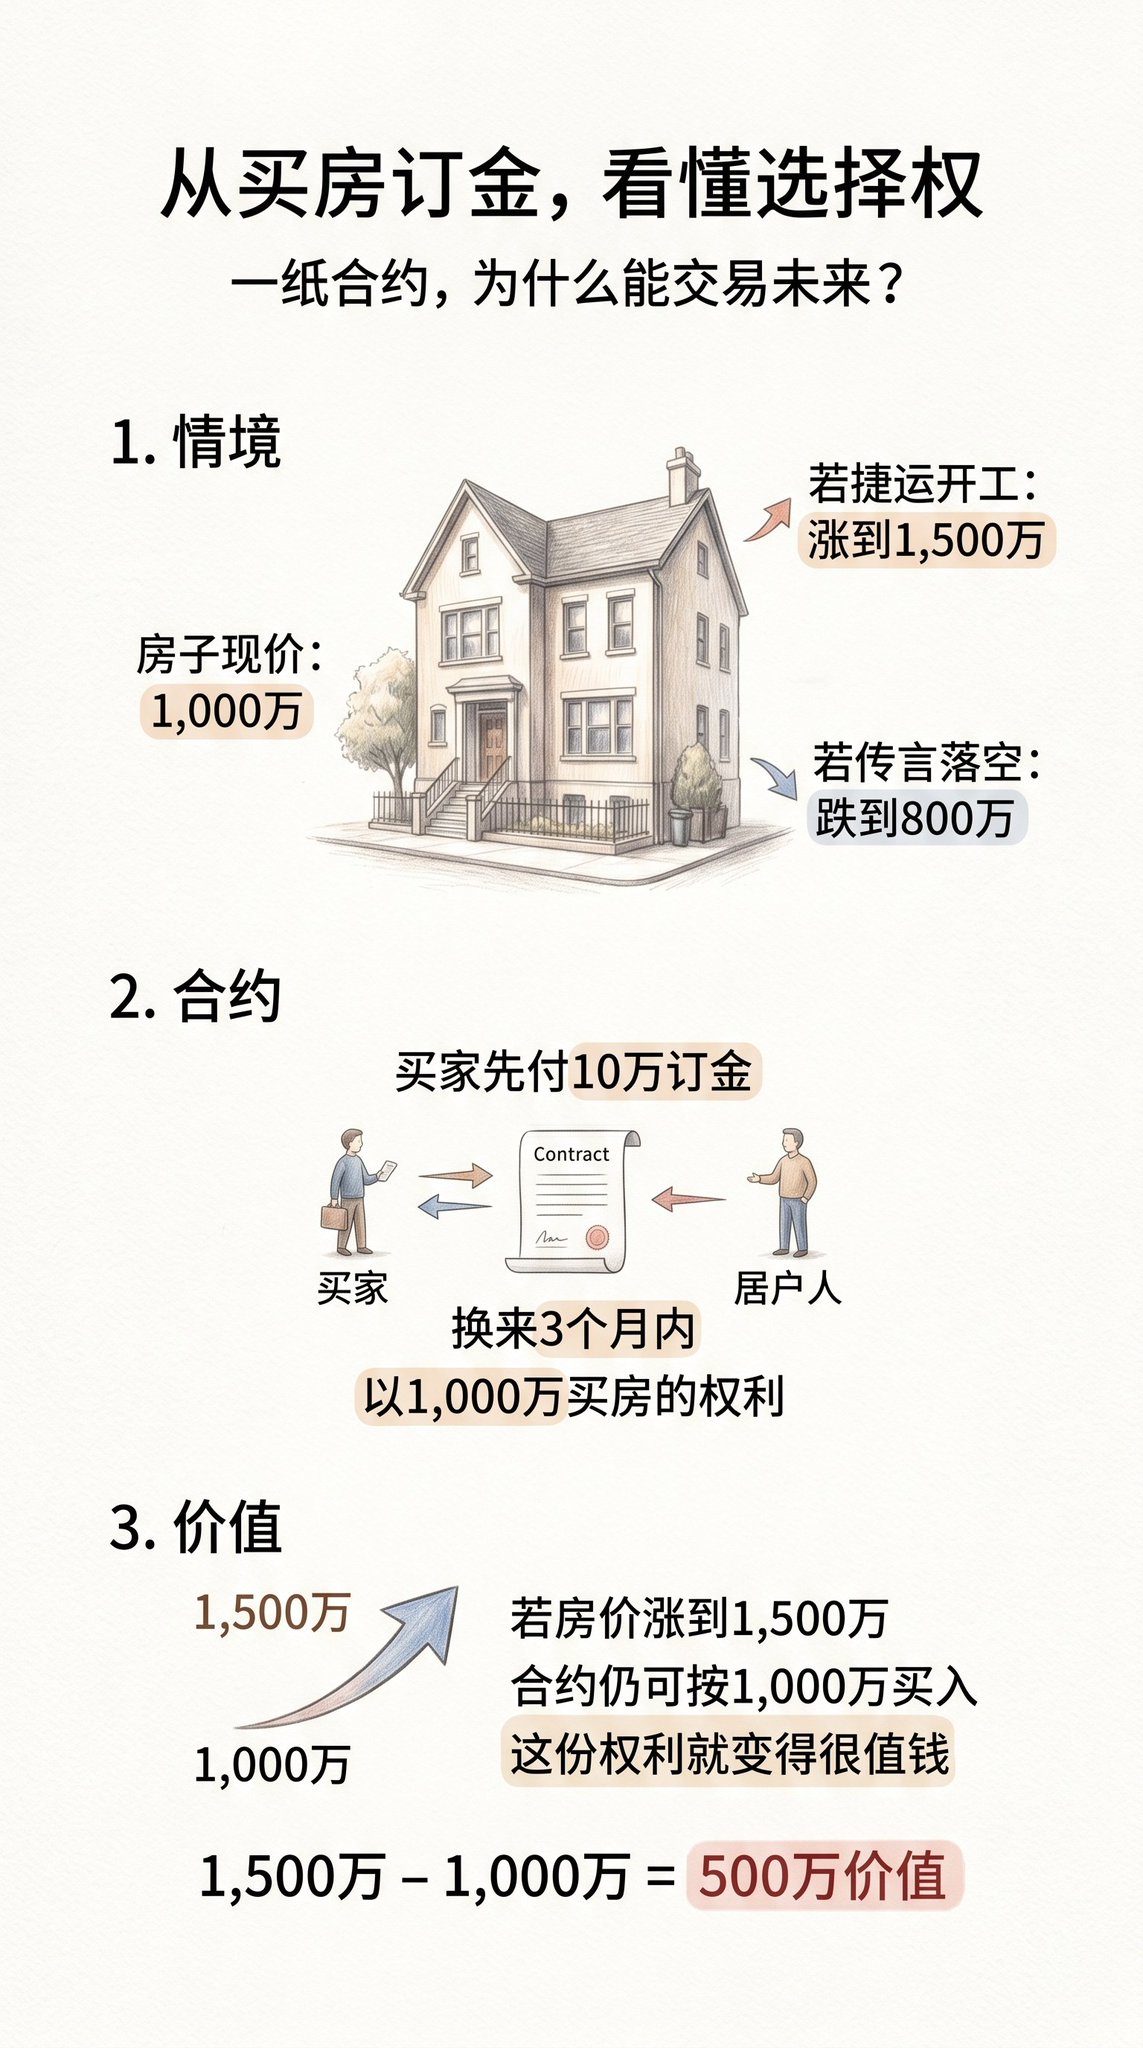
住宅の手付金から選択権の本質を理解する
ある人が1000万の価値がある都心の家に興味を持っているとします。市場では、近くに来月地下鉄駅が建設されるとの噂が広まっています。地下鉄駅が建設されることが確認されれば、家の価格は1500万に急騰する可能性があります。噂が事実でなければ、家の価格は800万まで下がるかもしれません。
バイヤーは資金が不足しているか、家の価格下落リスクを負いたくないため、家主に提案します。まず、10万ドルを支払いますが、この10万ドルは返金されません。その代わりに、家主は3か月以内に、家の価格がどれだけ上昇しても、バイヤーがその家を1,000万ドルで購入できることを約束する契約を提供する必要があります。
家主は現在の市況を考慮し、10万ドルは確実な現金収入であると考えており、バイヤーが3か月後に購入をやめても、家は残り、10万ドルは既に受け取っているため、署名することに同意します。このモデルは、金融市場では標準的なコールオプション取引です。
この契約書の価値はなぜあるのか
1か月後に地下鉄駅が建設されることが確定し、家の価格が1,500万ドルに急騰したと仮定します。このとき、この契約は大きな変化を遂げます。契約によると、バイヤーは1,000万ドルで1,500万ドル相当の家を購入する権利があります。契約を実行し、家を転売すれば、50万ドルの利益が得られます。これは、この契約そのものの価値が少なくとも500万ドルに達することを意味します。
ここに、オプションの2つの中核的な特徴が表れています:
第一に、権利と義務が分離されていることです。
通常の売買契約は双方向の義務ですが、オプション取引は片方向です。買い手には権利がありますが義務はありません。売り手には義務がありますが権利はありません。地下鉄が建設されず家の価格が800万ドルに下落する場合、バイヤーは契約を放棄することができます。最大損失は最初に支払った10万ドルのオプション料金にとどまります。買い手は限られた損失リスクを負い、同時に利益を得る可能性を残しています。
第二に、資産を保有せずに価格変動に参加でき、レバレッジ効果が形成されることです。
バイヤーは実際に1,000万ドルを使って家を購入しておらず、10万ドルの契約で1,000万ドルの資産の価格変動をコントロールしています。実際の家の購入による50万ドルのリターン率は50%ですが、オプションを通じて、10万ドルで500万ドルを得ることができ、リターン率は50倍になります。これは、オプション取引が小額で大きなリターンをもたらす高いレバレッジ特性を持つ理由です。
3. 人々がいつ選択権を必要とするか
前述の質問を引き継ぎますが、買い手が損失を限定し、利益を制限なく得られる利点を持つ場合、なぜ市場にはリスクの限りない売り手を引き受ける人がいるのでしょうか?その答えは、参加者が市場の不確実性に直面したときに、対照的な資金計画とニーズを持っているためです。
オプション市場の運用は、主に3つの動機によって推進されます:ヘッジ、投機、および追加収益の創出。
最初の需要はヘッジであり、基本的には保険の概念です。
取引プラットフォームで大量の暗号通貨現物を保有していると仮定します。これらの資産の長期的な成長を期待していますが、短期的な全体的な経済変化や規制政策が市場を急激に下落させることを懸念しています。現物を直接売却すると、長期的な上昇空間を逃すことになりますが、保有し続けることで資産が大幅に減少するリスクを負わなければなりません。
この場合、プットオプションを購入することができます。この契約は、将来のある時点で、約束された価格で資産を売却する権利を与えます。市場が実際に崩壊した場合、手元の現物は損失を被りますが、保有しているプットオプション契約は大幅に増加し、現物の下落を補うことになります。
逆に、市場が引き続き上昇する場合、最初に購入した契約金額だけを失い、手元の現物は依然として上昇相場の利益を享受できます。これは投資ポートフォリオに対する価格下落補償を購入したようなもので、固定のコストで下方リスクを保護します。
第二の需要は投機であり、リスク管理可能なレバレッジを利用して潜在的なリターンを拡大します。
実物を大量に購入したくないトレーダーにとって、オプションは非常に効率的な資金調達手段を提供しています。例えば、特定のブロックチェーンネットワーク(例:Baseエコシステム)が大規模なアップグレードを迎えることが予想され、関連するトークンが爆発的な成長を遂げると予想されています。現物市場で直接購入するには大量の資金が必要ですが、コールオプションを購入することで、わずかなプレミアムだけを支払い、同等の資産を制御し、上昇相場の利益に参加できます。
市況の見通しが正しい場合、契約価値は現物の数倍になる可能性があります。判断が誤っている場合、最大の損失は最初に支払ったプレミアムに限定されます。先物契約とは異なり、オプションの買い手には証拠金不足による強制清算(ロスカット)の圧力はかからないため、これは絶対リスク限界を定義する強力なツールとなります。
第三の需要は収益創出であり、これが売り手が義務を引き受ける主な理由です。
金融市場では、オプションの売り手としての役割は、保険会社を経営することに似ています。統計データによると、ほとんどのオプション契約は満期時には履行価値を持たず、最終的にゼロになります。売り手のビジネスモデルは、低確率の極端なリスクを引き受けることで、買い手が支払うプレミアムを継続的に受け取ることです。
さらに、多くの大手機関や長期保有者は、カバードコール戦略を使用します。すでに大量の現物を保有している場合、および価格が短期間内に激しい上昇はせず、横ばいで推移すると評価される場合、彼らはコールオプションを売ることを選択します。
満期時に資産価格が約定の行使価格を突破しない限り、売り手はこのプレミアムをしっかり受け取ることができます。相場が横ばいの段階で、このやり方は手元のアイドル資産を使って追加のキャッシュフローを生むことに等しいです。
選択権市場は、これらの3つの需要が交錯して形成されています。ヘッジャーは保護を求め、投機家はレバレッジを求め、売り手は流動性を提供し、時間の経過から生じる価値を得ます。参加者の基本的動機を理解することで、契約の中の4つの基本取引側面とそれぞれの権利と義務の関係をさらに分解できます。
四、Call、Put、買方、売方:選択権の権利と義務
選択権市場に参入すると、最も混乱する要素は四つの基本的な象限です。実際には、契約の種類と参加役割を区別して考えれば、その背後にある論理は非常に明確です。選択権市場全体の多様性は、2つの契約と2つのアイデンティティの組み合わせによって構成されています。
まずは契約の種類を区別します。Callは買いオプションと呼ばれ、将来の特定価格で資産を「買う」権利を与えます。これは見積注文書と考えることができます。Putは売りオプションと呼ばれ、将来の特定価格で資産を「売る」権利を与えます。これは保険証書または価格固定購入オプションと見なすことができます。
次に参加する役割を区別します。買方はプレミアムを支払い、契約に基づく権利を取得します。買方は絶対的な主導権を持ち、時期が来たら契約を実行するかどうかを決定できます。売り手はプレミアムを受け取り、契約に規定された義務を負います。売り手は受動的な立場にあり、買い手が契約を実行することを決定すれば、売り手は無条件で協力しなければなりません。
上記の2つを交差させると、選択権の四つの基本的な戦略が形成されます:
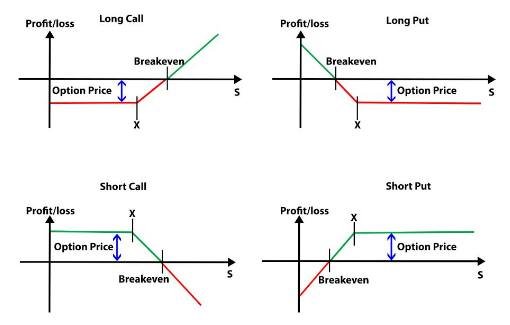
・ 買いオプション(ロングコール)
投資家はプレミアムを支払い、「買いオプション」を持ち、将来のある時点で特定価格で資産を購入できる「権利」を持ちます。市場の見通しは上昇です。
・ 売りオプション(ショートコール)
投資家は売りオプションを売り、プレミアムを受け取り、将来的に特定価格で資産を「売る」ことを要求される可能性がある「義務」を負います。
・ 買いプットオプション(ロングプット)
投資家はプレミアムを支払い、「買いプットオプション」を持ち、将来の特定価格で資産を売却できる「権利」を持ちます。これは市場の下落を予測するか資産の下落リスクをヘッジするために通常使用されます。
· 売りポジションの買い戻し(ショート・プット)
投資家は売りポジションの買い戻しを行い、オプション料金を受け取り、将来的に約定価格で資産を「買い戻す」義務を負います。
一、コールオプションの購入(カバードコール):大幅上昇を見込む戦略
これは最も直感的なロングポジションの取り方です。トレーダーが将来の特定の資産価格上昇を強く信じており、全額を投資したくない場合、コールオプションを購入します。例えば、特定の資産が現在の100ドルから150ドルに上昇すると予想されている場合です。
トレーダーは、110ドルの行使価格のコールを購入するために5ドルのプレミアムを支払うことができます。価格が実際に150ドルに上昇した場合、トレーダーは110ドルで購入する権利を持ち、5ドルのコストを差し引いて35ドルの利益を得ることができます。価格が110ドルを下回ると、トレーダーは行使権を放棄し、最大損失は5ドルにとどまります。これが典型的な有限リスク・無限リターンの例です。
二、プットオプションの購入(カバードプット):大幅下落を見込むかヘッジを目的とした戦略
これは資産の保険を購入することと同等です。トレーダーが市場の崩壊を予想しているか、または保有している現物資産を保護したい場合、プットオプションを購入します。たとえば、100ドルの価値のある資産を保有し、次の月に急落する可能性が心配される場合です。トレーダーは、90ドルの行使価格のプットを購入するために5ドル支払います。
市場が50ドルまで急落した場合、トレーダーは依然として90ドルで資産を売却する権利を持ちます。プットの価値は、基礎となる資産価格の下落とともに急上昇します。これもまた有限なリスクと非常に大きな利益の可能性を持つ戦略です。
三、コールオプションの売却(カバードコール):上昇を見込まない戦略
これはプレミアムを受け取る戦略の1つであり、通常、価格が取引レンジに入るか、市場が緩やかに下落することを想定しています。売り手は、買い手が支払うプレミアムを受け取り、価格が行使価格を超える場合にはその価格で資産を買い戻すことを約束します。
現物資産を所有しておらず、コールオプションを売却する場合(ネイキッド・ショートと呼ばれる)、資産価格が無制限に上昇すると、売り手は無制限の損失リスクに直面します。そのため、機関投資家は通常、現物資産と組み合わせて、クオリファイドカバードコール戦略を採用し、レンジ相場時に追加の収益を上げます。
四、プットオプションの売却(カバードプット):大幅下落を見込まず、または目標価格でのポジションビルディング戦略
これはしばしば無視されるが、多くのバリュー投資家や量化トレーダーに広く利用されている戦略です。価格が大幅に下落することは期待されていない場合や、特定の低い目標価格で資産を購入したい場合に、Put オプションを売却します。例えば、ある資産の現在価格が 100 ドルで、トレーダーが 80 ドルを購入の絶好のタイミングだと考えています。
彼は 80 ドルの行使価格の Put を売却し、すぐにプレミアムを受け取ります。満期時に価格が 80 ドルを割れない場合、契約は無効となり、プレミアムは手に入ります。価格が 80 ドルを下回った場合、トレーダーは義務を果たさなければならず、80 ドルでその資産を購入することになります。これは彼が元々 80 ドルでポジションを建てたいと考えていたため、プレミアムを事前に受け取ったため、実際の購入コストは 80 ドルを下回ります。
これらの四つの象限は、すべての複雑なデリバティブ金融商品の基盤を成します。バイヤーは限られたリスクを取り、レバレッジと選択の自由を得ます。一方、売り手は極端なリスクを負い、時間の経過からの固定収入を得ます。
しかし、実際の取引の世界では、契約の価格設定は価格の上昇や下落だけではありません。オプションの価値は、市場の恐怖の程度や時間経過も関連しています。これにより、ウォール街や仮想通貨圏の量化モデルで最も中心的な概念が浮かび上がり、多くの上級トレーダーが乗り越えなければならない関門となります。
5. ウォール街から仮想通貨へ:IV、ギリシャ文字、およびオプションリスクの真の核心
この精巧な金融ツールであるオプションが、従来のウォール街の取引フロアから、年中無休で価格が激しく揺れ動く暗号通貨市場に持ち込まれた際、ゲームのルールは根本的に変化しました。
従来の株式市場では、投資家は台湾積体電路の決算書を待ちわびるかもしれませんが、市場のボラティリティは比較的予測可能です。しかし、暗号通貨市場では、週末の突発的なニュースがビットコインやイーサリアムの価格を10%以上急変させることがあります。このような極端な環境では、量的取引やヘッジを行う際、単純な価格の上昇や下落の予想だけでは不十分です。
大きな黒板の前に立って、契約価格に影響を与えるすべての変数を分析しようとすると、オプションの価格設定モデルは本質的に多次元微積分方程式のセットであることがわかります。これらの変数を分析するため、金融学者は「ギリシャ文字」と呼ばれる一連の指標システムを考案しました。
このシステムの真の出発点は、暗黙のボラティリティ(Implied Volatility、IV)です。
暗黙のボラティリティ:恐怖と欲望への価格設定
ギリシャ文字を理解する前に、まず IV を理解する必要があります。IV は過去の歴史的振幅ではなく、市場参加者が将来の波動度に対する集団的な合意です。
市場が次なる大きな相場を予測しているとき(例えば、ある Layer 2 ネットワークが大規模なアップグレードを予定している場合や、連邦準備制度が利下げを発表する準備をしている場合)、皆がオプションを狂乱的に購入して投機したりヘッジしたりします。このような購入行動はオプションの価格を押し上げます。この押し上げられた価格を定価の式に逆戻しし、算出される数値が IV です。
要するに、IV とはオプション市場の恐怖と貪欲の指標です。IV が高いほど、市場は将来より不穏な動きを期待しており、オプションプレミアムが高くなります。IV が低いほど、オプションプレミアムは安くなります。
第1階層のリスクダッシュボード:デルタ、シータ、ベガ
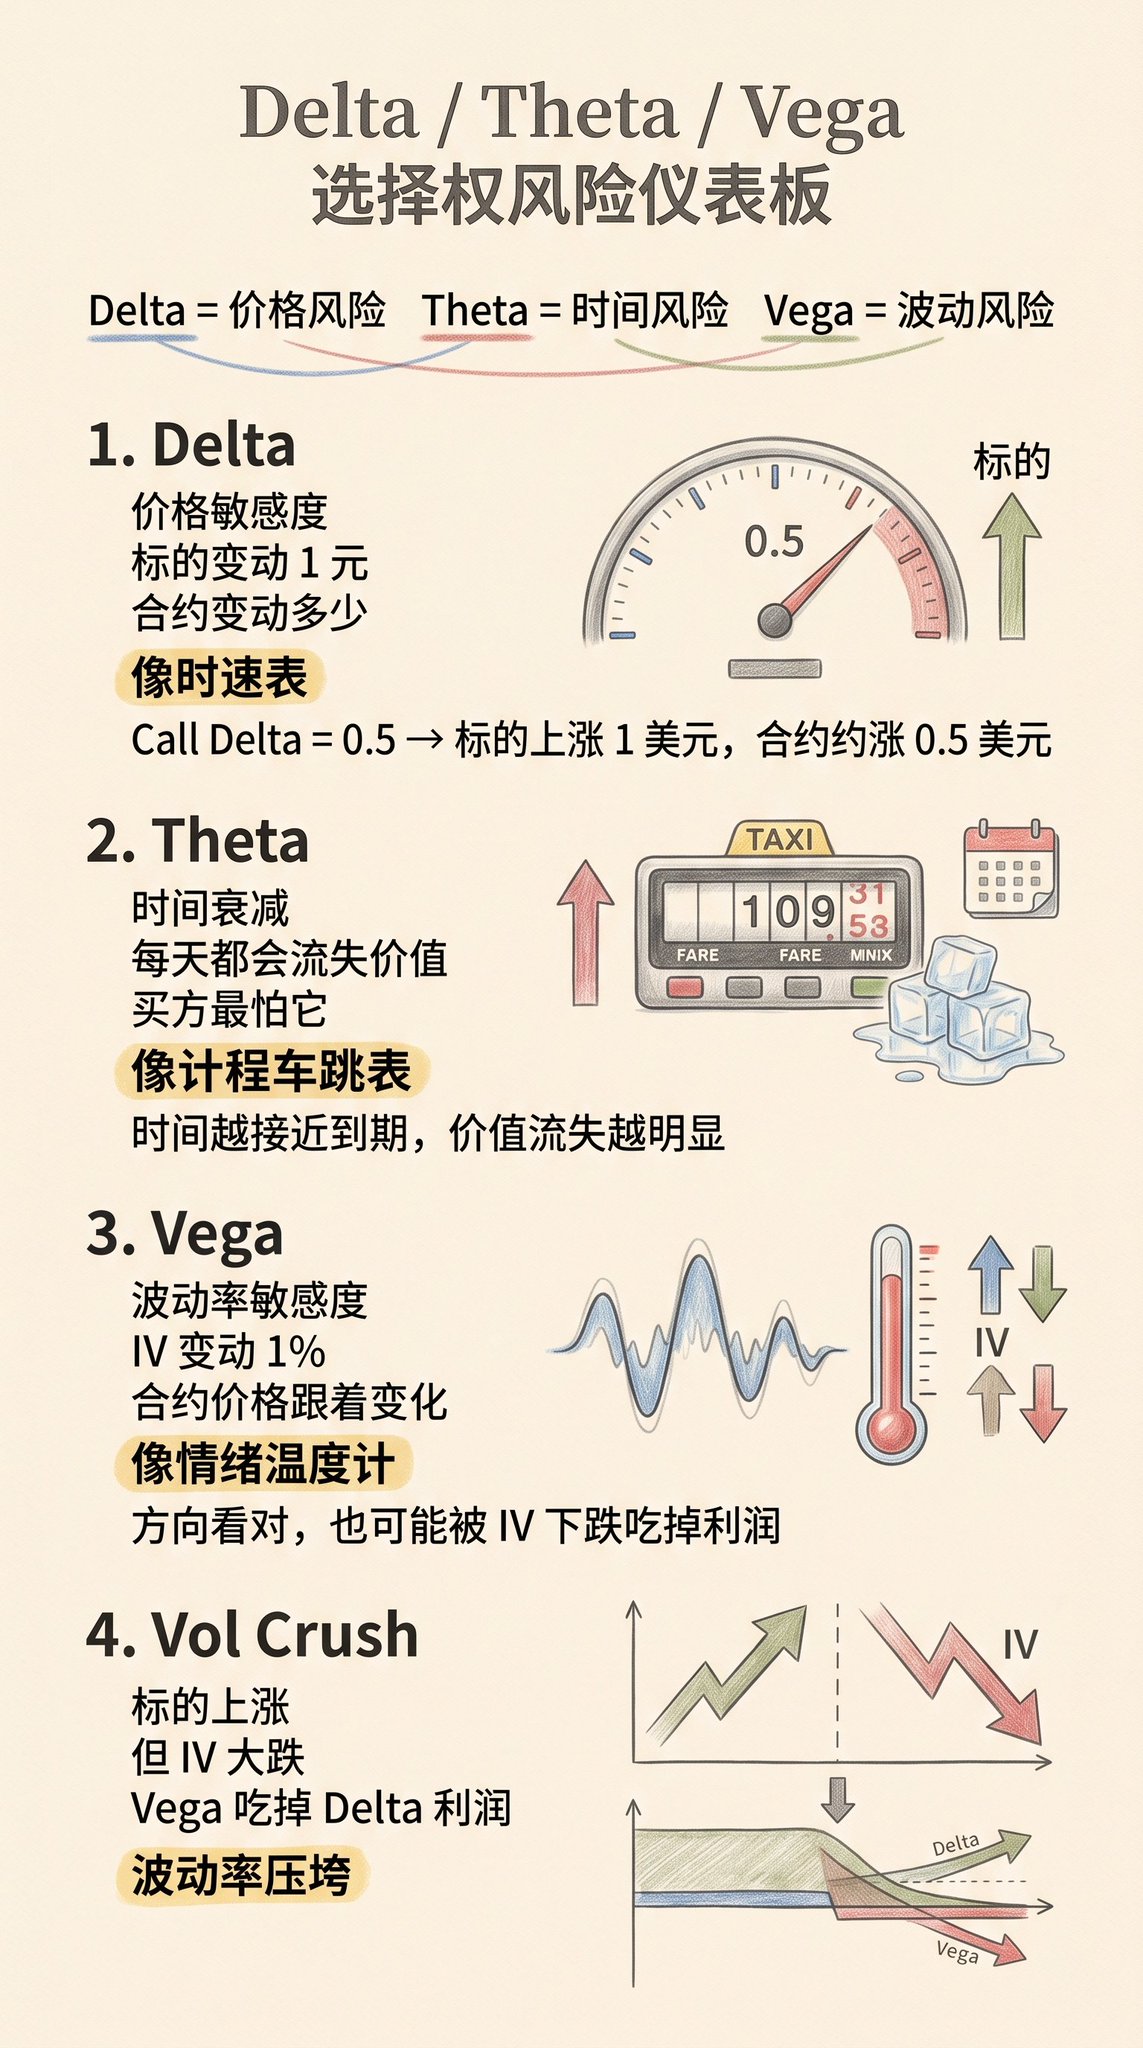
IV の概念がわかれば、オプションのリスク管理ダッシュボードを開けます。最も中核となる3つの指標は、価格、時間、および波動に対応します。
デルタは価格感応度を表し、つまり方向リスクです。デルタは、基礎となる資産の価格が1ドル変動したとき、オプションの価格がどれだけ変動するかを定義します。デルタは、車を運転している際の速度計のようなものと考えることができます。購入オプションのデルタが0.5の場合、たとえばビットコインの価格が1ドル上昇すると、契約の価値は0.5ドル上昇します。
シータは時間経過効果、つまり時間リスクを表します。オプションは保存期間のある資産であり、シータは、他の条件が変わらずに1日経過するごとに、契約がどれだけ価値を失うかを計測します。買い手にとって、シータは容赦のないタクシーのメーターのようであり、毎日お金を巻き上げていくかのようなものです。しかし売り手にとっては、シータは毎日口座に自動入金される利子のようなものです。
ベガは波動率感応度、つまり感情リスクを表します。ベガは、暗黙の波動率(IV)が1%変動したときに、契約価格がどのように変動するかを測定します。仮想通貨市場では、ベガの影響力がしばしばデルタを上回ります。
時折、あなたが方向を正確に見ていても、ビットコインが確かに上昇しているにもかかわらず、市場の感情が過度の興奮から平静に戻ったため、IV が急激に低下し、ベガがもたらす損失がデルタによる利益を取り崩すことがあります。これはウォール街で「ボラティリティのクラッシュ」と呼ばれています。
高度な微調整ギア:スピード、カラー、アルティマ
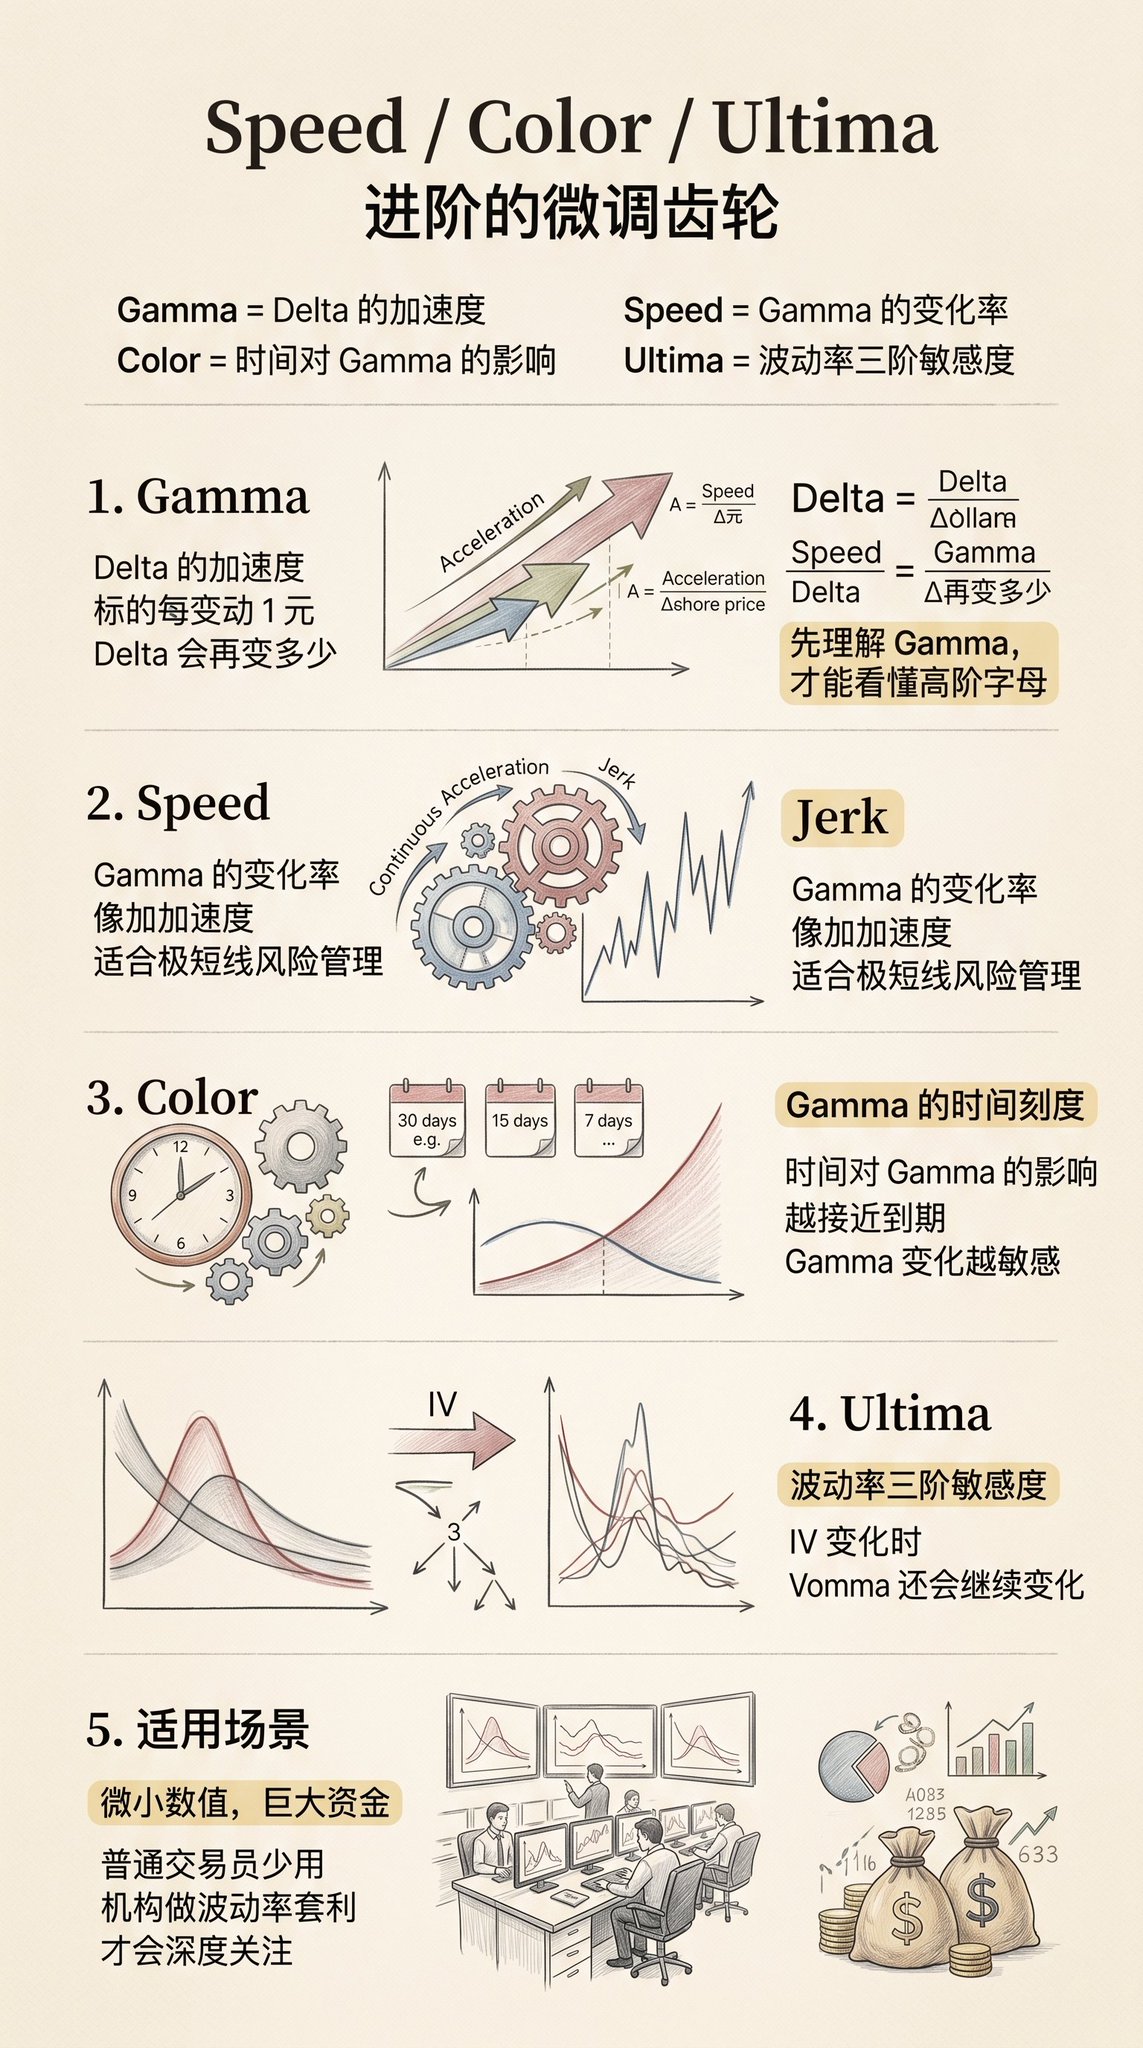
金融市場が上記の3つの要因に影響されるだけなら、量的取引はあまりにも単純すぎます。実際の状況は、市場価格変動時には、デルタ、シータ、ベガ自体も変化します。このような動的変化に対処するために、より高次のギリシャ文字が派生しました。
高次の文字を理解するには、まずガンマに触れる必要があります。ガンマはデルタの加速度です。資産価格が1ポンド変動したとき、デルタ自体がどれだけ変化するかを測定します。
スピードは、ガンマの変化率です。物理学では、デルタが速度であれば、ガンマは加速度です。そのため、スピードは加速度の変化率(ジャーク)になります。これは、非常に短期かつ価格が急激に変動する高頻度のポジションを管理する上で非常に重要です。
カラーは、時間がガンマに与える影響を測定します。契約の満期日が近づくにつれて、ガンマの値は変化します。カラーとは、取引者に、1日経過するごとに加速度(ガンマ)がどのように変化するかを伝えるものです。
ウルティマは、波動率の3階導関数に対するものです。IVが変化すると、ベガも変化し、ベガの変化率を測定する指標はヴォンマと呼ばれます。ウルティマは、再びIVが変動したときに、ヴォンマがどのように変化するかをさらに評価します。これらの極めて微小な数値は、通常、数十億ドルの資金を管理し、波動率曲線を究極にアービトラージする機関だけが使用します。
次元を超えた影響:バンナとチャーム
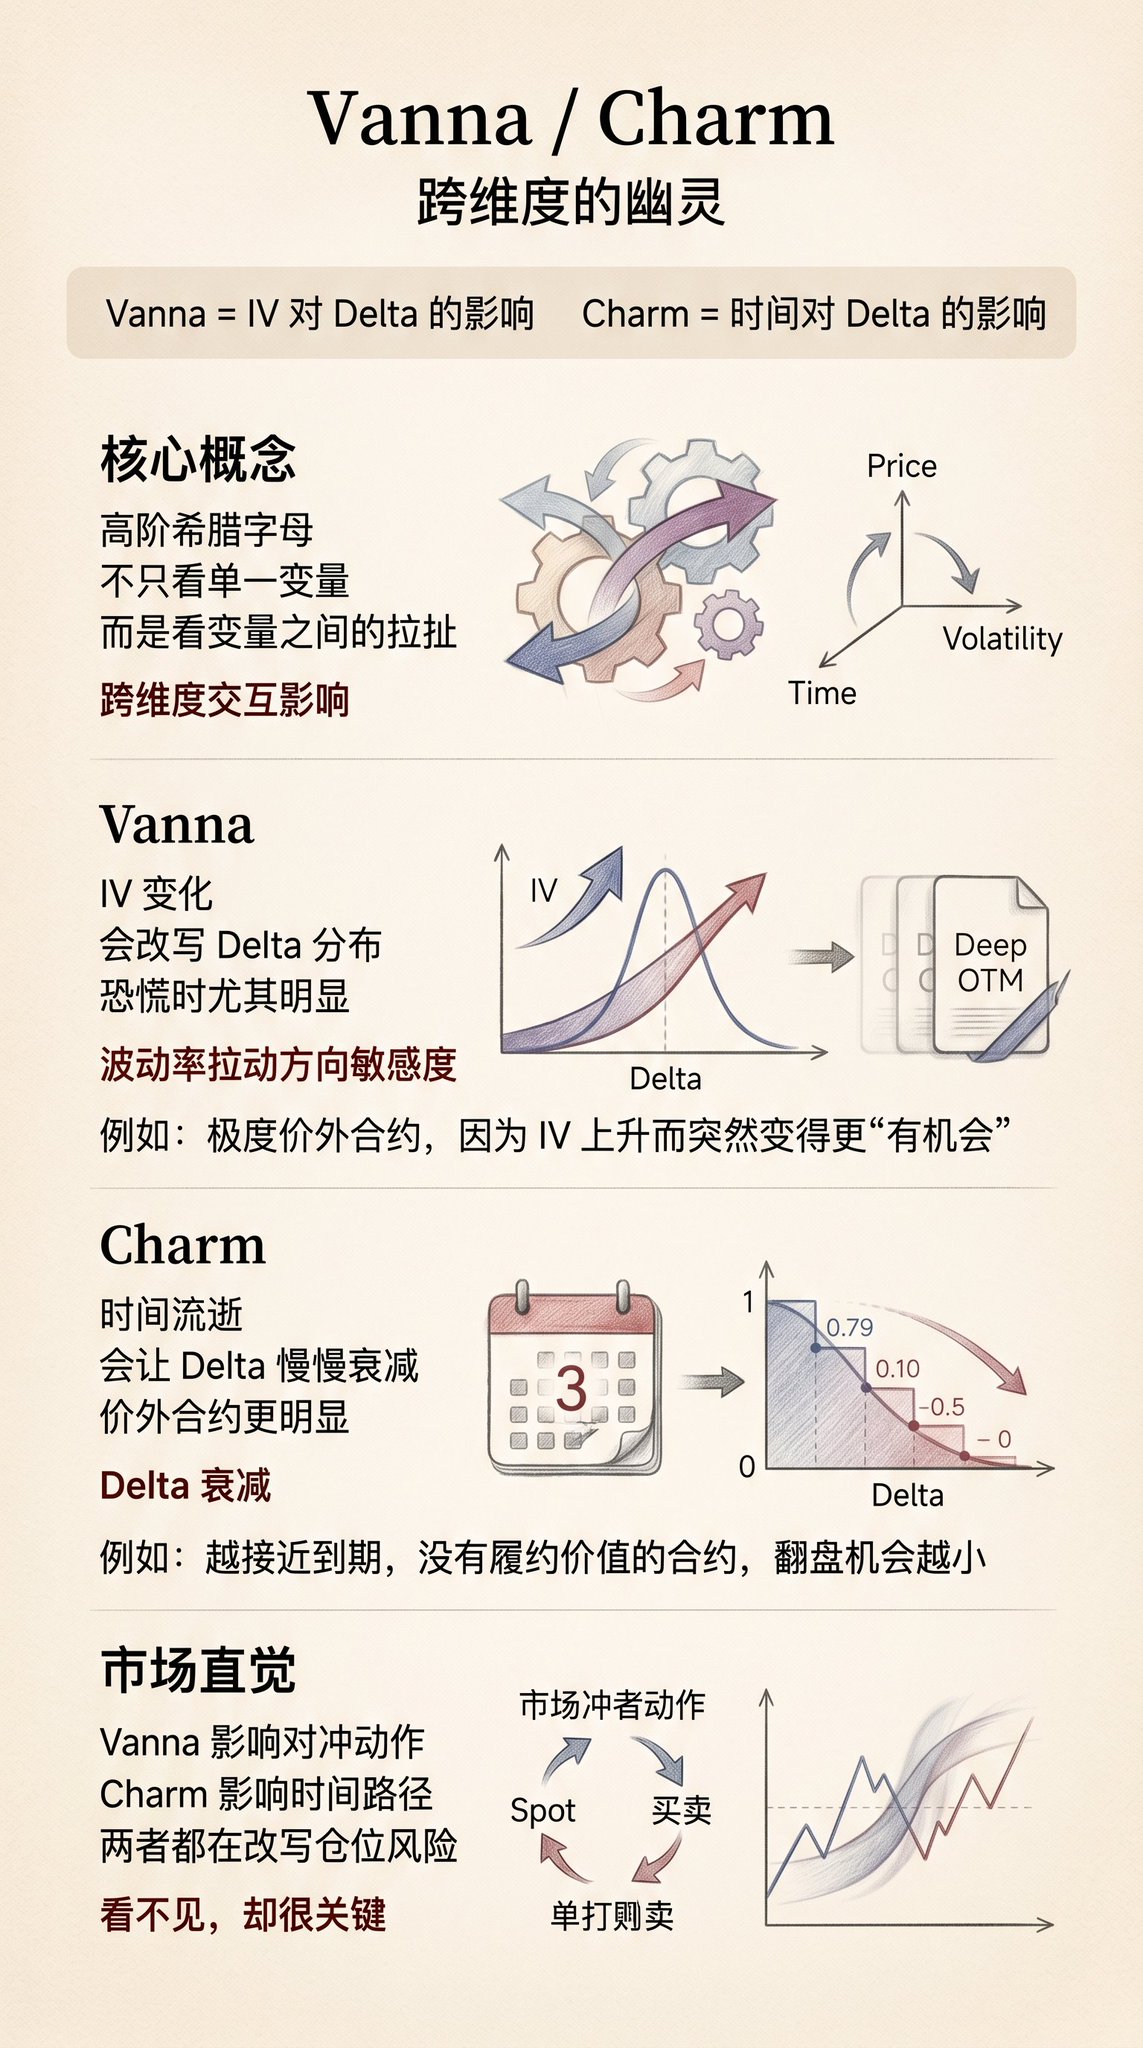
現代の量的研究では、本当に高度なトレーダーを魅了するのは、異なる次元間の相互作用の影響を測定するギリシャ文字であり、その中でも最も有名なのがバンナとチャームです。
バンナは、波動率(IV)の変化がデルタに与える影響を測定します。これは直感に反するように聞こえます:波動率が変化すると、なぜ価格方向への感度が変化するのでしょうか?それは、市場のパニック(IVの上昇)時に、本来、極端にオプションな価格のオプションが突然「実現可能」になるためです。
この可能性の拡大により、投資ポートフォリオ全体のデルタ分布が引き伸ばされます。仮想通貨市場が連鎖的な爆発的な相場を経験するとき、バンナはしばしばマーケットメーカーがリスクヘッジのために狂乱的に現物を売買させる要因となります。
Charm は、時間の経過が Delta に与える影響を測定し、Delta 減衰とも呼ばれます。時間が経つにつれて、行使価値を持たないオプション契約は、その逆転の可能性がますます薄れていきます。Charm は、この契約の Delta が時間の経過と共にどのようにゼロに近づくかを描写しています。
オプションリスクの真の中心
基本的な Delta から複雑な Vanna まで、これらの文字は、オプション取引の究極の真実を明らかにしました:あなたが取引するのは単一次元の資産ではなく、価格、時間、ボラティリティ、および確率が絡み合った四次元空間です。
初心者は方向性に命を落とし(Delta を見誤る)、ベテランは時間に殺され(Theta に消耗させられる)、そして達人はしばしばボラティリティによって命を落とします(Vega と Vanna に襲われます)。
もちろん、この記事を書いたのは単にヘッジを教えたいからではなく、むしろ DeFi プロジェクトの奇襲を理解できる能力を持ってもらいたいからです。
あなたは利子を望み、彼は元本を望む
複雑な構造化商品を見抜き、自己を保護する方法こそが熊市を生き延びる道です。
もちろん、オプションの複雑さは一筆書きでは十分に説明できません。
Original Article Link
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事