急騰中の米国株のストレージセクター、どちらの株が購入に値するでしょうか?
原文タイトル:マイクロン株とサンディスク株:ウォール街アナリストによると、どちらがはるかに良い買い手
原著者:Trevor Jennewine,The Motley Fool
翻訳:Peggy,BlockBeats
Editor's Note: 米国株のストレージ部門は、AI取引の最新の主役になっています。
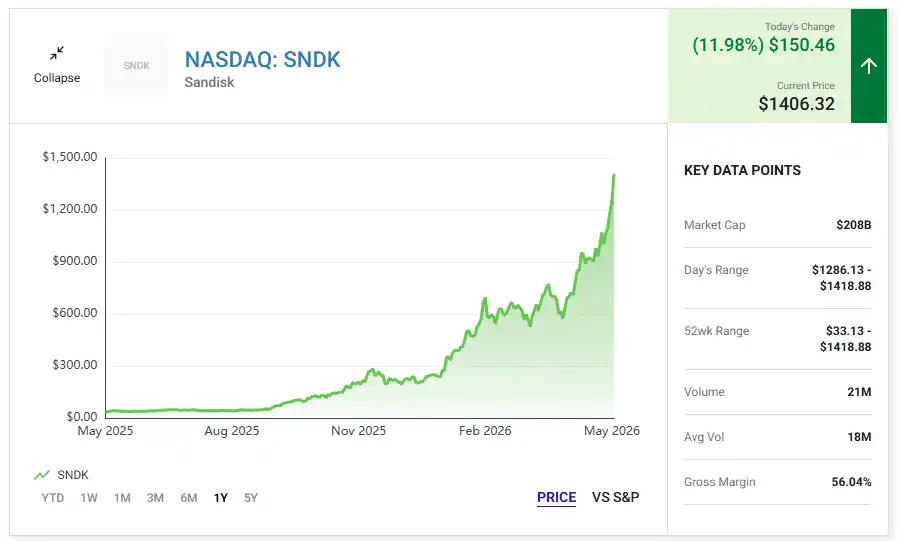
今週、マイクロン、サンディスクなどのストレージチップ企業の株価は引き続き急上昇しています。マイクロンは1日の上昇幅が約11%で、時価総額が初めて7000億ドルを超えました。サンディスクは約12%上昇し、2015年のウエスタンデジタルからの分割以来、時価総額も2000億ドルを超えました。過去1年間、市場はAIに対する価格設定の焦点が、GPU、クラウドプロバイダー、大手モデル企業から、より基本的なストレージサプライチェーンにさらに広がっていることを示しています。
この上昇の背後には、「AIコンセプト」のみではなく、データセンターアーキテクチャ自体の変化があります。AIのトレーニングと推論には、より高速、より大容量、より低遅延のストレージシステムが必要です。HBMはGPUにデータとモデルを超高速で供給し、NAND SSDはトレーニングデータ、モデルファイル、推論呼び出しプロセス中のストレージをサポートします。計算力競争がシステムエンジニアリング段階に入るにつれ、ストレージはもはや半導体産業チェーンのサイクリックなオプション製品だけではなく、AI基盤の効率、コスト、拡張性に対する重要な要素となっています。
この記事が焦点を当てるマイクロンとサンディスクは、このストレージチェーンの2つの重要な位置に対応しています。マイクロンの中心的なポイントはDRAMとHBMにあり、特にAIサーバーで高帯域データ伝送を担っています。一方、サンディスクの利点はNANDフラッシュとエンタープライズSSDに集中しており、アイアンマンとの提携を通じて競争力のあるコストを実現しています。サンディスクが推進している高帯域フラッシュHBFも、ストレージメーカーがGPUの速度とストレージ帯域幅の不一致に対処しようとしていることを反映しています。
しかし、より注目すべきは、これら2社の株価がどれだけ上昇したかではなく、資本市場が「ストレージ」の価値を再評価していることです。過去、ストレージチップ産業は非常にサイクリカルであり、価格上昇はしばしば将来の供給拡大と価格下落を意味していました。しかし、AIの需要が持続的に拡大する中、投資家はこのサイクルが延長されるかもしれないことに賭け始めており、一部は従来の供給と需要の波の論理の一部を変えようとしています。最新のIDCレポートによると、AIの需要により、ストレージチップ市場は過去とは異なる段階に入る可能性があります。
もちろん、リスクも明確です。ストレージ業界の歴史的な規則は消えていません:今日の不足は、生産能力の拡大後に供給過剰に変わるかもしれません。DRAM、NANDの価格が下落すれば、マイクロンとサンディスクの利益も逆方向に拡大する可能性があります。したがって、本当の議論は「AIストレージ株はまだどこまで上昇するか」ではなく、投資家がAI基盤の再評価と半導体サイクルの間で、どの成長が実際の需要から来ており、どれが株価に既に織り込まれているかを見極める方法です。
これは現在のストレージセクターの中心的な矛盾でもあります。人工知能(AI)はストレージチップを戦略的資産の地位に押し上げていますが、このビジネスはまだ完全にサイクルから脱却することができません。 Micron TechnologyとSanDiskの上昇は、AIインフラの拡大だけでなく、市場が「ストレージスーパーサイクル」に集中的に賭ける結果と言えます。
以下はオリジナルの文章です:
人工知能(AI)の急速な普及は、ストレージチップメーカーであるMicron Technology(MU)とSanDisk(SNDK)の成長を大きく後押ししています。過去1年間で、両社の株価はそれぞれ571%、3,350%上昇しました。
株価が大幅に上昇しているものの、Cantor FitzgeraldのアナリストであるCJ Muse氏は、これら2銘柄はまだ割安だと考えています。ただし、彼の目標株価から見ると、現時点ではSanDiskがより魅力的な投資先のように見えます。
・Muse氏はMicronの目標株価を1株700ドルとし、現在の542ドルの株価と比べて29%の上昇余地があるとしています。
・Muse氏はSanDiskの目標株価を1株1,800ドルとし、現在の1,187ドルの株価と比べて52%の上昇余地があるとしています。
以下はこれら2銘柄についての投資家が知っておく必要がある情報です。
Micron Technology:29%の上昇余地を示唆
Micron Technologyは主にスマートフォン、パソコン、自動車システム、データセンター向けにストレージチップやストレージ製品を製造しています。Counterpoint Researchのデータによると、Micronは世界第3位のDRAMストレージサプライヤーであり、製品にはHigh Bandwidth Memory(HBM)およびNANDフラッシュメモリが含まれています。
人工知能に最適化されたデータセンターでは、ストレージへの需要が従来のデータセンターよりも遙かに高いです。実質的に需給ギャップが発生しているほどの需要は、業界全体にかつてないサプライ不足をもたらしています。The Wall Street Journalによると、過去1年間でDRAMとNANDの契約価格は約7倍に上昇しました。
Micronの第2四半期決算は素晴らしい結果でした。売上高は196%増の2,380億ドルに達し、非GAAPベースの純利益は682%増の根拠後EPS 12.20ドルに達しました。CEOのSanjay Mehrotraは、「AIはストレージへの需要を押し上げるだけでなく、その根本的にストレージの役割を再構築し、AI時代において決定的な意味を持つ戦略的資産としました。」と述べています。
投資家は楽観的である理由があります。HBMはGPUにデータとモデルを非常に高速に転送できるため、AIワークロードにとって極めて重要です。過去1年、MicronはHBM市場シェアを12ポイント拡大させ、同社はHBM3Eが現在の市場で最も高速で最大容量のHBM製品であるため、シェアをさらに拡大する可能性が非常に高いです。
ただし、記憶チップの販売は常に明確な周期性を示しています。現在、業界は上昇サイクルにありますが、歴史的経験から、供給不足は最終的に供給過剰に変わる傾向があります。その時、記憶価格およびMicronの利益はおそらく下落するでしょう。ウォール街は、このトレンドが2029会計年度頃に逆転する可能性があると予想していますが、実際には、どの時点で現在のサイクルが天井に達するかを正確に予測することはできません。
ウォール街の一致した見通しによると、Micronの調整後EPSは2029年会計年度までの数年間、年平均13%のペースで成長する見通しです。このため、現在の25倍のPERはやや高価に見えます。私は、Micronの株を購入する前に、投資家はより良いエントリーポイントを待つべきだと考えています。または、少なくとも追加ポジションを比較的小規模に抑えるべきです。
SanDisk:暗黙の株価上昇余地 52%
SanDiskは主にNANDフラッシュメモリを基盤とするストレージデバイスを開発しています。同社の製品ラインナップには、モバイルデバイス、ゲームコンソール、自動車システム向けの外付けおよび組み込みフラッシュドライブ、データセンター向けのエンタープライズSSDなどが含まれています。
NANDベースのSSDは、AIワークロードをサポートするためのストレージ階層の重要な要素です。これらはトレーニングデータとモデルをHBMに読み込むまで保持し、SanDiskはNANDストレージ市場でシェアを拡大しています。その一部の理由は、日本の製造業者であるKioxiaとの合弁事業の設立です。この協力関係により、SanDiskは低コストなウエハーを入手し、競争力を維持しています。
SanDiskは2026会計年度第3四半期の財務業績を発表し、注目を集めました(3月末まで)。データセンターのストレージソリューションへの需要が特に強力であったため、売上高は251%増の590億ドルに達し、非GAAP希釈後EPSは23.41ドルに増加し、前年同期の希釈後EPSがマイナス0.30ドルだった。
CEOのDavid Goeckelerは、「NANDフラッシュメモリは、大規模なリアルタイム推論に必要な容量、パフォーマンス、効率を提供し、モデルがアクセス可能な状態を維持する経済的に実現可能な唯一のソリューションに徐々になっています。そして、市場は当社のテクノロジーの重要性を再認識しましたが、これは製品の差別化能力が最も高い段階で発生しました。」と述べています。
サンディスクは、GPUの速度とストレージ帯域幅のパフォーマンス差を埋めるために、新しいNANDであるHigh Bandwidth Flash(HBF)を設計しています。HBFは、データとモデルをHBMにより高速に読み込むことができます。サンディスクは、昨年この技術を発表し、今年の下半期からHBFストレージのサンプル提供を開始する予定です。
ウォール街は、サンディスクの調整後利益が2028会計年度まで急速に成長し、その後2029会計年度に急激に減少すると予想しています。しかし、コンセンサス予想では、この期間中に企業の利益が年平均25%のペースで成長することが示されています。したがって、現在の38倍の調整後P/E倍率での評価は依然として妥当だと言えます。私は、CJミューズがサンディスクを現在の価格でより優れた買い選択肢として見ていると考えており、この判断は理にかなっています。
ミクロン・テクノロジーは、世代を超えた富を創出する機会ですか?
ミクロン・テクノロジー株を購入する前に、The Motley Fool Stock Advisorのアナリストチームが現在投資家が購入すべき最も価値のあると考えている10銘柄を選出したことを考慮してみるのも良いでしょう。世代を超えた富は、一つの人気株に賭けることではなく、耐久性があり、十分に分散し、数十年にわたって複利成長を続ける投資ポートフォリオからより多く生まれます。もし本当に世代を超えた富を追求したいのであれば、私たちのアナリストが現在購入する価値があると考える10銘柄を見てみたいと思うでしょう。
歴史を振り返ると、Netflixは2004年12月17日にこのリストに加わりました。当時私たちの推奨に基づいて1,000ドルを投資していた場合、今日は490,864ドルになっていました。また、NVIDIAは2005年4月15日にこのリストに加わりました。当時1,000ドルを投資していた場合、今日は1,216,789ドルになっていました。これこそが、長期的なポテンシャルを持つわずか数社の勝者を選び、時間が複利の力を発揮するのを待つことです。
現時点で、Stock Advisorの総合平均リターン率は963%であり、S&P 500指数の対応期間の201%のリターンを大幅に凌いでいます。本当の世代を超えた富を構築し始めたい場合は、Stock Advisorが最新のトップ10株リストを発表した際に見逃さず、自分自身と家族に数十年にわたって恩恵をもたらすポートフォリオを構築する次のステップを踏むことを忘れないでください。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事