30年米国債利回りが再び5%を突破、「全てが安い」時代の終焉
原文タイトル:「30年米国債利回りが再び5%突破、『全てが安かった』時代の終焉」
原文著者:龍玥、ウォール街見聞
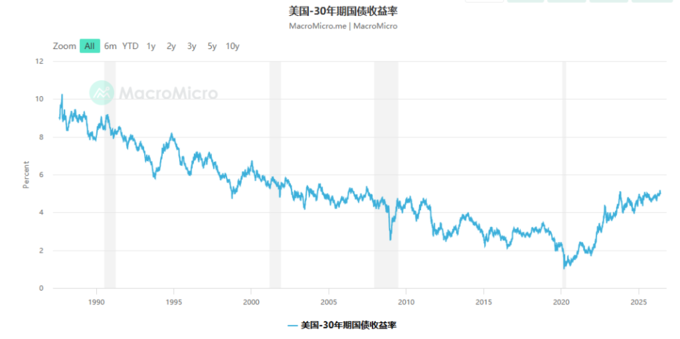
30年米国債利回りが再び5%を突破した。今回の市場の反応は2023年とは明らかに異なる——投資家は高金利が長期化する現実を真に受け入れ始めている。
分析によると、その背景にはより深い構造的変化がある。過去50年にわたって米国の低インフレ・低金利を支えてきた三本柱——安価な資本、安価な労働力、安価なエネルギー——が同時に崩壊しつつある。そしてAIの行方が、今後のインフレ動向を左右する最大の未知数となる。
30年米国債利回りは最近、再び5%を突破した。英フィナンシャル・タイムズのコラムニスト、ラナ・フォルーハー氏は、2023年に一時的に5%を超えた後すぐに低下したのとは異なり、今回は市場の反応が明らかに異なると指摘する。投資家はついに、米国が低金利時代に別れを告げ、より持続的で多様なインフレ圧力の新たな段階に入ったという現実を真に受け入れ始めたようだ。
記事は、アポロのチーフエコノミスト、トルステン・スロック氏が最近顧客に送ったレポートを引用し、「投資家は短期・中期・長期にわたる持続的な高金利環境に備えるべきだ」と述べている。
この背景には、より大きな構造的なストーリーがある。過去50年にわたって米国の経済成長を牽引してきた三つの安価な要素——安価な資本、安価な労働力、安価なエネルギー——が同時に逆転しつつあるのだ。
半世紀にわたる「安価な恩恵」はどのようにしてもたらされたのか?
30年米国債利回りは1980年代初頭の十数パーセントから、パンデミック時の約1%まで低下した。この約半世紀にわたる下降トレンドは偶然ではない。
その背後には、完全なマクロ経済のロジックが存在する。
安価な資本:数十年にわたるグローバル化と製造技術の進歩が商品価格を押し下げた。石油輸出国は大量のペトロダラーを米国に還流させ、潤沢な安価な資金を提供した。年金の民営化改革は、様々な金融商品に対する膨大な需要を生み出した。世界中の投資家が米国債を争って購入した。なぜなら、米国ほど安全な国はないからだ。
安価な労働力:産業のアウトソーシング、労働組合の衰退、自動化の波、そして「株主第一主義」の企業文化(エンジニアリング重視、従業員への投資軽視)が、特に非大卒労働者の賃金を押し下げ、企業の利益率を持続的に支えた。
安価なエネルギー:石油マネー体制はある程度インフレを抑制し、世界のエネルギー取引がドルで決済されることで、ドルの国際的な地位も強化されました。
これら三本の柱が、アメリカの半世紀にわたる低インフレ・低金利の繁栄を支えてきました。
三本の柱、同時に揺らぎ始める
Rana Foroohar氏は記事の中で、上記の各支えとなる要素が現在変化していると指摘しています。
資本面:米国債の入札のたびに、国際的な買い手は増えるどころか減っています。脱グローバル化とサプライチェーンの国内回帰は、短期的に商品やサービスの価格を押し上げるでしょう。同時に、石油マネー体制の基盤も侵食されつつあります。
エネルギー面:中東情勢の緊張が続き、アジアのエネルギー輸入国に最も直接的な打撃を与えています。しかし、長期的に見れば、これはむしろアジアの大国がクリーンエネルギー分野での布陣を加速させる可能性があります——一方でアメリカは気候変動へのコミットメントから撤退しつつあります。これは、長期資本の流れがアメリカからアジアの大国へとシフトする可能性を示唆しています。
労働力面:近年、労働力不足、大規模ストライキ(自動車産業での成功した権利主張を含む)、移民制限の強化、そして一部の分野(特にホワイトカラー業界)での組合員増加が、賃金上昇を促進しています。しかし、この傾向は二つの要因によって部分的に相殺されています。一つは企業の医療保険コストの上昇で、企業は賃金を抑えることで対処しようとすること、もう一つは人工知能の影響です。
もう一つの緩やかな変数:債務、地政学、そしてポピュリズム
上記の顕在的な要因に加えて、いくつかの「緩やかな変数」があります:増大する政府債務、地政学的摩擦の激化、そしてポピュリズムの蔓延です。
これらのリスクがもたらす共通の効果は、貸し手がより高いリスクプレミアムを要求して初めて資金を貸し出すようになることです——特に数年単位で貸し出す場合には顕著です。
これにより、長期金利、すなわち30年物米国債利回りが直接押し上げられています。
AI:救世主か、新たなインフレ源か?
すべての変数の中で、人工知能の行方は最も判断が難しいものの、その影響は最も深遠かもしれません。
Rana Foroohar氏は、二つの全く異なるシナリオを提示しています:
楽観的シナリオ:AIの生産性向上効果が様々な業界や個人に広く浸透し、新たな雇用と収入源を生み出します。イェール大学予算ラボのモデルによれば、このシナリオではアメリカの国家債務が大幅に減少し、インフレも沈静化します。
悲観的シナリオ:AIは単なる企業の人員削減、コスト圧縮、利益拡大の手段に過ぎず、AIインフラ構築そのもの(大量のチップ、土地、水、電力の消費)が新たなインフレ圧力を生み出し、正味の効果はコストを押し下げるどころか押し上げることになる。政府は代替された労働者を救済せざるを得なくなり、債務はむしろ増加する。
現在、AI大手企業は不動産、チップ、水資源、電力を大量に消費しており、これら資源の経済全体における価格をすでに押し上げている。最終的な結果がどうなるかは、数年経たなければ明らかにならないだろう。
投資家が直面する真の課題
この記事の結論は直接的かつ冷静だ:大多数の市場参加者は、そのキャリアの全期間を「安価な時代」に過ごしてきた。彼らの直感、モデル、期待はすべて、低金利環境で調整されている。
そして今、その環境が変わりつつある。
「期待の慣性」は強力な力である——2023年に30年米国債利回りが5%を突破した後、多くの人は一時的な異常であり、すぐに低下すると考えた。しかし今回は、市場の反応がすでに異なっている。
調整とは、古い期待を放棄することを意味する。低金利に慣れた投資家にとって、これは容易なことではない。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事