ロードショーのデータを踏まえ、ウォール街は今SpaceXをどう見ているのか。

1株135ドル、5億5560万株、1兆7700億ドル。
SpaceXはIPO価格をここに設定した。SpaceXが6月3日にSECに提出したS-1/Aと6月4日に提出したFWPロードショー資料によると、同社は5億5560万株のクラスA普通株を発行する予定で、発行価格は1株あたり135ドル。株式はNasdaqおよびNasdaq Texasに上場予定で、ティッカーコードはSPCX。引受割引と発行費用を差し引いた後、同社は約744億ドルの純調達を見込んでおり、引受業者が追加購入権を全額行使した場合、純調達額は約857億ドルとなる。
ロードショーが市場に投げかけた本当の問いは「ロケット会社の価値はいくらか」ではない。SpaceXは資料の中で繰り返し別の話をしている。宇宙輸送、衛星接続、AI計算能力が、同じバランスシートに組み込まれようとしているのだ。
同じFWPロードショー資料によると、SpaceXは宇宙、接続、AIの3層にわたるハードウェア・ソフトウェアインフラを同時に構築している唯一の企業だと主張している。宇宙事業は軌道投入コストの低減を担当し、Starlinkは地上、海上、空中、モバイルネットワーク外への接続を拡大し、AI事業はxAI、Grok、X、Colossus計算クラスターを同じストーリーに組み込んでいる。
SpaceX ロードショー資料
提示されたデータは十分に大きい。ロードショー資料によると、SpaceXは2023年以来、全世界の軌道投入質量の80%以上を担い、累計約650回の打ち上げを実施、9600基以上のStarlink衛星を運用し、Starlinkユーザー数は約1030万人、164の国と地域をカバーしている。GrokとXの月間アクティブユーザー数は約5億5000万人、Xの1日あたりの投稿数は約3億5000万件、AI計算インフラの名目消費電力は1GWを超える。
これこそが、今ウォール街で最も意見が分かれている点だ。
SpaceXは自らをインフラを販売していると主張する。懐疑派は、インフラ、AI、そしてマスク個人のプレミアムをまとめて売り込んでいると言う。
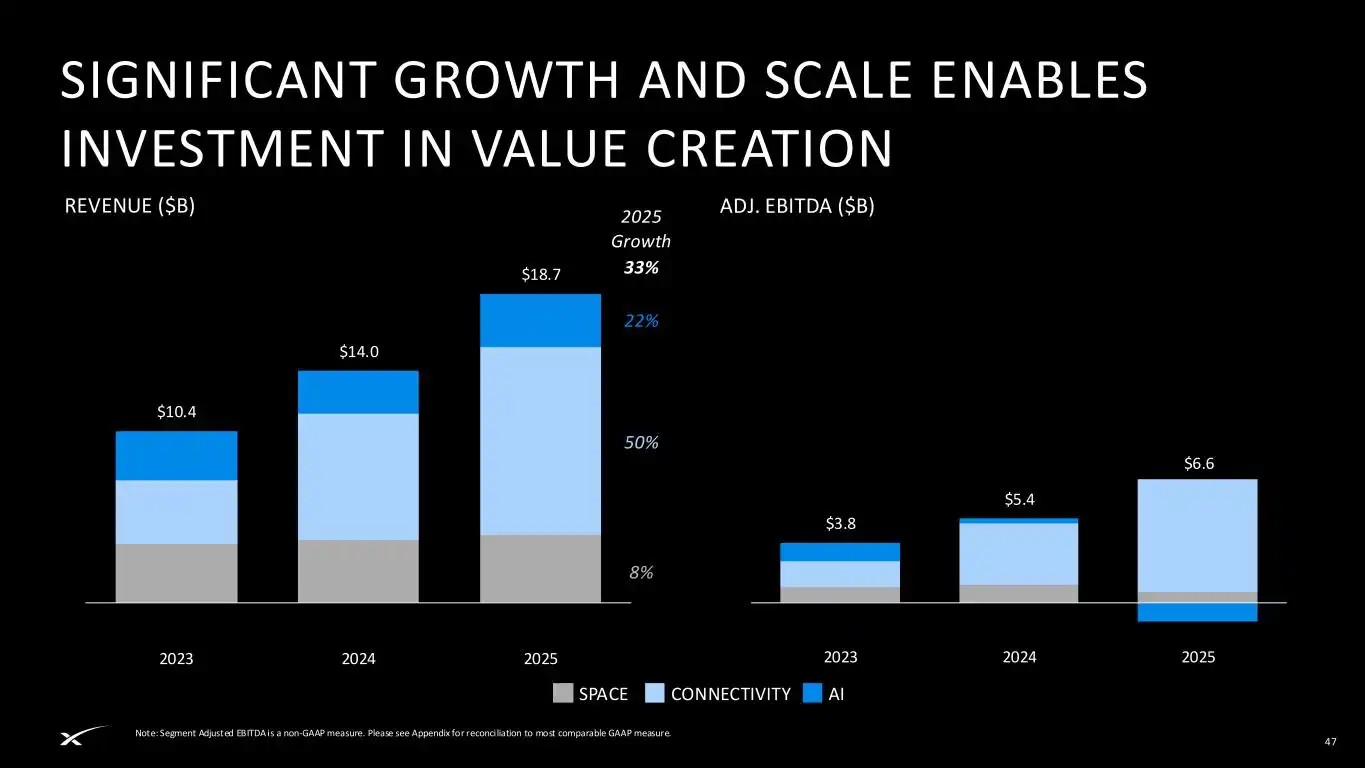
まず、ロードショーの中で最も堅実な部分を見てみよう。Connectivityは現在、最も「上場企業の事業」に近い部分だ。ロードショー資料によると、Connectivityの2025年の収益は114億ドル、調整後EBITDAは72億ドルで、2024年の収益76億ドル、調整後EBITDA38億ドルを上回る。Space部門の2025年の収益は41億ドル、調整後EBITDAは7億ドル。AI部門の2025年の収益は32億ドル、調整後EBITDAは12億ドルの赤字となっている。
これら3つの収支を合わせると、非常にアンバランスなSpaceXの姿が見えてくる。Starlinkは収益を上げ、ロケットは展開能力を提供し、AIは資金を消費しつつ評価額の柔軟性に貢献している。
ロードショー資料によると、SpaceXの2025年の総収益は187億ドル、調整後EBITDAは66億ドルだが、GAAPベースの純損失は49億ドルに上る。設備投資は2023年の44億ドルから2024年には112億ドル、さらに2025年には207億ドルへと増加している。2026年第1四半期においても、同社は43億ドルのGAAPベース純損失を計上している。
株式市場の言葉に置き換えれば、これは成熟した利益株ではない。これは、将来のインフラ支配権を公開市場に前もって売り渡す株である。
ウォール街の最初の反応は、ストーリーが変わったことを認めるものだった。
ファンドマネージャー、マイク・アルベスの記事によれば、投資家は1.75兆ドルから2兆ドルというトップラインの評価額だけを見るべきではなく、本当の問題はSpaceXが次世代経済のインフラ層を構築しているかどうかだと述べている。コロラド大学ボルダー校の金融学准教授、ショーン・デイビスも、SpaceXを航空宇宙、通信インフラ、防衛技術、AIのハイブリッドと表現している。ジョージ・ワシントン大学宇宙政策研究所の所長、スコット・ペースの判断はロードショーのトーンに近く、成長の原動力は通信、データ、AIが新たな方法で宇宙を通じて結合することにあると見ている。
これが強気派の核となるロジックだ。ボーイングやAT&T、あるいは従来の宇宙企業にSpaceXを当てはめてはいけない。同社は、複製が困難なインフラへの入り口を売っているのだ。
ロイターは、少なくとも1人のSpaceXの大口機関投資家が、非公開の場でSpaceXをボーイングやAT&Tと比較するのではなく、Palantir、GE Vernova、VertivといったAIインフラによって再評価された企業と見なしていると報じている。PitchBookのアナリスト、フランコ・グランダは同じ記事で、投資家が今日支払っているのはプラットフォームプレミアムであり、賭けているのは明日のインフラ独占経済であると率直に述べている。
しかし、この計算式にも厄介な点がある。1.75兆ドルの評価額で計算すると、SpaceXは2025年の収益予想の約110倍に相当し、Palantirでさえ一部の指標ではより割安に見える。S&PキャピタルIQのデータに基づくと、1.75兆ドルから2兆ドルの時価総額と2026年3月31日までの過去12ヶ月間の収益で計算した場合、SpaceXの株価収益倍率(PSR)は約90倍から103倍となり、マグニフィセント・セブン(主要7銘柄)のすべてを上回り、当時のテスラの約16倍というPSRを明らかに上回っている。
強気派がこの価格を受け入れられるのは、SpaceXをロケット企業とは見なしていないからだ。弱気派がこの価格を受け入れられないのも、SpaceXがもはや単なるロケット企業ではないからだ。
評価の乖離はここから明確になり始める。
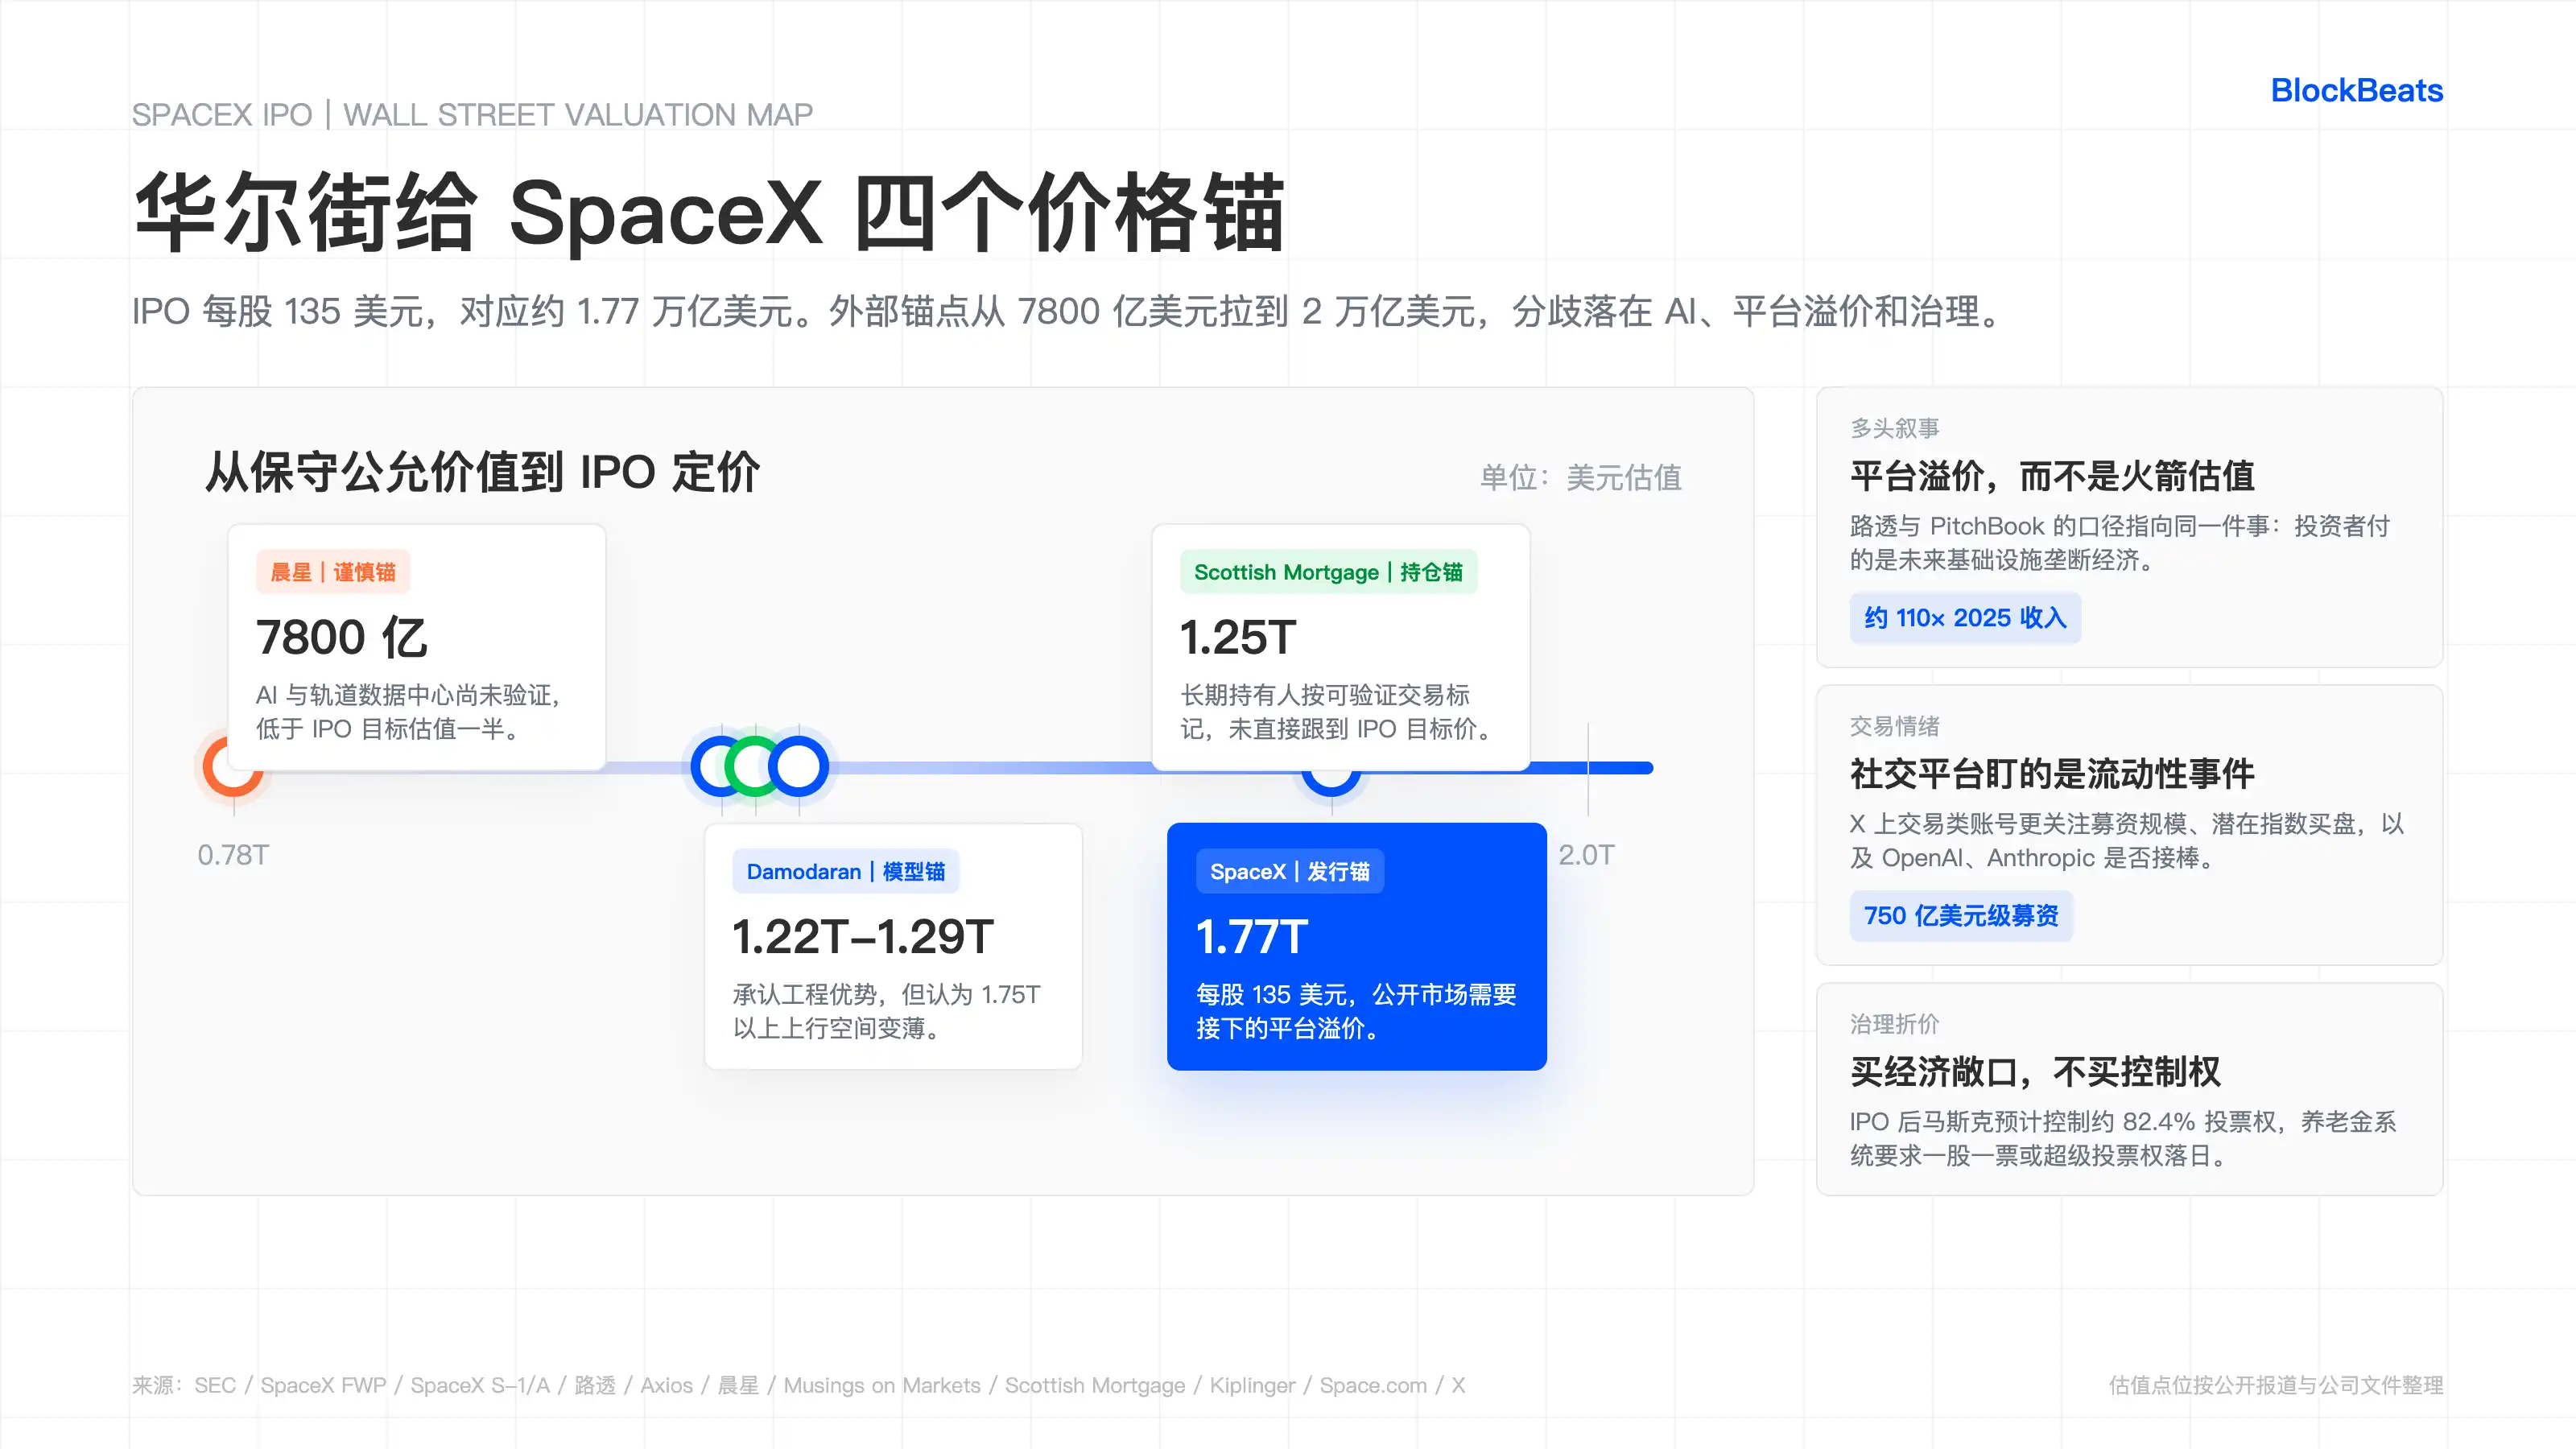
第一のラインは7800億ドル。モーニングスターのアナリスト、ニコラス・オーエンス氏がSpaceXを初めてカバーした際に提示した公正価値の推定値は7800億ドルで、IPO目標評価額の半分にも満たない。オーエンス氏の懸念はAI事業に集中しており、Grokは現時点で主要なAIラボではなく、軌道データセンターなどの技術は未検証であり、IPO後に投資家はより安全な買い場を得られる可能性があると見ている。
第二のラインは1.22兆ドルから1.29兆ドル。ニューヨーク大学スターン・ビジネススクールの教授、アスワス・ダモダラン氏の評価モデルは、当時の限られた財務データに基づき、基準評価額を1.22兆ドルとし、1万回のシミュレーション後の中央値は1.29兆ドルだった。同氏はSpaceXがエンジニアリングの奇跡であり、巨大な競争優位性を持つことを認めつつも、1.75兆ドルや2兆ドルでの価格設定では買い手にほとんど上昇余地が残されていないと明確に指摘している。
第三のラインは1.25兆ドル。ベイリー・ギフォードが運用するスコティッシュ・モーゲージは、2026年3月31日時点でSpaceXを1.25兆ドルの評価額で保有しており、この評価はメディアの噂ではなく検証可能な取引に基づくと強調している。この数字は興味深い。スコティッシュ・モーゲージは長期保有者であり、SpaceXに弱気なわけではないが、1.75兆ドルに直接追随しているわけでもない。
さらに上には、SpaceX自身が公開市場に提示した1.77兆ドルがある。
これら4つの数字を並べて初めて、現在のウォール街におけるSpaceXの実像が見えてくる。
単に「買い」と「売り」が叫ばれているわけではない。むしろ、それは価格帯のようなものだ。7800億ドルはファンダメンタル派が提示する保守的なアンカー、1.22兆ドルから1.29兆ドルはダモダラン氏がストーリーとキャッシュフローを折衷した結果、1.25兆ドルは既存機関の保有評価額、1.77兆ドルはSpaceXが公開市場に引き継がせる準備をしている価格である。
ソーシャルプラットフォーム上の取引感情はさらに直接的だ。X上のTicker Wire、Surmount、VirtualBaconなどの取引系アカウントが議論の焦点としているのは、キャッシュフロー割引ではなく、750億ドルの資金調達、1.75兆ドルの評価額、潜在的なインデックス買い需要、SpaceXに続くOpenAIやAnthropicのIPOの取引リズムだ。彼らはSpaceXを流動性イベントとして捉えており、Excelでじっくり分解する必要のある企業とは見なしていない。
これはスコット・サックノフ氏の警告でもある。SPADE Defense Indexのマネージャーであるスコット・サックノフ氏は、SpaceXのIPOがすでに一般投資家の熱意を非合理な熱狂に近い水準に押し上げており、公開取引されている宇宙関連株の株価は年内に60%から100%上昇したと指摘する。1.75兆ドルの評価額において、実際に利益を上げられるのは、買って長期保有する投資家ではなく、むしろトレーダーである可能性が高い。
トレーダーは需給を見ており、長期投資家はバリュエーションの実現経路を見ている。
この経路には3つのチェックポイントがある。
最初のチェックポイントはStarlinkだ。ユーザー成長、ARPU、モバイル接続、企業・政府顧客をキャッシュフローに転換し続けなければならない。SpaceXのロードショーでは、Connectivityを1.6兆ドルの潜在市場に位置付け、そのうちStarlink Broadbandが8700億ドル、Starlink Mobileが7400億ドルに対応する。この市場は小さくないが、公開市場はまずTAMではなく収益の質に注目するだろう。
2つ目のチェックポイントはAIだ。SpaceXのロードショーでは、AIの長期的な機会を26.5兆ドルとし、2028年からAIコンピューティング衛星の展開を開始する計画を示している。ロイターのBreakingviewsは4月24日、この市場に関する声明を「惑星規模の馬鹿げた話」と評した。その理由は単純で、28.5兆ドルの総潜在市場は世界のGDPの5分の1を超えるからだ。これはAIに価値がないと言っているのではなく、SpaceXがバリュエーションの弾力性を最も検証が難しい部分に賭けているということだ。
3つ目のチェックポイントはガバナンスディスカウントだ。SpaceXのS-1/Aによると、今回の募集完了後の株式構成において、マスク氏は普通株式の議決権の約82.4%を支配することになる。クラスB普通株式は1株あたり10票、クラスAは1株あたり1票である。ニューヨーク市会計監査官、ニューヨーク州会計監査官、CalPERSのCEOは5月13日、SpaceX宛ての公開書簡で、三者が代表する運用資産総額は1兆ドルを超えると述べ、SpaceXに対し1株1票制の採用、またはスーパー議決権に7年を超えないサンセット条項を設定するよう要求した。
Kiplingerのマイク・アルベス氏は、この件について強気派の解釈を示した。彼は、通常の企業であればこのような支配権は取引の拒否要因になり得るが、SpaceXの市場では「エクスポージャーを得ること」がガバナンスよりも重要と見なされる可能性があると考える。ここでの含意は、投資家が購入しているのはガバナンス権ではなく、マスク氏が引き続き舵を取るオプションであるということだ。
このロードショーは、SpaceXをロケット会社からインフラ複合体へと書き換えた。ウォール街が今すべきことは、この複合体のうち、どれだけが実際のキャッシュフローで、どれだけが将来の技術ロードマップで、どれだけがマスクプレミアムなのかを判断することだ。
ロードショーだけを見れば、SpaceXはすでに非常に完成されたストーリーを語っている。ロケットでコストを削減し、Starlinkでユーザーをつなぎ、AIで計算需要を取り込み、軌道計算で天井をさらに引き上げる。
ウォール街の反応を見終えた後も、別のストーリーが完璧に存在する。
Morningstarはさらなる低価格を待ち、Damodaranは大きな調整を待ち、Scottish Mortgageは保有ポジションをIPO目標価格に設定せず、PitchBookや一部の機関投資家はプラットフォームプレミアムの正当性を主張し、トレーディングアカウントは潜在的な指数買いと短期流動性を注視し、年金システムは支配権を注視している。
SpaceXのロケットに議論の余地はない。議論の焦点は、投資家がロケットの背後にある空全体にいくら支払う用意があるかだ。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事