図解SpaceXの兆円規模IPO価格設定:ウォール街を迂回した強制的な「一本値」、135ドルの根拠とは?

6月2日、SpaceXはSECに修正S-1を提出し、IPO価格の詳細を公表した:1株135ドル、5億5560万株のA種普通株を発行し、評価額は約1.77兆ドル、調達額は750億ドル。6月12日にナスダックに上場、コードはSPCX。これは史上最大のテクノロジーIPOであり、2019年のサウジアラムコのIPO調達記録の2.5倍以上となる。
しかし、価格公表と同じ日に、Morningstarの初回調査カバレッジは全く異なる見解を示した。アナリストのNicolas OwensがDCFモデルで試算したところ、SpaceXの実際の公正価値は約7800億ドルで、IPO評価額の半分にも満たない。
二つの見解の間には9900億ドルの差がある。この差がどのように算出されるかによって、今回のIPOが史上最大のテクノロジー企業上場となるか、価格設定が過熱した賭けとなるかが決まる。
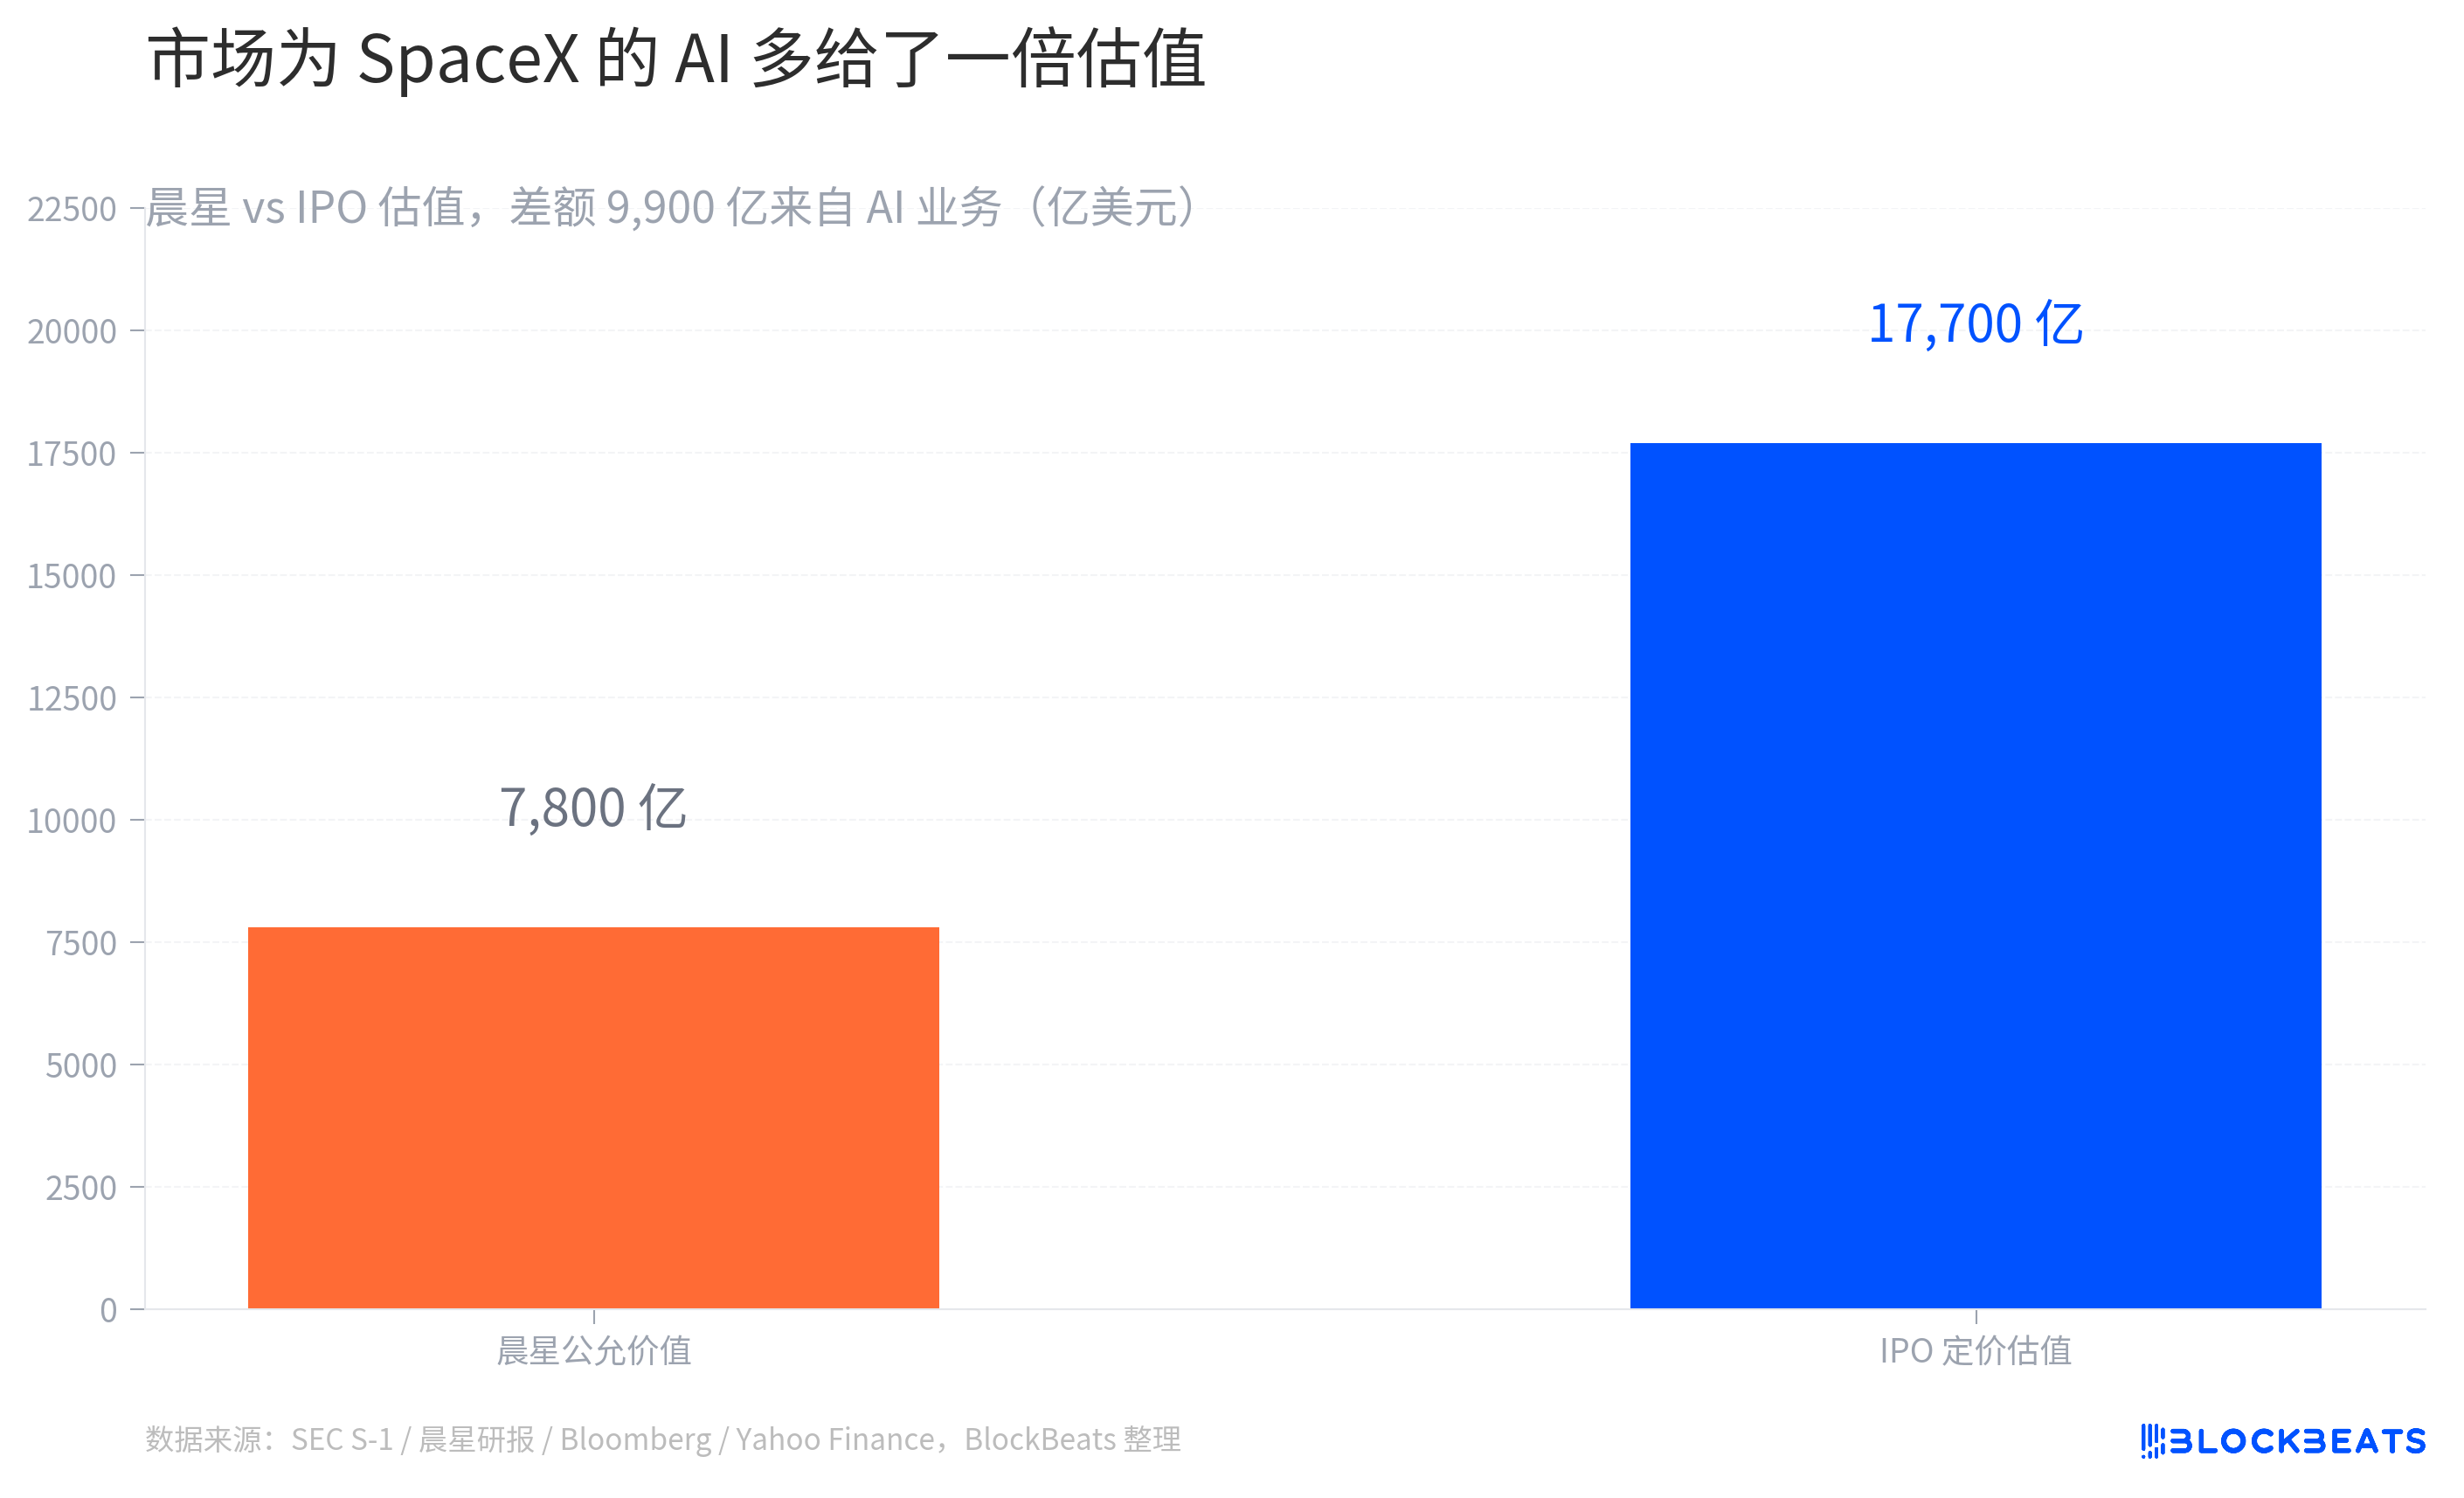
Morningstarの調査レポートによると、7800億という数字は一律の割引ではなく、二つの部分に分けて算出されている。中核事業(ロケット打ち上げとStarlink衛星インターネット)のDCF評価額は6110億ドル。AI事業(xAIの計算能力とSpaceX自身の軌道データセンター計画)は確率加重シナリオで1700億ドルと評価。この二つを合計して7800億ドルとなる。
差はすべてAI事業の評価倍率に現れている。IPO価格は会社全体を1.77兆ドルと評価し、中核事業の6110億ドルを差し引くと、市場はAI事業に1.16兆ドルを与えており、これはMorningstarの6.8倍にあたる。9900億ドルの差額は、本質的に市場がSpaceXのAIストーリーに追加で支払う意思がある金額である。
Morningstarが割引を示す理由は二つ、具体的である。第一に、AI事業の将来の実現可能性と経済性がまだ検証されていない。xAIは5月に9650億ドルの評価額で資金調達を完了したばかりだが、目論見書では2025年の営業損失が64億ドル、収益が32億ドルと開示されており、軌道データセンターは2028年に配備開始予定である。キャッシュフローを生み出していない事業を兆ドル規模で評価することは、IPO評価額とDCF評価額の最大の相違点である。第二に、ガバナンスリスクとして、マスク氏の85.1%の議決権とxAI買収条項が、Morningstarによって重大な不確実性として個別にマークされている。
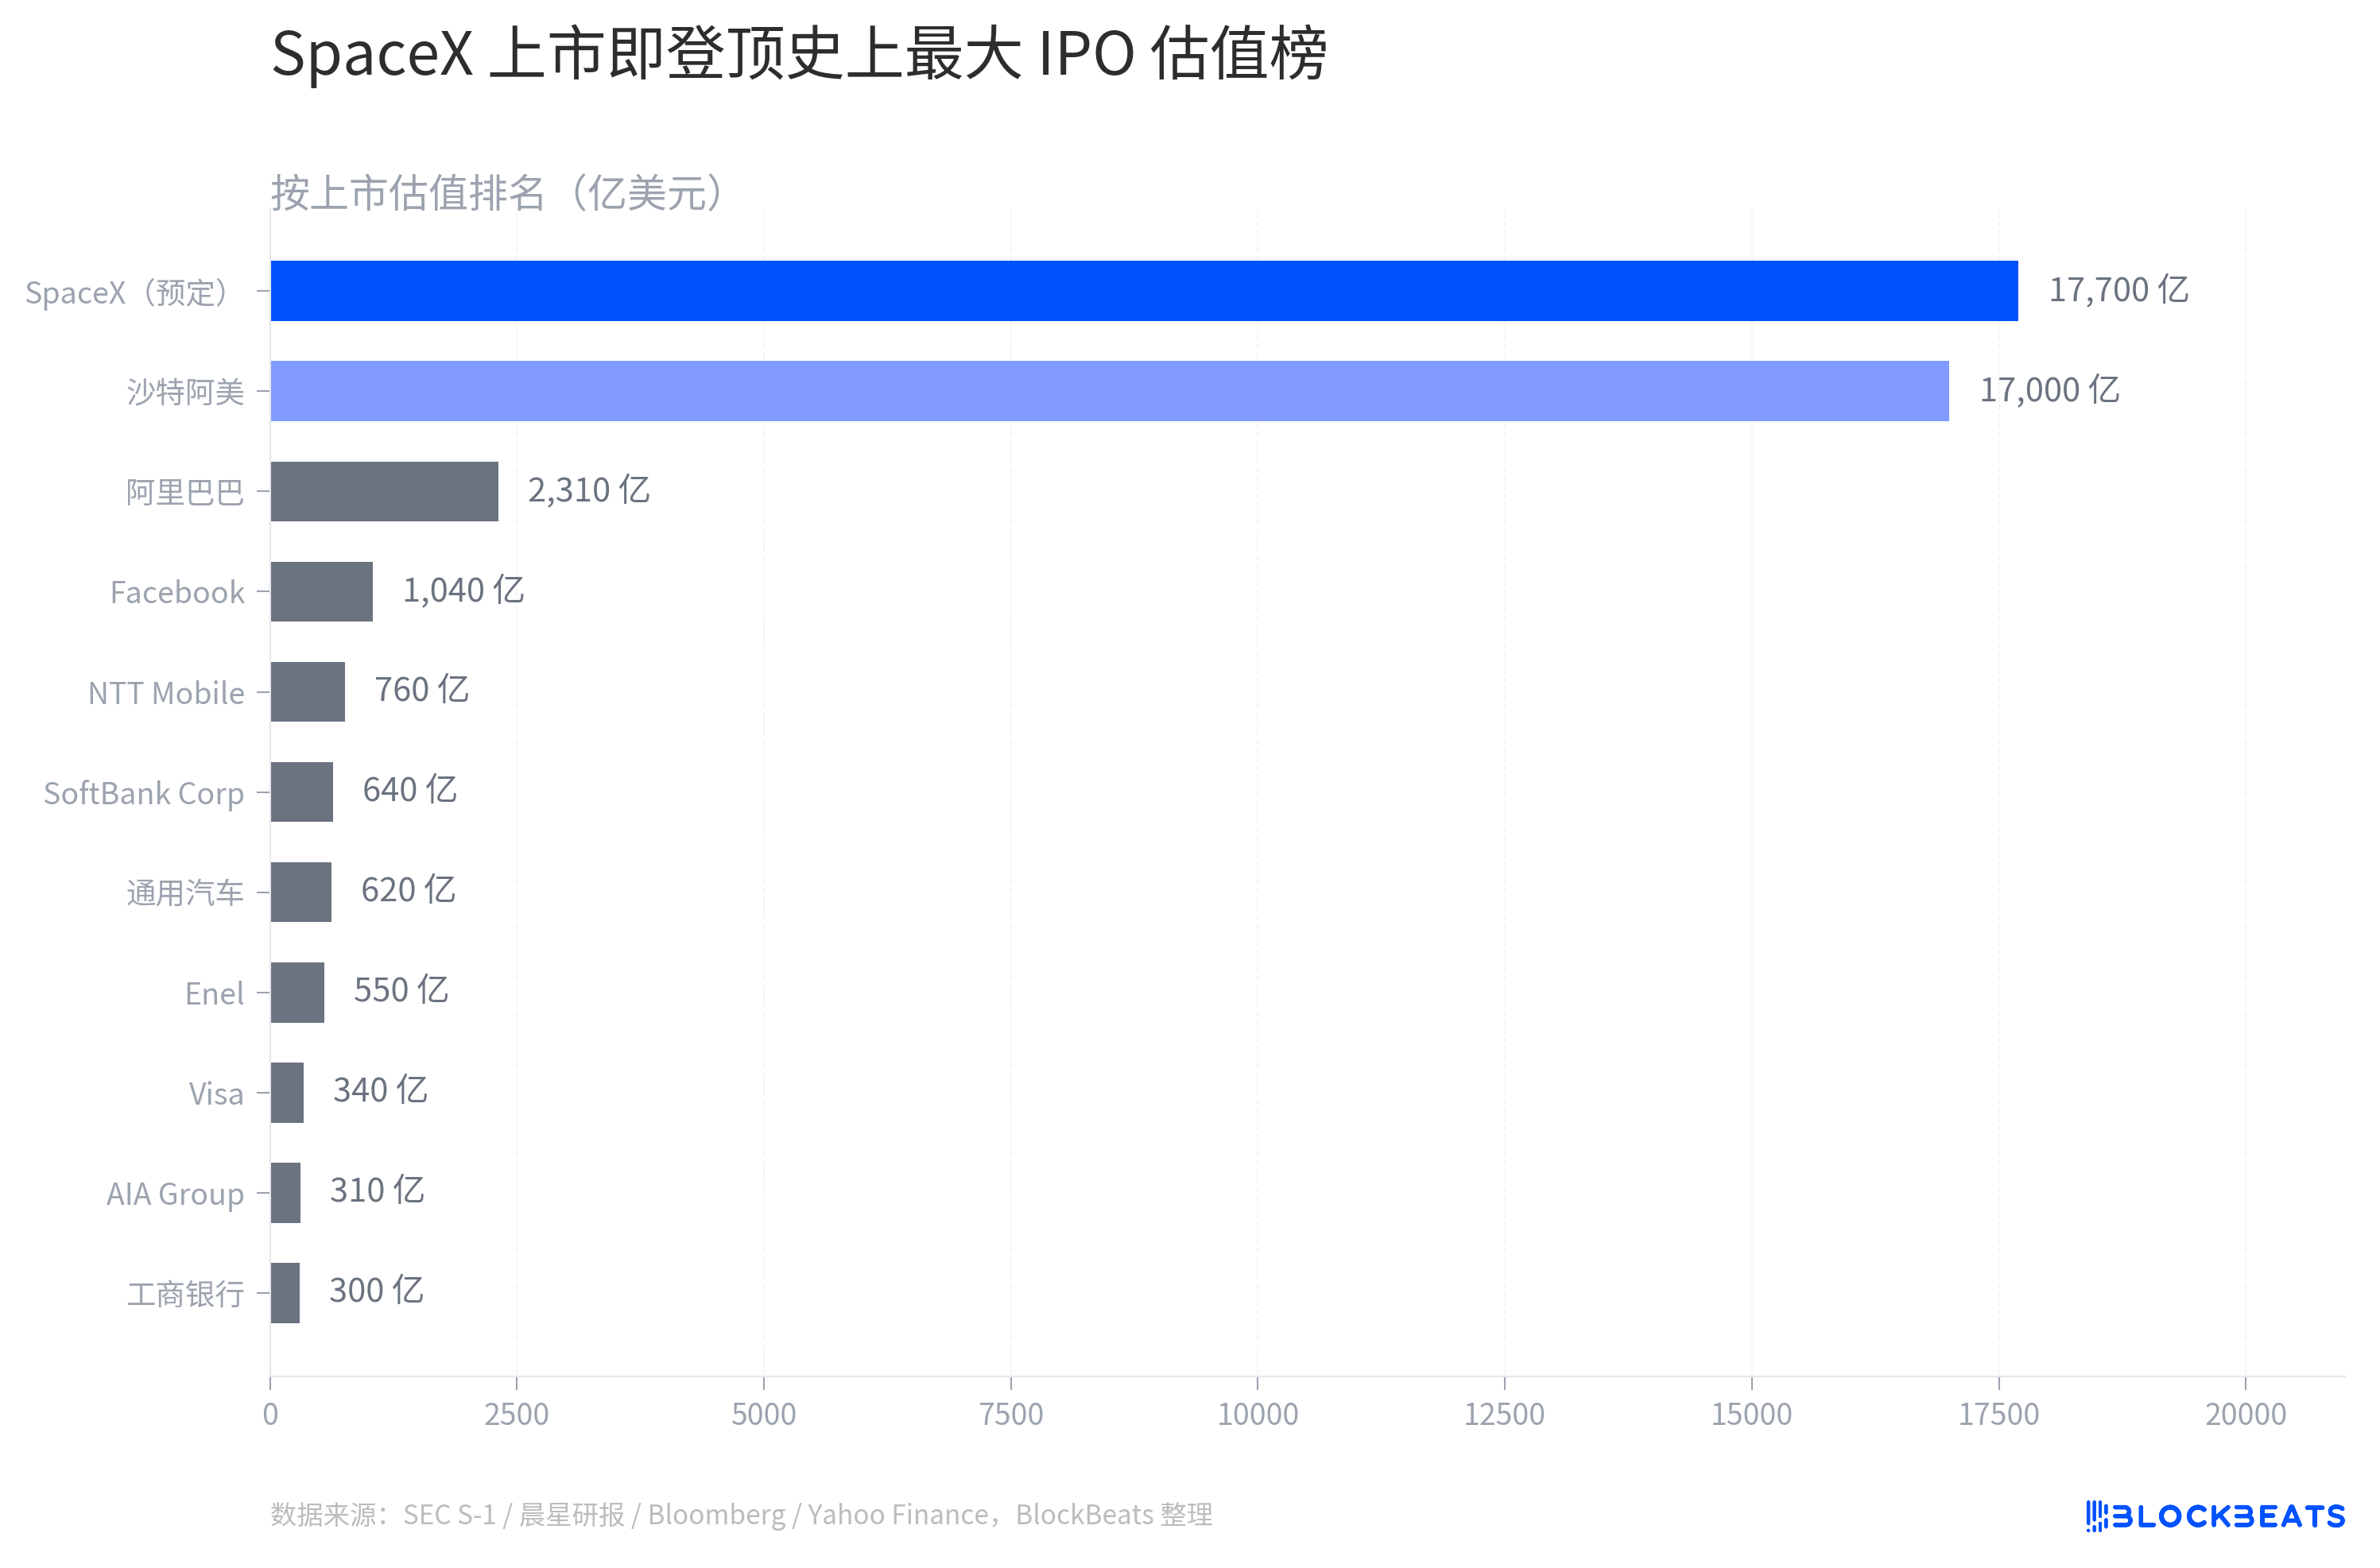
SpaceXを史上最大のIPOランキングに入れると、より直感的に理解できる。SpaceX以前、世界最大の評価額のIPOはサウジアラムコで、2019年上場時の評価額は1.7兆ドルであり、今もこのランキングのトップである。
SpaceXは1.77兆ドルで、サウジアラムコより700億ドル高い。しかし、両社の比較可能性は極めて低い。サウジアラムコは世界最大の原油埋蔵量を保有し、2019年のIPO時点ですでに安定した収益を上げる資源型の巨大企業だった。一方、SpaceXはまだ資金を消費しており、2025年の連結決算では営業損失が26億ドルに上る。
より比較に値するのは、ランキング2位のアリババだ。アリババは2014年に上場した際の評価額が2310億ドルで、SpaceXの1.77兆ドルの13%に過ぎない。過去20年間、サウジアラムコを除けば、SpaceXに匹敵する規模のIPOは存在しない。SpaceXは上場と同時に、Apple、NVIDIA、Microsoftといった時価総額1兆ドルクラブの企業の領域に入る。これらの企業は、公開市場での運営に数十年を費やしてこの地位にたどり着いた。
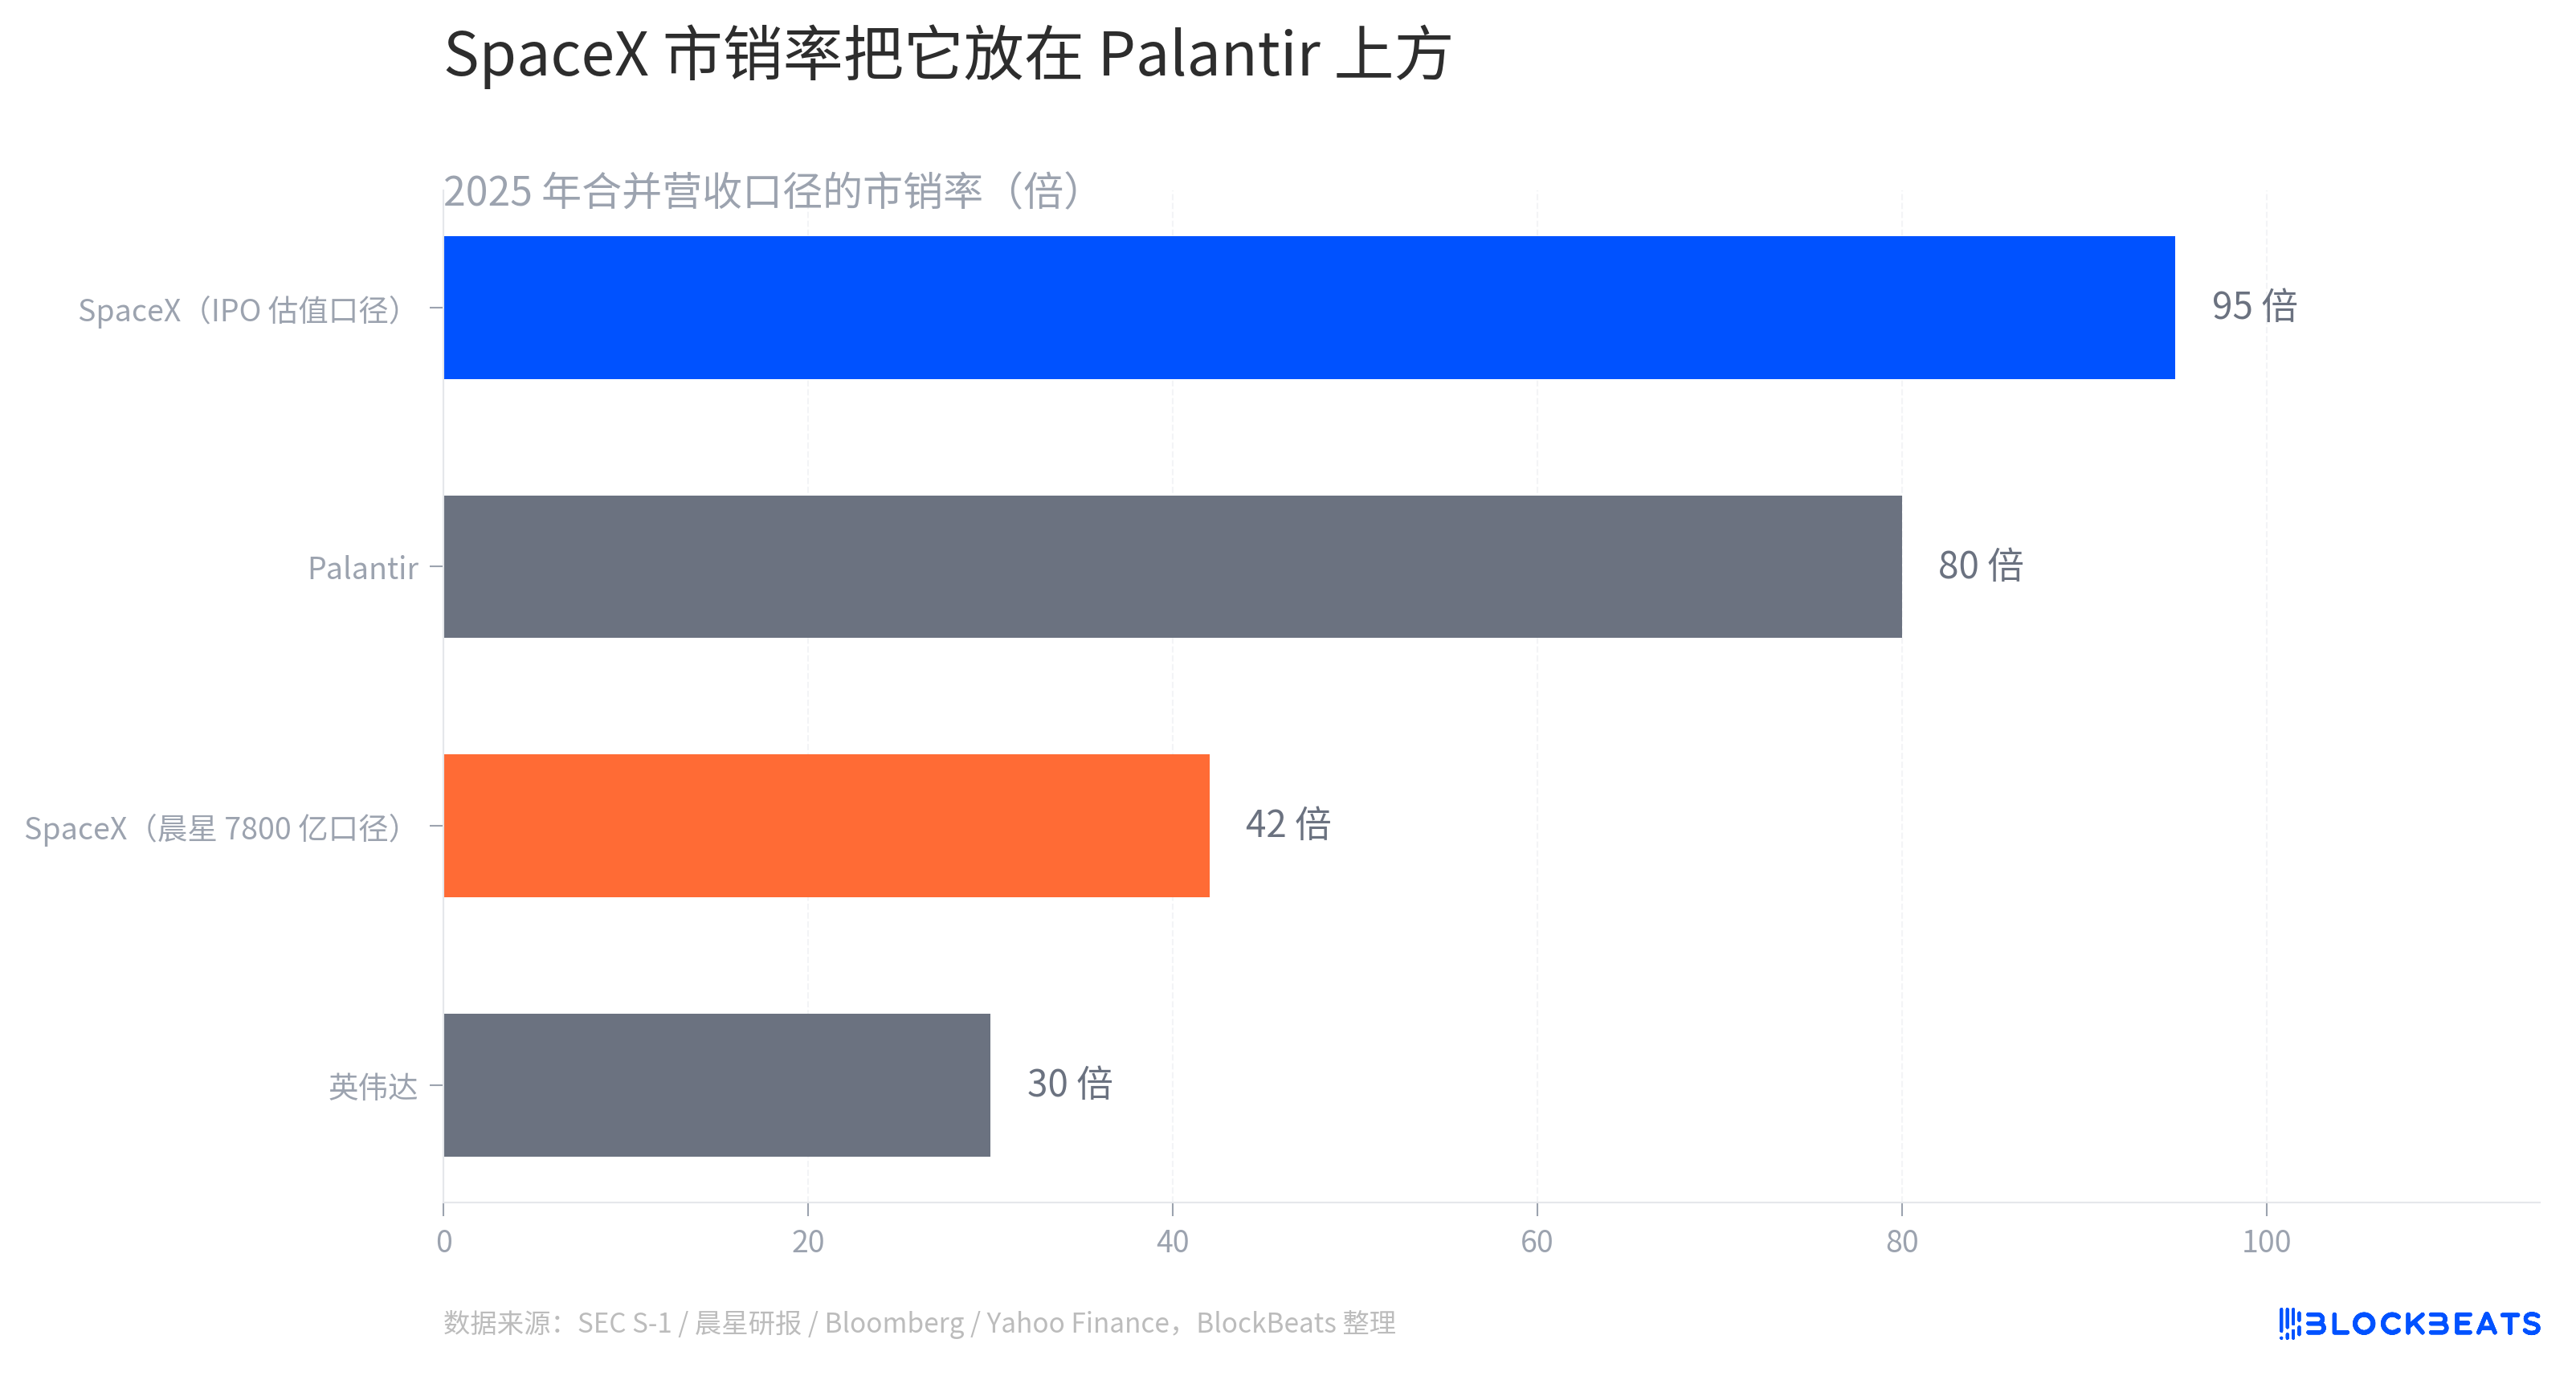
株価収益率(時価総額と売上高の比率)で計算すると、評価の論争がより明確になる。SpaceXの1.77兆ドルの評価額を2025年の連結売上高187億ドルで割ると、株価収益率は約95倍となる。
NVIDIAはAIブームの最盛期で株価収益率が約30倍だった。Palantirは「AIコンセプト株の極端なサンプル」として約80倍だ。SpaceXの上場価格設定は、NVIDIAの株価収益率を3倍以上に引き上げ、Palantirよりもさらに高い水準となっている。
Morningstarの7800億ドルの基準で計算しても、SpaceXの株価収益率は42倍で、依然としてNVIDIAを上回る。最も保守的な評価額を採用しても、SpaceXは依然として高価な価格設定となっている。1.77兆ドルと7800億ドルの間には、「合理的」な範囲は存在せず、「高価」と「非常に高価」の違いしかない。
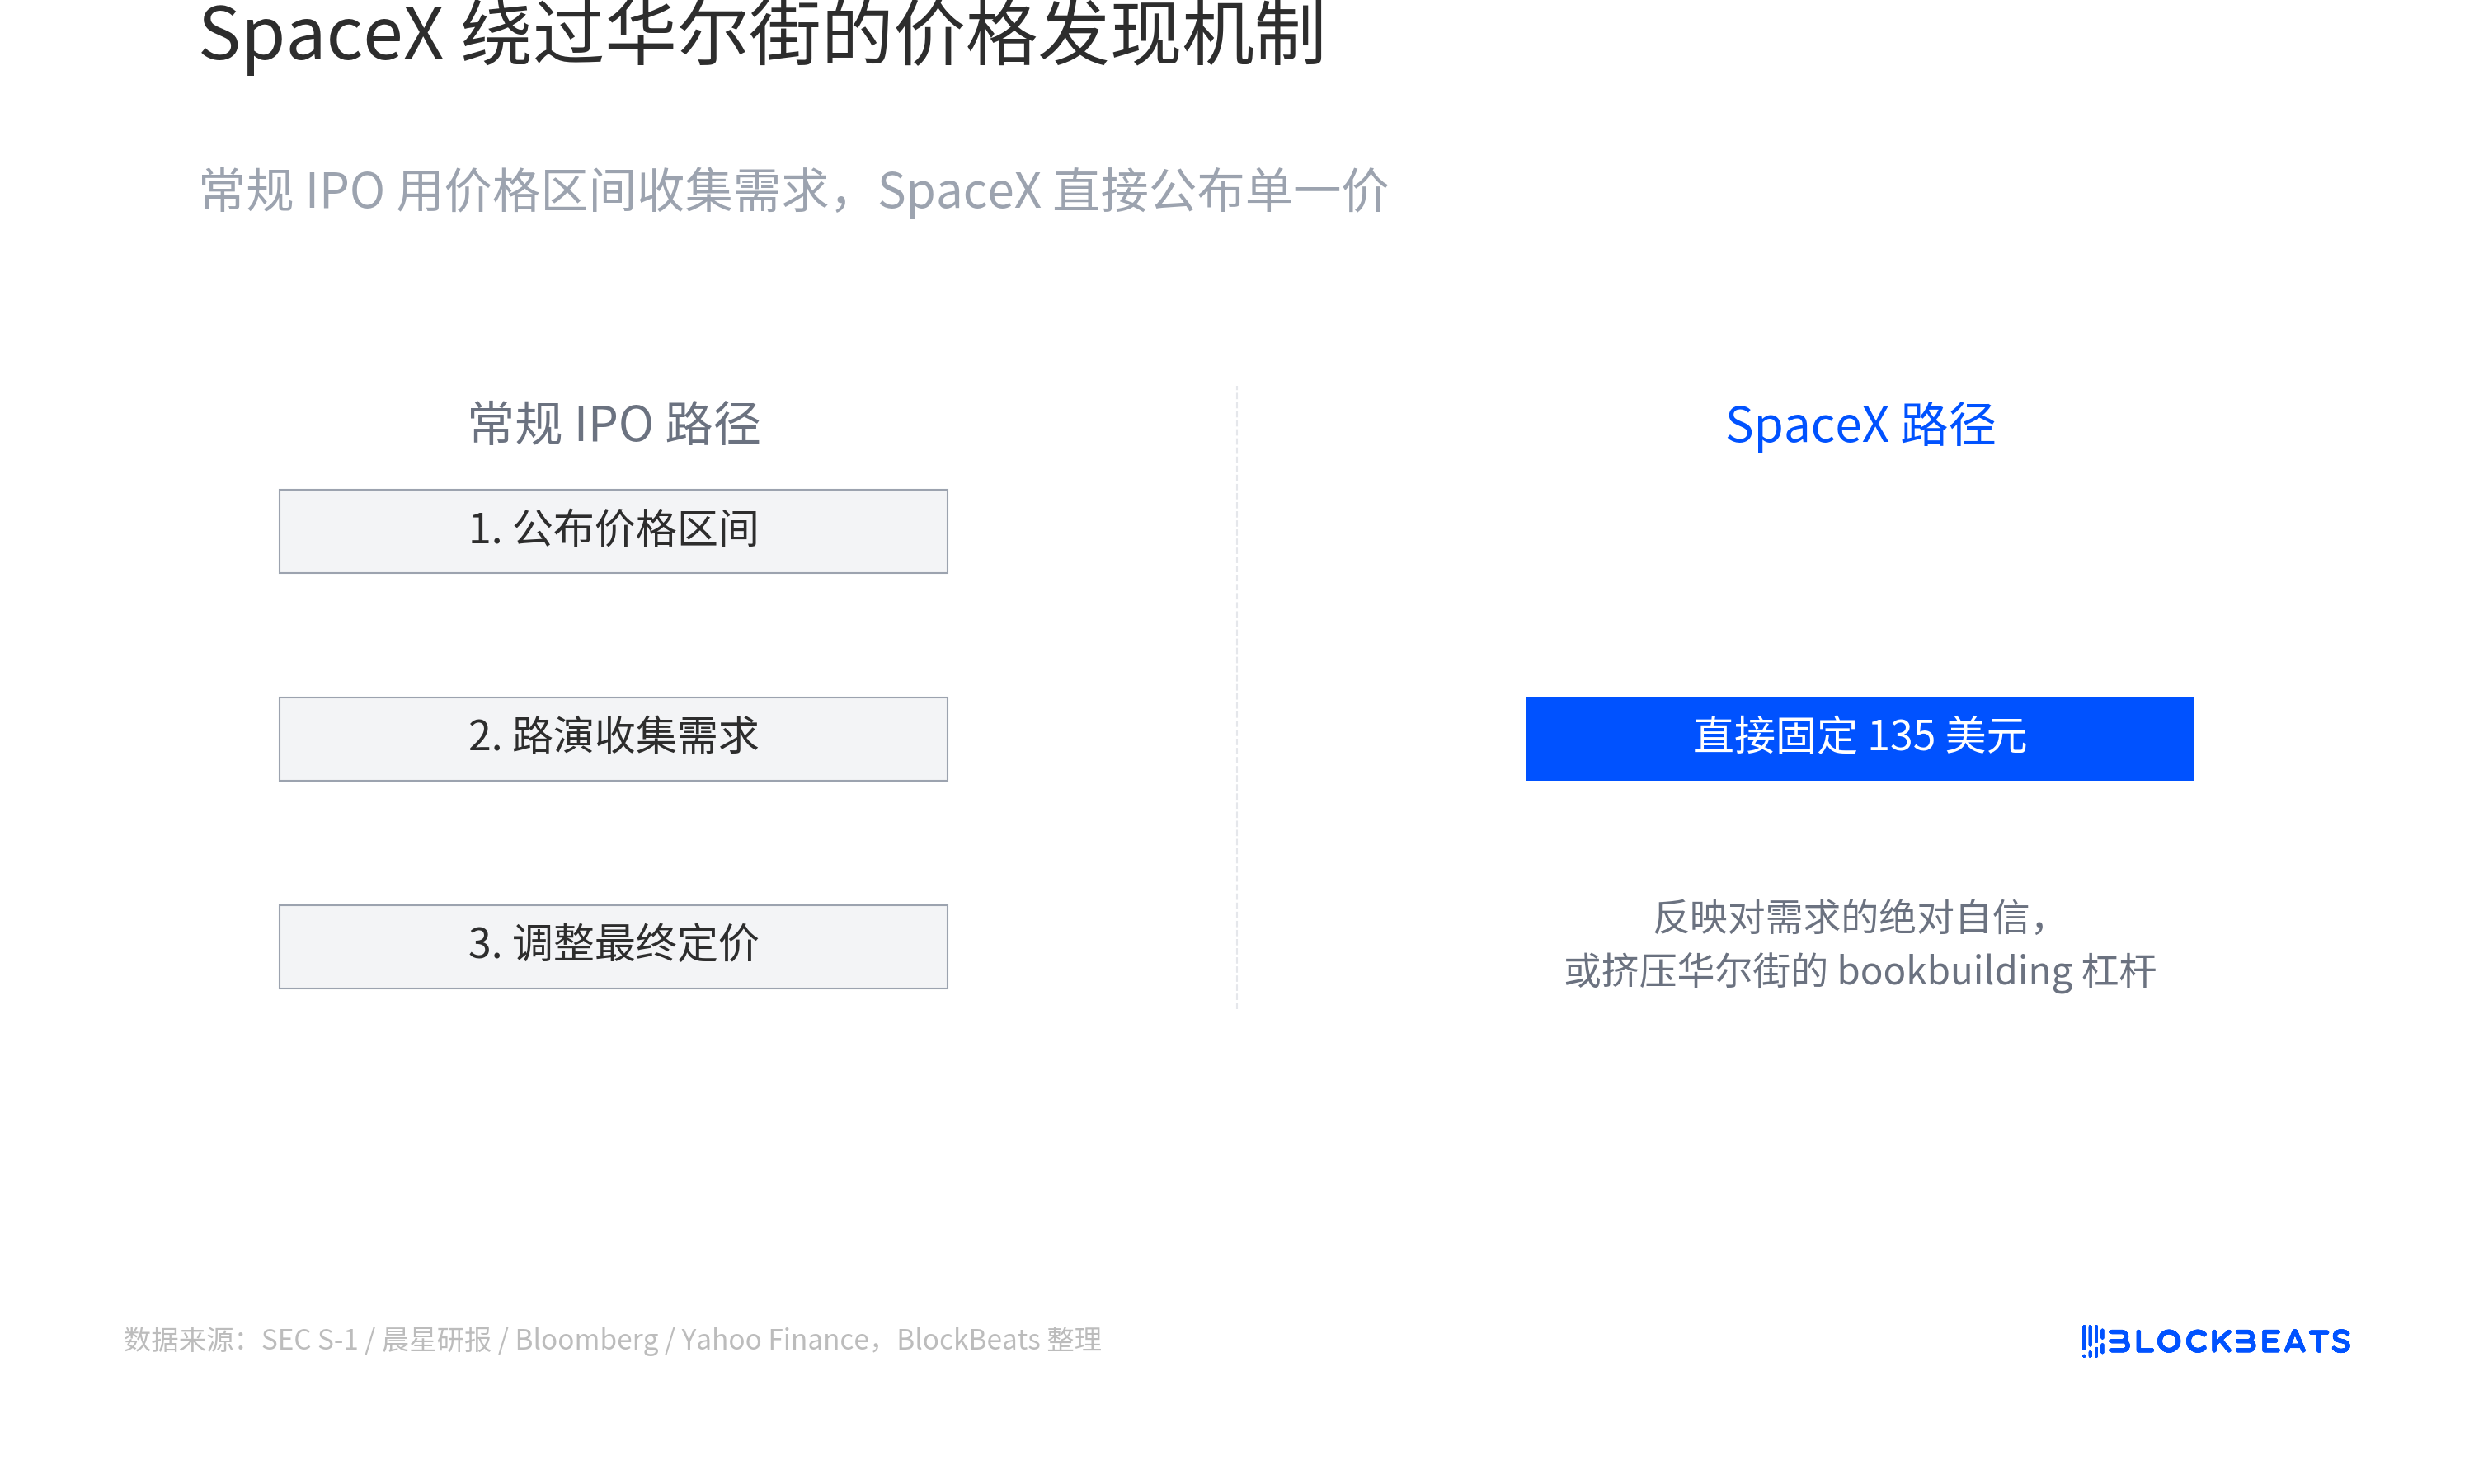
最後に分解すべきは、SpaceXの株式発行方法そのものだ。通常の大型IPOでは、価格帯を公表して発行価格を決定する。例えば「1株110ドルから150ドル」と設定し、ロードショー期間中に機関投資家のフィードバックに基づいて調整する。この仕組みはブックビルディングと呼ばれ、ウォール街の投資銀行が数十年にわたって使用してきた価格発見ツールだ。
SpaceXはこのステップを飛ばした。修正S-1では、価格帯を設けずに単一の固定価格135ドルを直接公表した。これは、SpaceXが市場に需要の強さを伝える必要がなく、すでに自らそれを把握していることを意味する。あるいは、投資銀行にこの数字を調整させることを意図的に避けたとも言える。
固定価格のIPOは過去20年間で極めて稀だ。サウジアラムコのIPOの一部発行で同様の手法が使われ、少数の中国国有企業も使用したことがある。この手法は2つのシグナルを伝える。1つは需要に対する絶対的な自信で、固定価格でも超過申込が発生すると確信していること。もう1つは、ウォール街の価格決定権を意図的に抑制することだ。通常のブックビルディングのプロセスでは、投資銀行は価格帯の調整を通じて機関顧客に交渉の余地を残し、最終的に発行価格を引き下げて初日の値上がりで差益を生み出す。SpaceXの固定価格は、この仕組みを機能させなくする。
サンフランシスコで起きた小さな出来事が、今回のIPOを象徴している。同じ週、サンフランシスコのDuboce Triangleにある1907年築の古い家が299万5000ドルで売りに出され、売主はOpenAIまたはAnthropicの従業員持株を支払い方法として受け入れると明記した。売り出しから24時間以内に多数の反応があった。
これは孤立した事例ではない。4月には、ある投資銀行関係者がマリン郡の邸宅を売りに出し、同様にAnthropicの株式を受け入れると明記した。ベイエリアの数千人のAI企業従業員は数百万ドル相当のペーパー株を保有しているが、売却が制限されており、帳簿上は裕福でも現金は逼迫している。SpaceXが民間テック企業の評価額を1兆7700億ドルに押し上げ、OpenAIとAnthropicの評価額がそれぞれ8520億ドルと9650億ドルに達する中、民間テック株は真の代替通貨になりつつある。
価格設定の高さだけが、今回のIPOで批判される点ではない。同時に、何を通貨と見なすか、何を資産と見なすか、そしてウォール街がテック企業の価格決定にどれだけの発言力を残しているかを再定義している。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事