SpaceXの次の株式ロックアップ解除前に、価格はどのように動くでしょうか?

TL;DR
· SPCXは初日に約19%上昇。低流通量とマスク氏のストーリーが短期的なセンチメントを押し上げた。
· 強気派はロックアップ解除前の需給逼迫に賭け、弱気派は既存株主による今後の株式放出を警戒。
· 関連銘柄:SPCX、RKLB、ASTS、TSLA、Starlink。
SpaceXがSPCXとして公開市場に登場した後、投資家が手にしたのは普通のテクノロジー新興株ではなかった。
一方には、マスク氏、Starlink、宇宙輸送、国防契約、火星計画といったストーリーがあり、これらの言葉は本質的にバリュエーション・プレミアムを伴う。他方には、初日から急騰し、時価総額は約2.1兆ドルに達したものの、上場初期に取引可能な株式が極めて少ない新興株がある。一般投資家が本当に答えなければならない質問は単純だ:今SPCXを買うことは、公開市場で最も希少な宇宙資産に賭けることなのか、それとも既存株主の将来の出口流動性を提供することなのか?
ここ数日、Xコミュニティと中国語投資家の間での議論の分岐点もここにある。強気派は、低流通量、FOMO、マスク氏のストーリー、そして将来的に指数に組み込まれた場合のパッシブ買い需要が、ロックアップ解除前に株価をさらに押し上げる可能性があると考える。弱気派は別の表に注目する:今回発行された株式以外に、既存株主は依然として約95%以上の株式を保有している。ロックアップ期間が段階的に解除されるにつれ、セカンダリーマーケットはより多くの低コストの株式が取引プールに流入するのを目の当たりにするだろう。
SPCXで現在取引されているのは、SpaceXの最終的なビジョンだけではなく、タイムラグである:ロックアップ解除前、供給不足が価格をどこまで押し上げるか、そしてロックアップ解除後、新たな供給がどれだけのストーリー・プレミアムを吸収するか。
初日の急騰が低流通量の圧迫を拡大
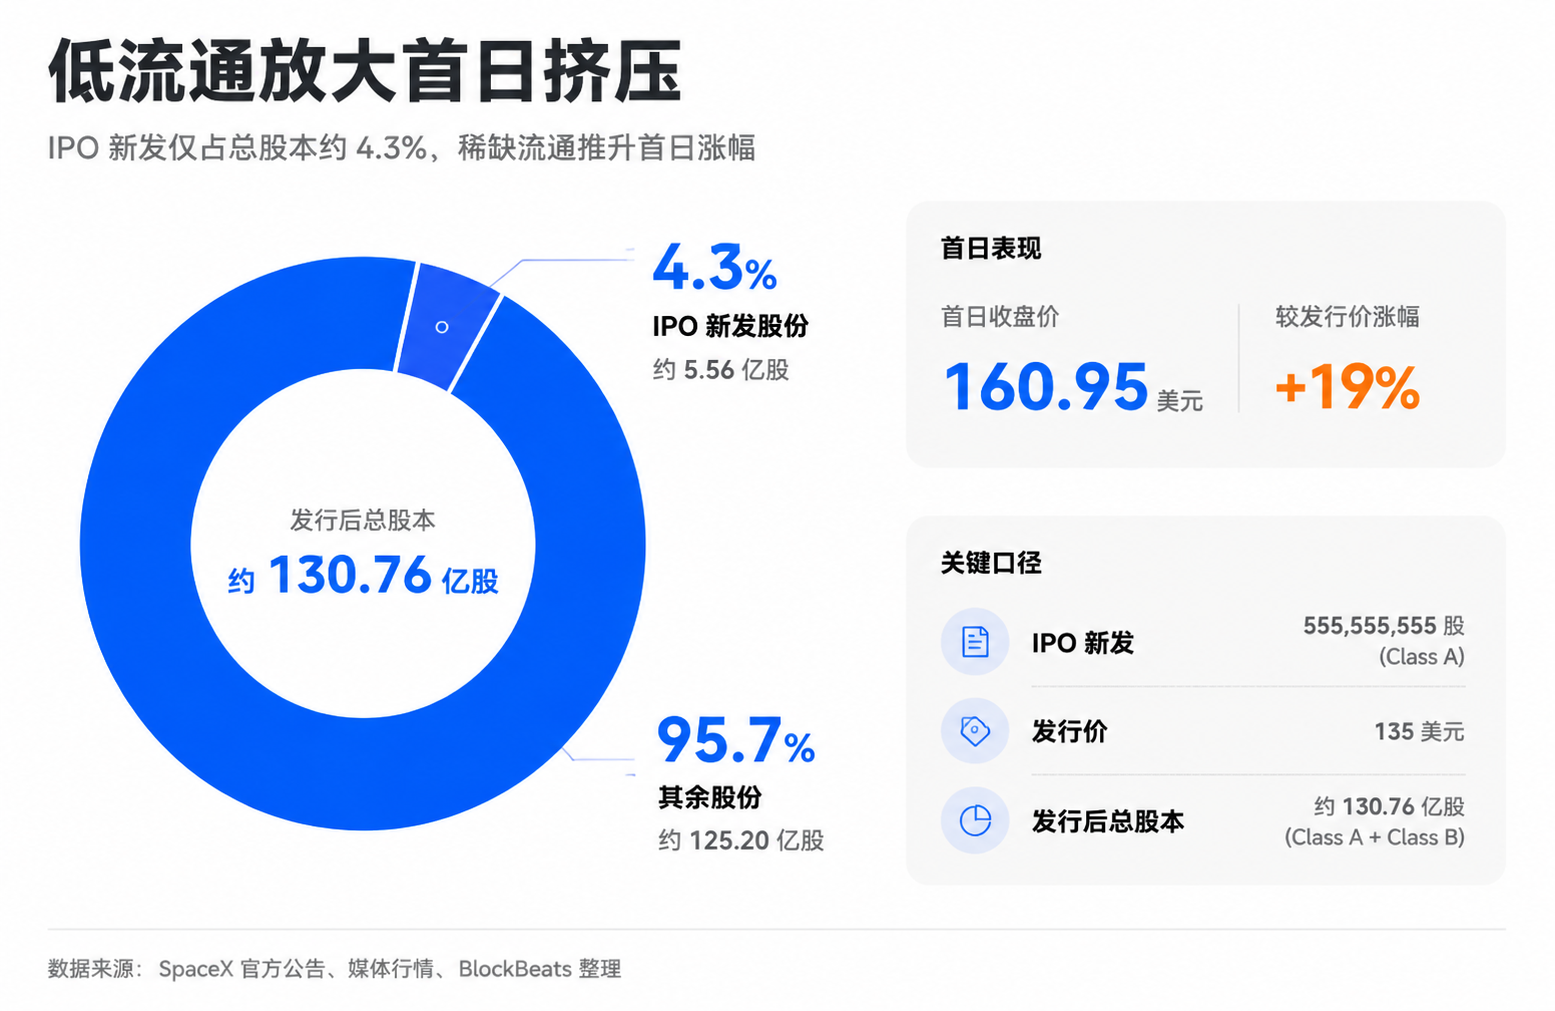
SpaceXの公式発表によると、同社のIPOでは555,555,555株のクラスA株式が発行され、発行価格は135ドル。2024年6月12日にNasdaq Global Select MarketおよびNasdaq Texasで「SPCX」として取引開始予定で、さらに83,333,333株のオーバーアロットメントオプションが設定されている。複数のメディア報道によると、SPCXの初日終値は約160.95ドルで、発行価格から約19%上昇。終値時価総額は約2.1兆ドルに達した。
これにより、短期的な資金に十分な想像の余地が残された。上場したばかりの大型株としては、これは単なる新興株の人気を超え、市場が極めて高いバリュエーションで希少資産を価格付けしていることを示している。
低流通量は、今回のトレードを理解するための最初のピースだ。目論見書の開示によると、発行後のクラスA株は約73.80億株、クラスB株は約56.96億株で、IPOによる新規発行株式は総株式の約4%強に過ぎない。言い換えれば、上場初期に実際にIPOを通じて公開市場で取引される株式の割合は非常に低い。
株式の供給が少なく、買い注文がホットトピック、メディア、ソーシャルプラットフォーム、機関投資家の思惑によって押し上げられると、価格はスクイーズ(圧縮)されやすくなる。ファンダメンタルズが一夜にして強くなるわけではなく、買いたい人が多く、売れる人が少ないという状況だ。
これが、一部の投資家がSPCXを従来のバリュエーションモデルだけで見るのではなく、短期的なトレード機会と捉える理由を説明している。Starlinkはより明確な収益基盤を提供し、宇宙打ち上げや防衛事業は希少性をもたらし、イーロン・マスク自身が資産に関するストーリーを増幅させている。短期的な資金にとって、これらの要素はすぐに利益に結びつく必要はなく、持続的な買い注文を引き付けられれば、上場初期の強気相場を支えるのに十分だ。
潜在的なインデックスファンドの資金も、強気派のストーリーにおける変数だ。ロジックは複雑ではない。もしSPCXが将来的に主要なインデックスに組み入れられれば、そのインデックスに連動するファンドはルールに従ってポートフォリオを組む必要がある。この種の買い注文は、通常、会社を積極的に強気に見ているからではなく、インデックスに連動しなければならないから発生する。流通量が非常に少ない場合、受動的な買いは需給のミスマッチをさらに拡大させる可能性がある。
しかし、これはまだトレード上の想像の域を出ない。インデックスへの組み入れは公式に確認されておらず、いわゆる配分のタイミングも確定したスケジュールとはみなせない。SPCXにとって、インデックスファンドの資金はすでに確定した好材料ではなく、強気派が短期的な買い注文が持続する可能性を説明するための選択肢の一つに過ぎない。
最初のロックアップ解除が供給曲線を変える
SPCXのリスクは、「会社が十分に偉大でないこと」ではなく、株価と取引可能な供給量との関係が変化することにある。
IPOロックアップ期間の役割は、既存株主や従業員が上場直後に株式を売却し、新規株式の価格に悪影響を与えるのを防ぐことだ。多くの一般投資家が見落としがちなのは、ロックアップ期間はまず供給の問題であるということだ。同じ会社の株式でも、取引可能な株式が少ない時と、大量の株式が売却可能な時では、市場が受ける圧力は全く異なる。
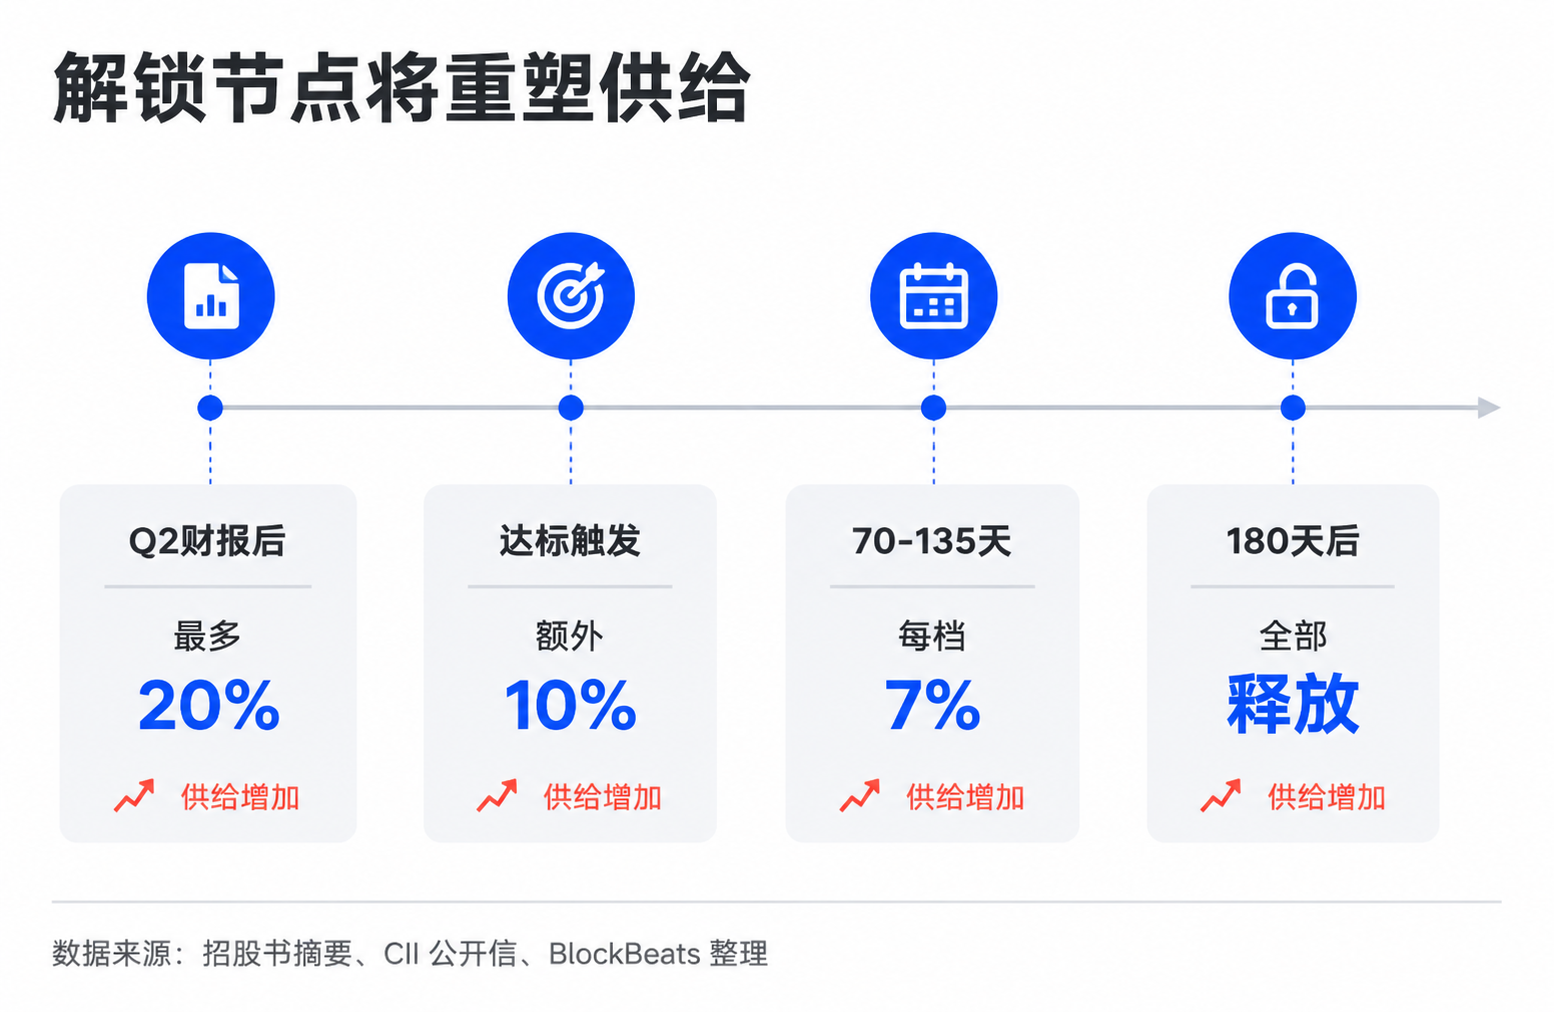
SPCXのロックアップ解除スケジュールも、単純な「180日後に一斉解除」ではない。目論見書によると、180日間ロックされた株式は、2026年第2四半期の決算発表後、2番目の完全な取引日から、最大20%が譲渡可能となる。その時点で株価が発行価格より少なくとも30%高く、かつ連続10取引日のうち少なくとも5日間その条件を満たすなど、特定の条件を満たせば、さらに10%が追加で解除される。その後、70日、90日、105日、120日、135日などの節目でそれぞれ7%ずつ解除され、180日後に全てが解除される。
第2四半期の決算発表日はまだ確定していない。通常の開示ペースに従えば、市場で議論される最初の発表期間は8月頃になる可能性があるが、今後の発表やSEC提出書類を確認する必要がある。また、書類にはマスク氏の株式が366日間ロックされ、一部の大株主はロック期間を2027年第2四半期決算発表後まで延長し、段階的に解除されることも示されている。
これこそが空売り筋が注目する核心だ。最初のロック解除がまだ来ていない限り、低流通量は買い手の味方となる。しかし、ロック解除が近づくと、低流通量はリスク警告に変わる。市場が事前に「低コストの株式がどれだけ売りに出されるのか」と問いかけるからだ。
潜在的な売り圧力は、ロック解除当日に必ず暴落することを意味しない。より一般的な影響は、買い手が慎重になり、反発が売りに遭いやすくなり、バリュエーションの拡大が難しくなることだ。特に、ある銘柄が上場初期にすでに2兆ドル以上に押し上げられている場合、新たな供給が一度に放出されなくても、「誰が買い支えるのか」という市場の判断を変えることになる。
したがって、「最初のロック解除前にまだ上昇するか」と「中期で追いかける価値があるか」は同時に成立し得る。短期的には、供給が逼迫し、センチメントが熱く、ストーリーが強いため、株価はさらに押し上げられる可能性がある。中期的には、既存株主や従業員の退出需要は現実に存在し、彼らの保有コストは通常、セカンダリーマーケットの買い手よりもはるかに低い。この2つの判断は、異なる時間軸を見ている。
高バリュエーションが決算を増幅器に変える
SPCXが単なる低流通量の新規株式であり、ロック解除の圧力だけで十分に重要だった。さらに複雑なのは、それが非常に高いバリュエーション帯にある低流通量の新規株式でもあることだ。
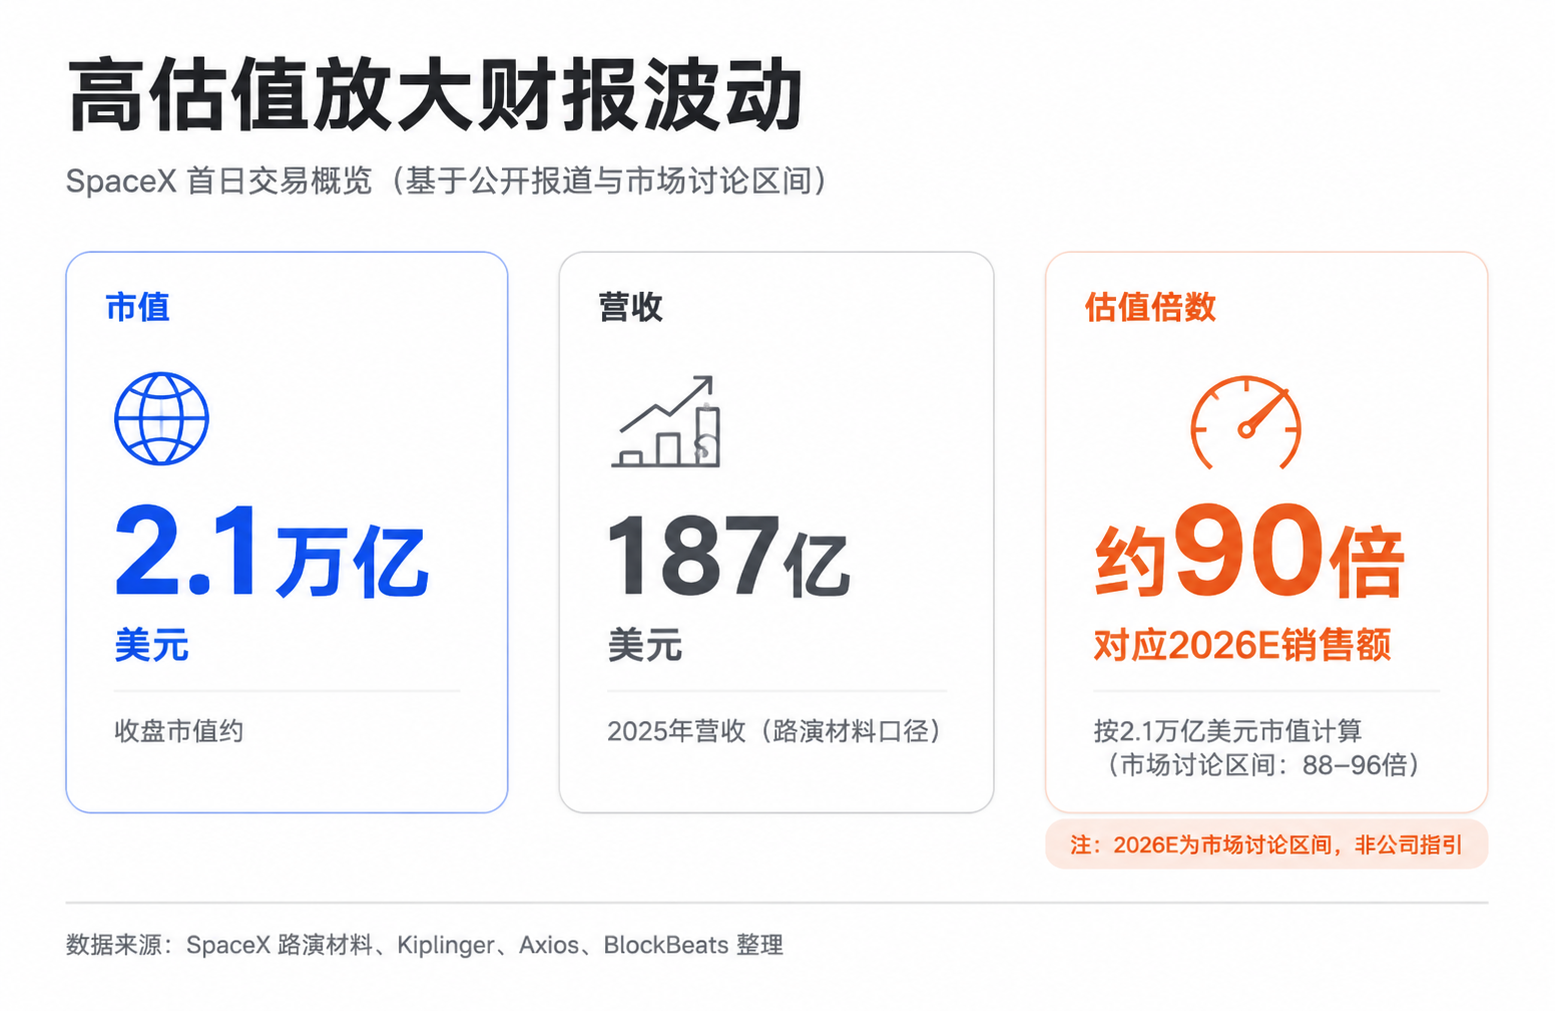
SpaceXのロードショー資料によると、2025年の同社の収益は約187億ドル。市場の2026年の収益に関する議論の範囲は220億ドルから240億ドルに及ぶことが多いが、これは会社が確定したガイダンスではない。初日の終値時価総額約2.1兆ドルで計算すると、市場が買っているのは明らかに現在のStarlinkの収益だけではなく、衛星インターネット、商業宇宙、防衛協力、Starshipの輸送能力、さらにはマスクのエコシステム連携の長期オプションである。
将来のストーリーに高い価格を支払うこと自体は問題ではない。テクノロジー株の歴史では、この状態が繰り返し見られてきた。市場がある企業が希少な入り口を掌握していると信じると、数年先の利益を株価に織り込む。問題は、このような価格設定がテンポに非常に敏感であることだ。決算、受注、利益率、ユーザー成長が想像に追いつかないと、市場は必ずしも最終的な結末を否定しないが、実現のスピードを再評価する。
これにより、第2四半期決算は最初のロック解除前の重要なポイントとなる。上場後の最初の成績表であるだけでなく、ロック解除の期待を増幅する役割も果たす可能性がある。決算が強ければ、買い手はファンダメンタルズがバリュエーションを支えられると言い、短期的なスクイーズのロジックは続く。決算が弱ければ、空売り筋はそれをロック解除のタイミングと結びつける。ファンダメンタルズが現在の時価総額を正当化していないのに、さらに多くの株式が放出されようとしている中で、セカンダリーマーケットがなぜ高値で買い支えるのか?
これもSPCXと成熟したテクノロジー株との違いです。成熟したテクノロジー株の決算発表の影響は、主に利益予想やバリュエーション倍率に現れます。一方、SPCXの決算発表は、ロックアップ期間前後の取引心理にも影響を与えます。つまり、事業成長が長期的なストーリーを支えられるかどうか、そして取引可能な供給が増加する際に、十分な買い需要があるかどうか、という2つの問いに同時に答える必要があるのです。
TGEとの類似点:核心は低流通かつ満期があること
中国語コミュニティでは、一部の投資家がSPCXを「トップVCプロジェクトのTGE後の小流通取引」に例えています。
TGEは暗号プロジェクトがトークンを発行するタイミングです。多くのトッププロジェクトは、ローンチ直後は流通比率が低く、ストーリー性が強く、初期投資家やチームのトークンはロックされています。ローンチ初期は購入可能な流通量が少なく、注目度が高いため、価格が押し上げられやすいです。しかし、ロック解除サイクルが近づくにつれ、市場は将来の売り圧力を先取りして取引し始め、価格は調整局面に入る可能性があります。
この例えは完全に正確というわけではありません。株式のIPOと暗号トークンの発行は、規制、情報開示、投資家構成において異なります。しかし、共通する市場メカニズムを捉えています。すなわち、低流通は長期的な好材料ではなく、満期のある需給のミスマッチであるということです。
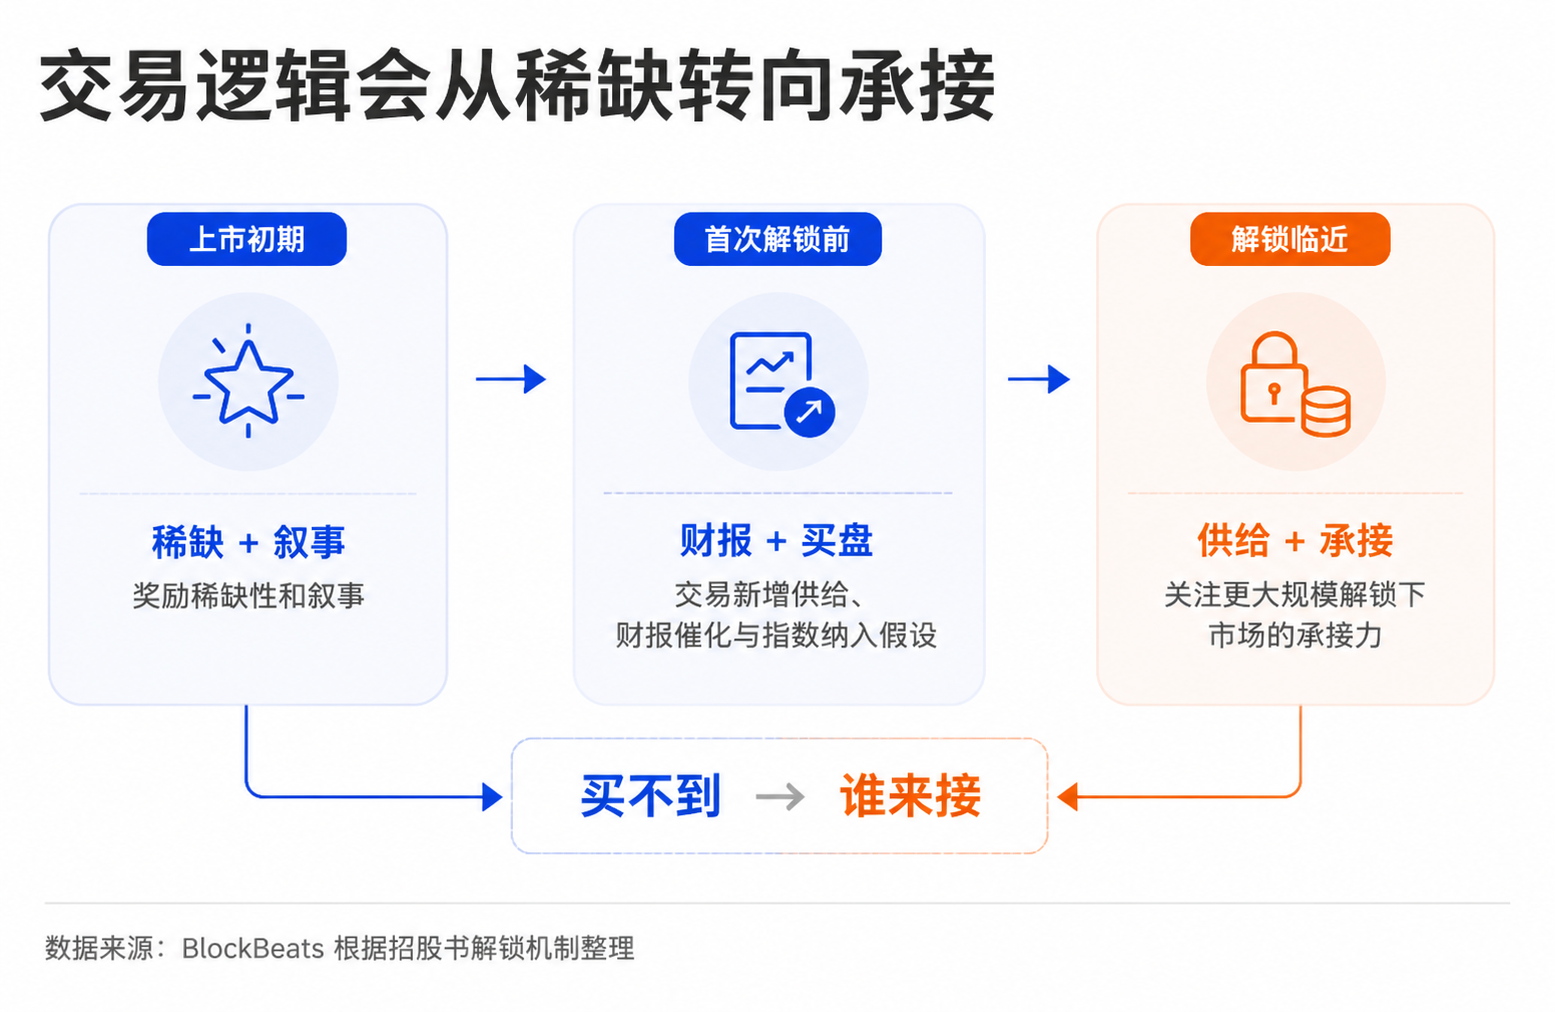
この枠組みで考えると、SPCX上場後の取引はいくつかの段階に分けられます。上場初期は、市場は主に希少性とストーリー性を評価し、買い手は「まだ乗り込めるか」に関心を持ちます。最初のロック解除前になると、取引は複雑化し、投資家は新規供給、決算発表の触媒、潜在的な指数組み入れを同時に計算し始めます。より大規模なロック解除が近づくと、市場は「買えない」から「受け止められるか」へと焦点が移ります。
これにより、コミュニティの議論で「短期的には楽観的、中期的には慎重」という組み合わせの見方が出てくる理由も説明できます。これは意見の揺れではなく、同じ需給フレームワークにおける異なる時間軸での評価です。低流通段階では、買い方が優勢になりやすいです。ロック解除段階では、売り方のロジックが強まり始めます。判断すべきはSpaceXが偉大かどうかではなく、現在の価格が最初のロック解除前の希少性を既に織り込み済みかどうかです。
今後の注目点:ロック解除文書、決算発表、パッシブ買い需要
SPCXの今後の値動きにおいて、最も重要な検証ポイントは、火星のストーリーでもソーシャルメディアのセンチメントでもなく、いくつかのより具体的な変数にあります。
最初に確認すべきは、最終的な文書および会社のその後の開示におけるロック解除の取り決めです。最初の譲渡可能比率、価格トリガー条件、決算発表のタイミング、ロック延長株主の範囲は、将来の供給曲線に直接影響を与えます。投資家にとって、これは一日の値動きよりも重要です。
次に、Q2の決算が現在のバリュエーションを支えられるかどうかが焦点となる。SPCXの長期的なストーリーは大きいが、セカンダリーマーケットで短期的に見るべきは依然として収益、受注、利益率、キャッシュフローである。決算が強ければ強いほど、低流通量によるスクイーズが持続しやすくなる。決算が弱ければ弱いほど、ロックアップ解除後の売り圧力が価格形成の主軸となりやすい。
指数への組み入れも引き続き注視する必要があるが、明確な発表がない限り、それはあくまで強気トレードの仮定に過ぎない。仮に今後実際に組み入れや配分需要が発生した場合、短期的にはロックアップ解除の圧力を一部緩和できるかもしれないが、既存株主や従業員の退出需要を恒久的に吸収できるわけではない。
SPCXは現在、カウントダウン付きの需給実験のようなものだ。初回のロックアップ解除前は、低流通量と強いストーリーが依然として価格の粘り強さを支える可能性がある。初回のロックアップ解除後は、市場がこの2兆ドル規模の宇宙資産にどれだけの真の需要があるかを試すことになる。一般投資家にとって重要なのは、目標価格を予想することよりも、この切り替えポイントを見極めることだ。「買えない」というストーリーが「誰が買うのか」という問題に変わった時点で、取引のロジックはすでに変わっているのである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事