銅、2026年のゴールド
文|加六
銅は、この時代のもう一つの金になるのだろうか?
過去2年間、市場はAIインフラをチップの物語として捉えてきた。NVIDIAのGPU、TSMCの生産能力、HBMの歩留まり、CoWoSのパッケージングボトルネック――ほぼすべての議論がシリコンウェハーを中心に展開されてきた。しかし、AIデータセンターはGPUを購入して接続するだけで稼働するわけではない。電力網への接続、変圧器、バスダクト、ケーブル、液冷システム、光ファイバー相互接続、そして大量の金属が必要となる。
前回の記事『AI時代、光ファイバーと銅の「大飢饉」の瞬間』では、AIの需要がチップから光ファイバーや銅へとシフトしている点について簡単に触れた。
今回は、この1年間における銅のストーリーの変化についてさらに深掘りする。なぜ市場は銅がますます金のように見えているのか?なぜマクロ資金が銅を買い始めているのか?なぜ鉱山会社や商品トレーダーが口を揃えて「銅が足りない」と言うのか?なぜ銅はもはや、経済サイクルを判断するための単なる産業用金属ではなくなったのか?
Dr. Copperはもはや製造業サイクルの縮図だけではない
英語の金融市場には「Dr. Copper」という古い言い回しがあり、中国の金融メディアでは「銅博士」と訳されることもある。この名前の意味は、銅価格があたかも経済の医者のように、世界経済の好不調を事前に診断できるというものだ。
なぜなら、銅の価格は製造業と切り離せないからだ。中国の不動産着工が増え、製造業が在庫を補充し、家電、自動車、ケーブル、管材の需要が高まれば、銅価格は上昇する。景気が下降すれば、銅もそれに連れて下落する。銅価格は本質的に、中国の不動産、世界の製造業、そして貿易サイクルの縮図だった。
しかし今、銅の需要には新たな変数が加わっている。AIデータセンター、電力網の拡張、電気自動車、エネルギー貯蔵、軍事、再工業化――これらすべてが銅の構造的需要を押し上げている。
電気を使うところには、必ず銅が必要だ。
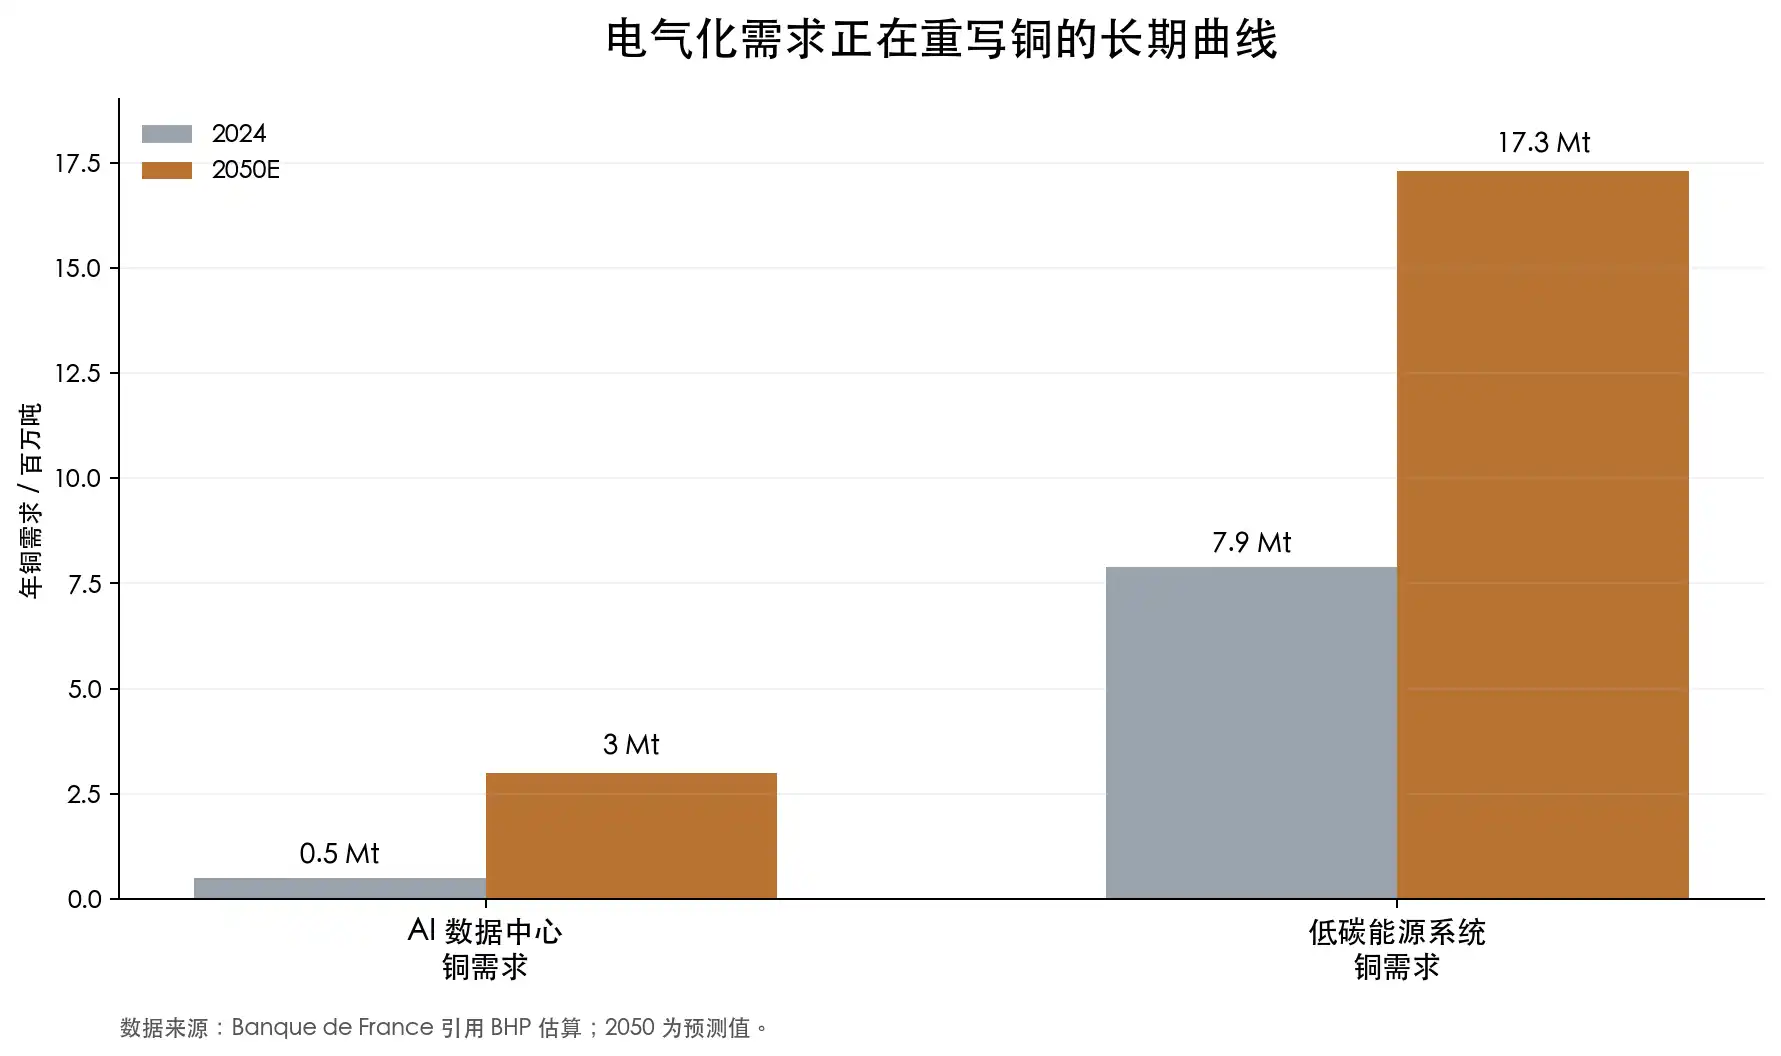
フランス中央銀行(Banque de France)は、AIデータセンターと銅市場に関する分析の中で、BHPの試算を引用している。AIデータセンターの銅需要は、2024年の約50万トンから2050年には約300万トンに増加する可能性がある。同期間に、低炭素エネルギーシステムの銅需要は790万トンから1730万トンに増加する見込みだ。また、記事は具体的な事例として、マイクロソフトのシカゴデータセンター建設に2177トンの銅が使用されたことを挙げている。
この数字だけを見ると、世界の銅市場においてそれほど大きなものではありません。しかし重要なのは、特定のデータセンターがどれだけの銅を使用するかではなく、AIデータセンターの背後にあるのは単一の需要ではなく、一連の電力インフラ需要であるという点です。GPUが密集すればするほど、ラックの消費電力は高くなり、データセンターはまるで高エネルギー消費型の工場のようになります。工場は電力を必要とし、電力には送電網、変圧器、ケーブル、バスダクト、開閉装置、冷却システムが必要です。
もちろん、銅に関するすべての話を単純にAIに帰結させるわけにもいきません。
世界的なコモディティ商社TrafiguraのCEO、リチャード・ホルタム氏は2025年のLMEウィークで、データセンターと防衛分野は確かに活況を呈しているが、今後10年間の銅需要の大部分は依然として従来のインフラ、建設、都市化、消費財から来ると警告しました。また、エアコンによる銅需要は依然としてデータセンターによるそれを上回っているとも述べています。
この見解は、新たな視点も与えてくれます。銅需要の増加はAI単独で支えられているわけではなく、その需要量は、ほぼすべての電力消費シナリオが同時に拡大していることに起因しています。
銅の最大の強気材料は、採掘がそれほど速く進まないこと
多くの人が銅に対して抱く第一印象は「産業用金属」であり、価格が上がれば鉱山が採掘量を増やし、供給が自然に増えると考えがちです。しかし、実際はそうではありません。
大規模な銅鉱山が、発見、探査、資源確認、フィージビリティスタディ、資金調達、許認可、建設、生産開始に至るまでには、通常10年以上かかります。IEAの報告書によると、新規銅プロジェクトが発見から生産に至るまでには平均で約17年を要します。つまり、市場が2026年に突然銅不足に気づいたとしても、本格的な新規供給は2028年や2029年には現れず、多くの供給は2030年代まで待たなければならない可能性があります。
カナダの鉱山会社Ivanhoe Minesの創業者兼共同会長であるロバート・フリードランド氏は、この問題を繰り返し強調しています。彼は世界の鉱業界で最も有名な銅の強気派の一人であり、コンゴ民主共和国に世界クラスの銅鉱山プロジェクトKamoa-Kakulaを保有しています。彼の主張は常に過激で、「世界は自分たちがどれだけの銅を必要としているのかまだ認識していない。過去10年以上、世界は電化時代に備えて十分な新規銅鉱山を準備してこなかった」と述べています。
これは彼一人の判断ではありません。IEAのデータもこの方向性を支持しています。
世界の銅鉱山の平均品位は1991年以来、約40%低下しています。品位の低下は、過去には1トンの鉱石からより多くの銅が得られたのに対し、現在は同じ1トンの銅を得るためにより多くの鉱石を採掘し、より多くの電力を消費し、より多くの水を使用し、より多くの廃石を処理しなければならないことを意味します。IEAはまた、過去35年間に発見された銅鉱床のうち、直近10年間に発見されたものはわずか5%であると指摘しています。新規発見が少なく、老朽鉱山の品位は低下し、プロジェクトの建設期間は長期化し、設備投資は増加しています。IEAの試算によれば、現在のプロジェクトパイプラインに基づくと、2035年までに銅市場は30%の供給不足に直面する可能性があります。
つまり、銅は通常のコモディティサイクルのように「価格が上がればすぐに供給が増える」資産ではない。銅鉱山プロジェクトは大規模なインフラ工事に似てきている。鉱脈を探し、許可を取得し、地域社会との関係を調整し、水資源を確保し、環境審査に対応し、さらに資源国の税制変更のリスクを負わなければならない。
チリ、ペルー、コンゴ民主共和国、ザンビア、インドネシア、モンゴル――これらの地域には重要な銅資源があるが、それぞれ異なる形の政治的リスク、税制リスク、コミュニティリスク、あるいは操業リスクが存在する。銅が戦略的になればなるほど、資源国は分配率を引き上げようとする。銅価格が高くなればなるほど、鉱山企業は増税や再交渉に直面しやすくなる。
精錬側でも緊張が露呈している。
銅精鉱は製錬所に運ばれた後、精製銅に加工される。製錬所が鉱山に請求する加工費と精製費は、業界ではTC/RC(treatment chargeおよびrefining charge)と呼ばれる。通常、精鉱の供給が十分であれば製錬所の交渉力が強く、TC/RCは高くなる。精鉱が逼迫すると製錬所が原料を奪い合い、TC/RCは下落する。
2026年に異常な点は、銅価格が最高値を更新する一方で、製錬加工費が歴史的な低水準に落ち込んでいることだ。IEAによると、2026年の年間TC/RC基準は1トンあたり0ドルまで低下し、スポットTC/RCは2024年以降マイナスとなっている。
これは単に取引所の在庫を見るよりも重要だ。なぜなら、銅のボトルネックは精製銅の完成品だけでなく、鉱山や精鉱にもあるからだ。上流の原料が逼迫していれば、製錬所がいくら多くても意味がない。中国は過去20年間で銅製錬能力を大幅に拡大し、IEAによると中国は2005年以降の世界の銅製錬生産量増加分の90%以上を占め、2025年には世界の銅製錬生産量の約半分を占める見込みだ。中流の能力は強いが、上流の鉱山は逼迫しており、サプライチェーンの脆弱性が拡大している。
金の希少性は埋蔵量、採掘コスト、そして通貨としての性質に由来する。銅はもちろん金ではないが、新規供給がますます遅くなり、資源がますます集中し、戦略的性質が強まるにつれて、金に似た希少性を持ち始めている。
マクロ資金がなぜ銅に注目し始めたのか
銅は以前は主にコモディティトレーダーや鉱業アナリストの領域だった。今では、マクロ資金もますます惹きつけている。
例えば、スタンリー・ドラッケンミラー。彼は米国で最も有名なマクロ投資家の一人で、かつてソロスとともにクォンタムファンドを運用し、後にデュケイン・ファミリーオフィスを設立した。彼の特徴は大きなサイクルを捉え、確信度の高いトレードに集中投資することであり、市場は彼がAI、ドル、債券、コモディティをどう見ているかを注視している。
最近、彼がMorgan Stanleyのインタビューで語ったところによると、自身のポートフォリオはここ数年主にAI主導だったが、現在はよりマクロ的かつ地政学的なポジショニングにシフトしているという。彼は銅を保有し、米ドル安を見込んでおり、地政学的ヘッジとして金も保有していると述べた。
彼のロジックはこうだ:米ドルが弱まれば、米ドル建てのコモディティは恩恵を受ける。財政赤字の拡大、政府による資金投入の継続、地政学的リスクの上昇により、金には買い需要が生まれる。同じ環境下で、電力網、軍事、AIデータセンター、エネルギーシステム、そして製造業の国内回帰が実物資産への需要を生み出し、銅はこれらの方向性の交差点に位置している。
Druckenmillerはマクロ資金の視点を代表しているが、コモディティ取引の世界にはさらにアグレッシブな意見がある。
Pierre Andurandはその中でも最も典型的な存在だ。彼は欧州の有名なコモディティヘッジファンドマネージャーで、初期はエネルギー取引に従事し、BlueGold Capitalを共同設立した後、Andurand Capitalを立ち上げた。彼はFinancial Timesのインタビューで非常にアグレッシブな見解を示している:銅価格は今後数年で1トンあたり40,000ドルに達する可能性があると。
Jeff Currieの見解も注目に値する。Jeff Currieは長年Goldman Sachsのコモディティ調査責任者を務め、後にCarlyleに加わり、ウォール街のコモディティ研究で最も影響力のある人物の一人だ。彼は以前から「copper is the new oil」という表現を提唱しており、エネルギー転換の時代において、銅が旧来のエネルギー時代の石油のような基盤資源の役割を果たす可能性があると述べている。2024年には、銅を自身の最も確信度の高いトレードの一つと再び呼んでいる。
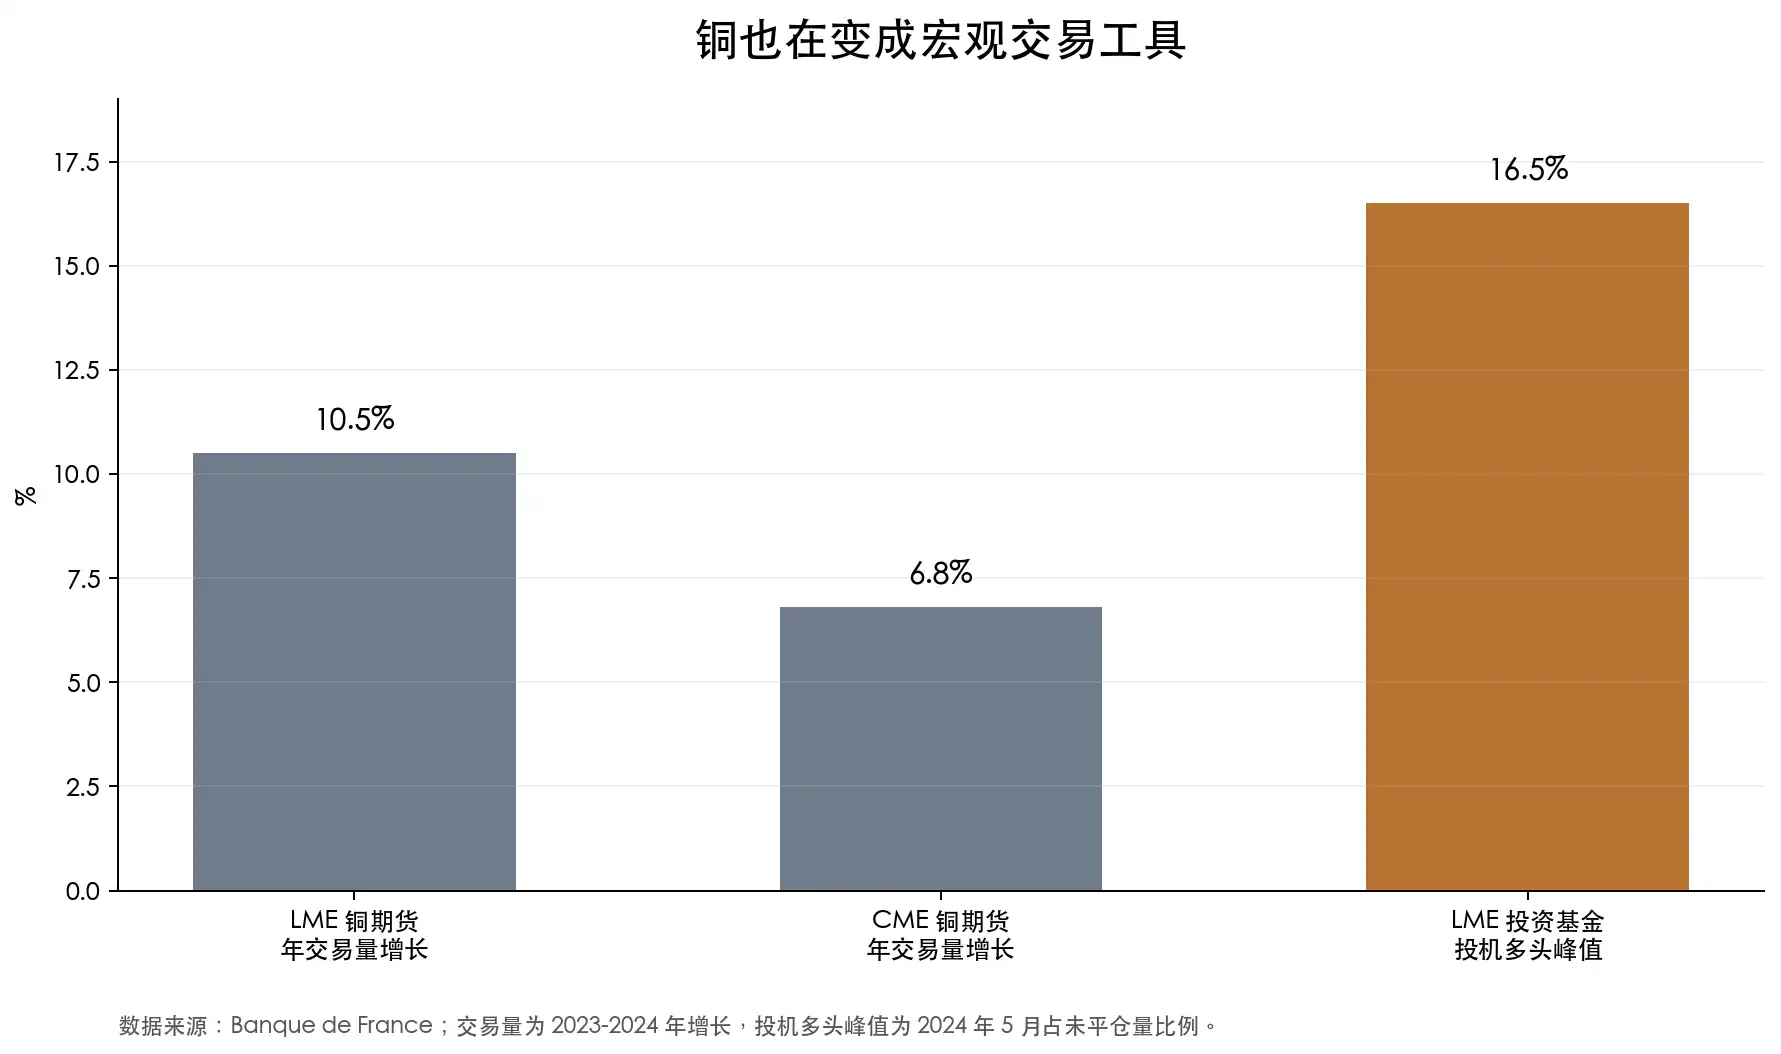
データからも資金が流入していることがわかる。
Banque de Franceによると、2023年から2024年にかけて、LME銅先物の年間取引量は10.5%増加し、CME銅先物の年間取引量は6.8%増加した。LME銅先物において、投資ファンドの投機的なロングポジションは2024年5月に未決済建玉の16.5%に達した。これは単なる実物在庫の補充ではなく、金融資金が銅をマクロ取引ツールとして活用していることを示している。
銅鉱山株:銅のレバレッジ
金の強気相場では、金鉱山株が通常、金価格の変動を増幅させる。銅の強気相場でも、銅鉱山株には同様の増幅器としての特性がある。
銅価格の上昇は、エンドユーザーにとってはコスト圧力となるが、既に生産能力を持つ鉱山企業にとっては、利益率の拡大につながる可能性がある。例えば、銅価格が1トンあたり9,000ドルから12,000ドルに上昇した場合、鉱山企業の現金コストが同時に上昇しなければ、新たに生じた3,000ドルの大部分が直接損益計算書に計上される。そのため、銅鉱山株は本質的に営業レバレッジを伴う。銅価格が上昇すれば、鉱山企業の利益はさらに大きく増加する可能性があるが、銅価格が下落すれば、利益もより急速に縮小する。
この2年間で、市場はすでにこのようなレバレッジ取引を生み出している。
A株を例にとると、2024年6月から2026年6月にかけて、洛陽モリブデン業(China Molybdenum)が最も典型的な高弾性サンプルである。その核心的な注目点はコンゴ民主共和国の銅・コバルト資産、特にTenke FungurumeとKFMにある。権利落ち調整後の終値で大まかに計算すると、洛陽モリブデン業はこの2年間で約129%上昇し、最高時には約260%の上昇を記録した。これは通常のサイクル株の動きではなく、市場が海外の銅鉱山資源を再評価していることを示している。
江西銅業(Jiangxi Copper)、銅陵有色(Tongling Nonferrous)、雲南銅業(Yunnan Copper)といった企業は、銅価格と製錬属性が重なった後の変動をより顕著に示している。江西銅業は約82%上昇し、最高時には200%超の上昇を記録。銅陵有色は約77%上昇し、最高時には約159%の上昇。雲南銅業は約29%の上昇にとどまったが、最高時には130%超の上昇を見せた。
これらの銘柄はすべて、銅鉱山株の別の側面を示している。相場が来たときは弾性が大きく、潮が引くときは下落も激しい。
高値からの下落を見ると、変動はより直感的にわかる。雲南銅業は区間高値から約45%下落、江西銅業は約41%下落、洛陽モリブデン業、北方銅業(Northern Copper)、紫金鉱業(Zijin Mining)も30%以上の下落を記録している。銅鉱山株は銅価格そのものではなく、銅価格、コスト、在庫、TC/RC、プロジェクト進捗、資源国リスク、株式市場のセンチメントが複合的に作用した結果である。
米国株では、最も代表的な銅鉱山株としてFreeport-McMoRan(ティッカー:FCX)が挙げられる。これは米国で最も中核的な銅生産者の一つであり、資産には米国のMorenci、ペルーのCerro Verde、インドネシアのGrasbergが含まれる。グローバルな資金にとって、FCXは銅価格エクスポージャーを取るための最も一般的な米国株ツールの一つである。MarketWatchのデータによると、FCXは2026年6月2日に52週高値の72.09ドルを記録したが、6月5日には1日で9.07%下落し、数日で高値から12%超下落した。
Southern Copper(ティッカー:SCCO)は、もう一つの高品質な銅鉱山株の代表である。その資産は主にペルーとメキシコにあり、銅エクスポージャーが高く、収益力も強い。IBDは今年初め、SCCOが年内に55%上昇し、史上最高値を更新したと報じている。FCXと比較すると、SCCOは純度が高く、収益品質の良い銅鉱山資産に近いが、それでも銅価格と資源国リスクから逃れることはできない。
投資家が単一の企業に賭けたくない場合は、銅鉱山ETFも検討できる。例えば、Global X Copper Miners ETFは、世界中の銅鉱山企業を追跡するETFである。
しかし、銅鉱山株は銅そのものよりもはるかに複雑だ。
鉱山企業の価値は銅価格だけでなく、鉱山の品位、現金コスト、埋蔵量寿命、設備投資、所在国、税制、労使関係、環境許可、輸送条件、経営陣の実行力にも左右される。銅価格がセクター全体のバリュエーションを押し上げることはあっても、最終的には企業間で大きな差が生まれる。
資源国のリスクは特に重要だ。多くの優良銅鉱山はチリ、ペルー、コンゴ民主共和国、ザンビア、モンゴル、インドネシアに分布している。資源ポテンシャルが高いからといって、株主へのリターンが安定しているとは限らない。銅の価値が上がれば上がるほど、政府は利益配分の再計算を図る。プロジェクトが大規模になればなるほど、地域社会、環境、水資源、インフラの問題は複雑化する。
コストインフレも利益を蝕む。銅価格が上昇するとき、エネルギー、設備、人件費、鉄鋼、資金調達コストも同時に上昇することが多い。一見魅力的に見える開発プロジェクトも、設備投資の予算超過、生産開始の遅延、許可取得の障害によって、最終的に株主に残る利益はわずかになる。
初期段階の銅鉱山会社はリスクがさらに高い。彼らが語るのは将来の埋蔵量と将来の生産量だが、資源量から可採埋蔵量へ、フィージビリティスタディから資金調達へ、許可取得から建設へと、どの段階でも失敗する可能性がある。銅の長期的なロジックが成立しても、すべての銅鉱山株がその価値を実現できるわけではない。
したがって、銅鉱山株は銅価格そのものの単純な代替品ではなく、銅価格のロジックをレバレッジで表現したものと理解するのが適切だ。これらはより高い弾力性を提供する一方で、より大きな下落リスクも伴う。真に研究に値するのは、低コスト、長寿命、拡張計画が明確で、バランスシートが堅固、政治リスクが管理可能な企業である。
これこそが銅の「金化」の一部でもある。銅の希少性ロジックは現物市場や先物市場にとどまらず、株式市場、ETF、投機資金によって再包装されつつある。銅価格の上昇は一つの取引であり、銅鉱山株の上昇は別の取引である。前者は商品そのものを反映し、後者は市場がこの長期的な供給不足に対してどれだけの想像力を払う用意があるかを反映している。
銅の「金化」は、まだ始まったばかり
世界はより多くの電力を必要としており、より多くの電力はより多くの銅を意味する。
もちろん、銅が本当に金になるわけではない。金のような純粋な貨幣的性質を持たず、経済サイクルから逃れることもできない。世界経済の減速、製造業の弱体化、リスク資産の冷え込みは、いずれも銅価格を押し下げる。銅は依然として変動し、場合によっては激しく変動する可能性もある。
しかし、変化しているのは、銅の下方ロジックが過去とは異なっている点だ。
過去に銅価格が大きく下落したのは、需要の弱体化と供給過剰が同時に発生した場合が多かった。今日の供給側はそれほど緩和的ではない。鉱山の老朽化、品位の低下、許可取得期間の長期化、製錬サイドの原料争奪、資源国による利益の再配分といった要因により、銅を単なる一般的な循環株として扱うことがますます難しくなっている。
それは依然として産業用金属ではあるが、もはや産業サイクルの縮図ではない。
銅の「金化」は、まだ始まったばかりだ。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事