黄仁勲がいなければ、NVIDIAはいくらの価値があるのか?
TL;DR
·Stifelは経営陣の交代をベースシナリオとしており、エヌビディアの目標株価を315ドルから205ドルに引き下げつつ、買い評価を維持した。
·今回の調整は主にバリュエーション倍率に落とし込まれ、Stifelは2028会計年度の予想PERを20倍から13倍に引き下げたが、直近の業績は小幅に上振れる見込みだと依然として予想している。
·Dan Ives氏とGene Munster氏は以前、ジェンスン・フアン氏の退任によりエヌビディアのバリュエーションが20%から30%下落する可能性があると推定していたが、当時示された退任確率はわずか10%から15%だった。
·交代および後継者探しの報道が出てきたことで、初期の「退任リスクはすでに株価に織り込まれている」という判断は見直しを迫られている。
·TIKRの試算では、利益予想が変わらない前提で、20%から30%のディスカウントはエヌビディアのフォワードPERを約10倍から12倍まで押し下げる。
·今後の輸出規制が予測に織り込まれた売上高に影響を与える場合、市場は利益予想も引き下げる必要があり、バリュエーション倍率と利益が同時に圧迫される可能性がある。
ジェンスン・フアン氏のトレードマークである革ジャンは、ウォール街がエヌビディアのバリュエーションを議論する際の隠喩になりつつある。
11月10日、Scott Galloway氏はポッドキャスト番組「Pivot」で、AI業界はその夜まるで「一着の革ジャンだけで支えられている」かのようだと表現した。エヌビディア取締役会がフアン氏に対する独立調査を開始したことで、投資家はこれまで真剣に議論されることの少なかったシナリオに値付けを始めた——創業者が去った場合、エヌビディアにはいくらの価値があるのか。
一部のアナリストが示した暫定的な判断では、バリュエーションは20%から30%下落する可能性がある。その後、証券会社は目標株価の調整を始めた。11月12日、Investing.comの報道によると、Stifelはエヌビディアの目標株価を315ドルから205ドルに引き下げ、下落率は約35%となり、買い評価を維持した。
報道時点で、エヌビディアは経営陣の異動をまだ発表していない。しかしStifelのバリュエーションフレームワークでは、経営陣の交代はすでにベースシナリオとなっている。
フアン氏の価値は、PERのディスカウントとして表れ始める
Stifelの調整は、「フアン氏にはいくらの価値があるのか」について具体的な数字のセットを提示した。
同機関が採用した2028会計年度の予想1株当たり利益15.65ドルは、目標株価の算出に用いるPERを20倍から13倍へ引き下げるために使用される。この基準では、13倍のPERは約203ドルに相当し、新たな目標株価205ドルに近い水準となる。
PERは、投資家が1ドルの利益に対してどれだけの価格を支払う意思があるかを反映する。利益予想がほぼ同水準にとどまる中で倍率が低下することは、投資家の将来成長への信頼が弱まり、支払う意思のある価格も低下することを意味する。
StifelのNVIDIAの直近の経営成績に対する判断は依然として比較的強気である。同機関は、11月17日に発表される2027会計年度第3四半期の業績が小幅に予想を上回る可能性があり、供給が依然として成長を制約する主な要因であること、2028会計年度の利益予想にも上方修正の余地があると予想している。一方で、後継者候補、引き継ぎの時期、中核幹部が留任できるか、そして販売チャネルや輸出コンプライアンスの取り決めをどのように調整するかが、長期的な成長の不確実性を高めている。
他の機関もこのリスクを再評価している。Investing.comの報道によると、バーンスタインはNVIDIAの格付けを「アウトパフォーム」から「マーケットパフォーム」に引き下げ、目標株価を200ドルに下げた。モルガン・スタンレーは同社を最優先銘柄リストから外したが、オーバーウェイトの格付けと300ドルの目標株価は維持している。各機関の利益とバリュエーションの衡量には、すでに明らかな分化が生じている。
ジェンスン・フアンの重要性は、まずNVIDIAの組織のあり方に表れている。ロイターのBreakingviewsコラムニスト、Robert Cyran氏は、NVIDIAでは60人以上がジェンスン・フアンに直接報告し、その下の4名の幹部は同等の地位にあると指摘する。創業者を中心に回るこの構造は、後継者に技術的判断、内部調整、顧客対応など複数の役割を同時に担うことを求め、緊急の引き継ぎの難しさも増している。
社外の商業関係もまた後継者を試す。Microsoft、Amazon、Googleなどの大口顧客はNVIDIAのチップを継続的に調達する一方で、より低コストの自社開発製品を開発する動機も持っている。ジェンスン・フアンは付随するソフトウェアとハードウェアを拡充することで顧客のサプライヤー変更コストを高めると同時に、ApolloやBlackstoneなどの機関と融資提携を結び、顧客のチップ調達資金を支援している。Cyran氏は、小規模顧客への投資と融資支援もバイヤー層の拡大に寄与し、少数の大口顧客の交渉力を制限すると考えている。
この取り決めは、製品競争力、顧客融資、受注成長を結びつけている。後継者が関連する提携を継続できるかどうかは、投資家の将来の収入と利益率に対する判断に影響を与え、NVIDIAがどれだけのバリュエーション・プレミアムを維持できるかも左右する。
20%から30%の衝撃は、離任の確率次第
Stifelが目標株価を調整する前に、Dan IvesとGene Munsterはすでにジェンスン・フアンの退任による影響の定量化を試みていた。
Yorkville Ives & Co.のDan Ivesは11月10日、ジェンスン・フアンがCEO職を解任された場合、NVIDIAの企業価値および株式価値は25%から30%下落する可能性があると述べた。当時、彼はこのシナリオが発生する確率を約15%と見積もっていた。
Deepwater Asset ManagementのGene Munsterは衝撃の幅度を約20%と示した。彼は当時、株価がすでに約25%の退任確率を織り込んでいる可能性があると考え、自身の判断は10%から15%だと述べた。
TIKRはこれに基づき簡単な確率加重試算を行った。Ivesの判断に従えば、25%から30%のバリュエーション損失に15%の発生確率を掛けると、全体のバリュエーションへの影響は約3.75%から4.5%に相当する。Munsterの判断に従えば、影響は約2%から3%となる。
これらの仮定に基づき、TIKRは11月11日の記事で、2営業日連続の下落が退任リスクの大部分をすでに織り込んでいる可能性があるとの見方を示した。
しかしこの結論は、情報が公表されたタイミングに大きく依存する。
その後、『ウォール・ストリート・ジャーナル』は取締役会がジェンスン・フアンの交代を準備していると報じ、ブルームバーグは会社がヘッドハンティング機関を起用し、暫定CEOの任命を検討していると報じた。Stifelが最新の判断を公表する時点で、経営陣の交代はすでにベースシナリオに組み込まれていた。従来の10%から15%という確率仮定は、再評価が必要となる。
投資家が退任の可能性が高まっていると考えるならば、退任後のバリュエーション損失の幅度に関する判断を変えなくても、現在の株価に反映されるべきリスクディスカウントは拡大する。リスクがすでに株価に十分織り込まれているかどうかを判断するには、退任確率と経営陣交代が企業価値に与える実際の影響の両方を見積もる必要がある。
利益予想は変わらず、NVIDIAは10倍から12倍のPERまで低下する可能性
TIKRは、NVIDIAのバリュエーションには依然として支えがあると考えており、その根拠は市場の利益成長予想にある。
TIKRが引用したコンセンサス予想によれば、NVIDIAの調整後1株当たり利益は、2027年1月期通年の9.32ドルから2029年1月期通年の21.41ドルへと、2年間で2倍以上に増加する見通しだ。
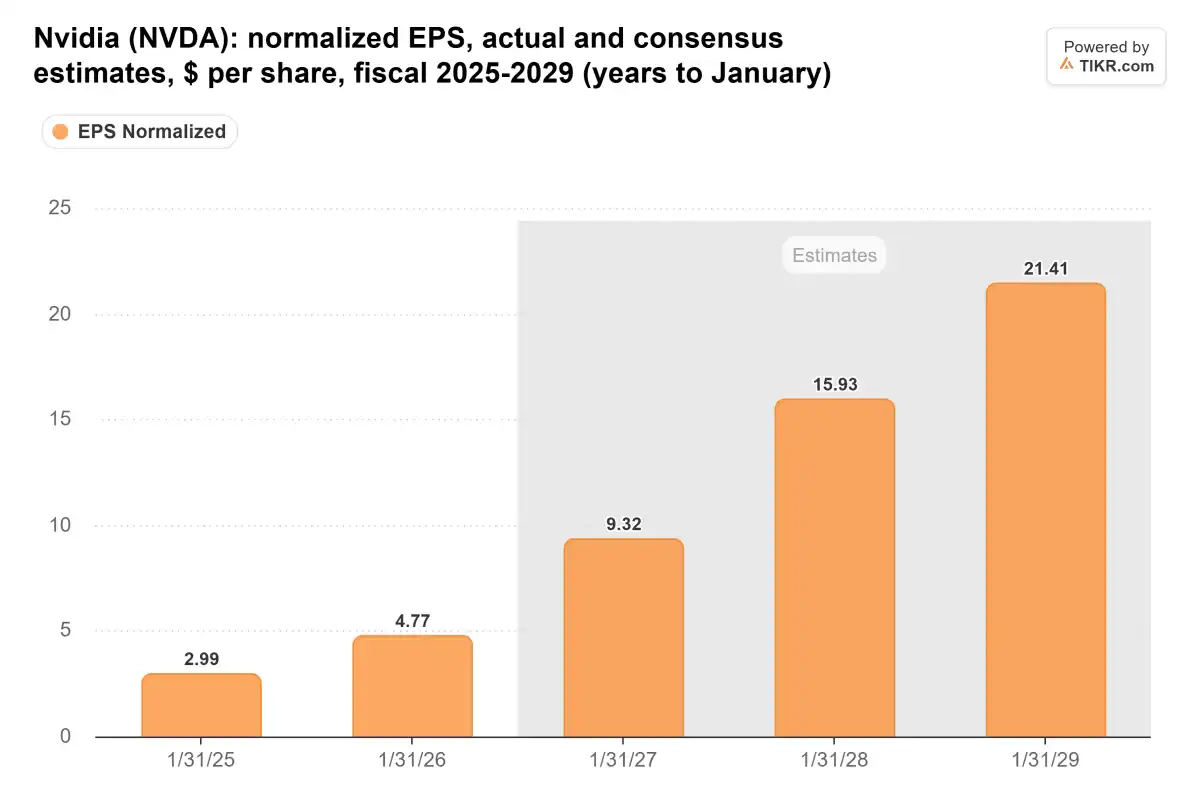
NVIDIAの2025-2029会計年度における調整後1株当たり利益(米ドル単位)。灰色の領域は市場コンセンサス予想。
TIKRのデータによると、11月9日時点でNVIDIAの今後12か月の予想PERは約14.8倍であり、過去3年間の低水準にあり、同期間の平均水準である約30.1倍を下回っている。
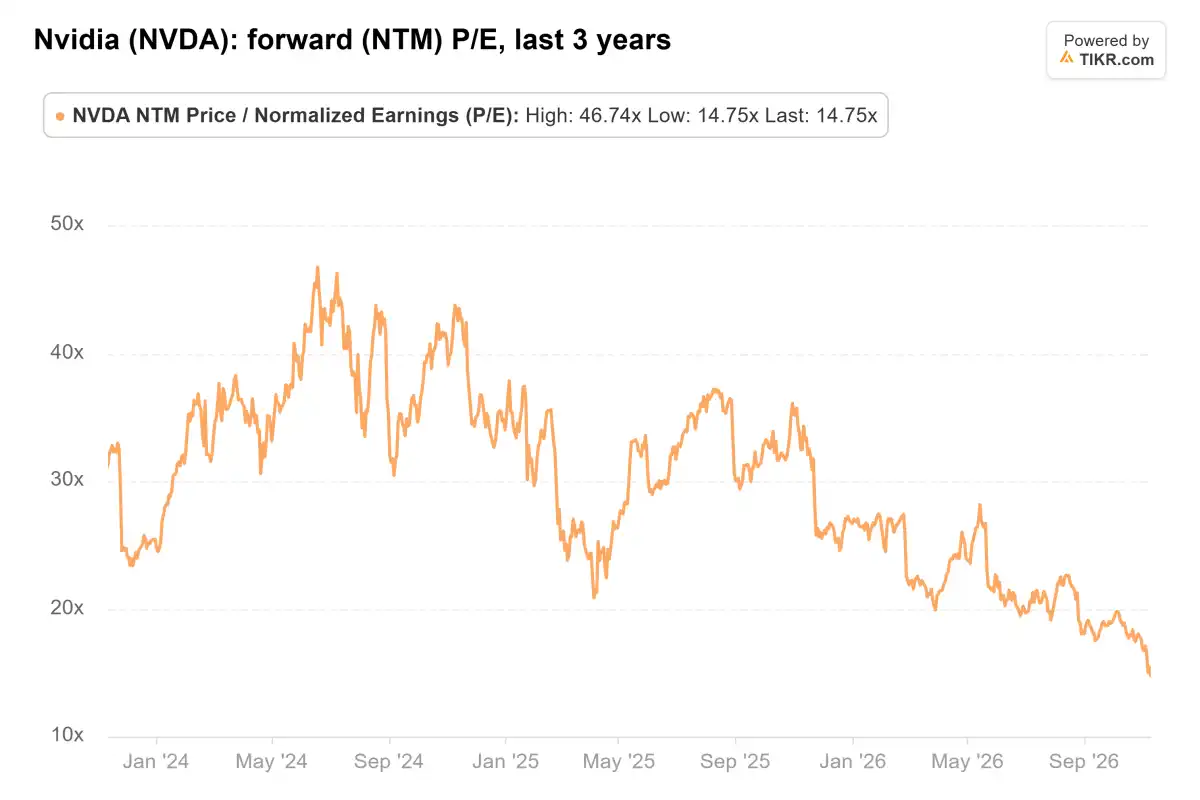
NVIDIAの過去3年間の今後12か月の予想PER。図中の最新値は14.75倍。
利益予想が変わらないと仮定した場合、株価はこの水準から20%から30%のディスカウントを負い、対応するPERは約10.4倍から11.8倍となる。これがTIKRの言う「ジェンスン・フアンがいなければ、NVIDIAはPER10倍から12倍の銘柄になり得る」ということである。
この試算は当時の株価と利益予想を用いている。価格や市場の判断が変化するにつれて、対応する倍率も変化する。また、TIKRは今後12か月の予想利益を使用し、Stifelは2028会計年度の予想利益を使用しており、両者のバリュエーションの基準には差異がある。
二つの試算はともに、市場が依然としてNVIDIAの利益の持続的成長を予想しているものの、その利益に対してどれだけの価格を支払うべきかを再検討していることを反映している。後継者が未だ明確でないこと、経営陣の安定性や戦略の継続性が、バリュエーション倍率を押し下げる要因となり得る。
このディスカウントが最終的にどれだけ残るかは、NVIDIAが信頼できる引き継ぎの取り決めを示せるかどうか、そして後継者が製品の実行、顧客関係、資金調達の協力を維持できるかどうかにかかっている。
利益予想も下方修正された場合、再評価はさらに深まる
上記の試算にはもう一つの共通の前提がある。それはアナリスト予想の利益が実現できるということである。
TIKRは、今後の審査により輸出規則が厳格化され、予想に織り込まれた売上高に影響を与えた場合、アナリストは1株当たり利益の予想を下方修正する必要があると指摘している。その際、目標株価は利益の減少とバリュエーション倍率の収縮の両方から圧力を受ける可能性がある。
NVIDIAの従来の業績見通しはすでに中国からのデータセンター計算事業の収入がないことを前提としている。したがって、今後の政策の影響は具体的な顧客、地域、販売チャネルに落とし込み、新たな制限が既存の収入予想に触れるかどうかを観察する必要がある。
11月17日の決算は一つの検証の機会となる。同社が以前示した四半期売上高ガイダンスは1,080億ドル(上下2%の変動幅)である。Stifelは実際の業績が予想を小幅に上回る可能性があると見ており、投資家は今後の成長ガイダンスや、経営陣による供給、顧客需要、経営陣の体制に関する説明にも注目するだろう。
「黄仁勲がいなければ、NVIDIAはいくらの価値があるのか」は、依然として二つの変数に依存している。企業が利益成長を引き続き実現できれば、市場が主に調整するのは支払ってもよいと考えるPER(株価収益率)になる。経営陣の変化が業務執行や受注見通しにさらに影響を与える場合、利益予測も下方修正される可能性がある。
後継者の取り決めが中核チームを安定させられるか、製品計画が予定通りに進められるか、そして顧客が持続的に資金を調達して計算資源を購入できるかどうかが、ウォール街が現時点で示しているディスカウントが、引き継ぎ期間中のリスク補償なのか、それともより持続的なバリュエーション調整なのかを決めることになる。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事