エヌビディアは資金不足ではないのに、なぜ200億ドルもの借金をするのか?

TL;DR
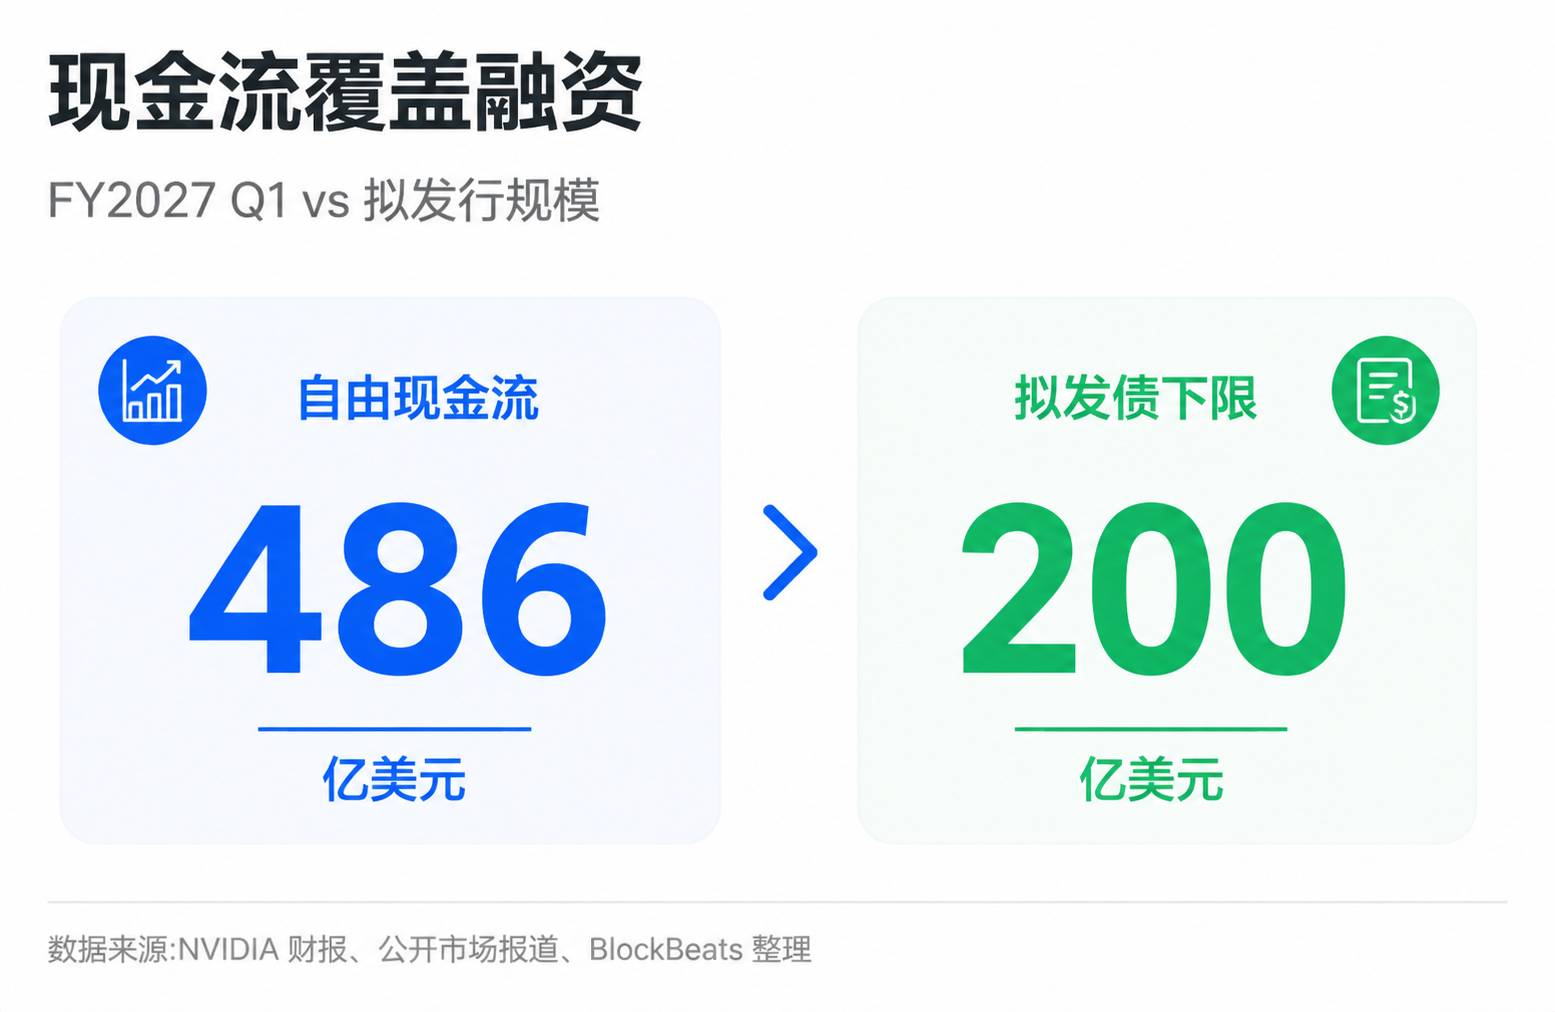
· エヌビディアは少なくとも200億ドルの社債発行を計画しているが、資金不足ではない。直近の四半期におけるフリーキャッシュフローは約486億ドルである。
· 重要なのは、AA格付けにより長期低コスト債務を活用できる点で、AIインフラ、サプライチェーン、エコシステム投資のための弾薬を事前に準備できることにある。
· 関連銘柄:NVDA、GOOGL、META、AMZN、AIデータセンター、電力、光通信、長期投資適格社債。
エヌビディアの今回の社債発行は、「なぜこれだけの現金を抱えながら借金をするのか」という単純な疑問として誤解されやすい。
同社の直近四半期データによると、2026年4月26日終了のFY2027 Q1において、エヌビディアの売上高は816億ドル、フリーキャッシュフローは約486億ドルに達した。同時に、同社は800億ドルの自社株買い戻し枠を追加し、四半期配当を0.01ドルから0.25ドルに引き上げた。つまり、これはキャッシュフローが逼迫し、社債市場に頼らざるを得ない企業ではない。
しかし、だからこそ市場は、同社が少なくとも200億ドルのシニア債を発行する計画に特に敏感になっている。債券の期間は2年から30年をカバーし、資金使途は一般企業目的、借り換え、AIデータセンターおよびインフラ、研究開発、サプライチェーン前払い、戦略的投資を含む。投資家にとって本当に問うべきは「エヌビディアに金があるかどうか」ではなく、AI最大のキャッシュカウが組織的に長期債務を使い始めたとき、AIのこの資本支出の物語は新たな段階に入ったのか、ということだ。
この件の核心は、エヌビディアが突然資金を必要としたことではなく、自社のキャッシュフローと信用格付けを別の拡大能力に変換しつつあることにある。
現金が強ければ強いほど、長期資金を借りる資格がある
一般投資家は「社債発行」と聞くと、まず会社が資金不足だと考える。しかし、成熟した大企業にとって、借金は多くの場合、受動的な資金調達ではなく、より安価で株主に負担をかけない資金調達方法を能動的に選択することである。
エヌビディアが発行を計画しているのはシニア債(企業の借用証書)であり、本質的には債券投資家から資金を借り、定期的に利息を支払い、満期時に元本を返済するものだ。株式の増発との最大の違いは、社債発行は会社の所有権を切り売りしない点にある。将来会社が生み出すリターンが債務コストを上回る限り、既存株主はより多くの利益を保持できる。
これこそが今回の取引の対比の本質だ。エヌビディアの直近四半期のフリーキャッシュフローは約486億ドルに達し、単一四半期の現金創出力は今回の調達予定規模を明らかに上回っている。同社は同時に大規模な自社株買いと増配も進めており、この社債発行が少なくとも単純に「現金不足」と解釈できないことを示している。
より合理的な説明は、エヌビディアが信用力が最も高く、市場が最も融資に前向きなタイミングで、長期資金を先取りして確保したというものだ。AIインフラの拡大サイクルにある企業にとって、データセンター、サプライチェーン前払い、エコシステム投資、研究開発への支出は短期的なプロジェクトではない。これらのリターンサイクルは数年、あるいは10年以上に及ぶ可能性がある。30年物の債務で長期資産をマッチングさせることは、短期の営業キャッシュフローに完全に依存するよりも、成熟した資本管理に近い。
これこそが「資本構成の最適化」を平たく言った意味だ。企業は帳簿上の現金だけでなく、低コストの負債も適度に組み合わせる。借り入れた資金が生み出す長期リターンが利息コストを上回る限り、負債は単なる負担ではなく、資本効率を高めるツールにもなり得る。
AA格付けが社債をAI弾薬に変える
エヌビディアがこれを実行できる前提は、社債市場が十分に低いコストで融資に応じることだ。そしてその背後で最も重要な変数は、信用格付けである。
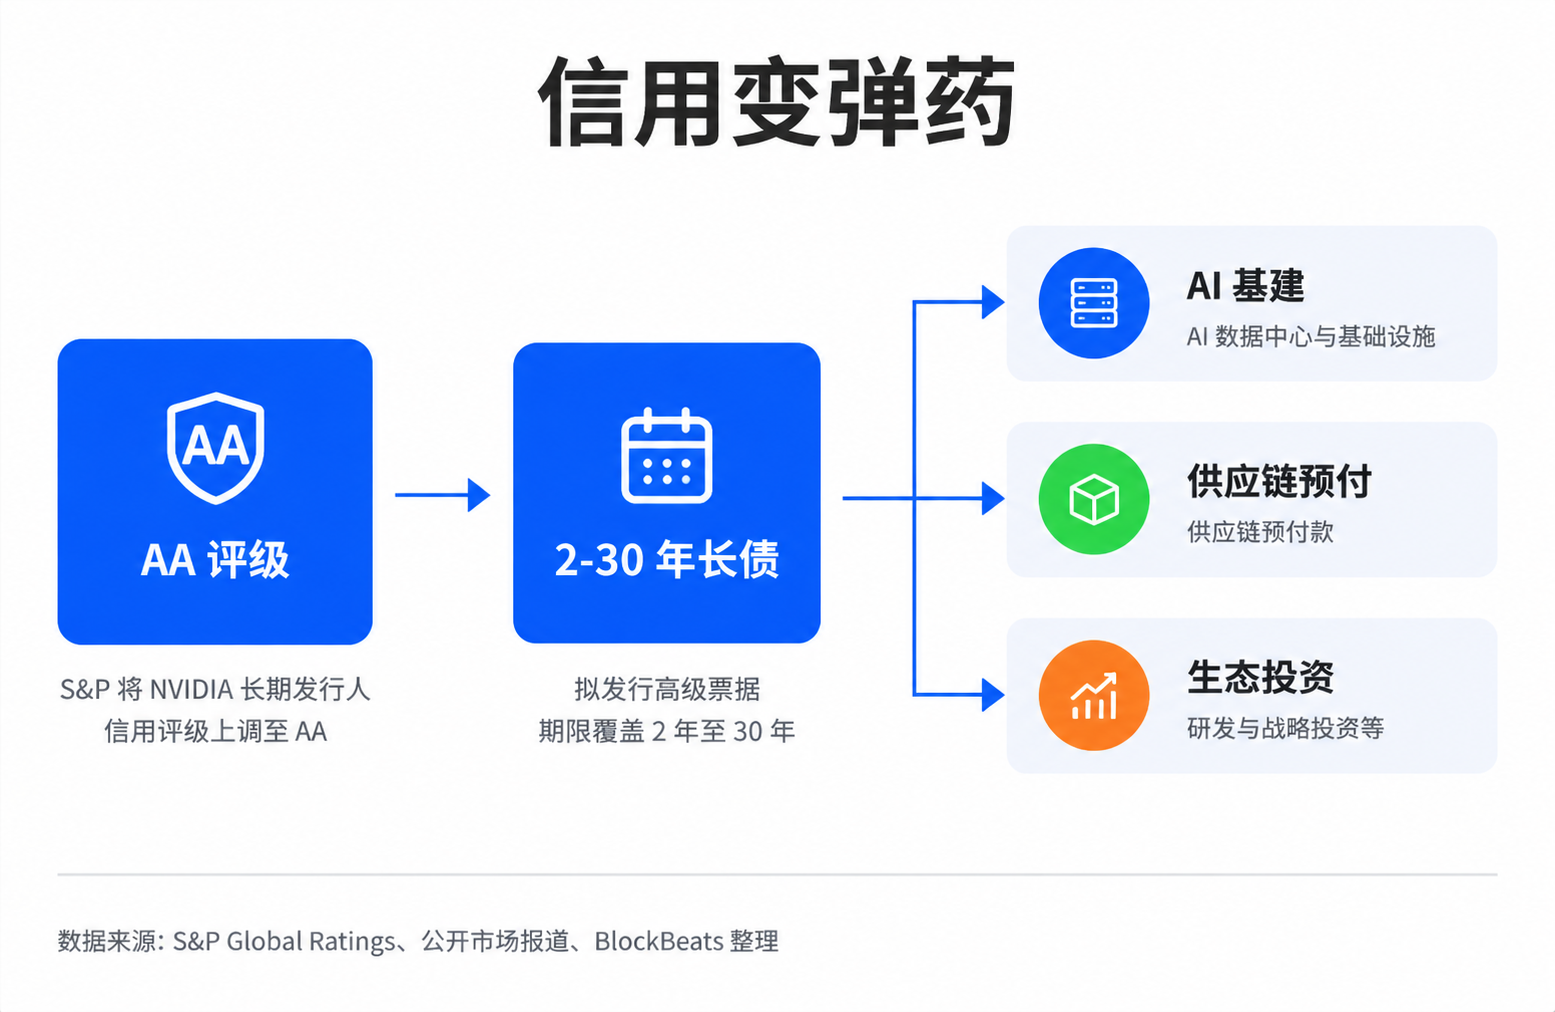
S&Pグローバル・レーティングは最近、エヌビディアの格付けをAAに引き上げた。その理由には、AI需要による競争優位性、強力なキャッシュフロー創出力、堅固なバランスシートが挙げられる。AA格付けは、社債市場における高信用ラベルと理解できる。投資家は企業のデフォルトリスクが極めて低いと判断し、より低いスプレッドとより長い期間を受け入れる。
この点は極めて重要だ。社債発行には「資金調達」という意味だけでなく、取引の真の価値を決めるのは「どのようなコストで、どのくらいの期間、どの市場環境で借りるか」である。企業が信用格付けの上昇、キャッシュフローの急拡大、AIテーマが依然として機関投資家の資金を集める段階にある時、長期資金の借入における交渉力は明らかに強まる。
これが、エヌビディアがこのタイミングで行動した理由も説明する。同社はキャッシュフローが弱まり、拡大圧力が高まってから資金調達するのではなく、市場がその信用力を最も評価する時に、将来の資金調達の不確実性を事前に低減している。株主にとっては、将来より悪い環境で資金調達を余儀なくされるよりも、はるかに魅力的だ。
社債資金の使途に挙げられたいくつかの方向性も、併せて検討する価値がある。借り換え、AIデータセンターとインフラ、研究開発、サプライチェーン前払い、戦略的投資。借り換えは財務管理寄り、インフラとサプライチェーンは拡大の確保寄り、戦略的投資はエコシステムの構築寄りだ。これらは共通して、エヌビディアの資本需要が単なる「より多くのチップ生産」にとどまらず、AIエコシステム全体における地位を維持するためのものであることを示している。
NVIDIAが販売しているのは、AI時代において最も中核となる計算能力ツールですが、顧客、サプライチェーン、インフラ、そしてエコシステムパートナーがそれに追従できるようにする必要もあります。この役割が重要になればなるほど、資本配分は単なるハードウェア企業ではなく、プラットフォーム型企業に近づいていきます。
株式売却よりも社債発行が株主利益に適う
NVDAの株主にとって、今回の社債発行には直接的な意味があります。それは、株主還元を維持しつつ、長期的な拡大のための資金を確保するという点です。
NVIDIAは直近の四半期において、強力なキャッシュフローを記録しただけでなく、800億ドルの自社株買い枠を追加し、配当も増額しました。自社株買いと配当は、企業が現金を直接株主に還元することを意味します。一方、社債発行は、外部からの長期資金を活用して将来の投資を支えることを意味します。この二つを併せて見ると、「二者択一」ではなく、企業が二つのラインを同時に維持しようとしていることが伝わってきます。すなわち、既存株主に報いる一方で、AI拡大のペースを緩めないという姿勢です。
もしNVIDIAが増資による資金調達を選択していれば、既存株主は希薄化の影響を受けていたでしょう。たとえ企業が将来も成長を続けたとしても、一株当たりの権益は減少します。それに比べて、社債発行のコストは明確です。利息と元本です。フリーキャッシュフローが極めて強力で、信用格付けが高い企業にとって、このようなコストは管理が容易です。
もちろん、社債発行が常に好材料であるとは限りません。負債は固定費を増加させ、資本配分の効率性に対する市場の要求も高めます。NVIDIAが今日、投資家にこの負債を受け入れさせることができるのは、市場が同社の将来のキャッシュフローが利息を十分にカバーできると信じており、AIインフラへの投資が最終的に収益と利益に転換できると信じているからです。もしこれらの前提が変われば、負債は効率的なツールからバリュエーションの重荷へと変わるでしょう。
したがって、今回の社債発行が本当に変えたのは、投資家がNVIDIAを観察する方法です。これまでは、市場はGPU需要、粗利益率、収益成長に注目していました。しかし今後は、キャッシュフローがどのように配分されるかにも注目する必要があります。すなわち、自社株買いと配当にどれだけ使われ、サプライチェーンとインフラにどれだけ使われ、エコシステム投資にどれだけ使われ、そしてどれだけが負債によって事前に確保されるか、です。
これにより、NVDAのバリュエーションの基準点はより複雑になります。もはや単なる「利益成長ストーリー」ではなく、「信用資産」や「長期資本配分プラットフォーム」としての特性も備え始めています。
大手テクノロジー企業のAI資金調達テンプレートが形成されつつある
NVIDIAだけがこのような方法を取っているわけではありません。Alphabetは2026年2月に200億ドルの社債発行を完了し、期間も複数のシリーズにわたっており、報道によれば注文は一時1000億ドルを超えたとされています。Meta、Amazonなどの大手テクノロジー企業も、AI投資サイクルにおいて、インフラ支出を支える手段の一つとして負債による資金調達を活用しています。
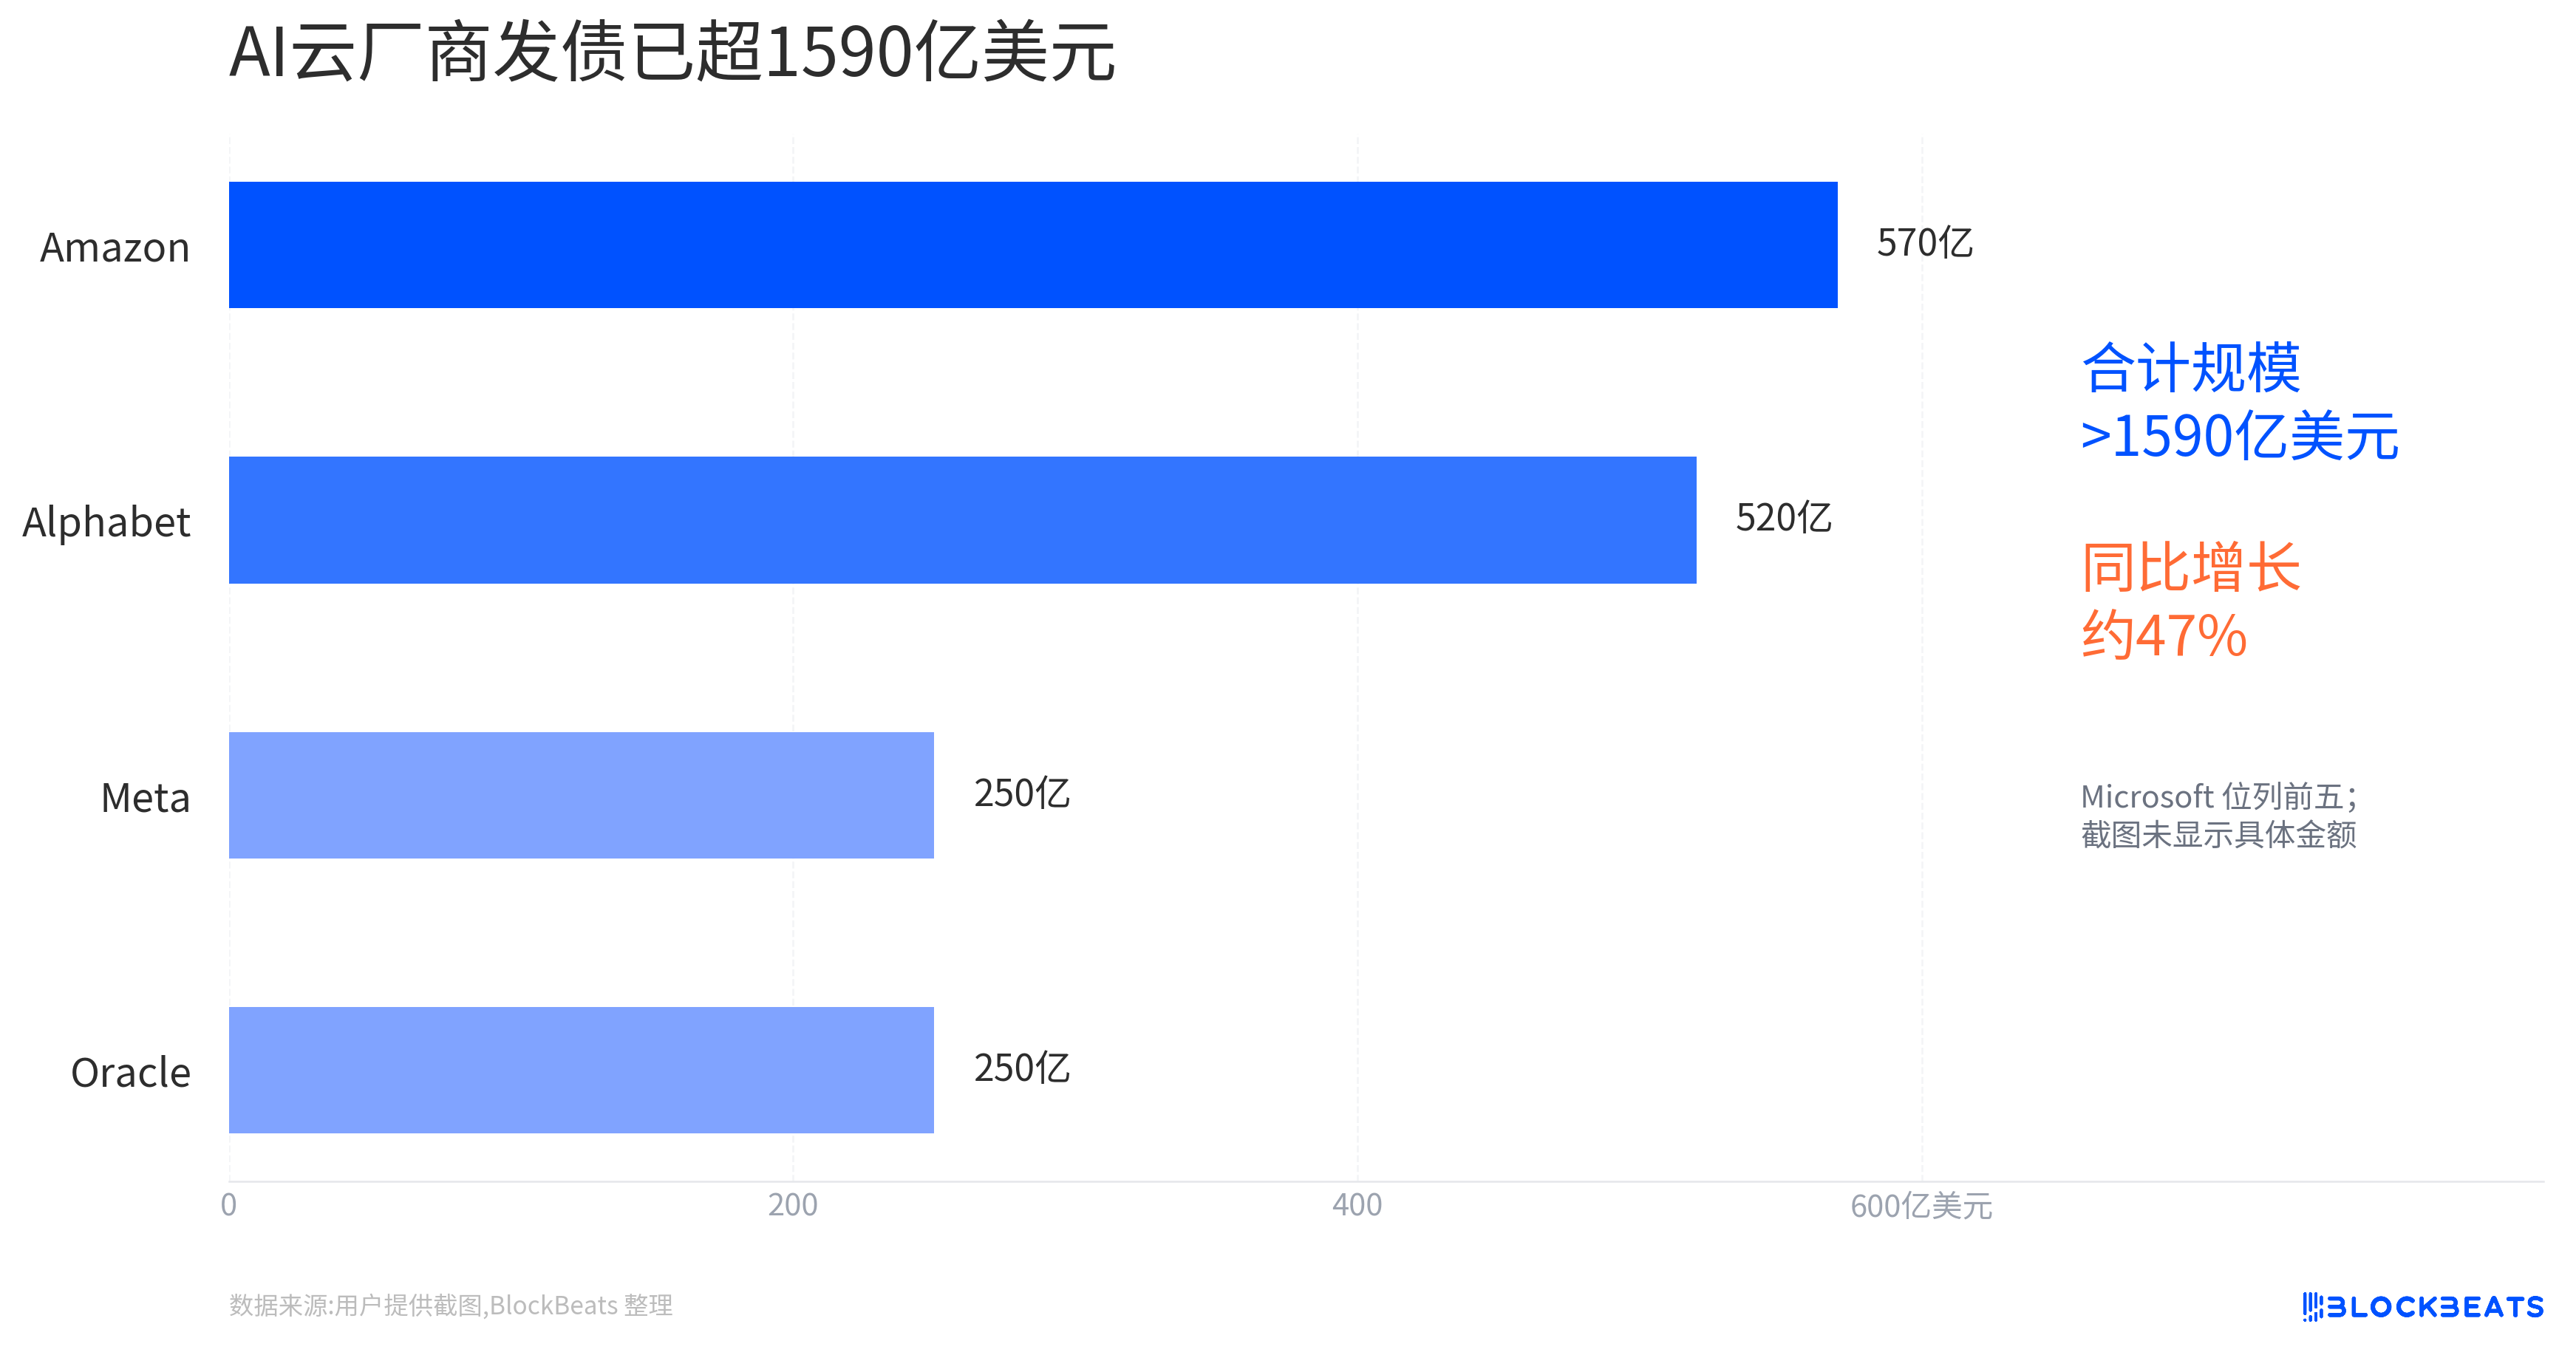
これらの事例を単純に「テクノロジー大手は資金不足」と片付けることはできない。より正確には、AIインフラは軽資産のソフトウェア成長ストーリーから、データセンター、電力、チップ、ネットワーク、サプライチェーンが共同で関与する重資産サイクルへと変貌している。どの企業がより低コストで、より長期間にわたり資金を調達できるかが、この拡大の中で大きな余地を持つ鍵となる。
これは市場の価格設定に二つの影響を与える。
第一に、債務融資はAIの設備投資(キャペックス)の持続力を延長する。債券市場が買い手を見つける限り、大手テクノロジー企業は長期建設のために当期のキャッシュフローに完全に依存する必要はない。これにより、データセンター、電力、光通信、半導体サプライチェーンなどの分野への需要期待が支えられる。
第二に、債務融資は投資家にリターンサイクルをより意識させる。過去、市場はAI投資に高いバリュエーションを許容してきたが、それは成長速度が十分に速かったからだ。しかし、投資が重くなり、融資期間が長くなるにつれ、問題は「これらのインフラはいつ十分なリターンを生み出すのか」に変わる。AIアプリケーション側の収益実現が予想より遅れたり、単位計算能力あたりのビジネスリターンが低下したりすれば、市場はこれらの債務に支えられた拡大が過激すぎるかどうかを再評価するだろう。
エヌビディアの特異性は、AI設備投資のチェーンの上流に位置することにある。顧客が多く投資すればするほど、同社は恩恵を受ける。しかし、業界全体の投資リターンが疑問視されれば、同社も完全に無関係ではいられない。そのため、今回の社債発行は、市場における同社の信用とキャッシュフローへの認識を強化すると同時に、同社をAIの長期設備投資の物語にさらに深く組み込むことになる。
検証すべきは、価格設定とリターンが同時に成立するか
現時点で最も注意すべき限定条件は、これが「少なくとも200億ドルの発行予定」であり、最終的な発行規模、クーポン、スプレッド、オーダーブックの強さは未確定であることだ。取引が完了して初めて、市場は債券投資家がどれだけ低いコストで、どれだけ長期間の資金をエヌビディアに提供する意思があるかを正確に判断できる。
最終的な価格設定が強い需要を示し、長期スプレッドが低位を維持すれば、これはエヌビディアがAA格付けの信用を拡大ツールとして活用していることをさらに証明する。同社は顧客のAI支出から収益を得るだけでなく、資本市場でより低コストで自社の長期戦略の資金調達を行うことができる。
しかし、その後のより重要な検証は社債そのものではなく、次の四半期決算と設備投資データにある。投資家は、エヌビディアが強力なフリーキャッシュフローを維持しつつ、AIインフラ、サプライチェーン前払い、エコシステム投資、株主還元を同時に推進できるかを見極める必要がある。これらの変数が並行して機能すれば、社債発行は資本効率の増幅器となる。
逆に、将来AIインフラの投資回収期間が長期化したり、企業が拡大を維持するために外部資金への依存を高め続ける場合、市場におけるこうした負債の捉え方は変化する。その時点での問題は「エヌビディアに資金不足があるかどうか」ではなく、「AIへの長期的な投資の収益率が、低コストの資金で前倒しされた現在の期待を支えるに足るかどうか」となる。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事