上昇すればするほど危険?SpaceXの評価額急騰の背後にあるシステミックリスク
原文タイトル:SpaceX Could Get Dangerously Systemic
原文著者:Quoth The Raven
翻訳:Peggy、BlockBeats
編集者注:SpaceXの時価総額が取引時間外で3兆ドルを突破した後、この記事は「実際にどれだけの価値があるのか」よりも鋭い問いを投げかけている。限られた流通株、オプション取引、市場心理が絡み合い、1日で数千億ドルの時価総額を増やすことができる企業が存在するとき、資本市場は本当に価格発見を行っているのか、それとも自己強化型の投機マシンと化しているのか?
著者の核心的な判断は、SpaceXのビジネス見通しを否定するものではない。SpaceXは依然として世界で最も重要な宇宙インフラ企業の一つであり、長期的な想像力も極めて大きい可能性がある。しかし、この記事が本当に注目しているのは別の点だ。株価が主にコールオプションの買い、マーケットメーカーのヘッジ、モメンタム資金の追撃、パッシブ資金の配分によって動かされているなら、バリュエーションはもはや「価値を反映する」だけでなく、「価値を生み出す」ようになる。価格上昇自体が新たな強気の理由となり、ファンダメンタルズは二の次に追いやられる。
記事で繰り返し言及される「ガンマスクイーズ」(オプションのマーケットメーカーがヘッジのために株式を買わざるを得なくなり、さらに株価を押し上げるフィードバックループ)こそ、この記事を理解する鍵だ。過去数年間、同様のメカニズムはテスラ、一部のミーム株、高モメンタムのテクノロジー株で繰り返し発生してきた。著者が懸念するのは、SpaceXがこの道をたどり、そのストーリー性、流通株の制約、マスク個人の影響力によってさらに押し上げられれば、高バリュエーション株から市場全体のシステミックな変数へと変貌する可能性があることだ。
さらに危険なのは、指数化とパッシブ投資の影響だ。時価総額が十分に大きくなれば、主要指数に組み込まれ、ETF、年金、退職金口座、ソブリンファンド、機関投資家のポートフォリオにパッシブに保有される。その時点で、バブルはもはや一部のトレーダーの冒険ではなく、一般投資家の長期資産配分に組み込まれる。株価が上がれば上がるほど、市場はそれを無視できなくなり、無視できなければ資金はさらに流れ込み続ける。
したがって、この記事が本当に議論しているのは、SpaceXが5兆ドルや10兆ドルの企業になるかどうかではなく、現代の資本市場が抱える構造的なパラドックスだ。市場メカニズムそのものが、ストーリー、レバレッジ、流動性を増幅させ、ファンダメンタルズを圧倒するほど強力になったとき、いわゆる「価格発見」は成立するのか?SpaceXは極端な事例に過ぎないが、それが露呈する問題はより普遍的なものかもしれない。今日の米国株式市場では、システミックリスクは必ずしも悪い企業から始まるわけではなく、最も人気があり、最も無視できない企業から始まるのだ。
「事態はどんどん奇妙になり、さらに奇妙になり、最終的には、人々が『これ、どれだけおかしいんだ?』と議論せざるを得なくなるほどになる。」
——テレンス・マッケナ
ここ数年、私はずっと問いかけてきた:一体どこまで異常になれば、株式市場が根本的に壊れていると認めるのか?今日の時間外取引でSpaceXが急騰したのを見て、答えは明らかだと思う。市場はとっくに壊れている。本当の問題は、それがどれだけ馬鹿げたレベルに達するまで、他の人々がそれに気づかないかということだ。
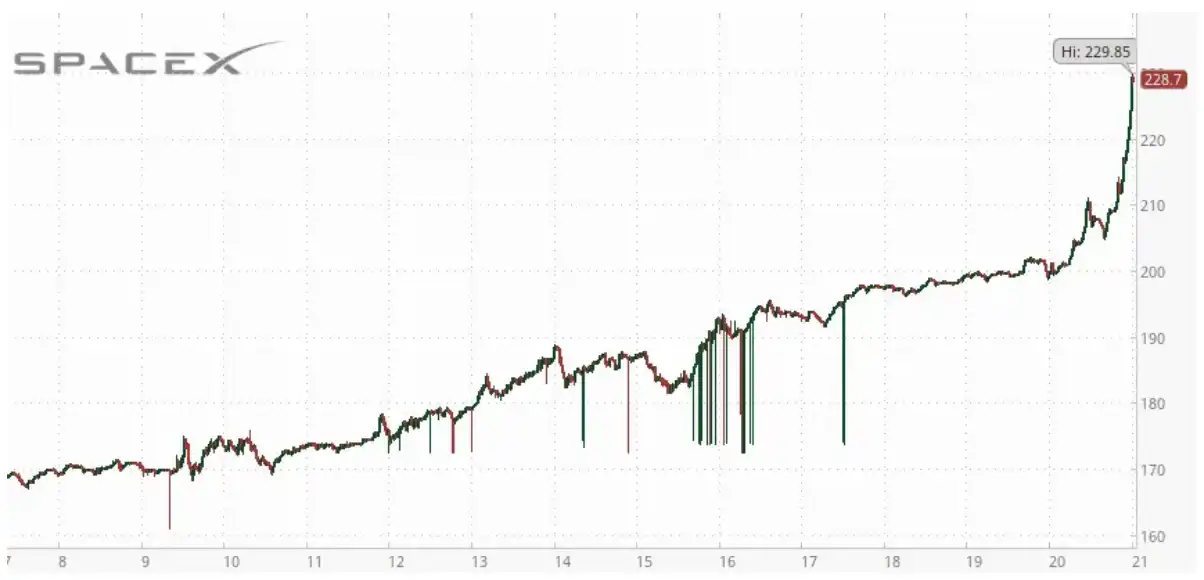
SpaceXは時間外取引で時価総額が3兆ドルを突破した。つまり、その評価額はアマゾンやマイクロソフトを上回っている。マイクロソフトは毎年数千億ドルの収益を生み出し、年間利益は1000億ドルを超える。アマゾンの年間収益は7000億ドル以上で、利益も数百億ドルに達する。そして今、SpaceXはそれらよりも高い評価を与えられている。
SpaceXの比較的限られた流通株は、操作的なショートスクイーズの理想的なターゲットとなっている。時間外取引の終盤に近づくにつれ、その株価は一時1株あたり230ドル近くまで上昇した。たった1日で、毎年数十億ドルの損失を出している企業が、約6500億ドルの時価総額を突如として増やしたのだ。
6500億ドル。1年ではない。10年でもない。たった1日だ。そして明日、SpaceXのオプション取引が始まる。私が以前予測した通り、さらにショートスクイーズが起こる可能性が高いと賭けてもいい。
これこそが本当に不安にさせる点だ。なぜなら、私は何年も書き続けてきたからだ:オプション活動が価格変動の主要な原動力になるとき、市場に何が起こるのかを。
私たちはこのシナリオをすでに見てきた:コールオプションの買い手が殺到し、マーケットメーカーはヘッジを余儀なくされ、株価が上昇し、モメンタムトレーダーが追いかけ、さらに多くのコールオプションが買われ、このサイクルが自己強化されていく。
米国東部時間午前10時30分時点、SpaceXのオプション取引初日には、すでに50万枚以上の契約が成立し、その名目規模は約5000万株に相当する。
2日後に期限が切れる、権利行使価格380ドルのコールオプション——つまり現在購入可能な最も深いアウト・オブ・ザ・マネーの契約——は、今週期限切れのコールオプションの中で2番目に人気のある権利行使価格であり、朝の取引では最も人気のある権利行使価格だった。
ある時点で、価格は価値を測るものではなくなり、価値を生み出し始める。評価額そのものが強気の論理になる。企業の業種やファンダメンタルズは完全に無関係になる。この時点で、市場は本来すべきでないことを正式に始めるのだ。
だからこそ、明日が重要なのだ。すでに強烈なショートスクイーズの兆候を示している企業のオプション取引が開始されるからだ。そして、その「姉妹企業」でも同様の現象が起きたことがある。
ここ数年、私は現代の市場がファンダメンタル分析ではなく、機械的な力によってますます動かされていると書き続けてきた。明日は、その判断を裏付ける最も明確な事例の一つになるかもしれない。
私の予想では、SPCXオプション取引の開始は価格発見を改善するどころか、むしろ歪めることになるだろう。もし積極的なコールオプションの買いが発生すれば、マーケットメーカーのヘッジ行動が再帰的なフィードバックループを生み出し、過去10年間にテスラや他のモメンタム株を押し上げた、壮観でありながら完全に非論理的な値動きを引き起こすメカニズムと同様のものになる可能性がある。
その時点で、価格変動はビジネスのファンダメンタルズとは全く無関係になり、市場構造に完全に依存することになる。もしSpaceXが多くのトレーダーが公然と予想するようなガンマスクイーズを経験すれば、これは現代の市場が役に立たなくなり、一般人の退職金口座にとって極めて危険であることのさらなる証拠となるだろう。
なぜなら、市場は本来、資本を配分し、価格発見を促進する役割を担うべきだからだ。評価額を——どれほど不完全であれ——経済的現実と結びつけるべきなのだ。市場は、機械的な資金フローだけで企業に数千億、数兆ドルの時価総額を追加するような、自己強化型のフィードバックマシンになるべきではない。
問題はSpaceXが良い企業かどうかではない。問題は、それを取り巻く市場構造が健全かどうかだ。
なぜなら、もしある企業が収益や利益でマイクロソフトやアマゾンのほんの一部しかないにもかかわらず、それらよりも価値が高くなり、明日にはエヌビディアさえも超える可能性があるなら、制約要因は一体どこにあるのか?何がそれを5兆ドル企業になるのを止めるのか?そして、何がそれを10兆ドル企業になるのを止めるのか?
画像出典:Zero Hedge Twitter
もし2019年末以降にテスラを急騰させたのと同じようなオプション主導のフィードバックループがここで発生すれば、これらの数字はもはや過去のように想像不可能ではなくなる。そして、これこそ誰も議論したがらない部分だ。
誰もがSpaceXがどこまで上がるかを議論したがる。誰も議論したがらないのは、もし本当にその水準に達した場合、何が起こるかだ。
もしSpaceXの時価総額が10兆ドルに達すれば、それは一企業の評価額が米国のGDPの約3分の1に相当することを意味する。それはパッシブインデックス、退職金口座、ETF、年金基金、機関投資家のポートフォリオを支配するほど大きくなる。その一喜一憂が、ますます市場全体のパフォーマンスを決定づけることになる——そしてその間、同社はまだ利益を上げてもいない。それは人類史上最も偉大で、最も危険な投機マシンとなるだろう。
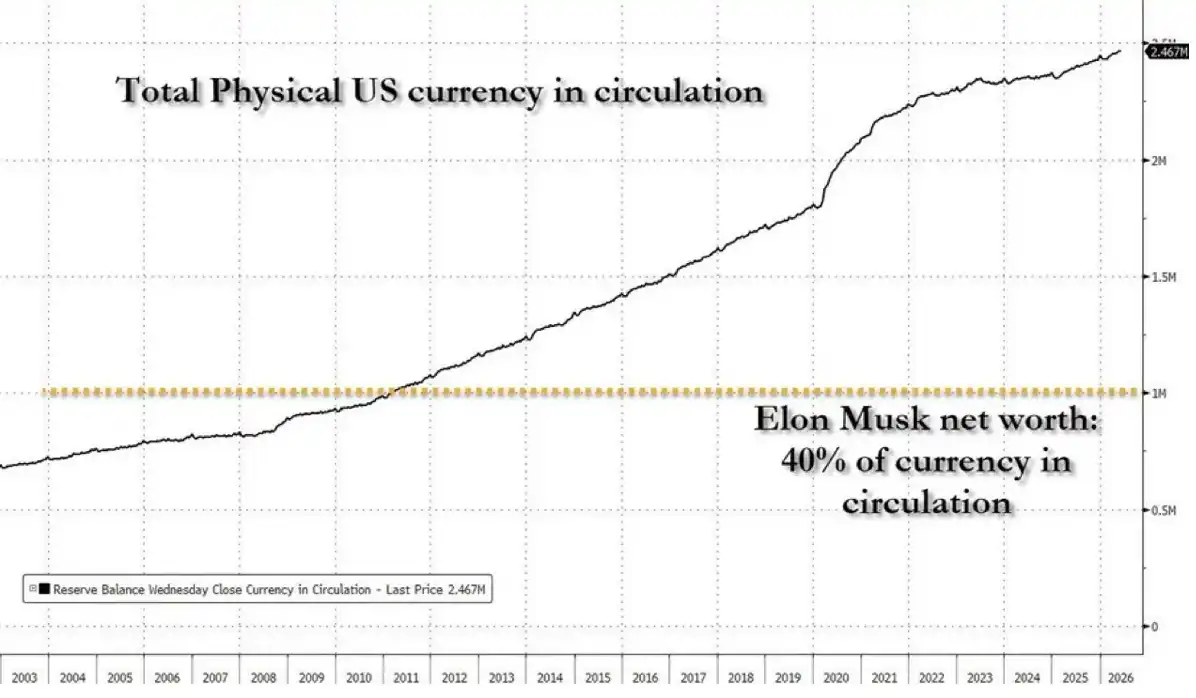
これがイーロン・マスクにとって何を意味するのか、もう一度考えてみよう。もしSpaceXの評価額が10兆ドルに達した場合、マスクの個人資産は現代史上かつてない領域に突入する。彼の純資産はすでに流通している全通貨の40%に相当する。
画像出典:Zero Hedge
しかも、彼は単に2番目に裕福な人物よりも裕福なだけではない。すぐにその2番目の人物の約10倍の資産を持つ可能性もある。
マスクと他の億万長者との差は、一部の先進国の総資産を超えるかもしれない。その時点で、我々が議論しているのはもはや通常の意味での富の創造ではない。
もしSpaceXの時価総額が何らかのガンマ・スクイーズの異常により、実際に28兆ドルにまで跳ね上がったら、何が起こるのか?それはおおよそアメリカの年間経済生産高に相当する。その時、人々はようやく市場に疑問を抱き始めるのだろうか?それとも、これを正当化する新たな理由を探し続けるのだろうか?
なぜなら、歴史上のすべてのバブルはこのように機能するからだ。新高値は毎回、前の高値が低すぎた証拠として扱われる。投機熱の高まりは毎回、イノベーションとして飾り立てられる——いわゆる「イノベーションの専門家」キャシー・ウッドに聞けばわかる。スクイーズは毎回、天才の所業と説明される。警告は毎回、「未来を理解していない懐疑論者」の証拠とされる。
SpaceXが3兆ドルを突破したことで最も驚くべき点は、評価額そのものではない。
むしろ、それがさらに上昇し続ければ、無視できないほど巨大になることだ。ある時点で、我々はSpaceXそのものについて議論するのをやめ、それを生み出したシステムについて議論しなければならなくなる。すなわち、本来の機能から完全に乖離した投機マシンについてだ。
危険なのは、ある企業が十分に大きな規模に達すると、歪みそのものがシステムリスクに変わることだ。すべてのパッシブファンドがそれを保有しなければならなくなる。主要な指数はすべてそれに依存する。年金、退職金口座、ソブリン・ウェルス・ファンド、保険会社、機関投資家ポートフォリオは、ますます同じ取引にさらされることになる。それが高くなればなるほど、回避不可能になる。
これこそが、誰も本当に理解していない部分だ。
もしSpaceXが最終的に、誇大広告、ナラティブ、機械的な資金フロー、オプション主導のフィードバックループの複合作用により10兆ドルに達した場合、それはもはやSpaceXだけの話ではなくなる。それは市場そのものになる。その動きは、指数、ETF、そして金融システム全体における退職金口座のパフォーマンスをますます左右するようになる。市場は実質的に、単一銘柄への信任投票と化す。
バブルがシステムリスクへと変貌するのは、それが嘲笑されるほど小さな段階ではなく、誰もが参加を強いられるほど巨大化した時である。今日の価格上昇を促進する同じメカニズムが、やがて明日の不安定な条件を生み出す。数兆ドルもの富が、本来ファンダメンタルズに真に裏付けられたことのない評価額に固定された時、たとえ穏やかな調整であっても、この株式そのものをはるかに超えた影響を及ぼす可能性がある。
[原文リンク]
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事