イーサリアム2026年第1四半期レポート:手数料低下、ユーザー数と取引量が過去最高を記録
原文タイトル:Ethereum Q1 2026 Report
原文著者:Token Terminal
翻訳:Peggy、BlockBeats
編集者注:Token Terminal による Ethereum 2026年第1四半期レポートは、一見矛盾しているが極めて重要なデータを示している。Ethereum メインネットのユーザー数、トランザクション数、スループットが同時に過去最高を記録した一方で、取引手数料、TVL、取引量、ETH 完全希薄化時価総額は前期比で減少している。
Ethereum は現在、「低手数料で規模を拡大する」フェーズに積極的に移行している。Fusaka アップグレードによるデータ容量の増加に伴い、ブロックスペースがより安価になり、ユーザーとトランザクションの成長が加速しているが、短期的な手数料の獲得は抑制されている。レポートはこの現象をジェヴォンズのパラドックスとして説明している。すなわち、利用コストが低下すると、ネットワーク需要がさらに解放される可能性があるという。
さらに注目すべきは、Ethereum のコアナラティブが DeFi パブリックチェーンからグローバル金融決済レイヤーへと移行している点だ。レポートによると、Ethereum は依然としてトークン化資産分野で支配的な地位を占めており、ステーブルコイン、トークン化ファンド、トークン化コモディティ、トークン化株式がすべてその上で規模を形成しており、特にファンドと金関連資産の成長が顕著である。BlackRock、JPMorgan、Fidelity などの機関の継続的な参入により、「機関のオンチェーン化」は概念から製品発行および決済実践へと進展している。
このレポートの核心的価値は、ETH 価格が短期的にどう変化するかを証明することではなく、金融インフラとしての Ethereum の構造的位置を示すことにある。すなわち、スケーリングによって短期的な手数料を犠牲にしつつ、ステーブルコイン、トークン化ファンド、オンチェーンクレジット、機関決済におけるネットワーク効果を強化しようとしている。投資家や業界観測者にとって、本当に注目すべき問題は、金融資産がますますオンチェーンに移行する中で、誰がデフォルトの決済レイヤーとなるのか、そしてこの決済需要が最終的にどのように ETH の価値獲得に伝播するのかである。
以下が原文である:
1)エグゼクティブサマリー
Ethereum($ETH)は、公開・パーミッションレスなブロックチェーンであり、オープンエコノミーにおける金融アプリケーションにグローバルな決済と計算能力を提供する。誰もがその上に構築でき、単一の主体によって閉鎖されることのない共有台帳を運用し、ネイティブ資産である ETH を取引手数料の支払いに使用する。同時に、ステーキングメカニズムを通じて、ETH はネットワークのセキュリティ確保にも使用される。
Ethereum が支えてきた活動は、これまで従来の金融インフラのコストとスループット能力によって制限されてきた。決済には数日を要し、中間層が重なり合い、各段階でカウンターパーティリスクが存在する。トークン化とステーブルコインは、まさにこうした摩擦に対するオンチェーンソリューションとして登場した。両者の規制枠組みが2025年から2026年にかけて徐々に成熟するにつれ、機関レベルのオンチェーン活動の条件も理論から現実へと移行している。
この変革におけるイーサリアムの役割は、基本決済層としてのものです。ステーブルコイン、トークン化されたファンド、トークン化されたコモディティ、そして増加傾向にあるトークン化された株式は、すべてイーサリアム上で発行・決済されています。一方、レイヤー2ネットワークはスループットを拡張し、取引を最終的にレイヤー1に決済します。この決済活動を保証し、支払う資産としてETHは価値の蓄積を得ており、ステーキング市場はどれだけのETH供給がこの役割に投入されているかを反映しています。
市場での位置づけから見ると、イーサリアムは依然としてトークン化資産の時価総額が最大の主要な場です。クロスチェーンの観点では、イーサリアムはステーブルコイン、トークン化されたファンド、コモディティ、株式などのカテゴリーで過半数のシェアを占めています。イーサリアムはイーサリアム財団と広範で独立したクライアントチーム、研究者コミュニティによって推進されています。同時に、Etherealizeなどの機関向け組織も、伝統的な金融がこのネットワークをよりよく理解するのを支援しています。
2026年第1四半期は、明確に2つの主要なトレンドに分けられます。一方では、利用量が過去最高を記録しました。月間アクティブユーザー数、取引件数、スループットがすべて記録を更新しました。他方では、米ドル建ての価値と手数料指標に圧縮が見られました。完全希薄化時価総額、総ロック価値、取引量、および2種類の手数料指標がすべて前期比で減少しました。この四半期を形作った重要なイベントは、これら2つのトレンドの両方に影響を与えました。Fusakaアップグレードサイクルにおける2回目のBlob Parameters Only(BPO #2)フォークが1月にデータ容量を増加させました。ERC-8004が2月にメインネットでローンチされ、AIエージェントのアイデンティティと評判の標準となりました。イーサリアム財団は2026年のProtocol Clusterの優先事項として、スケーリング、ユーザーエクスペリエンスの改善、レイヤー1の強化を決定しました。さらに、3月のInstitutional Ethereum Forumなどのイベントは、機関投資家の関与の高まりを示しています。
主要指標(2026年第1四半期)
エコシステム総ロック価値:3162億ドル(前期比 -11.0%、前年同期比 +22.8%)
エコシステムアクティブローン:218億ドル(前期比 -16.6%、前年同期比 +39.0%)
エコシステム取引量:1345億ドル(前期比 -24.0%、前年同期比 -31.2%)
エコシステム手数料:20億ドル(前期比 -16.9%、前年同期比 -7.8%)
トークン化資産時価総額:2034億ドル(前月比 -0.7%、前年同期比 +42.9%)
ステーブルコイン:1789億ドル(前月比 -2.3%、前年同期比 +37.6%)
トークン化ファンド:194億ドル(前月比 +4.9%、前年同期比 +73.1%)
トークン化コモディティ:47億ドル(前月比 +60.0%、前年同期比 +325.9%)
トークン化株式:3.651億ドル(前月比 +16.5%)
月間アクティブユーザー数:1320万(前月比 +53.5%、前年同期比 +85.9%)
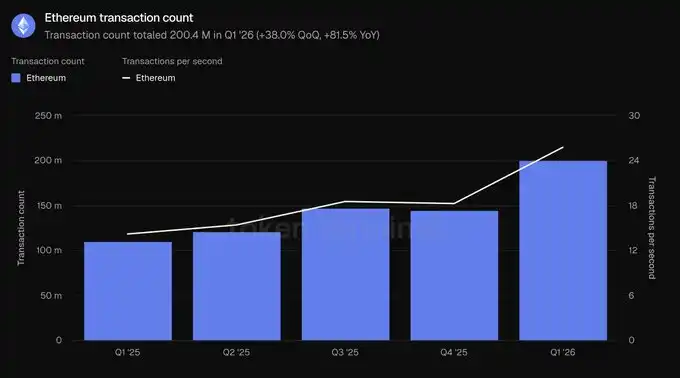
取引件数:2.004億件(前月比 +38.0%、前年同期比 +81.5%)
1秒あたりの取引件数:25.78(前月比 +41.2%、前年同期比 +81.7%)
手数料:3990万ドル(前月比 -47.9%、前年同期比 -81.9%)
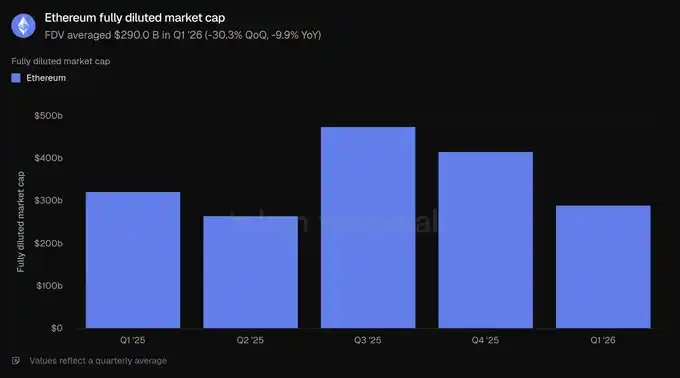
完全希薄化時価総額:2900億ドル(前月比 -30.3%、前年同期比 -9.9%)
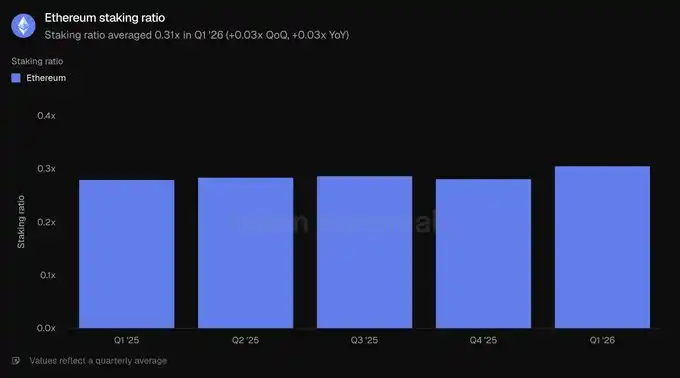
ステーキング比率:0.31倍(前月比 +0.03倍、前年同期比 +0.03倍)
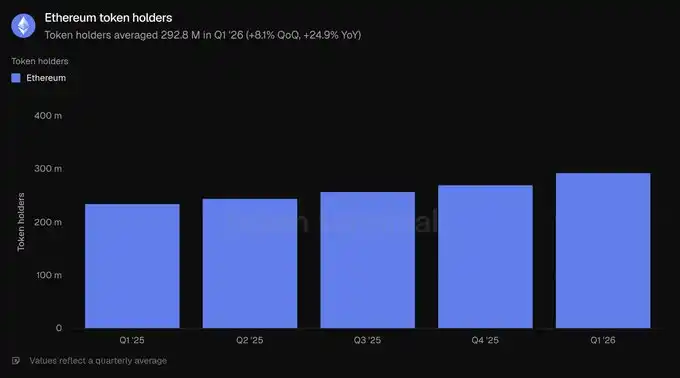
トークン保有者数:2.928億(前月比 +8.1%、前年同期比 +24.9%)
本レポートはEthereumのレイヤー1ネットワーク、すなわちメインネットを対象としています。レイヤー2ネットワークは独立したチェーンとして扱われ、Ethereum自体のデータには含まれません。
2)エコシステム
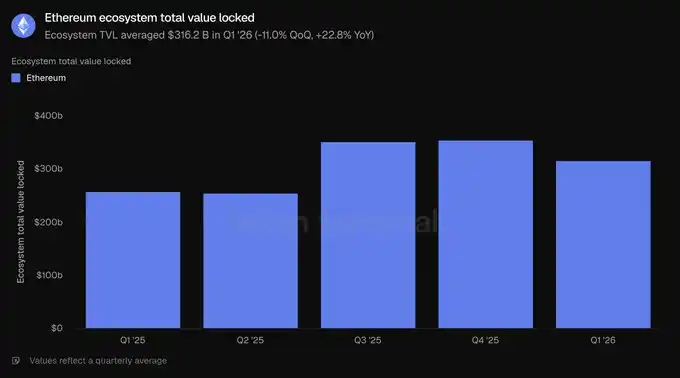
総ロック価値(TVL)は、プロジェクトの各種アプリケーションにおけるオンチェーン預金の価値を測定するものであり、貸付、取引、ステーキングなどの収益を生む活動の先行指標です。ここではEthereumエコシステム内に預け入れられた資本を集計しており、預金者は通常、これらの資金をいつでも引き出すことができます。
この基準によると、2026年第1四半期のエコシステムの総ロック価値の平均は3162億ドルで、前四半期比11.0%減少したものの、前年同期比では22.8%増加しました。四半期の減少は資産価格全体の下落と一致していますが、年次の増加は、1年前と比較してEthereumエコシステムが依然として大幅に拡大していることを示しています。
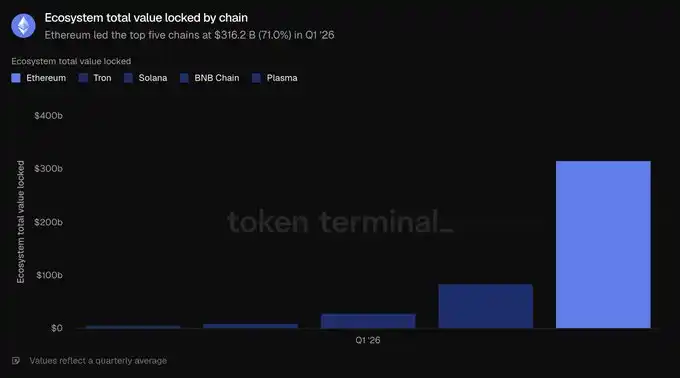
トップ5チェーンの中で、Ethereumは3162億ドルで圧倒的な首位を占め、Tron(845億ドル)、Solana(288億ドル)、BNB Chain(103億ドル)、Plasma(57億ドル)の合計を上回り、トップ5チェーン全体の71.0%を占めています。この資本の中で最大の資金プールは、流動性ステーキング分野(代表プロジェクト:Lido)と貸付分野(代表プロジェクト:Aave)に集中しています。再ステーキングプロジェクトのEigenLayerやether.fi、合成ドル発行体のEthenaやSkyも、最大規模のアプリケーションに名を連ねています。資本の集中度は、依然としてEthereumの最も明確な構造的優位性です。
アクティブローンは、預金のうち既に借り手に貸し出され、利息が発生している部分を測定する指標であり、通常は貸付収入と関連します。Ethereum上では、エコシステム全体の貸付アプリケーションにおける未返済の借入額を反映しています。
2026年第1四半期、エコシステムのアクティブローンは平均218億ドルで、前期比16.6%減少、前年同期比39.0%増加しました。貸付残高は総ロック価値(TVL)とともに縮小し、リスク選好の低下と一致していますが、1年前の水準を依然として大幅に上回っています。
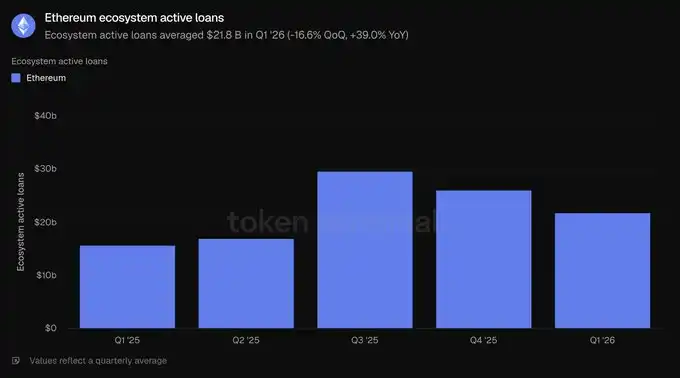
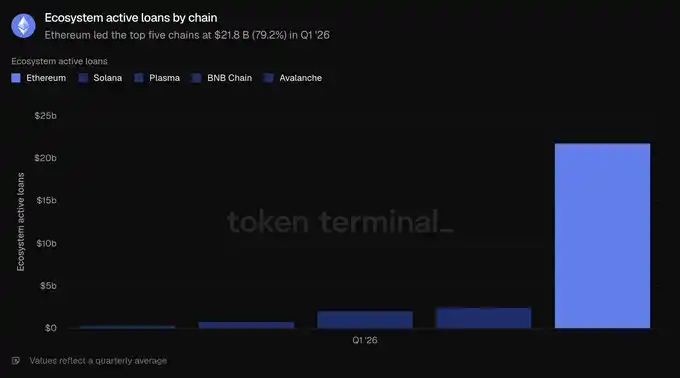
Ethereum上の貸付活動は少数のマネーマーケットに集中しており、Aaveが支配的な地位を占めています。四半期末時点で、Aaveのアクティブローンは約135億ドルで、エコシステム全体の大部分を占めています。それに続くのは、Morpho(約19億ドル)、Sky傘下のSpark(約10億ドル)、Maple(約8.4億ドル)です。今四半期の縮小は主にAaveが牽引しており、価格下落と借入需要の冷え込みに伴い、その貸付帳簿は四半期内に約24%縮小しました。トップ5チェーンの中で、Ethereumの218億ドルは、Solana(25億ドル)、Plasma(21億ドル)、BNB Chain(7.608億ドル)、Avalanche(3.924億ドル)を大幅に上回り、トップ5チェーン全体の79.2%を占めています。これは、本セクションの全指標の中でEthereumのシェアが最も高い項目です。
取引高は、分散型現物取引所で実行された取引の総価値を測定します。トレーダーが手数料を支払うため、この指標は通常、これらの取引所で発生する手数料と関連します。ここでは、Ethereumエコシステム内のDEX取引総量を集計しています。
2026年第1四半期、エコシステムの取引高は合計1345億ドルで、前期比24.0%減少、前年同期比31.2%減少しました。取引高はロックされた資本よりも顕著に減少しており、四半期の調整局面においてリスク選好が低下したことを示しています。
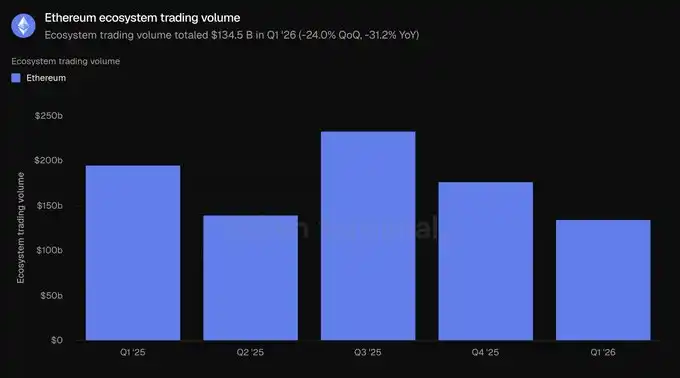
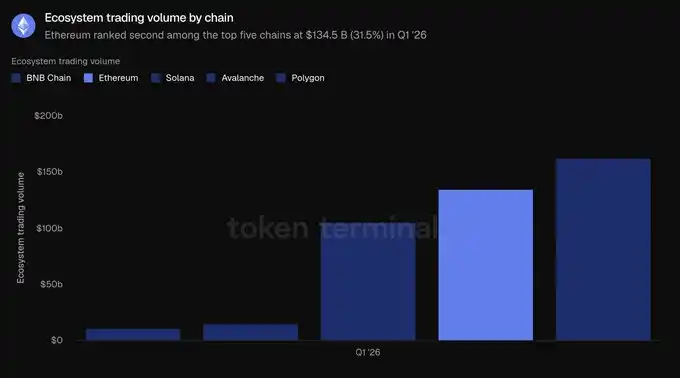
Ethereum上のDEX活動は、少数の流動性の高い取引所に集中しています。Uniswapは第1四半期に約855億ドルの取引高を処理し、エコシステム全体の約3分の2を占めました。それに続くのは、Curve(約221億ドル)とCoW Swap(約124億ドル)です。取引高は、本セクションにおいてEthereumがチェーン間でリードできなかった唯一の指標でもあります。BNB Chainの取引高は1625億ドルで、Ethereumの1345億ドルを上回りました。Solanaが1049億ドルでそれに続き、その後はAvalanche(145億ドル)、Polygon(107億ドル)となっています。Ethereumはトップ5チェーンの取引高の31.5%を占め、BNB Chainの38.0%に次いで第2位です。
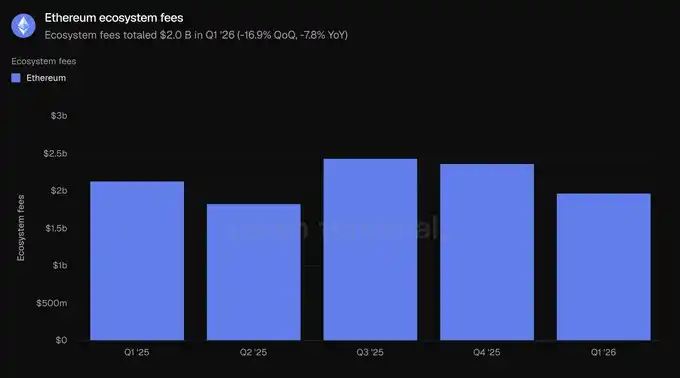
手数料は、ユーザーが特定のプロジェクトアプリケーションを利用するために支払う総価値を測定する指標であり、例えば借り手が支払う利息やトレーダーが支払う取引手数料が含まれ、どれだけの経済的価値が生み出されたかを反映します。本指標は、Ethereumエコシステムのアプリケーションが生み出した手数料を集計したものです。
2026年第1四半期、エコシステム全体の手数料は合計20億ドルとなり、前期比16.9%減、前年同期比7.8%減と、取引および貸付活動の弱含みと一致した動きを示しました。
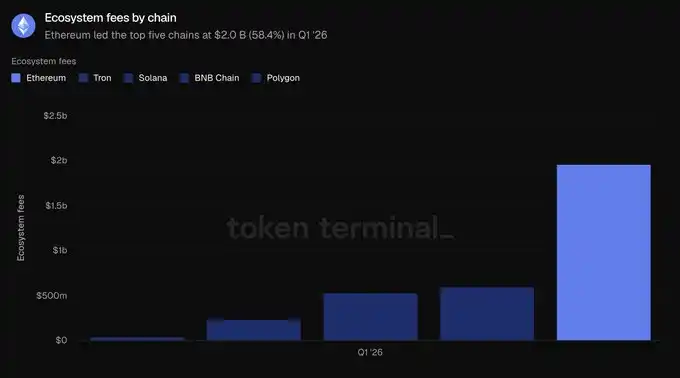
Ethereumは20億ドルの手数料を生み出し、Tron(5億9930万ドル)、Solana(5億3250万ドル)、BNB Chain(2億3190万ドル)、Polygon(3880万ドル)を大きく上回り、上位5大チェーンの総手数料の58.4%を占めました。減少傾向にあるものの、Ethereumは依然としてアプリケーション手数料の最大の単一ソースです。本節を総合すると、Ethereumはロックアップ資本、クレジット、手数料の面でリードしており、取引量のみで劣後しています。
3)トークン化資産
流通資産時価総額は、特定の資産がチェーン上でトークン化された後の総価値を測定し、流通供給量に日次終値を乗じて算出します。ステーブルコインの場合は未決済供給量、トークン化ファンドの場合はチェーン上の運用資産規模(AUM)、トークン化株式の場合はチェーン上で発行された株式の価値を指します。ここではEthereum上で発行された資産を集計しています。
2026年第1四半期、Ethereum上のトークン化資産の時価総額は平均2034億ドルとなり、前期比ほぼ横ばい(-0.7%)、前年同期比42.9%増となりました。ステーブルコインが最も高い割合を占め、全体の87.9%を占め、残りはファンド、コモディティ、株式で構成されています。
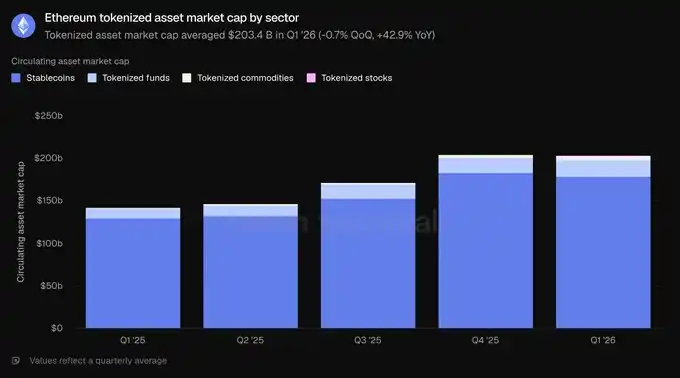
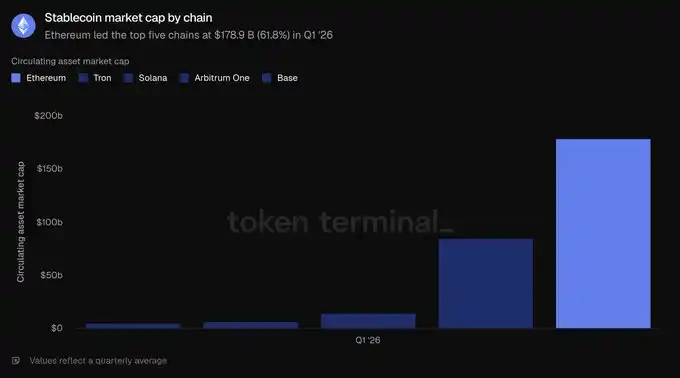
2026年第1四半期、Ethereum上のステーブルコインの平均規模は1789億ドルとなり、前期比2.3%減少したものの、前年同期比37.6%増加し、四半期内で唯一減少したサブセクターとなりました。2大発行体が支配的な地位を占めており、四半期末時点でTetherのUSDTが941億ドル、CircleのUSDCが545億ドルで、両者で当該ネットワークのステーブルコイン時価総額の大部分を占めています。これに続くのがSkyのUSDS(124億ドル)、EthenaのUSDe(59億ドル)、PayPalのPYUSD(29億ドル)です。RippleのRLUSD(11億ドル)などの新しい規制対象プレイヤーも参入しています。上位5大チェーンの中で、Ethereumは1789億ドルでリードし、Tron(845億ドル)、Solana(145億ドル)、Arbitrum One(68億ドル)、Base(47億ドル)を上回り、上位5大チェーン全体の61.8%を占めています。
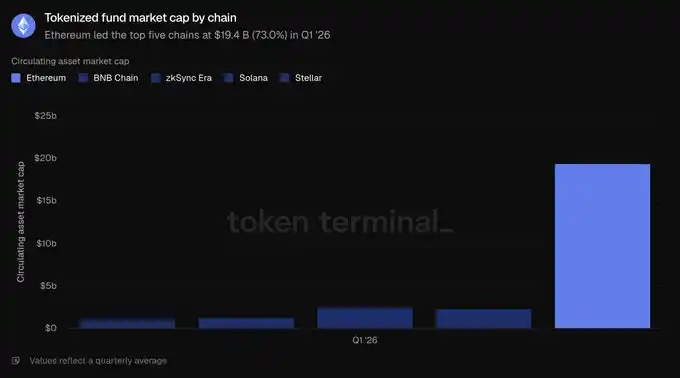
2026年第1四半期、Ethereum上のトークン化ファンドの平均規模は194億ドルで、前期比4.9%増、前年同期比73.1%増となりました。この分野は2つに分類できます。1つは規模でリードする利付きオンチェーン米ドルで、代表例としてSkyのsUSDS(約64億ドル)やEthenaのsUSDe(約35億ドル)が挙げられます。もう1つは、機関投資家向けのストーリーを支える規制対象ファンドであり、規模の拡大を実現しています。これには、BlackRockのBUIDL(Securitizeを通じて発行、約10億ドル)、WisdomTree政府マネーマーケットファンド(約8.15億ドル)、SuperstateのUSTB(約6.2億ドル)が含まれ、OndoのOUSG(約3.2億ドル)もそれに続きます。トップ5のチェーンの中で、Ethereumの194億ドルが第1位であり、zkSync Era(25億ドル)、BNB Chain(23億ドル)、Solana(13億ドル)、Stellar(11億ドル)を上回り、トップ5チェーン全体の73.0%を占めています。これは、本セクションの全資産クラスの中で2番目に集中度が高い項目です。
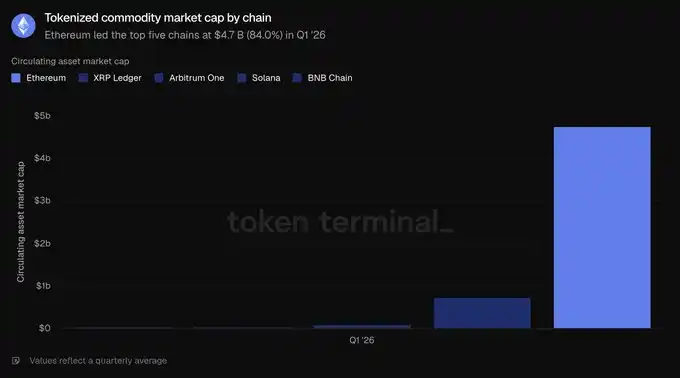
2026年第1四半期、Ethereum上のトークン化コモディティの平均規模は47億ドルで、前期比60.0%増、前年同期比325.9%増となり、最も成長が速いトークン化資産クラスです。このカテゴリーはほぼ完全に金で構成されています。Tether Gold(XAUT、約26億ドル)とPaxosのPAX Gold(PAXG、約24億ドル)を合わせると、このセクターのほぼ全体を占めます。トップ5のチェーンの中で、Ethereumの47億ドルは、XRP Ledger(7億3660万ドル)、Arbitrum One(9590万ドル)、BNB Chain(3840万ドル)、Solana(2980万ドル)を大きく引き離し、トップ5チェーン全体の84.0%を占めています。これは、本セクションにおいてEthereumのリードが最も強い項目です。
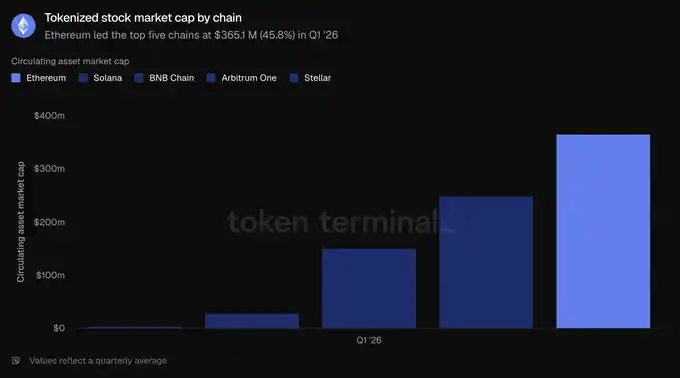
トークン化株式は依然として最も規模の小さいカテゴリーです。2026年第1四半期、Ethereum上のトークン化株式の平均規模は3億6510万ドルで、1年前のほぼ無視できるベースから大幅に増加し、前期比でも16.5%上昇しました。このカテゴリーはほぼ完全にOndo Financeが支配しています。Ondoのオンチェーン株式とETFは、S&P 500、NASDAQ 100などの広範な指数ファンド、および数十の個別銘柄をカバーしており、Ethereum上のトークン化株式の時価総額の大部分を構成しています。トップ5のチェーンの中で、Ethereumが3億6510万ドルでリードし、次いでSolana(2億4900万ドル)、BNB Chain(1億5050万ドル)、Arbitrum One(2900万ドル)、Stellar(420万ドル)となっています。しかし、Ethereumはトップ5チェーン全体の45.8%しか占めておらず、これは最も狭いリードであり、Ethereumが明確な過半数を占めていない唯一のトークン化カテゴリーです。
全体的に見て、今四半期はEthereumがファンドやコモディティのトークン化分野で主導的な地位にあることを示しており、ステーブルコインの残高が一時的に停滞しているにもかかわらず、その傾向は変わりません。
4)利用状況
月間アクティブユーザー数は、1ヶ月の期間内にネットワークと収益を生むトランザクションを行ったユニークアドレスの数を測定します。Ethereumでは、レイヤー1ネットワーク上でトランザクションを行った異なるアドレスをカウントします。
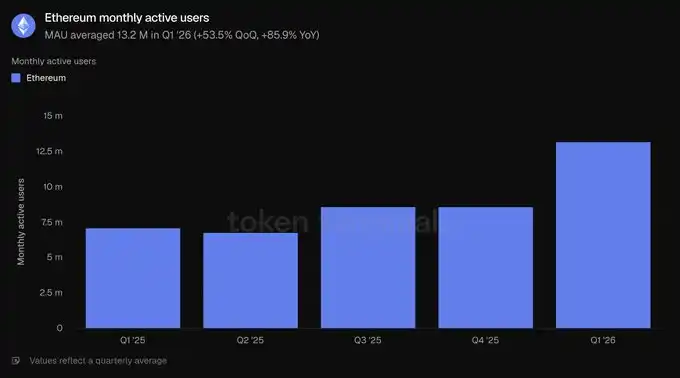
2026年第1四半期、月間アクティブユーザー数は平均1320万で、前期比53.5%増、前年同期比85.9%増となり、過去最高を記録しました。数四半期にわたる緩やかな成長を経て、ユーザー成長率が明らかに加速しました。
トランザクション数は、確認されブロックチェーンに追加されたトランザクションの数を測定し、ユーザーのネットワーク利用の活発度を反映します。1秒あたりのトランザクション数は、これらの確認済みトランザクションの平均レートであり、スループットとリアルタイムの利用状況を測定します。ここでは両方ともEthereumのレイヤー1ネットワークを対象としています。
2026年第1四半期、トランザクション数は合計2億400万件で、前期比38.0%増、前年同期比81.5%増となりました。スループットは1秒あたり25.78トランザクションに向上し、前期比41.2%増加しました。両指標とも過去最高を記録し、ユーザー成長が実質的なオンチェーン活動の増加につながったことが確認されました。
ここでの手数料は、ユーザーがEthereumのレイヤー1ネットワーク上でトランザクションを行う際に支払うトランザクション手数料、つまりベースレイヤーネットワークの利用コストを指します。これは第2節のエコシステムレベルのアプリケーション手数料とは異なります。
この基準によると、2026年第1四半期の手数料は合計3990万ドルで、前期比47.9%減、前年同期比81.9%減となりました。これは利用量とは対照的であり、今四半期で最も重要なデータポイントです。トランザクション数が38.0%増加した一方で、総手数料が47.9%減少したことは、データ容量の増加とブロックスペース価格の低下により、1トランザクションあたりの平均コストが大幅に低下したことを意味します。
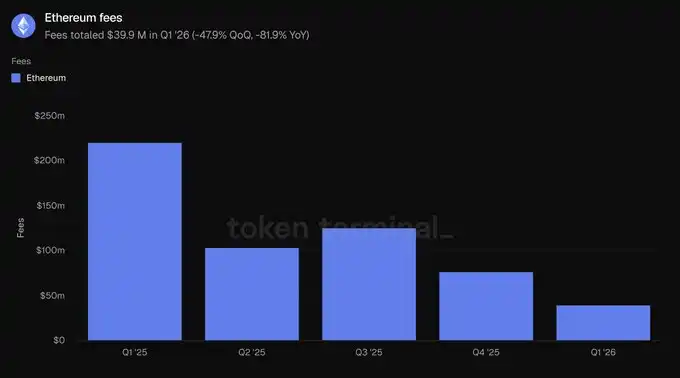
このセクションはスケーリングのストーリーを示しています。より多くのユーザー、より多くのトランザクションが、より低い総コストで実現されています。スループットの成長が需要の成長を上回るため、活動の増加と手数料の低下は同時に成立し得ます。
5)ETH
完全希薄化時価総額は、完全希薄化の前提におけるETHの評価額を測定し、計算方法はトークン価格に現在のトークノミクスモデル下での総供給量(流通中、ロック中、未アンロック、将来発行予定のトークンを含む)を掛けたものです。
2026年第1四半期、完全希薄化後の時価総額の平均は2900億ドルで、前期比30.3%減、前年同期比9.9%減となりました。四半期ベースの下落率は本レポートの評価指標の中で最も大きく、他のドル建て指標の下落にも寄与しました。
ステーキング比率は、プルーフ・オブ・ステークネットワークのセキュリティ保護に使用されるETHの価値を、ETHの総時価総額に対する割合で測定したものです。0.31倍という数値は、約31%の価値がステーキングに投入されていることを意味します。
2026年第1四半期のステーキング比率の平均は0.31倍で、前期および前年同期の0.28倍から上昇しました。ETHの時価総額が下落しても、ネットワークのセキュリティに投入されるETHの割合は上昇しており、価格下落局面でもステーキングへの参加が安定していることを示しています。
トークン保有者数は、ネットワークのネイティブトークンを保有する異なるアドレスの数を測定します。Ethereumでは、ETHを保有するアドレスをカウントします。
2026年第1四半期のトークン保有者数の平均は2億9280万で、前期比8.1%増、前年同期比24.9%増となり、過去5四半期にわたる安定した上昇傾向が続いています。完全希薄化後の時価総額が下落しても保有者基盤は拡大しており、価格下落局面においてもETHの所有がより広範囲に広がり続けていることを示しています。
6)Etherealizeチームのコメント
「今四半期で最も顕著な緊張関係は、Ethereumメインネットの使用量が過去最高を記録した一方で、取引手数料が低下している点です。Ethereumは意図的に短期的な手数料獲得を犠牲にしてネットワークを拡張し、より安価なブロックスペースがさらなる需要を解放し、最終的には長期的なネットワーク収益の増加につながると賭けています。
Token Terminalの『Ethereum 2026年第1四半期レポート』は、この賭けが功を奏していることを示しています。前年同期比で、月間アクティブユーザーは85.9%増、取引件数は81.5%増、スループットは81.7%増加しました。これはまさにジェヴォンズのパラドックスが作用している状況です。ネットワーク全体の需要増加が、手数料低下の影響を十分に補うと予想しています。これは、Intelの共同創業者ゴードン・ムーアがマイクロチップ上のトランジスタ数が約2年ごとに倍増すると観察した1975年と比較して、半導体業界が今日生み出す収益が数桁も大きいのと同様です。さらに、スケーリングによるリターンはまだ先にあります。Glamsterdamアップグレードは第3四半期にガスリミットを3倍以上引き上げる計画であり、Ethereumのロードマップは2029年までに10,000 TPS、そして秒単位のファイナリティを備えた『高速レイヤー1』ネットワークの実現を目指しています。」
私たちは、ブラックロックCEOラリー・フィンク氏が昨年12月に下した判断に同意します。彼はこう記しています。「今日のトークン化は、おおよそ1996年のインターネットに相当する。当時、アマゾンはわずか1600万ドル分の本を売っただけだった」。当時のコンセンサスは、アマゾンはインターネットバブルに支えられた赤字のオンライン書店に過ぎないというものでした。しかし、ジェフ・ベゾスはインターネットが小売業を再構築することを見抜き、短期的な利益ではなく、ネットワーク効果と規模の経済性の最適化を優先しました。イーサリアムも同様のトレードオフを行い、グローバルな金融決済レイヤーとしての地位を固めています。
インターネットがもたらしたもう一つの教訓は、オープンでパーミッションレスなネットワークが、閉鎖的なネットワークに勝つ傾向があるということです。1995年、ビル・ゲイツは『未来への道』を出版し、デジタル商業はオープンなインターネットではなく、彼が「情報ハイウェイ」と呼ぶ専有の企業ネットワーク上で運営されると予測しました。マイクロソフトは当時、MSNを構築していました。AOL、CompuServe、Prodigyは、何百万人もの有料ユーザーを持つ壁に囲まれた庭園を運営していました。フランスのミニテルは、1996年末まで、ワールドワイドウェブ全体よりも多くのユーザーを抱えていました。それらは最終的にすべて敗れました。真剣な企業は、競合他社が管理するネットワーク上に構築することを望みません。おそらくそれ以上に重要なのは、どの企業もパーミッションレスなイノベーションのスピードに無期限に追いつくことができないということです。私たちはこの光景を繰り返し見てきました。Linuxが専有のUnixを凌駕し、オープンネットワークが企業の壁に囲まれた庭園に取って代わり、Wikipediaがブリタニカを駆逐しました。毎回、専有ソリューションは当初、リードを持っていました。製品の焦点がより明確で、マーケティングが強力で、ビジネス開発チームがより充実していました。しかし、毎回、オープンシステムが貢献の蓄積、ツールの成熟、信頼できる中立性の閾値を超えると、そのリードは侵食されました。
現在、私たちは金融インフラにおいて同じテーマを目の当たりにしており、本レポートのデータは、イーサリアムがすでにこの閾値を超え、すべての主要指標で支配的な市場シェアを占めていることを証明しています。トークン化された金融を構築する機関がイーサリアムを選択するのは、イデオロギーからではなく、流動性、コンポーザビリティ、そして機関投資家の先例がすでにそこにあるからです。本レポートで強調されているように、トップ5のチェーンの中で、イーサリアムはアクティブなDeFi融資の79.2%、ステーブルコインの61.8%、トークン化されたファンドの73.0%、トークン化されたコモディティの84.0%を占めています。新しいトークン化された資産はそれぞれ流動性を深め、それが次の資産を引き寄せます。そして、中立的な基盤は維持可能な唯一の均衡です。なぜなら、大規模な参加者は競合他社のインフラ上で決済を行うことに決して同意しないからです。さらに、機関投資家は、プライバシー、許可、KYC、送金制限が、プライバシー保護環境と許可型トークン標準を通じてイーサリアム上で実現可能であり、同時にパブリック流動性へのアクセスを放棄する必要がないことを認識し始めています。逆に、閉鎖的なチェーンにパブリック流動性とオープンなアプリケーションエコシステムを後付けすることは不可能です。
変化があるとすれば、四半期終了後に機関投資家の勢いがさらに加速したことだ。5月だけでも、BlackRockはさらに2つのトークン化ファンドを申請。JPMorganはEthereum上で2つ目のトークン化マネーマーケットファンドJLTXXをローンチ。Fidelity Internationalは、Moody'sのAAA格付けを取得した米ドル流動性ファンドFILQをERC-20形式で発行した。ステーブルコイン分野では、Japan Blockchain Foundationの円建てステーブルコインEJPYがEthereum上でローンチ予定。BNP Paribas、ING、UniCredit、BBVAを含む12の欧州銀行からなるコンソーシアムも、規制対象のユーロ建てステーブルコインを準備している。
インターネットは1990年には不可能に見えたが、2005年には不可避となった。Fink氏のトークン化の現状に関する判断が正しければ、今後数年はEthereum史上最もエキサイティングな時期の一つになる可能性がある。我々が『Productive Money』レポートで論じたように、ネットワーク手数料はETHに内在的な価値の下限を提供し、強気シナリオではETHがGoldやBitcoinが保有する30兆ドル以上のマネープレミアムを吸収することになる。なぜならETHはより優れたマネー性を持つからだ。ETHは高額な手数料に依存する必要はない。」
7)定義
指標:
エコシステム総ロックバリュー:あるチェーンのエコシステム内の各種アプリケーションに預けられた資産の米ドル価値。期間平均値で報告。
エコシステムアクティブローン:エコシステム内のレンディングアプリケーションにおける未返済借入の米ドル価値。期間平均値で報告。
エコシステム取引量:エコシステム内の分散型取引所で実行された取引の米ドル価値。期間合計値で報告。
エコシステム手数料:ユーザーがエコシステム内のアプリケーションに支払った総手数料。期間合計値で報告。
流通資産時価総額:特定のトークン化資産クラスの流通米ドル価値。流通供給量に終値を掛けて算出。期間平均値で報告。
月間アクティブユーザー:Ethereumで収益を生む取引を行った異なるアドレス数。月次指標の期間平均値で報告。
取引件数:Ethereumのレイヤー1ネットワーク上で確認・決済された取引の数。期間合計値で報告。
1秒あたりのトランザクション数:Ethereum レイヤー1ネットワークが当該期間内に確認したトランザクションの平均速度。
手数料:Ethereum レイヤー1ネットワークで支払われた総トランザクション手数料。期間中の総量で報告。
完全希薄化時価総額:ETH価格に現在のトークンエコノミーモデルにおける総供給量を乗じたもの。期間平均値で報告。
ステーキング比率:ネットワークのセキュリティに使用されているステーキングされたETHの価値の、ETH総時価総額に対する比率。期間平均値で報告。
トークン保有者数:ETHを保有する異なるアドレスの数。期間平均値で報告。
8)本レポートについて
本レポートは四半期ごとに発行され、Token Terminal のエンドツーエンドのオンチェーンデータインフラに基づいて作成されています。すべての指標はブロックチェーンデータから直接取得されています。レポート内で引用されているチャートやデータセットは、Token Terminal の対応する Ethereum 2026年第1四半期レポートダッシュボードでご覧いただけます。
[原文リンク]
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事