金融市場の「危機の舵取り役」死去、グリーンスパンのFRB時代を振り返る
元FRB議長アラン・グリーンスパン氏が月曜日、ワシントンD.C.の自宅で死去した。享年100歳。死因はパーキンソン病の合併症。同氏の妻でNBCニュースのチーフ・ワシントン記者アンドレア・ミッチェル氏が発表した。グローバル市場にとって、グリーンスパン氏は単なる元中央銀行総裁の名前に留まらない。同氏は約19年にわたりFRBを率い、1987年の株式暴落からインターネットブームへと至る米国を目の当たりにし、退任後には2008年の金融危機の歴史的検証に巻き込まれた。
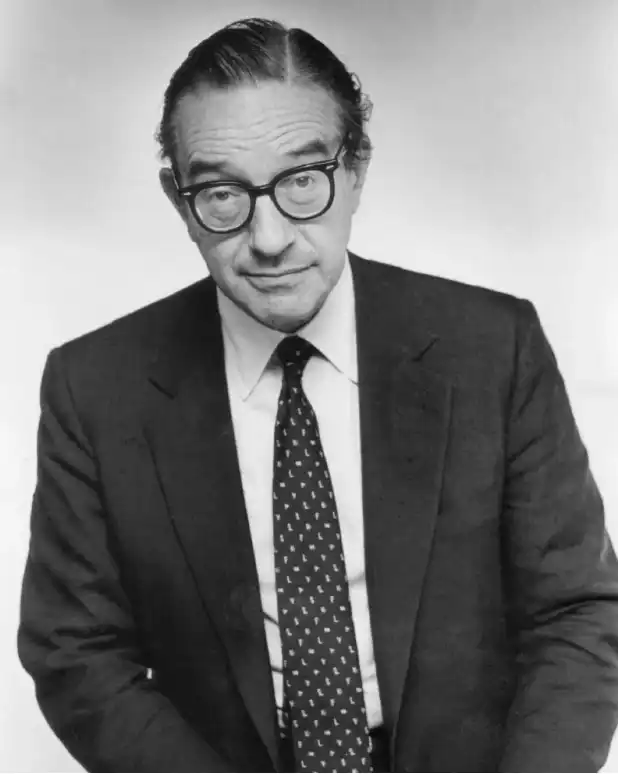
彼の人生は、過去数十年の米国資本市場における最も核心的な論争を凝縮している。すなわち、市場は本当に自己規律できるのか、中央銀行は積極的にバブルを阻止すべきなのか、という問いである。
約19年にわたりFRBを統率、4人の大統領にまたがる
グリーンスパン氏は1987年8月にFRB議長に就任し、2006年1月に退任するまで約19年間在任。これは米国史上、ウィリアム・マクチェスニー・マーティン氏に次いで2番目に長いFRB議長の任期である。
この任期はレーガン、ブッシュ(父)、クリントン、ブッシュ(子)の4人の大統領にまたがり、冷戦末期、インターネットの波、グローバル化の加速、金融革新の拡大をも網羅した。二大政党の政権間で継続的に任命されたこと自体が、ワシントンとウォール街における彼の特別な地位を物語っている。
絶頂期、グリーンスパン氏は「マエストロ」と呼ばれ、日本語では「巨匠」と訳されることが多い。この称号は単なる個人の栄光ではなく、1990年代の米国における技術進歩、自由市場、資本市場の効率性への強い信頼を象徴していた。当時、米国経済は長期拡大を続け、インフレは穏やかに推移し、株式市場と生産性はともに上昇。外界は、中央銀行が市場に強力に介入することなく成長と安定を維持できると信じていた。
グリーンスパン氏の公的なイメージは、強いテクノクラート色を帯びていた。彼の発言はしばしば慎重で難解だったが、市場はその一言一句を分解し、金利の方向性を探ろうとした。この「FRB議長の一言が世界市場を動かす」時代は、彼の任期中に頂点に達した。
1987年の株式暴落から9.11まで、危機の舵取り役と見なされた
グリーンスパン氏は就任直後、最初の大きな試練に直面した。1987年10月、米国株式市場で「ブラックマンデー」が発生し、ダウ工業株30種平均は1日で急落。FRBは迅速に流動性を供給して市場を支援し、金融システム安定化の重要な一歩と見なされた。
その後、同氏はアジア通貨危機、ロシア債務危機、LTCM(ロングターム・キャピタル・マネジメント)の混乱、そして2001年の9.11同時多発テロ後の市場への打撃を経験した。これらの局面で、FRBの流動性供給と利下げ政策は、グリーンスパン氏の「危機管理者」としてのイメージを強化した。
このような政策スタイルは後に市場で「グリーンスパン・プット」、すなわち「グリーンスパン・プットオプション」と総称されるようになった。これは正式な政策ではなく、資産価格が大幅に下落し金融システムが圧力を受けた際に、FRBが市場を下支えするという市場の期待である。投資家にとって、このような期待はパニックを軽減するが、別の見方をすれば、より高いレバレッジや積極的なリスクテイクを促進する可能性もある。
グリーンスパン自身は単純に「永遠の緩和」と同義ではない。彼は1996年に「 irrational exuberance(非合理的な熱狂)」という言葉で株式市場の過熱を警告し、この言葉は後に金融史に残る名言となった。しかし問題は、この警告が資産バブルを強力に抑制する政策に結びつかなかったことだ。彼にとって、中央銀行がバブルの形成時期を正確に判断することは難しく、実体経済を傷つけずに事前にバブルを潰すことも困難だった。
この判断は好況期には現実的に見えたが、危機後には論争の出発点となった。
市場重視の哲学、2008年以降に再評価される
グリーンスパンの政策の基調は市場重視であった。彼は市場価格が情報を集約し、金融イノベーションがリスクを分散し、過度な規制が効率性を損なうと信じていた。また、自由貿易、規制緩和、技術主導の生産性向上を長年にわたり支持してきた。
この理念は、1990年代のアメリカの経済ムードと高度に一致していた。冷戦終結後、グローバル化と情報技術の拡大が大きな楽観主義をもたらし、ウォール街の金融イノベーションが加速し、複雑なデリバティブ、証券化商品、銀行のオフバランスシート業務が拡大を続けた。危機が発生する前、これらのツールは資本配分の効率性を高め、金融リスクを分散させる進歩としてしばしば説明されていた。
しかし、2008年の金融危機がグリーンスパンの歴史的な位置づけを変えた。
批判者によれば、FRBはITバブル崩壊と「9.11」以降、低金利を長期間維持しすぎたことで住宅市場の過熱を助長した。規制当局は銀行やウォール街のリスク拡大に対して寛容すぎ、住宅ローン担保証券化、レバレッジ、複雑な金融商品の膨張を抑制できなかった。中央銀行は資産価格がファンダメンタルズから乖離している可能性を認識しながらも、バブルに直接対抗しようとしなかった。
これらの批判は、2008年の危機がグリーンスパン一人に帰因できることを意味するわけではない。危機の原因には、規制構造、金融機関のインセンティブ、格付けシステム、住宅政策、グローバルな資本フローなど、複数の要因が含まれる。しかし、彼が危機前において最も影響力のある金融政策決定者であり、自由市場理念の象徴であったことから、論争の中心となるのは驚くべきことではない。
グリーンスパンは晩年、自身の政策の遺産を擁護した。彼は金融機関の自己規制能力に関する判断に欠陥があったことを認める一方で、バブルは形成時に正確に識別することが難しく、政策立案者が危機の全容を事前に把握することは不可能だと強調した。
彼の死後の評価は、なお二つの時代の狭間にある
グリーンスパンの死去がなお世界市場の注目を集めるのは、彼をめぐる論争が時間とともに消え去っていないからだ。
支持者の目には、彼はアメリカの長期繁栄期における中央銀行の舵取り役であり、複数の外部ショックの中で金融システムの安定を維持し、高インフレの記憶から低インフレ成長へと移行する重要な段階で米国経済を支えた。グリーンスパン時代がなければ、1990年代の米国資本市場の楽観主義や、投資家がFRBに寄せた信頼を理解するのは難しい。
批判者の目には、彼は金融放任時代の象徴的な人物でもある。低金利、緩やかな規制、市場の自己修復能力への信頼は、最終的に住宅バブル、サブプライム危機、そして世界金融システムの不均衡の中でその代償を露呈した。2008年以降、FRBと米国の規制システムはより強力な規制と大規模な介入へと向かい、ある意味でグリーンスパン時代への反動となった。
これこそがグリーンスパンの遺産の複雑さである。彼は単なる繁栄の創設者でもなければ、単純に危機の元凶と書き表せるわけでもない。彼が象徴するのは、市場、テクノロジー、金融イノベーションが経済運営を持続的に改善できると信じた時代であり、その時代の結末は、世界に中央銀行、規制、市場の間の境界線を再考させることとなった。
今日の投資家にとって、グリーンスパンの死去は単なる歴史の脚注ではない。市場がFRBの危機時の緩和転換に賭けるたびに、資産価格の上昇と金融安定リスクが共存するたびに、「グリーンスパン時代」の問題が再浮上する。中央銀行は市場を安定させているのか、それとも次のリスク蓄積を促進しているのか?この問いには、いまだ最終的な答えはない。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事